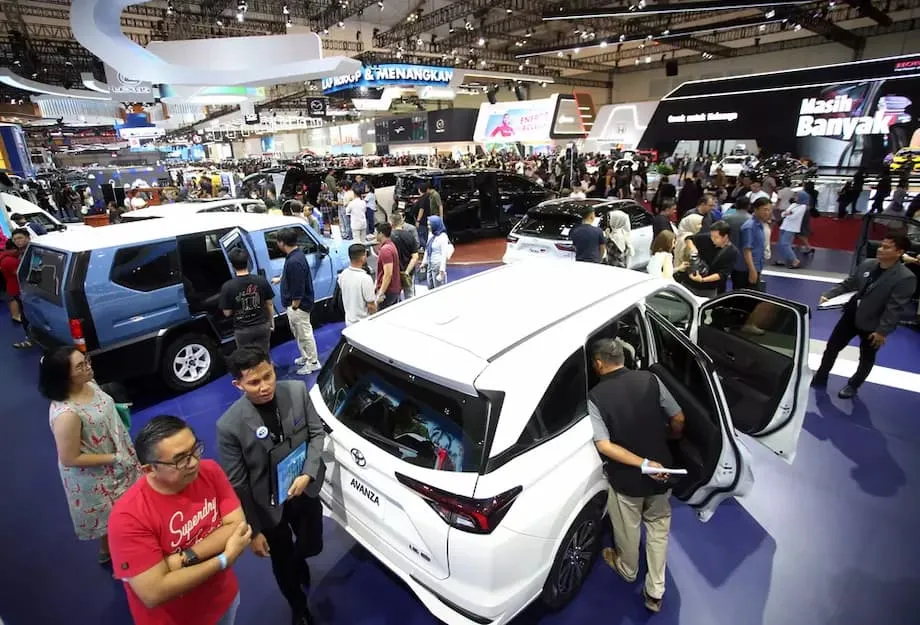
อินโดนีเซียและมาเลเซียแข่งขันดุเดือดชิงบัลลังก์ตลาดรถยนต์เอเชียตะวันออกเฉียงใต้
หลายทศวรรษที่ผ่านมา อินโดนีเซียครองตำแหน่งตลาดยานยนต์ที่ใหญ่ที่สุดในเอเชียตะวันออกเฉียงใต้ ด้วยประชากรจำนวนมหาศาลและภาคการผลิตที่แข็งแกร่ง ทำให้ประเทศเป็นจุดหมายสำคัญของผู้ผลิตรถยนต์ทั่วโลก แต่ขณะนี้กำลังเกิดการเปลี่ยนแปลงครั้งใหญ่ มาเลเซียซึ่งครองอันดับสองของภูมิภาคมาอย่างยาวนาน กำลังไล่จี้ด้านยอดขายอย่างรวดเร็ว และจากข้อมูลบางชุดก็แซงหน้าอินโดนีเซียขึ้นเป็นตลาดรถยนต์อันดับหนึ่งของอาเซียนแล้ว พัฒนาการนี้สร้างแรงสั่นสะเทือนให้กับอุตสาหกรรม และทำให้ผู้ผลิตรถยนต์อินโดนีเซียเรียกร้องอย่างเร่งด่วนให้รัฐบาลสนับสนุนมากขึ้น
สารบัญ
- อินโดนีเซียและมาเลเซียแข่งขันดุเดือดชิงบัลลังก์ตลาดรถยนต์เอเชียตะวันออกเฉียงใต้
- มาเลเซียไล่ตามอินโดนีเซียทันได้อย่างไร?
- เสียงเตือนจากภาคอุตสาหกรรม
- แบรนด์จีนและรถยนต์ไฟฟ้า: ตัวพลิกเกม
- เหตุใดแบรนด์จีนจึงประสบความสำเร็จ?
- แบรนด์ญี่ปุ่นและแบรนด์ระดับโลกกำลังเสียส่วนแบ่งตลาดหรือไม่?
- ไทยและเวียดนาม: บทเรียนจากภูมิภาค
- ปัจจัยเศรษฐกิจและนโยบาย: บทบาทของการสนับสนุนจากรัฐบาล
- อะไรจะเกิดขึ้นต่อไป? แนวโน้มปี 2025 และหลังจากนั้น
- สรุป
อะไรอยู่เบื้องหลังการเปลี่ยนแปลงครั้งนี้? คำตอบอยู่ที่ปัจจัยซับซ้อนหลายด้านที่ส่งผลต่อกัน ทั้งแรงกดดันทางเศรษฐกิจ ความต้องการของผู้บริโภคที่เปลี่ยนไป การแข่งขันอย่างดุเดือดจากแบรนด์จีน และการเปลี่ยนผ่านสู่รถยนต์ไฟฟ้า (EV) ที่เร่งตัวขึ้น บทความนี้จะเจาะลึกข้อมูล วิเคราะห์แนวโน้ม และสำรวจสิ่งที่ทั้งสองประเทศและภูมิภาคโดยรวมกำลังเดิมพันอยู่
มาเลเซียไล่ตามอินโดนีเซียทันได้อย่างไร?
ข้อมูลจากสมาคมอุตสาหกรรมยานยนต์อินโดนีเซีย (Gaikindo) ซึ่งนักวิเคราะห์อุตสาหกรรมยืนยันสอดคล้องกัน ระบุว่าในปี 2024 ยอดขายรถยนต์ใหม่ในมาเลเซียทำสถิติสูงสุดที่ 816,747 คัน ต่ำกว่ายอดขายของอินโดนีเซียที่ 865,723 คันเพียงเล็กน้อย นี่ไม่ใช่เหตุบังเอิญ ตลาดรถยนต์มาเลเซียเติบโตขึ้นอย่างต่อเนื่อง โดยมีปัจจัยขับเคลื่อนดังนี้:
- แบรนด์ท้องถิ่นทำผลงานแข็งแกร่ง: ผู้ผลิตรถยนต์แห่งชาติอย่าง Perodua และ Proton ครองใจ (และกระเป๋าสตางค์) ผู้บริโภคชาวมาเลเซียด้วยรถยนต์ราคาจับต้องได้ ประหยัดน้ำมัน และออกแบบให้เหมาะกับรสนิยมในประเทศ ในปี 2024 Perodua เพียงรายเดียวขายรถได้มากกว่า 358,000 คัน ซึ่งเป็นผลงานดีที่สุดเท่าที่เคยมีมา
- มาตรการจูงใจจากรัฐบาล: การลดภาษีและยกเว้นอากรชั่วคราว โดยเฉพาะสำหรับรถ EV ช่วยกระตุ้นความต้องการและทำให้คำสั่งซื้อสะสมจนส่งมอบต่อเนื่องมาถึงปี 2024
- ความต้องการของผู้บริโภคที่ยังแข็งแกร่ง: ชาวมาเลเซียมีอัตราการครอบครองรถยนต์ต่อหัวสูงที่สุดแห่งหนึ่งในอาเซียน และความนิยมรถยนต์ในวัฒนธรรมยังคงกระตุ้นการซื้อ แม้ตลาดเริ่มกลับสู่ภาวะปกติหลังการระบาดใหญ่
ในขณะเดียวกัน ยอดขายรถยนต์ของอินโดนีเซียกำลังลดลง ในช่วงเจ็ดเดือนแรกของปี 2025 ยอดขายลดลง 10% เมื่อเทียบกับปีก่อนหน้า เหลือ 435,390 คัน โดยเฉพาะในเดือนกรกฎาคมที่ลดฮวบ 18% จากปีก่อน สาเหตุมีหลายด้าน:
- กำลังซื้ออ่อนแอลง: ชนชั้นกลางของอินโดนีเซียหดตัวลงตั้งแต่ปี 2018 และอัตราดอกเบี้ยที่สูงขึ้นทำให้การขอสินเชื่อรถยนต์เข้าถึงได้ยากกว่าเดิม
- ความไม่แน่นอนทางเศรษฐกิจ: การเปลี่ยนผ่านทางการเมือง รวมถึงการเลือกตั้งประธานาธิบดี บั่นทอนความเชื่อมั่นของผู้บริโภค
- การอนุมัติสินเชื่อที่เข้มงวดขึ้น: ธนาคารระมัดระวังมากขึ้นและจำกัดสินเชื่อรถยนต์ ท่ามกลางความกังวลเกี่ยวกับหนี้เสีย
ผลที่ตามมาคือ ช่องว่างที่อินโดนีเซียเคยทิ้งห่างมาเลเซียอย่างสบาย ๆ แคบลงจนเหลือน้อยมาก และอาจหายไปโดยสิ้นเชิงในไม่ช้า
เสียงเตือนจากภาคอุตสาหกรรม
คูคุห์ คูมารา เลขาธิการสมาคม Gaikindo พูดถึงความเสี่ยงนี้อย่างต่อเนื่อง เขาเตือนว่าแนวโน้มยอดขายที่ลดลงในอินโดนีเซียควรเป็นสัญญาณเตือนให้รัฐบาลและภาคอุตสาหกรรมเร่งดำเนินการ:
ช่องว่างกับมาเลเซียกำลังแคบลง และหากไม่มีการดำเนินการเชิงยุทธศาสตร์ ก็ใช่ว่าจะเป็นไปไม่ได้ที่อินโดนีเซียจะถูกแซงหน้า
Gaikindo เรียกร้องให้รัฐบาลนำมาตรการจูงใจลักษณะเดียวกับที่เคยใช้ในช่วงการระบาดใหญ่กลับมาใช้ เช่น การลดภาษีและการสนับสนุนสินเชื่อ เพื่อช่วยให้อุตสาหกรรมฝ่าฟันวิกฤตและรักษาความสามารถในการแข่งขัน
แบรนด์จีนและรถยนต์ไฟฟ้า: ตัวพลิกเกม
หนึ่งในปัจจัยสำคัญที่สุดที่กำลังปรับโฉมตลาดรถยนต์เอเชียตะวันออกเฉียงใต้คือการเติบโตอย่างรวดเร็วของผู้ผลิตรถยนต์จีน โดยเฉพาะในกลุ่มรถยนต์ไฟฟ้า แบรนด์อย่าง BYD, Chery, Wuling และ Neta รุกตลาดอย่างหนักด้วยรถ EV ที่อัดแน่นด้วยฟีเจอร์และตั้งราคาแข่งขันได้ จนคว้าใจผู้บริโภคและบั่นทอนความเป็นผู้นำของผู้ผลิตญี่ปุ่นและเกาหลีใต้ที่ครองตลาดมานาน
ในอินโดนีเซีย ส่วนแบ่งตลาดของแบรนด์จีนเกือบเพิ่มขึ้นสองเท่าภายในเวลาเพียงไม่กี่ปี จาก 3.4% ในปี 2021 เป็น 6.4% ในปี 2024 ตัวอย่างเช่น BYD ครองส่วนแบ่งตลาด EV ของอินโดนีเซีย 36% ภายในเจ็ดเดือนหลังเปิดตัว ขณะที่ Wuling และ Chery ก็เติบโตขึ้นอย่างมากเช่นกัน แรงผลักดันของรัฐบาลในการพัฒนาอุตสาหกรรม EV ภายในประเทศ โดยใช้ประโยชน์จากทรัพยากรนิกเกิลมหาศาลของอินโดนีเซียเพื่อผลิตแบตเตอรี่ ยิ่งเร่งแนวโน้มนี้ โดยมีมาตรการจูงใจและการลดหย่อนภาษีดึงดูดทั้งการลงทุนจากต่างประเทศและความสนใจของผู้บริโภค
มาเลเซียเองก็กำลังเห็นรถ EV จีนเพิ่มขึ้นอย่างรวดเร็วเช่นกัน ในปี 2024 Chery แซงหน้า Mazda ขึ้นเป็นแบรนด์ใหญ่อันดับห้าของประเทศเมื่อวัดจากส่วนแบ่งตลาด และคาดว่าจำนวนแบรนด์จีนที่เข้าสู่ตลาดจะเพิ่มเป็น 13 หรือ 14 แบรนด์ภายในสิ้นปี 2025 ผู้ผลิตท้องถิ่นกำลังตอบสนองต่อการแข่งขันนี้ โดย Proton เปิดตัวรถ EV รุ่นแรก e.MAS 7 ในเดือนธันวาคม 2024 และมียอดจองหลายพันคันอย่างรวดเร็ว ขณะที่กำลังเตรียมเปิดตัวรุ่นอื่น ๆ ตามมา
เหตุใดแบรนด์จีนจึงประสบความสำเร็จ?
- ราคาจับต้องได้: รถ EV จีนมักมีราคาต่ำกว่าคู่แข่งจากญี่ปุ่นและยุโรป ทำให้ผู้บริโภคในวงกว้างเข้าถึงได้
- นวัตกรรม: ฟีเจอร์ล้ำสมัย ซอฟต์แวร์อัจฉริยะ และเทคโนโลยีแบตเตอรี่ขั้นสูง เป็นจุดเด่นของรถยนต์จีน
- การสนับสนุนจากรัฐบาล: ทั้งอินโดนีเซียและมาเลเซียมีมาตรการจูงใจให้ใช้รถ EV รวมถึงการยกเว้นภาษีและอากรนำเข้า
- การผลิตในท้องถิ่น: ผู้ผลิตรถยนต์จีนลงทุนในโรงงานและห่วงโซ่อุปทานในเอเชียตะวันออกเฉียงใต้ ช่วยลดต้นทุนและสร้างความน่าเชื่อถือในท้องถิ่น
การแข่งขันที่หลั่งไหลเข้ามานี้ทำให้แบรนด์ญี่ปุ่นซึ่งครองความเป็นผู้นำในภูมิภาคอย่างไร้ข้อกังขามายาวนาน ต้องทบทวนกลยุทธ์ Toyota, Honda และ Mitsubishi กำลังลงทุนในเทคโนโลยีไฮบริด การพัฒนาซอฟต์แวร์ และความร่วมมือในท้องถิ่นเพื่อปกป้องส่วนแบ่งตลาด แต่การเปลี่ยนแปลงยังคงเกิดขึ้นอย่างไม่หยุดยั้ง
แบรนด์ญี่ปุ่นและแบรนด์ระดับโลกกำลังเสียส่วนแบ่งตลาดหรือไม่?
ผู้ผลิตรถยนต์ญี่ปุ่นยังคงครองยอดขายโดยรวม แต่การยึดครองตลาดกำลังลดลง ในอินโดนีเซีย ส่วนแบ่งตลาดของพวกเขาลดจาก 95% เหลือ 89% ภายในเวลาเพียงไม่กี่ปี ส่วนในมาเลเซีย Toyota และ Mazda ต่างมียอดขายลดลงเป็นเลขสองหลักในปี 2024 และส่วนแบ่งตลาดรวมของทั้งสองแบรนด์ลดลงเหลือ 14%
เรื่องนี้เป็นส่วนหนึ่งของแนวโน้มที่เกิดขึ้นทั่วภูมิภาค Bloomberg และ DW รายงานว่าแบรนด์ญี่ปุ่นและเยอรมันต่างเสียส่วนแบ่งตลาดให้กับคู่แข่งจีนในหลายประเทศทั่วเอเชียตะวันออกเฉียงใต้ ตั้งแต่สิงคโปร์ไปจนถึงไทยและเวียดนาม สาเหตุชัดเจนคือแบรนด์จีนให้ความคุ้มค่าคุ้มราคามากกว่า และปัจจุบันคุณภาพก็เทียบเคียงผู้เล่นที่ตั้งหลักในตลาดมานานได้แล้ว
แบรนด์รถหรูเยอรมันอย่าง BMW และ Mercedes-Benz ก็มีส่วนแบ่งตลาดลดลงเช่นกัน แม้ยังคงแข็งแกร่งในกลุ่มตลาดระดับบน แต่สมรภูมิที่แท้จริงอยู่ในตลาดรถยนต์ทั่วไป ซึ่งเป็นจุดที่แบรนด์จีนกำลังเป็นฝ่ายชนะ
ไทยและเวียดนาม: บทเรียนจากภูมิภาค
ประเทศไทยซึ่งครั้งหนึ่งเคยได้รับการขนานนามว่าเป็น "ดีทรอยต์แห่งตะวันออก" กำลังเผชิญความท้าทายของตนเอง อุตสาหกรรมรถยนต์ของประเทศที่ผูกพันแน่นแฟ้นกับผู้ผลิตญี่ปุ่น ปรับตัวสู่รถ EV ได้ช้า ส่งผลให้ปัจจุบันแบรนด์จีนครองสัดส่วนประมาณ 40% ของยอดขายรถยนต์ใหม่ในเอเชียและโอเชียเนีย และ 70% ของยอดขาย EV ในเอเชียตะวันออกเฉียงใต้ รัฐบาลไทยกำลังเร่งดึงดูดให้บริษัทจีนเข้ามาผลิตในประเทศและรักษาสถานะศูนย์กลางการผลิตของภูมิภาค
ขณะที่เวียดนามกำลังสวนทางกับภาวะซบเซาของภูมิภาค ตลาดรถยนต์ของเวียดนามเติบโต 24% ในไตรมาสแรกของปี 2025 โดยได้แรงหนุนจากยอดขายรถไฮบริดและ EV ที่พุ่งขึ้น VinFast แบรนด์รถยนต์ในประเทศกลายเป็นดาวรุ่ง โดยขายรถยนต์ไฟฟ้าเต็มรูปแบบได้มากกว่า 87,000 คันในปี 2024 และได้รับประโยชน์จากการสนับสนุนอย่างแข็งแกร่งของรัฐบาลต่อการเดินทางที่เป็นมิตรต่อสิ่งแวดล้อม
ปัจจัยเศรษฐกิจและนโยบาย: บทบาทของการสนับสนุนจากรัฐบาล
นโยบายรัฐบาลเป็นปัจจัยชี้ขาดต่อพลวัตของตลาดในปัจจุบัน ในมาเลเซีย การลดภาษีและยกเว้นอากรสำหรับรถ EV ชั่วคราวช่วยกระตุ้นความต้องการ แต่มาตรการจูงใจเหล่านี้มีกำหนดสิ้นสุดในช่วงปลายปี 2025 นักวิเคราะห์อุตสาหกรรมคาดว่าความต้องการจะกลับสู่ภาวะปกติและปริมาณตลาดโดยรวมอาจลดลงตามมา อย่างไรก็ตาม คาดว่าแบรนด์ท้องถิ่นอย่าง Perodua จะยังรักษาความเป็นผู้นำได้ ด้วยราคาที่เข้าถึงง่ายและความภักดีต่อแบรนด์ที่แข็งแกร่ง
ในทางกลับกัน อินโดนีเซียกำลังเผชิญสภาพแวดล้อมที่ท้าทายกว่า การเรียกร้องให้รัฐบาลนำมาตรการจูงใจกลับมาใช้ยังไม่ได้รับการตอบสนองจนถึงขณะนี้ ธนาคารกลางปรับลดอัตราดอกเบี้ยเพื่อกระตุ้นการใช้จ่ายของผู้บริโภค แต่ดอกเบี้ยที่สูงและเงื่อนไขสินเชื่อที่เข้มงวดยังคงเป็นปัญหา รัฐบาลมุ่งเน้นสร้างอุตสาหกรรม EV ในประเทศ ซึ่งเป็นแนวทางที่มีศักยภาพ แต่การเปลี่ยนผ่านยังอยู่ในระยะเริ่มต้นและยังมีช่องว่างด้านโครงสร้างพื้นฐาน
ทั้งสองประเทศกำลังหาจุดสมดุลที่ละเอียดอ่อนระหว่างการสนับสนุนอุตสาหกรรมท้องถิ่น การดึงดูดการลงทุนจากต่างประเทศ และการรับมือผลกระทบที่พลิกโฉมตลาดจากเทคโนโลยีใหม่และการแข่งขันระดับโลก ผลลัพธ์จะกำหนดอนาคตไม่เพียงแต่ภาคยานยนต์ของทั้งสองประเทศ แต่รวมถึงตลาดรถยนต์เอเชียตะวันออกเฉียงใต้โดยรวมด้วย
อะไรจะเกิดขึ้นต่อไป? แนวโน้มปี 2025 และหลังจากนั้น
อนาคตอันใกล้ดูท้าทายสำหรับทั้งอินโดนีเซียและมาเลเซีย การคาดการณ์ชี้ว่าปริมาณตลาดโดยรวมของมาเลเซียจะลดลง 9% ในปี 2025 เมื่อความต้องการกลับสู่ภาวะปกติและการแข่งขันทวีความเข้มข้นขึ้น ส่วนอินโดนีเซียคาดว่ายอดขายรถยนต์ขนาดเล็กจะลดลง 14% โดยแรงกดดันทางเศรษฐกิจและสินเชื่อที่เข้มงวดยังคงถ่วงตลาด
อย่างไรก็ตาม ยังมีเหตุผลให้มองในแง่ดี คาดว่าตลาดยานยนต์อาเซียนโดยรวมจะฟื้นตัวและเติบโต 6% ในปี 2024 โดยมีฟิลิปปินส์และเวียดนามเป็นแรงขับเคลื่อน การใช้พลังงานไฟฟ้ากำลังได้รับแรงส่ง โดยยอดขายรถยนต์ไฟฟ้าแบตเตอรี่ (BEV) พุ่งขึ้นทั่วภูมิภาค เป้าหมายของรัฐบาลมีความทะเยอทะยาน อินโดนีเซียตั้งเป้าผลิตรถ EV 600,000 คันภายในปี 2030 ขณะที่ไทยตั้งเป้าให้การผลิตรถยนต์ปล่อยมลพิษเป็นศูนย์มีสัดส่วน 30% ภายในปีเดียวกัน
ผู้ผลิตรถยนต์จากจีน ญี่ปุ่น และเกาหลีใต้ต่างทุ่มลงทุนในการผลิตในท้องถิ่น ความร่วมมือ และรูปแบบธุรกิจใหม่ ๆ เช่น บริการสมาชิกรถยนต์และบริการเรียกรถ EV คาดว่าการแข่งขันด้านราคาจะรุนแรงขึ้น และผู้บริโภคจะได้ประโยชน์จากตัวเลือกที่หลากหลายกว่าเดิมและราคาที่เข้าถึงง่ายขึ้น
สรุป
- มาเลเซียไล่ตามอินโดนีเซียจนเกือบทัน และจากการวัดบางแบบก็แซงขึ้นเป็นตลาดรถยนต์ใหญ่ที่สุดในเอเชียตะวันออกเฉียงใต้แล้ว โดยมีแบรนด์ท้องถิ่นที่แข็งแกร่งและมาตรการจูงใจจากรัฐบาลเป็นแรงขับเคลื่อน
- ยอดขายรถยนต์ในอินโดนีเซียกำลังลดลงจากกำลังซื้อที่อ่อนแอ สินเชื่อที่เข้มงวดขึ้น และความไม่แน่นอนทางเศรษฐกิจ จนเกิดเสียงเรียกร้องให้รัฐบาลกลับมาสนับสนุนอีกครั้ง
- ผู้ผลิตรถยนต์จีน โดยเฉพาะในกลุ่ม EV กำลังเพิ่มส่วนแบ่งตลาดอย่างรวดเร็วในทั้งสองประเทศ และท้าทายความเป็นผู้นำของแบรนด์ญี่ปุ่นและแบรนด์ระดับโลก
- นโยบายรัฐบาล การผลิตในท้องถิ่น และความต้องการของผู้บริโภค เป็นปัจจัยสำคัญที่กำหนดภูมิทัศน์การแข่งขัน
- อนาคตของตลาดรถยนต์เอเชียตะวันออกเฉียงใต้จะถูกกำหนดโดยการใช้พลังงานไฟฟ้า นวัตกรรม และความสามารถในการปรับตัวให้เข้ากับแนวโน้มที่เปลี่ยนแปลงรวดเร็วของผู้เล่นทั้งในและต่างประเทศ
- อินโดนีเซียและมาเลเซียต่างเผชิญความท้าทายในปี 2025 แต่แนวโน้มระยะยาวของภูมิภาคยังเป็นบวก เมื่อเทคโนโลยีและรูปแบบธุรกิจใหม่ขับเคลื่อนการเติบโต