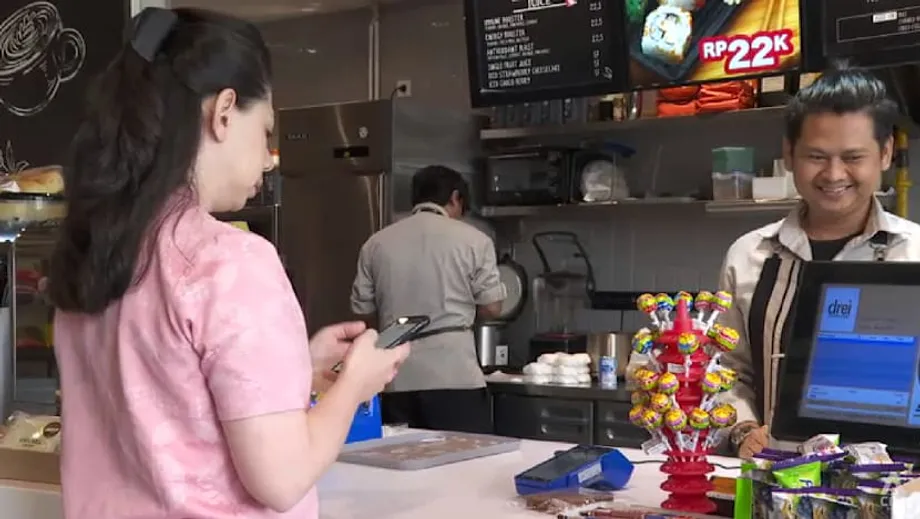
มาตรฐานคิวอาร์โค้ดของอินโดนีเซียกำลังเปลี่ยนวิธีชำระเงินของประเทศ
ทั่วอินโดนีเซีย สี่เหลี่ยมขาวดำขนาดเล็กกำลังเชื่อมเศรษฐกิจเงินสดเข้ากับเศรษฐกิจดิจิทัล Quick Response Code Indonesian Standard หรือที่รู้จักกันดีในชื่อ QRIS กลายเป็นวิธีชำระเงินหลัก ตั้งแต่อาหารอย่างโซโตหนึ่งชามไปจนถึงใบเสร็จจากห้างสรรพสินค้า ระบบนี้เริ่มใช้งานทั่วประเทศในปี 2020 โดยรวมตลาดแอปธนาคารและกระเป๋าเงินอิเล็กทรอนิกส์ที่เคยแยกส่วนเข้าด้วยกัน ด้วยคิวอาร์โค้ดเดียวที่แอปที่เข้าร่วมทุกแอปสแกนได้ การใช้งานเพิ่มขึ้นอย่างรวดเร็ว ปีที่แล้วมีธุรกรรมเกิน 6 พันล้านรายการ และคาดว่ามีผู้ใช้ราว 57 ล้านคน สะท้อนให้เห็นว่าชาวอินโดนีเซียหันมาใช้วิธีโอนเงินผ่านโทรศัพท์ที่เรียบง่ายและมีต้นทุนต่ำได้รวดเร็วเพียงใด แรงส่งนี้กำลังเปลี่ยนดุลระหว่างเครือข่ายบัตรระดับโลกกับระบบชำระเงินภายในประเทศ พร้อมเพิ่มทางเลือกให้ร้านค้าและผู้บริโภค
สารบัญ
- มาตรฐานคิวอาร์โค้ดของอินโดนีเซียกำลังเปลี่ยนวิธีชำระเงินของประเทศ
- QRIS ทำงานอย่างไร และเหตุใดจึงขยายตัวได้รวดเร็ว
- แรงเสียดทานทางการค้าและข้อถกเถียงเรื่องอธิปไตยดิจิทัล
- จากจาการ์ตาสู่ยะโฮร์และโตเกียว การสแกนคิวอาร์ขยายสู่ต่างประเทศ
- วิสาหกิจรายย่อยและขนาดกลางอยู่ใจกลางระบบ: ต้นทุนต่ำลง เข้าถึงลูกค้าได้กว้างขึ้น
- ความปลอดภัย การฉ้อโกง และการรักษาความต่อเนื่องของระบบ
- ออกแบบให้ทำงานร่วมกันได้ พร้อมบทเรียนจากอินเดียและจีน
- คิวอาร์โค้ดจะรองรับความทะเยอทะยานระดับภูมิภาคที่ใหญ่ขึ้นได้หรือไม่
- สิ่งที่ต้องจับตาในปี 2025
- สรุปโดยย่อ
QRIS ถูกออกแบบมาเพื่อแก้ปัญหาในทางปฏิบัติ ก่อนมีมาตรฐานนี้ ร้านค้าต้องแสดงคิวอาร์โค้ดหลายชุด ชุดละหนึ่งโค้ดสำหรับผู้ให้บริการกระเป๋าเงินหรือธนาคารแต่ละราย ผู้บริโภคต้องเลือกแอปให้ตรงกับโค้ด ธนาคารอินโดนีเซียและผู้ประกอบการในอุตสาหกรรมเข้ามาแทนที่ความยุ่งยากนี้ด้วยโค้ดเดียวที่ใช้ได้กับหลายแอปและผู้ให้บริการ ผลที่ได้คือต้นทุนลดลงสำหรับธุรกิจขนาดเล็ก ร้านค้ารับชำระเงินได้กว้างขึ้น และการจ่ายเงินดิจิทัลสะดวกไม่ต่างจากการยื่นเงินสด โดยไม่ต้องเสี่ยงพกเงินสดหรือซื้อเครื่องรับชำระราคาแพง ธุรกรรมจำนวนมากไม่กำหนดยอดชำระขั้นต่ำ และเงินโอนเข้าบัญชีร้านค้าได้อย่างรวดเร็ว
QRIS ทำงานอย่างไร และเหตุใดจึงขยายตัวได้รวดเร็ว
การทำธุรกรรมผ่าน QRIS มีขั้นตอนคือสแกน ยืนยัน และจ่ายเงิน ผู้ซื้อเปิดแอปธนาคารบนมือถือหรือกระเป๋าเงินอิเล็กทรอนิกส์ สแกนคิวอาร์โค้ด QRIS ของร้านค้า ตรวจสอบยอดเงิน แล้วอนุมัติการชำระเงิน เบื้องหลังผู้ให้บริการระบบสวิตชิ่งที่ได้รับใบอนุญาตและธนาคารที่เข้าร่วมจะกำหนดเส้นทางธุรกรรมและโอนเงินเข้าบัญชีร้านค้า มาตรฐานนี้สอดคล้องกับข้อกำหนดคิวอาร์สากล และสร้างขึ้นเพื่อให้ผู้ให้บริการในประเทศที่เคยแข่งขันกันด้วยรูปแบบคิวอาร์เฉพาะของตนสามารถทำงานร่วมกันได้ การทำงานร่วมกันคือหัวใจสำคัญ เพราะทำให้เกิดผลเครือข่าย จึงมีปริมาณธุรกรรมเพิ่มขึ้นถึงระดับหลายพันล้านรายการ เมื่อผู้บริโภคเห็นว่าสามารถจ่ายเงินได้ทุกที่ด้วยการสแกนแบบเดียวที่คุ้นเคย
ต้นทุนมีความสำคัญต่อการยอมรับใช้งาน การจ่ายผ่านบัตรมักต้องใช้เครื่องรับชำระและมีอัตราค่าธรรมเนียมร้านค้าราว 2 ถึง 3 เปอร์เซ็นต์ ส่วน QRIS ใช้เพียงโค้ดที่พิมพ์ออกมา และร้านค้าส่วนใหญ่เสียค่าธรรมเนียมต่ำกว่า อยู่ที่ประมาณ 0.3 เปอร์เซ็นต์ ขณะที่ร้านค้ารายย่อยมักไม่เสียค่าธรรมเนียม ความแตกต่างนี้ช่วยประหยัดได้มากสำหรับเจ้าของร้านวารุงและพ่อค้าแม่ค้าในตลาดที่มีส่วนต่างกำไรน้อย การชำระเงินอาจเสร็จเร็วกว่าเมื่อเทียบกับระบบบัตรแบบดั้งเดิม ช่วยให้ธุรกิจขนาดเล็กมีเงินหมุนเวียนดีขึ้น ประโยชน์ในทางปฏิบัติเหล่านี้ ประกอบกับการสื่อสารที่ชัดเจนจากธนาคารอินโดนีเซีย ช่วยสร้างความเชื่อมั่นและทำให้ผู้คนใช้ระบบนี้เป็นประจำ
งานวิจัยทางวิชาการเกี่ยวกับช่วงเริ่มใช้ระบบระหว่างการระบาดของโควิด-19 พบว่า นโยบายธนาคารกลางและการรับรู้ถึงความเสี่ยงจากโรคระบาดต่างมีอิทธิพลต่อความตั้งใจของผู้คนที่จะใช้ QRIS สัญญาณจากนโยบาย ซึ่งรวมถึงกฎเกณฑ์ที่ชัดเจนและการให้ความรู้แก่สาธารณชน ช่วยให้ครัวเรือนและร้านค้าทดลองใช้การชำระเงินแบบไร้สัมผัส และทำให้เกิดพฤติกรรมที่ยังคงอยู่แม้การเดินทางจะกลับมาฟื้นตัว การเปลี่ยนแปลงนี้แสดงให้เห็นว่า การออกแบบและธรรมาภิบาล ไม่ใช่แค่เทคโนโลยี เป็นปัจจัยที่กำหนดพฤติกรรมผู้บริโภคในวงกว้าง
แรงเสียดทานทางการค้าและข้อถกเถียงเรื่องอธิปไตยดิจิทัล
การเติบโตอย่างรวดเร็วทำให้ QRIS เข้าไปเกี่ยวข้องกับข้อถกเถียงทางภูมิรัฐศาสตร์ สหรัฐฯ ระบุว่า QRIS เป็นอุปสรรคทางการค้าในรายงาน National Trade Estimate ปี 2025 โดยให้เหตุผลว่าการนำระบบไปใช้จำกัดการเข้าถึงของบริษัทต่างชาติและลดความโปร่งใส ควบคู่ไปกับเครือข่ายบัตรภายในประเทศของอินโดนีเซีย (GPN) การระบุเช่นนี้เกิดขึ้นท่ามกลางคำขู่ที่จะเรียกเก็บภาษี 32 เปอร์เซ็นต์จากสินค้าของอินโดนีเซีย ซึ่งต่อมามีการระงับมาตรการไว้เพื่อเจรจา ข้อวิจารณ์มุ่งไปที่การเข้าถึงตลาดและธรรมาภิบาล ขณะที่หน่วยงานกำกับดูแลของอินโดนีเซียชี้ว่าระบบเปิดกว้างภายใต้กฎในประเทศ มีการเชื่อมโยงข้ามพรมแดนอย่างต่อเนื่อง และการประมวลผลการชำระเงินภายในประเทศบนโครงสร้างพื้นฐานในประเทศมีประโยชน์
สำหรับเจ้าหน้าที่อินโดนีเซียและนักเศรษฐศาสตร์จำนวนมาก เรื่องนี้เกี่ยวข้องกับความยืดหยุ่นของระบบไม่น้อยไปกว่าความสะดวก การประมวลผลการชำระเงินค้าปลีกภายในประเทศช่วยลดค่าธรรมเนียม ปกป้องข้อมูลธุรกรรม และลดความเสี่ยงจากความผันผวนของค่าเงิน เมื่อสามารถชำระบัญชีด้วยสกุลเงินท้องถิ่นได้ ธนาคารยังคงออกและรับบัตร Visa กับ Mastercard และเครือข่ายเหล่านี้ยังเป็นตัวเลือกหลักสำหรับธุรกรรมระหว่างประเทศจำนวนมาก ในมุมมองนี้ QRIS เข้ามาเสริม ไม่ได้แทนที่ระบบเดิม พร้อมเพิ่มทางเลือกให้ผู้บริโภคและร้านค้า
ผู้ว่าการธนาคารอินโดนีเซียอธิบายยุทธศาสตร์นี้ว่าออกแบบในระดับโลก แต่นำไปใช้ในระดับท้องถิ่น Perry Warjiyo ผู้ว่าการธนาคารอินโดนีเซีย ย้ำว่ามาตรฐานนี้ตั้งอยู่บนกรอบการทำงานที่ได้รับการยอมรับ แต่ปรับให้สอดคล้องกับเป้าหมายระดับชาติด้านการเข้าถึงบริการและประสิทธิภาพ
QRIS สร้างขึ้นบนกรอบการทำงานระหว่างประเทศ แต่ปรับให้เหมาะกับความต้องการของอินโดนีเซีย และมีบทบาทสำคัญต่อการเปลี่ยนผ่านสู่ดิจิทัล การเข้าถึงบริการทางเศรษฐกิจอย่างทั่วถึง และประสิทธิภาพ
จุดยืนของรัฐบาลผสานความต้องการมีอธิปไตยทางดิจิทัลเข้ากับความพร้อมในการร่วมมือ หน่วยงานกำกับดูแลส่งสัญญาณว่าผู้ประกอบการต่างชาติสามารถเข้าร่วมระบบนิเวศได้ หากปฏิบัติตามพันธกรณีเพื่อประโยชน์สาธารณะเช่นเดียวกับบริษัทในประเทศ ความสมดุลนี้สะท้อนแนวโน้มที่กว้างขึ้นในเอเชียตะวันออกเฉียงใต้ ที่ต้องการประมวลผลการชำระเงินค้าปลีกภายในประเทศมากขึ้น พร้อมเปิดทางเชื่อมโยงข้ามพรมแดนที่เอื้อต่อการท่องเที่ยวและการค้า
จากจาการ์ตาสู่ยะโฮร์และโตเกียว การสแกนคิวอาร์ขยายสู่ต่างประเทศ
QRIS ไม่ได้เป็นเพียงมาตรฐานภายในประเทศอีกต่อไป อินโดนีเซียเชื่อมระบบคิวอาร์ของตนกับพันธมิตรในมาเลเซีย ไทย และสิงคโปร์แล้ว ทำให้นักเดินทางชาวอินโดนีเซียใช้แอปเดิมสแกนจ่ายเงินในต่างประเทศได้ และนักท่องเที่ยวก็ใช้แอปของตนจ่ายเงินในอินโดนีเซียได้เช่นกัน ข้อดีนั้นเข้าใจง่าย นักเดินทางใช้แอปที่คุ้นเคย ร้านค้าได้รับเงินเป็นสกุลเงินท้องถิ่น และชำระบัญชีระหว่างคู่สกุลเงินท้องถิ่นโดยไม่ต้องแปลงสกุลเงินผ่านบัตร สำหรับร้านค้าขนาดเล็กใกล้แหล่งท่องเที่ยว นี่คือช่องทางเข้าถึงลูกค้ากลุ่มใหม่โดยไม่ต้องซื้ออุปกรณ์หรือปรับราคา
ในเดือนสิงหาคม 2025 ธนาคารอินโดนีเซียและพันธมิตรญี่ปุ่นเปิดตัวการรองรับ QRIS ในญี่ปุ่นระยะแรก ผู้ใช้ชาวอินโดนีเซียสามารถชำระเงินกับร้านค้าที่ร่วมรายการบางแห่ง ด้วยการสแกนโค้ด JPQR Global ของญี่ปุ่นผ่านแอปในประเทศจากธนาคารและกระเป๋าเงินอิเล็กทรอนิกส์รายใหญ่ แผนคือขยายจำนวนร้านค้าที่รองรับและเปิดทางให้การชำระเงินได้ทั้งสองทิศทางมากขึ้น เพื่อสนับสนุนการท่องเที่ยวและการค้าของธุรกิจขนาดเล็กระหว่างสองประเทศ ความร่วมมือนี้เชื่อมโยงสมาคมระบบการชำระเงินของอินโดนีเซียกับองค์กรภาคอุตสาหกรรมของญี่ปุ่น ภายใต้การกำกับดูแลของหน่วยงานที่เกี่ยวข้อง
อินโดนีเซียกำลังทดสอบการเชื่อมต่อกับจีนด้วย โครงการนำร่องที่ UnionPay International และผู้ให้บริการระบบสวิตชิ่งของอินโดนีเซียเป็นผู้นำ เปิดให้ผู้ใช้บางส่วนจ่ายเงินกับร้านค้าที่เข้าร่วมในแต่ละประเทศผ่านแอปจากประเทศของตน จุดสำคัญคือการชำระบัญชีด้วยสกุลเงินท้องถิ่น ได้แก่ หยวนในจีนและรูเปียห์ในอินโดนีเซีย ซึ่งช่วยลดขั้นตอนและค่าใช้จ่ายในการแปลงเงิน โครงการนี้อยู่ภายใต้การกำกับดูแลของธนาคารกลางทั้งสองแห่ง และคาดว่าจะขยายผลหลังเสร็จสิ้นการทดสอบ
Filianingsih Hendarta รองผู้ว่าการธนาคารอินโดนีเซีย กล่าวว่า การเตรียมความพร้อมสำหรับการเชื่อมต่อกับจีนคืบหน้าไปมาก โดยงานด้านเทคนิคและธุรกิจกำลังเดินหน้าไปสู่การเปิดใช้งาน
ความร่วมมือเพื่อขยาย QRIS ในจีนกำลังคืบหน้าไปในทางที่ดี โดยมีการลงนามข้อตกลงเพื่อสรุปแนวทางด้านธุรกิจ เทคนิค และการดำเนินงาน ให้สามารถนำระบบไปใช้ได้อย่างราบรื่น
การเชื่อมต่อเหล่านี้มีเป้าหมายทำให้การเดินทางทั่วไป การใช้จ่ายของนักศึกษา และการซื้อสินค้าข้ามพรมแดนมูลค่าน้อยสะดวกไม่ต่างจากการจ่ายเงินภายในประเทศ ข้อมูลจากเมืองชายแดนบ่งชี้ว่า นักท่องเที่ยวชาวมาเลเซียอายุน้อยในพื้นที่อย่างบาตัมเริ่มใช้การสแกนคิวอาร์เป็นวิธีชำระเงินหลักแล้ว หากขยายการเชื่อมต่อไปยังตลาดอย่างอินเดีย ซาอุดีอาระเบีย ญี่ปุ่นในวงกว้าง และเกาหลีใต้ คิวอาร์โค้ดอาจกลายเป็นช่องทางทั่วไปสำหรับการชำระเงินมูลค่าต่ำในหลายพื้นที่ของเอเชีย
วิสาหกิจรายย่อยและขนาดกลางอยู่ใจกลางระบบ: ต้นทุนต่ำลง เข้าถึงลูกค้าได้กว้างขึ้น
ผลกระทบสำคัญของ QRIS ตกอยู่กับวิสาหกิจรายย่อย ขนาดย่อม และขนาดกลาง ปัจจุบันอินโดนีเซียมีจุดรับชำระเงินผ่าน QRIS หลายสิบล้านแห่ง โดยส่วนใหญ่เป็นวิสาหกิจรายย่อยและขนาดกลาง สำหรับผู้ค้ารายเล็ก โค้ดที่พิมพ์ออกมาใช้แทนเครื่องรับชำระเงิน ณ จุดขาย และเชื่อมต่อโดยตรงกับบัญชีธนาคารหรือกระเป๋าเงิน เงินเข้าบัญชีรวดเร็ว กระทบยอดง่าย และลดความเสี่ยงจากการจัดการเงินสด ค่าธรรมเนียมที่ต่ำกว่าการชำระผ่านบัตรทำให้ผู้ขายที่เคยรับเฉพาะเงินสดสามารถรับเงินดิจิทัลได้จริง การเปลี่ยนแปลงนี้ส่งผลต่อการทำธุรกิจในแต่ละวัน ตั้งแต่แผงขายผลไม้ในมากัสซาร์ไปจนถึงร้านผ้าบาติกในโซโล
QRIS ยังสนับสนุนการเข้าถึงบริการทางการเงินอย่างทั่วถึง ด้วยการจูงใจให้ธุรกิจนอกระบบเข้าสู่ระบบการเงินที่เป็นทางการ ข้อมูลธุรกรรมใหม่ช่วยให้ผู้ให้กู้ประเมินความเสี่ยงของร้านค้ารายเล็กที่ไม่มีหลักประกันหรือประวัติเครดิตได้ ส่วนบริการต่อยอดของมาตรฐานนี้ เช่น การโอนเงินผ่านคิวอาร์และบริการฝากหรือถอนเงินสดผ่านตัวแทน ช่วยให้ผู้ที่อยู่ห่างไกลจากสาขาโอนเงินและชำระเงินได้ ในช่วงการระบาด หลายครัวเรือนและร้านค้ารายย่อยทดลองใช้คิวอาร์เพราะใช้ง่ายและลดการสัมผัส และพฤติกรรมนั้นก็ยังคงอยู่
ผลกระทบต่อเศรษฐกิจมหภาคเห็นได้จากตัวเลขการเติบโต ข้อมูลอุตสาหกรรมจนถึงปี 2024 แสดงให้เห็นว่าธุรกรรมเติบโตเกิน 200 เปอร์เซ็นต์ต่อปีในหลายเดือน จำนวนผู้ใช้เพิ่มเกิน 50 ล้านคน และจำนวนร้านค้าทะลุ 33 ล้านแห่ง นักวิเคราะห์เชื่อมโยงการพุ่งขึ้นนี้กับโครงสร้างพื้นฐานการชำระเงินที่มีเสถียรภาพ การรณรงค์ให้ความรู้อย่างต่อเนื่อง และสัดส่วนเจ้าของสมาร์ตโฟนที่เพิ่มขึ้น เมื่อมีการใช้งานแพร่หลายขึ้น การใช้จ่ายของนักท่องเที่ยวก็เข้าสู่ระบบดิจิทัลได้ง่ายขึ้น ซึ่งอาจช่วยกระตุ้นเศรษฐกิจท้องถิ่นในแหล่งท่องเที่ยวที่ดึงดูดผู้มาเยือนจากภูมิภาค
ความปลอดภัย การฉ้อโกง และการรักษาความต่อเนื่องของระบบ
การขยายระบบชำระเงินแบบเรียลไทม์ย่อมมาพร้อมความเสี่ยง ชาวอินโดนีเซียรายงานความกังวลเรื่องกลโกงที่เพิ่มขึ้น และมีเพียงส่วนน้อยที่ระบุว่าตนมั่นใจว่าจะไม่ตกเป็นเหยื่อการฉ้อโกง ธนาคารและบริษัทชำระเงินกำลังเร่งใช้การยืนยันตัวตนที่เข้มงวดขึ้นและการประเมินความเสี่ยงฉ้อโกงแบบเรียลไทม์ ซึ่งบางครั้งใช้แมชชีนเลิร์นนิงช่วยวิเคราะห์ การแบ่งปันข้อมูลข่าวกรองเกี่ยวกับการฉ้อโกงช่วยตรวจจับรูปแบบที่เกิดขึ้นในหลายสถาบันได้ การประสานงานจากส่วนกลางมีความสำคัญ เพื่อให้สามารถระงับหรือเปลี่ยนเส้นทางการโอนที่มีความเสี่ยงสูงได้อย่างรวดเร็วก่อนเงินออกจากระบบ
ความน่าเชื่อถือของระบบเป็นอีกบททดสอบเมื่อปริมาณธุรกรรมพุ่งสูงขึ้น สัดส่วนธุรกรรมที่เพิ่มขึ้นไหลผ่านผู้ให้บริการหลายราย แทนที่จะอยู่ภายในธนาคารเดียว ทำให้โครงสร้างพื้นฐานการสวิตชิ่งและการชำระบัญชีระดับชาติมีความสำคัญมากขึ้น การกระจุกตัวนี้เพิ่มความเสี่ยงด้านการจัดการขีดความสามารถและการป้องกันภัยไซเบอร์ หน่วยงานกำกับดูแลปรับอัตราค่าธรรมเนียมร้านค้าเพื่อคุ้มครองผู้ค้ารายเล็ก และปรับปรุงกฎเกณฑ์เมื่อ QRIS กลายเป็นวิธีชำระเงินหลัก ณ จุดขาย การลงทุนในระบบสำรอง การทดสอบภาวะวิกฤต และกระบวนการจัดการข้อพิพาทที่ชัดเจน จะกำหนดระดับความเชื่อมั่นเมื่อ QRIS ขยายไปต่างประเทศและรองรับกรณีใช้งานที่ซับซ้อนขึ้น
ผู้เชี่ยวชาญเสนอกรอบง่ายๆ สำหรับการเติบโตอย่างปลอดภัย ได้แก่ การกำกับดูแลให้กฎเกณฑ์ชัดเจน ความมั่นคงปลอดภัยไซเบอร์ที่รับมือภัยคุกคามได้ การคุ้มครองผู้บริโภคที่ใช้งานง่าย การประสานงานข้ามพรมแดนเพื่อให้มาตรฐานสอดคล้องกัน และความร่วมมือระหว่างธนาคาร บริษัทฟินเทค และหน่วยงานบังคับใช้กฎหมาย องค์ประกอบเหล่านี้ช่วยลดการแลกเปลี่ยนระหว่างความเร็วกับความปลอดภัย และช่วยให้ระบบรับมือกับแรงกระแทกได้
ออกแบบให้ทำงานร่วมกันได้ พร้อมบทเรียนจากอินเดียและจีน
ความสำเร็จของ QRIS ไม่ได้อยู่ที่เทคโนโลยีใหม่ล้ำสมัย แต่อยู่ที่การกำหนดมาตรฐาน ก่อนปี 2020 ระบบคิวอาร์ของอินโดนีเซียกระจัดกระจาย แต่ละกระเป๋าเงินหรือธนาคารใช้โค้ดและระบบรับชำระเงินของตนเอง QRIS เข้ามาแทนที่ด้วยรูปแบบมาตรฐานเดียวที่แอปซึ่งได้รับใบอนุญาตทุกแอปสแกนได้ และร้านค้าที่ได้รับอนุมัติทุกรายรับชำระได้ แนวทางนี้คล้ายกับความสำเร็จของ UPI ในอินเดีย ซึ่งใช้โมเดลที่หน่วยงานกำกับดูแลเป็นผู้นำเพื่อบังคับให้แอปและธนาคารที่แข่งขันกันทำงานร่วมกันได้ ประสบการณ์ของจีนเริ่มต้นต่างออกไป โดยซูเปอร์แอปเอกชนเป็นผู้นำ ก่อนที่หน่วยงานกำกับดูแลจะเข้ามากำหนดมาตรฐานและส่งธุรกรรมผ่านโครงสร้างพื้นฐานระดับชาติมากขึ้น อินโดนีเซียหยิบยืมแนวทางจากทั้งสองประเทศ โดยให้ความสำคัญกับการเข้าถึงบริการและต้นทุน พร้อมคงจุดเชื่อมต่อสำหรับพันธมิตรระดับโลก
QRIS ยังทำงานควบคู่กับระบบชำระเงินอื่นๆ การโอนเงินระหว่างธนาคารค้าปลีกในประเทศดำเนินการผ่านระบบอย่าง BI-FAST และยังมีการพัฒนารูเปียห์ดิจิทัลสำหรับการใช้งานระหว่างสถาบัน เพื่อยกระดับระบบชำระบัญชีหลัก เป้าหมายไม่ใช่การแทนที่รูเปียห์หรือเครือข่ายบัตร แต่เป็นการผสาน QRIS เข้ากับระบบที่กว้างขึ้น ซึ่งแต่ละช่องทางทำหน้าที่ได้ดีที่สุดและเชื่อมต่อกับพันธมิตรต่างประเทศได้ ธรรมาภิบาลที่ชัดเจนและมาตรฐานทางเทคนิคแบบเปิดช่วยเปิดทางให้เกิดกรณีใช้งานใหม่ โดยไม่ทำให้ประสบการณ์ของผู้ใช้แตกแยก
ปัจจัยด้านพฤติกรรมก็สำคัญเช่นกัน งานวิจัยจากการสำรวจในช่วงการระบาดชี้ว่า การรับรู้ถึงบทบาทของนโยบายธนาคารกลางและความต้องการหลีกเลี่ยงความเสี่ยงด้านสุขภาพเป็นแรงจูงใจที่สำคัญที่สุดในการทดลองใช้ QRIS เหนือกว่าปัจจัยทั่วไปที่ส่งผลต่อการยอมรับเทคโนโลยี การสื่อสาร การนำร้านค้าเข้าร่วมระบบ และขั้นตอนใช้งานที่เรียบง่ายช่วยเปลี่ยนการทดลองใช้ให้เป็นพฤติกรรมประจำ เมื่อเครือข่ายมีสถานที่รับชำระเงินมากพอ ความสะดวกก็จะยิ่งส่งเสริมให้มีการใช้งานมากขึ้น
คิวอาร์โค้ดจะรองรับความทะเยอทะยานระดับภูมิภาคที่ใหญ่ขึ้นได้หรือไม่
นักยุทธศาสตร์บางคนมองว่า QRIS เป็นบทเรียนสำหรับประเทศที่ต้องการมีอิสระทางการเงินมากขึ้น เครือข่ายบัตรและเครือข่ายส่งข้อความ SWIFT ครองตลาดการชำระเงินข้ามพรมแดน และจะยังมีบทบาทหลักในธุรกรรมมูลค่าสูง อย่างไรก็ตาม การเชื่อมต่อคิวอาร์สำหรับการค้าปลีกเป็นอีกแนวทางหนึ่งสำหรับการชำระเงินของผู้บริโภคมูลค่าต่ำ หากกลุ่มประเทศกำหนดมาตรฐานและเชื่อมระบบคิวอาร์เข้าด้วยกัน ก็สามารถส่งธุรกรรมจากนักท่องเที่ยวและร้านค้ารายเล็กผ่านระบบภายในประเทศ พร้อมชำระบัญชีด้วยสกุลเงินท้องถิ่นได้ วิธีนี้ช่วยลดต้นทุน ลดอุปสรรคจากการแลกเปลี่ยนเงินตราต่างประเทศ และเก็บข้อมูลไว้ภายในประเทศ แนวคิดนี้สอดคล้องกับโครงการที่กำลังดำเนินอยู่ในเอเชียเพื่อเชื่อมระบบชำระเงินทันที และการทดลองชำระบัญชีด้วยสกุลเงินดิจิทัลระหว่างธนาคารกลาง
โมเดลของอินโดนีเซียแสดงให้เห็นว่าต้องมีองค์ประกอบใดบ้างจึงจะไปถึงจุดนั้น ได้แก่ มาตรฐานที่ทำงานร่วมกันได้ การนำโดยธนาคารกลาง และระบบนิเวศที่พร้อมกำหนดกฎร่วมกันขณะแข่งขันกันด้านบริการ หากมีเศรษฐกิจอื่นนำแนวทางคล้ายกันไปใช้มากขึ้นและทำให้การเชื่อมต่อเป็นแบบต่างตอบแทน ภูมิภาคนี้ก็อาจสร้างเครือข่ายระบบคิวอาร์ที่เสริมเครือข่ายระดับโลก แทนที่จะแทนที่เครือข่ายเหล่านั้น ซึ่งยังคงรองรับธุรกรรมการเงินระหว่างสถาบันขนาดใหญ่
สิ่งที่ต้องจับตาในปี 2025
ตัวชี้วัดหลายประการจะบอกให้เห็นว่า QRIS จะไปได้ไกลเพียงใด ประการแรกคือความเร็วในการขยายระบบในญี่ปุ่นและขนาดของโครงการนำร่องที่เชื่อมกับจีน รวมถึงจำนวนร้านค้าที่รองรับและสัดส่วนธุรกรรมที่ชำระบัญชีด้วยคู่สกุลเงินท้องถิ่น ประการที่สองคือผลการหารือด้านการค้ากับสหรัฐฯ และการปรับกฎการเข้าถึงสำหรับผู้ให้บริการต่างชาติ ซึ่งอาจส่งผลต่อความเต็มใจของประเทศอื่นที่จะเชื่อมต่อกับ QRIS ประการที่สามคือความพยายามลดช่องว่างการใช้งานระหว่างจังหวัดต่างๆ ของอินโดนีเซีย เพื่อให้พื้นที่ทางตะวันออกของหมู่เกาะตามทันชวาซึ่งมีร้านค้ารองรับหนาแน่น ประการที่สี่คือความพร้อมของระบบป้องกันการฉ้อโกง การระงับข้อพิพาท และความน่าเชื่อถือของบริการในช่วงที่มีการเดินทางสูง สุดท้ายคือการรักษาสมดุลระหว่างค่าธรรมเนียมร้านค้าที่ต่ำกับการลงทุนที่จำเป็นต่อความแข็งแกร่งของระบบสวิตชิ่งและการชำระบัญชีระดับชาติ เมื่อปริมาณธุรกรรมเพิ่มขึ้นสู่ระดับหลายหมื่นล้านรายการ
สรุปโดยย่อ
- QRIS รวมระบบชำระเงินด้วยคิวอาร์ของอินโดนีเซียเป็นหนึ่งเดียวในปี 2020 ช่วยผลักดันให้มีธุรกรรมมากกว่า 6 พันล้านรายการในปีที่แล้ว และมีผู้ใช้ประมาณ 57 ล้านคน
- ค่าธรรมเนียมต่ำและการเริ่มใช้งานที่ง่ายทำให้ QRIS เป็นที่นิยมในกลุ่มวิสาหกิจรายย่อยและขนาดกลาง โดยมีร้านค้าเข้าร่วมทั่วประเทศหลายสิบล้านแห่ง
- สหรัฐฯ ระบุว่า QRIS เป็นอุปสรรคทางการค้า แม้การเจรจายังคงดำเนินต่อไป และเครือข่ายบัตรยังให้บริการธุรกรรมระหว่างประเทศ
- การใช้งานข้ามพรมแดนเชื่อมอินโดนีเซียกับมาเลเซีย ไทย และสิงคโปร์แล้ว พร้อมเปิดใช้งานระยะแรกในญี่ปุ่นและมีโครงการนำร่องกับจีนที่ใช้การชำระบัญชีด้วยสกุลเงินท้องถิ่น
- ผู้บริหารธนาคารอินโดนีเซียระบุว่า QRIS ใช้กรอบการทำงานระหว่างประเทศ พร้อมตอบโจทย์เป้าหมายระดับชาติด้านการเข้าถึงบริการ ประสิทธิภาพ และความยืดหยุ่น
- ความปลอดภัยและความน่าเชื่อถือยังเป็นเรื่องสำคัญ โดยอุตสาหกรรมกำลังมุ่งสู่การยืนยันตัวตนที่เข้มงวดขึ้น การแบ่งปันข้อมูลข่าวกรองด้านการฉ้อโกง และการประเมินความเสี่ยงแบบเรียลไทม์
- นักวิเคราะห์มองว่าการเชื่อมต่อคิวอาร์เป็นช่องทางที่ใช้งานได้จริงสำหรับการชำระเงินค้าปลีกทั่วเอเชีย โดยช่วยเสริม ไม่ใช่แทนที่ เครือข่ายระดับโลก