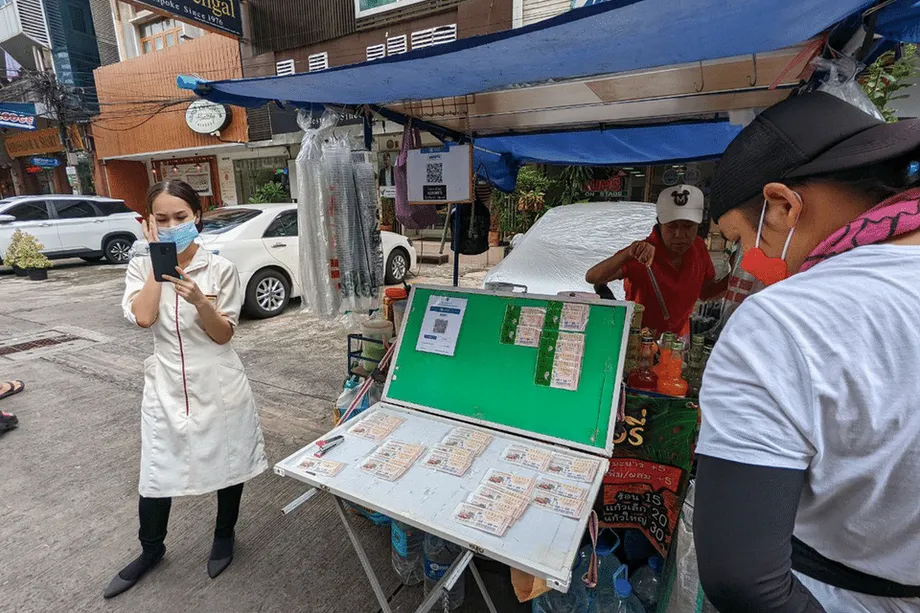
ปรับพฤติกรรมซื้อหวยรายสัปดาห์ให้เป็นเงินออม
ไทยกำลังเตรียมเปิดทางให้ผู้ซื้อสลากนำเงินที่เสียไปมาเปลี่ยนเป็นเงินออมในอนาคต รัฐบาลเปิดเผยนโยบายใหม่ที่จะเปลี่ยนเงินที่ใช้ซื้อสลากดิจิทัลแล้วไม่ถูกรางวัลให้เป็นเงินออมเพื่อวัยเกษียณ แผนดังกล่าวซึ่งผลักดันโดยเอกนิติ นิติทัณฑ์ประภาศ รองนายกรัฐมนตรีและรัฐมนตรีว่าการกระทรวงการคลัง มีกำหนดเริ่มใช้ภายในสี่เดือน นโยบายนี้เป็นส่วนหนึ่งของความพยายามในวงกว้างเพื่อส่งเสริมการออมภาคครัวเรือนในสังคมสูงวัย และเปลี่ยนกิจกรรมยามว่างยอดนิยมให้ช่วยสร้างความมั่นคงทางการเงินระยะยาว
สารบัญ
- ปรับพฤติกรรมซื้อหวยรายสัปดาห์ให้เป็นเงินออม
- วิธีเปลี่ยนเงินค่าหวยเป็นเงินออม
- ผู้ฝากเงินเข้าถึงเงินได้อย่างไรและเมื่อใด
- จำกัดเฉพาะช่องทางดิจิทัล ตรวจสอบตัวตน และคุ้มครองผู้บริโภค
- แตกต่างจากสลากเกษียณภายใต้กองทุนการออมแห่งชาติอย่างไร
- ความคืบหน้าด้านกฎหมายของสลากเกษียณ
- เหตุใดรัฐบาลจึงดำเนินการในเวลานี้
- ที่มาของเงินและการบริหารกองทุน
- เสียงตอบรับจากประชาชนและประเด็นที่ยังต้องพิจารณา
- มุมมองจากต่างประเทศและอิทธิพลที่อาจเกิดขึ้น
- สิ่งที่จะเกิดขึ้นต่อจากนี้
- ประเด็นสำคัญ
โครงการเปลี่ยนเงินค่าหวยเป็นเงินออมนี้จะดำเนินควบคู่กับ แต่แยกจากสลากเกษียณรูปแบบใหม่ภายใต้กองทุนการออมแห่งชาติ (NSF) สลากเกษียณเป็นการออกรางวัลรายสัปดาห์ โดยสลากทุกใบจะกลายเป็นเงินออมที่คืนให้เมื่อผู้ซื้อถึงวัยเกษียณ ไม่ว่าจะถูกรางวัลหรือไม่ก็ตาม ทั้งสองโครงการมีเป้าหมายร่วมกันในการเปลี่ยนการซื้อสลากเป็นประจำให้กลายเป็นหลักประกันระยะยาวสำหรับวัยชรา โดยไม่ส่งเสริมให้เล่นการพนันมากขึ้น
เจ้าหน้าที่ระบุว่าโครงการเปลี่ยนเงินค่าหวยเป็นเงินออมพร้อมดำเนินการแล้วทั้งด้านกฎหมายและเทคโนโลยี โดยจะใช้แพลตฟอร์มดิจิทัลเป๋าตังของรัฐบาลเพื่อจับคู่การซื้อแต่ละครั้งกับตัวตนที่ผ่านการยืนยัน และนำเงินเข้าบัญชีผู้ซื้อ เป้าหมายเรียบง่ายคือ หากสลากไม่ถูกรางวัล เงินส่วนหนึ่งจากยอดซื้อที่กำหนดไว้จะไม่สูญเปล่า แต่จะถูกเก็บไว้ในรูปแบบการออมที่มีกฎเกณฑ์คล้ายกองทุนรวมเพื่อการเลี้ยงชีพของไทย
วิธีเปลี่ยนเงินค่าหวยเป็นเงินออม
ภายใต้โครงการใหม่นี้ เงินส่วนหนึ่งจากราคาสลากดิจิทัลที่ไม่ถูกรางวัลจะถูกโอนเข้าบัญชีออมทรัพย์ของผู้ซื้อโดยอัตโนมัติ เงินจะอยู่ในกองทุนที่ใช้หลักเกณฑ์การลงทุนแบบระมัดระวัง โดยสามารถถอนเงินได้ตั้งแต่อายุ 55 ปี ซึ่งเป็นเกณฑ์อายุที่ผู้ฝากเงินชาวไทยซึ่งใช้กองทุนรวมเพื่อการเลี้ยงชีพคุ้นเคย กระทรวงการคลังส่งสัญญาณว่า ความปลอดภัยและการรักษาเงินต้นจะเป็นหลักการสำคัญ
รัฐบาลมีแผนจัดสรรเงินจากส่วนแบ่งรายได้ของสลากที่มีอยู่เพื่อสนับสนุนเงินออมส่วนนี้ โดยเงินส่วนที่ปัจจุบันจัดสรรให้สำนักงานสลากกินแบ่งรัฐบาลจะช่วยเป็นทุนสำหรับโอนเข้าบัญชีผู้ซื้อ วิธีนี้เป็นการจัดสรรรายได้จากสลากบางส่วนกลับไปให้ผู้เล่นในรูปแบบเงินออมระยะยาว แทนที่จะใช้เพื่อการบริหารจัดการเพียงอย่างเดียว
ผู้ฝากเงินเข้าถึงเงินได้อย่างไรและเมื่อใด
ผู้เข้าร่วมสามารถเริ่มถอนเงินได้เมื่ออายุครบ 55 ปี ผู้ที่มีอายุ 56 ปีขึ้นไปยังสามารถออมเงินเพิ่มได้อีกห้าปี ยอดเงินสะสมสามารถใช้เป็นหลักประกันเงินกู้ได้ ซึ่งมีเป้าหมายเพื่อให้เข้าถึงสภาพคล่องโดยไม่ต้องถอนเงินออมก่อนกำหนด วิธีนี้อาจช่วยให้ครัวเรือนรับมือกับเหตุฉุกเฉินได้ โดยยังคงรักษาเป้าหมายการออมเพื่อวัยเกษียณไว้
หน่วยงานรัฐย้ำชัดว่าโครงการนี้มีเป้าหมายส่งเสริมการออม ไม่ใช่กระตุ้นการพนัน โดยครอบคลุมเฉพาะสลากดิจิทัลที่ซื้อผ่านเป๋าตัง ซึ่งช่วยให้ติดตามรายการ ตรวจสอบตัวตน และโอนเงินเข้าบัญชีที่ถูกต้องโดยอัตโนมัติได้ สลากแบบกระดาษยังไม่อยู่ในขอบเขตของโครงการ อย่างน้อยในช่วงเริ่มต้น เนื่องจากไม่สามารถจับคู่กับผู้ฝากเงินที่ผ่านการยืนยันตัวตนได้อย่างน่าเชื่อถือแบบเรียลไทม์
จำกัดเฉพาะช่องทางดิจิทัล ตรวจสอบตัวตน และคุ้มครองผู้บริโภค
เป๋าตังเป็นแอปพลิเคชันที่รัฐสนับสนุน ใช้สำหรับชำระเงินให้รัฐบาล รับสวัสดิการ และซื้อสลากดิจิทัลอย่างเป็นทางการ แอปเชื่อมโยงการซื้อกับบัญชีผู้ใช้ที่ผ่านการยืนยันตัวตนและผูกกับบัญชีธนาคาร โครงสร้างพื้นฐานนี้ช่วยลดความเสี่ยงจากการฉ้อโกง ทำให้การรายงานข้อมูลง่ายขึ้น และเปิดทางให้โอนเงินออมโดยอัตโนมัติเมื่อสลากไม่ถูกรางวัล
การจำกัดโครงการไว้เฉพาะการซื้อผ่านช่องทางดิจิทัลทำให้รัฐบาลมีข้อมูลธุรกรรมที่ตรวจสอบย้อนหลังได้อย่างครบถ้วน อีกทั้งยังช่วยคุ้มครองผู้บริโภค เพราะผู้ดูแลสามารถติดตามรูปแบบการใช้จ่ายที่ผิดปกติและกำหนดมาตรการป้องกันได้หากจำเป็น ทั้งนี้ยังต้องปฏิบัติตามข้อกำหนดด้านความเป็นส่วนตัวของข้อมูล และคาดว่ากฎของโครงการจะระบุวิธีใช้ จัดเก็บ และคุ้มครองข้อมูลส่วนบุคคล
ข้อแลกเปลี่ยนประการหนึ่งคือ ผู้ซื้อสลากแบบกระดาษจะไม่ได้รับเงินออมส่วนนี้ ผู้กำหนดนโยบายให้เหตุผลว่าในระยะแรกต้องใช้ระบบดิจิทัลเพื่อให้มั่นใจในความถูกต้องและป้องกันการใช้สิทธิในทางที่ผิด ในอนาคตอาจพิจารณาเพิ่มช่องทางอื่น หากสามารถแก้ปัญหาการตรวจสอบได้โดยไม่ลดทอนมาตรการคุ้มครอง
แตกต่างจากสลากเกษียณภายใต้กองทุนการออมแห่งชาติอย่างไร
การนำเงินจากสลากดิจิทัลที่ไม่ถูกรางวัลมาเป็นเงินออมเป็นคนละโครงการกับสลากเกษียณที่กำลังผลักดันให้มีขึ้นตามกฎหมายภายใต้กองทุนการออมแห่งชาติ สำหรับสลากเกษียณ สลากแต่ละใบจะเป็นเงินออมตั้งแต่เริ่มต้น ราคาฉบับละ 50 บาท มีแผนออกผลรางวัลทุกวันศุกร์ เวลา 17.00 น. โดยมีรางวัลใหญ่ 5 รางวัล รางวัลละ 1 ล้านบาท และรางวัลที่สอง 10,000 รางวัล รางวัลละ 1,000 บาท เงินรางวัลจะโอนเข้าบัญชีธนาคารที่ผูกกับพร้อมเพย์
สำหรับผู้ที่ไม่ถูกรางวัล เงินทุกบาทที่ใช้ซื้อสลากจะกลายเป็นเงินออมในกองทุนการออมแห่งชาติ และจะได้รับคืนพร้อมผลตอบแทนจากการลงทุนเมื่ออายุครบ 60 ปี จำกัดการซื้อไม่เกิน 3,000 บาทต่อคนต่อเดือน เพื่อให้เกิดความเป็นธรรมและป้องกันไม่ให้ผู้ซื้อที่มีฐานะร่ำรวยกว่าสะสมสลากไว้มากเกินไป ผู้ที่อายุเกิน 60 ปียังเข้าร่วมได้ หากยอมรอสิบปีก่อนถอนเงิน ผู้กำหนดนโยบายยังอยู่ระหว่างพิจารณาทางเลือกให้ถอนเงินก่อนกำหนดได้ในวงจำกัดตามกฎกระทรวง เช่น การถอนบางส่วนเพื่อเป็นค่ารักษาพยาบาล
ความคืบหน้าด้านกฎหมายของสลากเกษียณ
ก่อนหน้านี้คณะรัฐมนตรีเห็นชอบการแก้ไขกฎหมายกองทุนการออมแห่งชาติเพื่อเปิดทางให้มีสลากเกษียณ ต่อมาสภาผู้แทนราษฎรได้ผ่านร่างกฎหมายด้วยเสียงสนับสนุนอย่างท่วมท้น ขณะนี้ร่างกฎหมายกำลังเข้าสู่การพิจารณาของวุฒิสภาและการออกกฎระเบียบที่เกี่ยวข้อง เจ้าหน้าที่ระบุว่าคาดว่าจะเริ่มดำเนินโครงการได้ในไตรมาสที่สี่ของปีนี้ หากขั้นตอนสุดท้ายเสร็จสิ้นตามกำหนด เมื่อกระบวนการทางกฎหมายแล้วเสร็จ กองทุนการออมแห่งชาติจะเผยแพร่รายละเอียดการดำเนินงานเกี่ยวกับคุณสมบัติผู้เข้าร่วม การจ่ายรางวัล และเงื่อนไขการถอนเงินก่อนกำหนด
เหตุใดรัฐบาลจึงดำเนินการในเวลานี้
ไทยกำลังเผชิญการเปลี่ยนผ่านสู่สังคมสูงวัยอย่างรวดเร็ว ขณะที่การออมของครัวเรือนยังไม่ทั่วถึง แรงงานจำนวนมากเข้าออกจากงานนอกระบบที่ไม่มีเงินบำนาญ หลายครัวเรือนพึ่งพาเบี้ยยังชีพผู้สูงอายุจากรัฐและความช่วยเหลือจากครอบครัว ซึ่งอาจมีไม่เพียงพอ ขณะเดียวกัน การซื้อสลากฝังรากลึกในชีวิตประจำวัน และมีการใช้จ่ายกับทั้งสลากถูกกฎหมายและหวยใต้ดินอย่างแพร่หลาย
เจ้าหน้าที่ต้องการดึงเงินส่วนหนึ่งจากการใช้จ่ายเป็นประจำนี้ไปเปลี่ยนเป็นเงินออมที่จะติดตามผู้ซื้อไปจนถึงวัยชรา การเปลี่ยนเงินจากสลากดิจิทัลที่ไม่ถูกรางวัลทำหน้าที่เป็นแรงจูงใจเล็กน้อย เงินที่เคยสูญไปจะกลายเป็นเงินสะสมที่เพิ่มพูนขึ้น ช่วยเสริมรายได้หลังเกษียณหรือใช้เป็นหลักประกันยามลำบาก ส่วนสลากเกษียณต่อยอดแนวคิดนี้ไปอีกขั้น ด้วยการทำให้สลากทุกใบเป็นเงินฝากตั้งแต่วันแรก พร้อมโอกาสลุ้นรับรางวัลเพิ่มเติม
เผ่าภูมิ โรจนสกุล รัฐมนตรีช่วยว่าการกระทรวงการคลัง อธิบายสลากเกษียณของกองทุนการออมแห่งชาติด้วยถ้อยคำเรียบง่ายที่สะท้อนเจตนารมณ์ของนโยบาย
เป็นการออมอย่างมีแบบแผน ไม่ใช่การพนัน
เจ้าหน้าที่กระทรวงการคลัง รวมถึงเอกนิติ นิติทัณฑ์ประภาศ รองนายกรัฐมนตรี ระบุว่าโครงการเปลี่ยนเงินค่าหวยเป็นเงินออมเป็นนโยบายเร่งด่วนที่ดำเนินการได้รวดเร็ว เพราะมีระบบจำหน่ายสลากดิจิทัลและระบบชำระเงินพร้อมอยู่แล้ว รูปแบบโครงการอาศัยแพลตฟอร์ม กติกาการจัดสรรรางวัล และโครงสร้างกองทุนที่ประชาชนคุ้นเคย
ที่มาของเงินและการบริหารกองทุน
สลากกินแบ่งรัฐบาลของไทยแบ่งราคาสลากแต่ละใบไปเป็นเงินรางวัล รายได้รัฐบาล และค่าใช้จ่ายในการบริหาร รัฐบาลมีแผนนำเงินจากส่วนที่ปัจจุบันจัดสรรให้สำนักงานสลากกินแบ่งรัฐบาลมาสนับสนุนโครงการเปลี่ยนเงินค่าหวยเป็นเงินออม นั่นคือการนำเงินจัดสรรที่มีอยู่ส่วนหนึ่งเข้าบัญชีเงินออมของผู้ซื้อ เพื่อให้ผู้เล่นได้รับประโยชน์โดยไม่เปลี่ยนแปลงวงเงินรางวัล
การลงทุนจะใช้แนวทางระมัดระวัง ผู้ดูแลโครงการระบุว่าจะยึดหลักการคล้ายกองทุนรวมเพื่อการเลี้ยงชีพ ซึ่งเป็นผลิตภัณฑ์การลงทุนระยะยาวที่ออกแบบมาเพื่อรักษาและเพิ่มพูนเงินต้นอย่างรอบคอบ โดยเน้นความปลอดภัย พอร์ตการลงทุนจึงจะให้น้ำหนักกับพันธบัตรและตราสารคุณภาพสูง มากกว่าสินทรัพย์เก็งกำไร การกำกับดูแลจะอยู่ภายใต้กฎการเงินที่มีอยู่เพื่อคุ้มครองผู้ฝากเงิน
กระทรวงการคลังยังเตรียมเสนอขายพันธบัตรรัฐบาลรายเดือนสำหรับผู้สูงอายุและผู้เกษียณอายุ โดยให้ดอกเบี้ยคูปองร้อยละ 1 โครงการนี้เป็นทางเลือกที่เรียบง่ายและปลอดภัยสำหรับผู้ที่ต้องการรายได้แน่นอนหรือที่พักเงินโดยไม่ต้องรับความเสี่ยงจากตลาด แม้ผลตอบแทนร้อยละ 1 จะไม่สูง แต่ตราสารดังกล่าวซื้อได้ง่ายและสอดคล้องกับแผนโดยรวมเพื่อเสริมความพร้อมด้านการเงินในวัยเกษียณ
เสียงตอบรับจากประชาชนและประเด็นที่ยังต้องพิจารณา
โครงการเปลี่ยนเงินค่าหวยเป็นเงินออมและสลากเกษียณของกองทุนการออมแห่งชาติมีประโยชน์หลายด้าน เงินออมจะสะสมโดยอัตโนมัติให้ผู้ซื้อสลากหลายล้านคน การนำยอดเงินไปใช้เป็นหลักประกันอาจช่วยครัวเรือนที่เผชิญปัญหาสภาพคล่อง โดยไม่ต้องถอนเงินจากบัญชี ส่วนข้อมูลธุรกรรมดิจิทัลยังช่วยลดการฉ้อโกงและเปิดทางให้ให้ความรู้เรื่องการใช้จ่ายอย่างรับผิดชอบได้ตรงกลุ่มเป้าหมาย
อย่างไรก็ตาม ยังมีข้อแลกเปลี่ยน การจำกัดโครงการไว้เฉพาะสลากดิจิทัลอาจทำให้ผู้ซื้อที่พึ่งพาสลากกระดาษถูกกีดกัน ความเหลื่อมล้ำในการเข้าถึงเทคโนโลยีอาจทำให้ผู้เล่นบางส่วนในพื้นที่ชนบทหรือผู้สูงอายุเข้าไม่ถึงโครงการ หากไม่มีการประชาสัมพันธ์และความช่วยเหลือในการสมัครใช้งานอย่างทั่วถึง นอกจากนี้ การผูกสิทธิประโยชน์ด้านการออมเข้ากับการซื้อสลากอาจทำให้การซื้อบ่อยครั้งกลายเป็นเรื่องปกติ การสื่อสารที่ชัดเจน การกำหนดวงเงินใช้จ่ายตามความเหมาะสม และคำเตือนเรื่องการเล่นอย่างรับผิดชอบ จึงมีความสำคัญเพื่อรักษาจุดมุ่งหมายด้านการออม
สมาชิกสภานิติบัญญัติได้ตั้งคำถามด้านเทคนิคระหว่างการอภิปรายเรื่องสลากเกษียณ บางส่วนต้องการให้ยืดหยุ่นเรื่องการถอนเงินก่อนกำหนดสำหรับค่ารักษาพยาบาลหรือค่าใช้จ่ายจำเป็นอื่น ๆ ขณะที่บางส่วนต้องการความชัดเจนเกี่ยวกับผลตอบแทนขั้นต่ำหรือโครงสร้างรางวัล เจ้าหน้าที่ให้เหตุผลว่า นโยบายลงทุนแบบระมัดระวังและการจำกัดยอดซื้อรายเดือนช่วยสร้างสมดุลระหว่างสิทธิประโยชน์ที่จูงใจกับการควบคุมความเสี่ยง กฎระเบียบฉบับสุดท้ายจะกำหนดวิธีนำองค์ประกอบเหล่านี้ไปปฏิบัติ
มุมมองจากต่างประเทศและอิทธิพลที่อาจเกิดขึ้น
สถาบันระหว่างประเทศให้ความสนใจแนวทางของไทย การหยิบพฤติกรรมที่ผู้คนคุ้นเคยมาต่อยอดเป็นการออมในระบบทางการ ทำให้ไทยกำลังทดลองรูปแบบที่อาจเหมาะกับสังคมสูงวัยอื่น ๆ ซึ่งมีคนเข้าถึงระบบบำนาญน้อย แต่สนใจสลากหรือเกมลักษณะใกล้เคียงกันสูง
หลังการประชุมกับเจ้าหน้าที่ไทย ธนาคารโลกชื่นชมแนวคิดนี้ที่ใช้พฤติกรรมทางวัฒนธรรมเป็นแรงจูงใจให้เกิดการออมระยะยาว โดยใช้งบประมาณภาครัฐค่อนข้างน้อย
สลากเกษียณเป็นนวัตกรรมที่โดดเด่นในการส่งเสริมการออมเพื่อวัยเกษียณ
นักวิเคราะห์นโยบายมองว่าทั้งสองโครงการเป็นการทดลองด้านการเงินเชิงพฤติกรรม ความสำเร็จจะขึ้นอยู่กับความเชื่อมั่นในการบริหารเงิน ประสบการณ์ใช้งานเป๋าตังที่ราบรื่น และการสื่อสารเรื่องสิทธิและกฎเกณฑ์อย่างทันท่วงที หากประชาชนมั่นใจว่าเงินของตนปลอดภัย ติดตามได้ง่าย และเข้าถึงได้เมื่อถึงวัยเกษียณ จำนวนผู้เข้าร่วมก็น่าจะเพิ่มขึ้น แต่หากดำเนินงานสะดุด ความเชื่อมั่นก็จะลดลง
สิ่งที่จะเกิดขึ้นต่อจากนี้
ในช่วงสี่เดือนข้างหน้า กระทรวงการคลังมีแผนสรุปกฎเกณฑ์สำหรับการเปลี่ยนเงินจากสลากดิจิทัลที่ไม่ถูกรางวัลเป็นเงินออม ซึ่งรวมถึงสูตรคำนวณเงินที่จะโอนเข้าบัญชี เงื่อนไขการถอน และขั้นตอนการนำยอดเงินไปใช้เป็นหลักประกัน การปรับปรุงแอปเป๋าตังจะช่วยให้ผู้ใช้ดู ติดตาม และจัดการยอดเงินได้ในที่เดียว การสื่อสารประชาสัมพันธ์จะเน้นว่าโครงการนี้ให้ประโยชน์จากการออม ไม่ใช่การพนัน
สลากเกษียณของกองทุนการออมแห่งชาติยังคงเดินหน้าตามกระบวนการนิติบัญญัติ หากวุฒิสภาพิจารณาเสร็จและออกกฎระเบียบได้ตามกำหนด เป้าหมายเริ่มโครงการในไตรมาสที่สี่ยังคงเป็นไปได้ กองทุนการออมแห่งชาติจะให้รายละเอียดการออกรางวัลรายสัปดาห์ วิธีโอนเงินคืน และเงื่อนไขข้อยกเว้นสำหรับการถอนก่อนกำหนด คาดว่าจะมีการรณรงค์ให้ความรู้แก่ประชาชน เพื่อให้ผู้ซื้อเข้าใจว่าสลากทุกใบจะกลายเป็นเงินออม และเงินรางวัลจะเข้าบัญชีผ่านพร้อมเพย์โดยไม่ต้องดำเนินการเพิ่มเติม
ประเด็นสำคัญ
- ไทยจะเปลี่ยนเงินส่วนหนึ่งจากการซื้อสลากดิจิทัลที่ไม่ถูกรางวัลให้เป็นเงินออมเพื่อวัยเกษียณ โดยโอนเข้าบัญชีของผู้ซื้อแต่ละราย
- ผู้เข้าร่วมโครงการเปลี่ยนเงินค่าหวยเป็นเงินออมจะถอนเงินได้ตั้งแต่อายุ 55 ปี และเลือกออมต่อได้อีกห้าปี
- ยอดเงินออมอาจใช้เป็นหลักประกันเงินกู้ ช่วยให้เข้าถึงสภาพคล่องโดยไม่ต้องยกเลิกแผนการออม
- โครงการใช้เฉพาะสลากดิจิทัลที่ซื้อผ่านแอปเป๋าตัง เพื่อให้ตรวจสอบที่มาและโอนเงินเข้าบัญชีได้อย่างถูกต้อง
- เงินสนับสนุนมาจากส่วนแบ่งรายได้สลากที่ปัจจุบันจัดสรรให้สำนักงานสลากกินแบ่งรัฐบาล โดยเน้นการลงทุนที่ปลอดภัย
- สลากเกษียณของกองทุนการออมแห่งชาติเป็นอีกโครงการหนึ่ง จำหน่ายสลากราคา 50 บาท ออกรางวัลรายสัปดาห์ จำกัดยอดซื้อเดือนละ 3,000 บาท และคืนเงินเต็มจำนวนเมื่ออายุครบ 60 ปีสำหรับผู้ที่ไม่ถูกรางวัล
- สภาผู้แทนราษฎรผ่านร่างกฎหมายกองทุนการออมแห่งชาติแล้ว ขณะนี้รอการพิจารณาของวุฒิสภา โดยเจ้าหน้าที่ตั้งเป้าเริ่มโครงการในไตรมาสที่สี่
- กระทรวงการคลังมีแผนออกพันธบัตรรายเดือนที่ให้ดอกเบี้ยร้อยละ 1 สำหรับผู้สูงอายุและผู้เกษียณอายุ เป็นทางเลือกการลงทุนที่ปลอดภัยเพิ่มเติม
- เจ้าหน้าที่เน้นย้ำว่าเป้าหมายคือส่งเสริมการออมและลดความไม่มั่นคงในอนาคต ไม่ใช่ส่งเสริมการพนัน