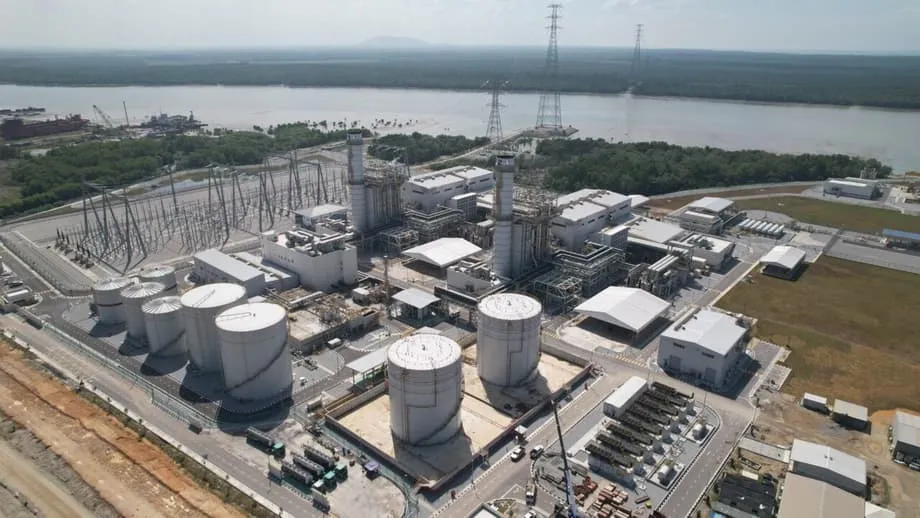
สัมปทานระยะยาวที่เพิ่งมอบให้บริษัทในจีนเพื่อพัฒนาโรงไฟฟ้าก๊าซแบบพลังความร้อนร่วมบนชายฝั่งตะวันออกของมาเลเซีย ได้จุดชนวนการถกเถียงอย่างดุเดือดเกี่ยวกับอธิปไตยด้านพลังงานและการวางแผนยุทธศาสตร์ระยะยาวของประเทศ นักวิจารณ์มองว่าข้อตกลงนี้เป็นมากกว่าการลงทุนทั่วไป แต่เป็นบททดสอบภาวะผู้นำที่สะท้อนความล้มเหลวในการกำกับดูแลกิจการพลังงานของมาเลเซีย เมื่อคณะกรรมการพลังงาน (EC) และกระทรวงเศรษฐกิจอยู่ภายใต้ผู้นำชุดใหม่ สัมปทานดังกล่าวจึงทำให้เกิดคำถามสำคัญว่า มาเลเซียกำลังยอมสละการควบคุมสินทรัพย์พลังงานเชิงยุทธศาสตร์ของตนเพื่อเร่งตอบสนองความต้องการระยะสั้นหรือไม่
สารบัญ
- โครงสร้างและจุดเปราะบางของภาคพลังงานมาเลเซีย
- ทำความเข้าใจโครงสร้างสัญญาซื้อขายไฟฟ้า
- การลงทุนพลังงานเชิงยุทธศาสตร์ของจีนในเอเชียตะวันออกเฉียงใต้
- วิเคราะห์เปรียบเทียบ: รูปแบบการลงทุนพลังงานในภูมิภาค
- จับตาแผนที่นำทางการเปลี่ยนผ่านพลังงานแห่งชาติของมาเลเซีย
- ข้อกังวลด้านสิ่งแวดล้อมและความมั่นคง
- รูปแบบทางเลือกและการมีส่วนร่วมของภาคธุรกิจท้องถิ่น
- กลไกจัดหาเงินทุนและแนวทางของจีน
- ทิศทางการกำกับดูแลพลังงานของมาเลเซีย
- ประเด็นสำคัญ
เหตุผลที่ทางการยกขึ้นมาสนับสนุนสัมปทานนี้เป็นเรื่องที่คุ้นเคย นั่นคือศูนย์ข้อมูลที่ต่างชาติเป็นเจ้าของต้องการไฟฟ้าที่เชื่อถือได้ มาเลเซียจึงต้องเร่งเพิ่มกำลังการผลิตไฟฟ้า แต่นักวิเคราะห์ด้านพลังงานมองว่าเหตุผลนี้ตื้นเขินจนน่าเป็นห่วง การผลิตไฟฟ้าไม่ได้เกี่ยวข้องแค่กับจำนวนเมกะวัตต์เท่านั้น แต่เป็นสินทรัพย์เชิงยุทธศาสตร์ที่กำหนดค่าครองชีพ การเติบโตของอุตสาหกรรม ความมั่นคงของชาติ และเสถียรภาพทางการคลังในระยะยาว การส่งมอบสินทรัพย์ดังกล่าวผ่านสัมปทานระยะยาวจึงเป็นการตัดสินใจที่ส่งผลต่อเนื่องไปอีกหลายทศวรรษ
โครงสร้างและจุดเปราะบางของภาคพลังงานมาเลเซีย
ภาคไฟฟ้าของมาเลเซียมีกำลังการผลิตติดตั้งประมาณ 27,000MW และดำเนินงานภายใต้โครงสร้างซับซ้อน โดย Tenaga Nasional Berhad (TNB) ควบคุมการผลิตไฟฟ้าจริงเพียงราว 52% ส่วนที่เหลือมาจากผู้ผลิตไฟฟ้าเอกชน (IPPs) ไฟฟ้าทั้งหมดที่ผลิตโดย IPPs จะถูกป้อนเข้าสู่โครงข่ายของ TNB เนื่องจาก TNB ทำหน้าที่เป็นผู้รวบรวมระบบเพียงรายเดียว ยกเว้นรัฐซาราวัก TNB ยังคงผูกขาดการจำหน่ายไฟฟ้าในมาเลเซียแต่เพียงผู้เดียว และเป็นเจ้าของโครงสร้างพื้นฐานระบบส่งไฟฟ้าทั้งหมด
อย่างไรก็ตาม แม้ TNB จะควบคุมโครงข่ายไฟฟ้าแบบรวมศูนย์ อำนาจกำหนดราคาก็ไม่ได้อยู่ในมือ TNB อย่างชัดเจน ราคาที่ TNB จ่ายให้ผู้ผลิตไฟฟ้าเอกชนไม่ได้อิงอัตราค่าไฟฟ้าต่อ kWh ที่เปิดเผยและประกาศต่อสาธารณะ แต่กำหนดตามสัญญาซื้อขายไฟฟ้า (PPAs) แยกเป็นรายฉบับ ซึ่งหลายฉบับมีระยะยาวและเก็บเป็นความลับทางการค้า โดยมีองค์ประกอบสองส่วน ได้แก่ ค่าความพร้อมจ่ายและค่าไฟฟ้าตามปริมาณที่ผลิต
ทำความเข้าใจโครงสร้างสัญญาซื้อขายไฟฟ้า
ค่าความพร้อมจ่าย: เป็นเงินจ่ายคงที่ให้แก่ IPPs เพื่อให้มีกำลังการผลิตตามที่กำหนดพร้อมจ่ายเข้าสู่โครงข่าย ไม่ว่าจะมีการสั่งเดินเครื่องผลิตไฟฟ้าหรือไม่ก็ตาม ค่าความพร้อมจ่ายครอบคลุมต้นทุนการดำเนินงานคงที่ การชำระหนี้ และผลตอบแทนจากการลงทุนที่ตกลงกันไว้ล่วงหน้า ในทางปฏิบัติ กลไกนี้ทำให้ความเสี่ยงตกเป็นภาระร่วม ขณะที่ผลตอบแทนยังเป็นของเอกชน
ค่าไฟฟ้าตามปริมาณที่ผลิต: เป็นเงินจ่ายผันแปรตามปริมาณไฟฟ้าที่ TNB สั่งผลิตและจ่ายเข้าสู่ระบบจริง ค่าไฟฟ้าส่วนนี้ขึ้นอยู่กับต้นทุนเชื้อเพลิงเป็นหลัก โดยเฉพาะถ่านหินและก๊าซ ซึ่งส่งผ่านมายัง TNB และท้ายที่สุดถึงผู้บริโภคผ่านกลไกปรับค่าเชื้อเพลิงอัตโนมัติ (AFA)
ดังนั้น การผลิตไฟฟ้าจึงไม่ใช่เพียงบริการสาธารณูปโภค แต่เป็นอุตสาหกรรมที่สร้างกำไรมหาศาลและขับเคลื่อนด้วยสัญญา โดยมี PPA ระยะยาวช่วยรับประกันผลตอบแทน ขณะเดียวกันก็ผลักความผันผวนของราคาเชื้อเพลิงและความเสี่ยงด้านอุปสงค์กลับไปให้รัฐบาล โครงสร้างนี้ทำให้โครงสร้างพื้นฐานด้านพลังงานเป็นเป้าหมายที่ดึงดูดนักลงทุนต่างชาติ แต่ก็ทำให้เกิดข้อกังวลเกี่ยวกับการควบคุมในระยะยาว
การลงทุนพลังงานเชิงยุทธศาสตร์ของจีนในเอเชียตะวันออกเฉียงใต้
จีนมีบทบาทสำคัญในอุตสาหกรรมพลังงานของมาเลเซีย โดยลงทุนรายใหญ่ทั้งในการผลิตไฟฟ้าและในเขตอุตสาหกรรมที่ใช้พลังงานเข้มข้น โครงการ Malaysia-China Kuantan Industrial Park (MCKIP) ซึ่งเป็นโครงการเรือธง ก่อตั้งขึ้นในปี 2013 และมุ่งเน้นอุตสาหกรรมเหล็ก เทคโนโลยีสะอาด พลังงานหมุนเวียน และปิโตรเคมี
บริษัทจีนอย่าง China General Nuclear Power Corp (CGN) และ PowerChina สนับสนุนการเปลี่ยนผ่านด้านพลังงานของมาเลเซีย ด้วยการส่งออกเทคโนโลยีขั้นสูงและจัดหาเงินทุนให้โครงการพลังงานหมุนเวียนและก๊าซ ปัจจุบัน CGN ซึ่งลงทุนผ่านโรงไฟฟ้าก๊าซ Edra Melaka ขนาด 2.24 GW และโครงการอื่น ๆ เป็นผู้ผลิตไฟฟ้าเอกชนรายใหญ่อันดับสองของมาเลเซีย โดย ณ ปี 2025 บริษัทจ่ายไฟฟ้าสะสมให้มาเลเซียแล้วกว่า 200 billion kWh
มาเลเซียยังมีบทบาทสำคัญในฐานะผู้จัดหาเชื้อเพลิงให้จีนด้วย โดยในปี 2021 Petronas ลงนามข้อตกลงระยะเวลา 10 ปีกับ CNOOC เพื่อจัดหา LNG ปีละ 2.2 ล้านเมตริกตัน ความพึ่งพาซึ่งกันและกันนี้ยิ่งแน่นแฟ้นขึ้นเมื่อรัฐบาลมาเลเซียภายใต้นายกรัฐมนตรีอันวาร์ อิบราฮิม กระชับความสัมพันธ์ทางเศรษฐกิจกับปักกิ่ง โดยในการเยือนของประธานาธิบดีสี จิ้นผิงของจีนเมื่อเดือนเมษายน 2025 ทั้งสองประเทศลงนามข้อตกลงความร่วมมือกว่า 30 ฉบับ รวมถึงด้านเทคโนโลยีสีเขียว
วิเคราะห์เปรียบเทียบ: รูปแบบการลงทุนพลังงานในภูมิภาค
สัมปทานที่มาเลเซียมอบให้จีนสอดคล้องกับรูปแบบการลงทุนพลังงานของจีนทั่วเอเชียตะวันออกเฉียงใต้ ตัวอย่างเช่น ในลาว China Southern Power Grid Company (CSG) ถือหุ้น 90% ใน Électricité du Laos Transmission Company Ltd (EDLT) ซึ่งดำเนินงานสายส่งไฟฟ้าแรงสูง สัญญาสัมปทาน 25 ปีนี้ทำให้จีนมีอำนาจควบคุมโครงสร้างพื้นฐานระบบโครงข่ายไฟฟ้าของลาวอย่างมีนัยสำคัญ
เขื่อนปากแบงในลาว ซึ่งมี China Datang Overseas Investment และ Gulf Energy Development PCL ของไทยเข้าร่วม เป็นตัวอย่างของแนวโน้มในภูมิภาค โครงการมูลค่า $1.88 billion จะผลิตไฟฟ้าได้ 912 เมกะวัตต์ โดยการไฟฟ้าฝ่ายผลิตแห่งประเทศไทยวางแผนซื้อไฟฟ้าเป็นเวลา 29 ปี เริ่มตั้งแต่ปี 2033 รูปแบบคล้ายกันนี้พบในกัมพูชา ซึ่งบริษัทจีนลงทุนอย่างมากในเขื่อนไฟฟ้าพลังน้ำที่ปัจจุบันผลิตไฟฟ้าสัดส่วนสำคัญของประเทศ
ในอินโดนีเซีย การมีส่วนร่วมของจีนกลายเป็นประเด็นขัดแย้งมากขึ้น เมื่อไม่นานมานี้ รัฐบาลอินโดนีเซียเพิกถอนใบอนุญาตโรงไฟฟ้าพลังน้ำที่ได้รับการสนับสนุนจากจีน และหน่วยเหมืองทองคำที่ดำเนินงานโดยกลุ่มบริษัท Astra International หลังมีข้อกล่าวหาว่าละเมิดข้อกำหนดด้านสิ่งแวดล้อม ซึ่งทำให้น้ำท่วมเมื่อปีที่แล้วรุนแรงขึ้น โรงไฟฟ้าพลังน้ำ Batangtoru ซึ่งอยู่ภายใต้การควบคุมของ SDIC Power Holdings Co. Ltd ของจีน กำลังอยู่ระหว่างการก่อสร้างโดย PowerChina และคาดว่าจะเดินเครื่องเต็มรูปแบบภายในสิ้นปี 2025 ด้วยกำลังการผลิตติดตั้งรวม 510 เมกะวัตต์
จับตาแผนที่นำทางการเปลี่ยนผ่านพลังงานแห่งชาติของมาเลเซีย
แผนที่นำทางการเปลี่ยนผ่านพลังงานแห่งชาติของมาเลเซีย (NETR) ถูกอ้างถึงว่าเป็นกรอบแนวทางกำหนดอนาคตพลังงานของประเทศ แต่นักวิจารณ์เห็นว่าในทางปฏิบัติ แผนนี้กลายเป็นฉากบังหน้าทางนโยบายให้กับการตัดสินใจที่ขัดแย้งกับวัตถุประสงค์ที่ประกาศไว้ NETR กล่าวถึงการลดการปล่อยคาร์บอน การเพิ่มกำลังการผลิตใหม่ และการมีส่วนร่วมของตลาดทุนในประเทศ แต่กลับเลี่ยงไม่ตอบว่า มาเลเซียกำลังทำให้ตนพึ่งพาผู้เล่นภายนอกในเชิงโครงสร้างมากขึ้นหรือไม่
ประสิทธิผลของแผนงานในการส่งเสริมอธิปไตยด้านพลังงานยังเป็นที่น่าสงสัย สินทรัพย์การผลิตไฟฟ้าเชิงยุทธศาสตร์ได้รับการพัฒนา จัดหาเงินทุน หรือควบคุมโดยหน่วยงานต่างชาติมากขึ้นเรื่อย ๆ สิ่งเหล่านี้ไม่อาจมองเป็นเพียงการลงทุนโดยตรงจากต่างประเทศ (FDIs) ได้ เพราะเป็นการควบคุมโครงสร้างพื้นฐานสำคัญในระยะยาว
บริษัทท้องถิ่นและ SMEs ถูกกันออกจากโอกาส ทั้งการสั่งสมความเชี่ยวชาญ ขยายห่วงโซ่อุปทาน หรือเป็นเจ้าของทรัพย์สินทางปัญญา สิ่งที่เหลืออยู่คือการพึ่งพา ไม่ใช่การเปลี่ยนผ่าน ความผิดพลาดในการตัดสินใจเช่นนี้ไม่ใช่เรื่องใหม่ กรณีอื้อฉาวของ EDRA Energy ภายใต้ 1MDB เป็นอุทาหรณ์ เมื่อมีการระดมทุนสาธารณะด้วยต้นทุนสูงเพื่อนำไปซื้อโรงไฟฟ้าเก่าและไม่มีประสิทธิภาพในราคาสูงเกินจริง สร้างผลประโยชน์ให้แก่นักลงทุนภายนอก ขณะที่ขีดความสามารถในประเทศถูกละเลย
ข้อกังวลด้านสิ่งแวดล้อมและความมั่นคง
โครงการพลังงานที่ได้รับเงินทุนจากจีนทั่วเอเชียตะวันออกเฉียงใต้ถูกวิจารณ์เป็นประจำว่ามีมาตรการคุ้มครองสิ่งแวดล้อมและความปลอดภัยที่หละหลวม รายงานจากชุมชนที่อยู่ใกล้โรงไฟฟ้าถ่านหินในอินโดนีเซียระบุว่ามีผู้ป่วยโรคระบบทางเดินหายใจในระดับสูงผิดปกติ เหตุระเบิดเมื่อเดือนธันวาคม 2023 ที่โรงงานนิกเกิลซึ่งได้รับเงินทุนจากจีนและทำให้คนงานเสียชีวิตอย่างน้อย 13 คน ยิ่งตอกย้ำข้อกังวลเหล่านี้
การเพิกถอนใบอนุญาตในอินโดนีเซียเมื่อไม่นานมานี้ หลังเกิดน้ำท่วมร้ายแรงที่คร่าชีวิตผู้คน 1,200 คน เป็นเครื่องเตือนใจอย่างชัดเจนถึงความเสี่ยงที่อาจเกิดขึ้น ผู้เชี่ยวชาญด้านสิ่งแวดล้อมเชื่อมโยงความรุนแรงของภัยพิบัติเหล่านี้กับการตัดไม้ทำลายป่าอย่างกว้างขวางเพื่อทำเหมืองและทำสวน รวมถึงโครงการที่มีบริษัทจีนเข้าร่วม
สำหรับมาเลเซีย สัมปทานดังกล่าวก่อให้เกิดคำถามด้านสิ่งแวดล้อมในลักษณะเดียวกัน กระบวนการประเมินผลกระทบสิ่งแวดล้อม (EIA) สำหรับโรงไฟฟ้าก๊าซจำเป็นต้องได้รับการตรวจสอบอย่างเข้มงวด โดยเฉพาะเมื่อมาเลเซียพยายามสร้างสมดุลระหว่างการพัฒนากับพันธกรณีด้านสิ่งแวดล้อมภายใต้ความตกลงปารีส
รูปแบบทางเลือกและการมีส่วนร่วมของภาคธุรกิจท้องถิ่น
ไม่ใช่ทุกโครงการพลังงานในมาเลเซียที่ใช้รูปแบบสัมปทานซึ่งนักวิเคราะห์วิจารณ์ เมื่อไม่นานมานี้ JAKS Resources Bhd ประกาศขายหุ้นทั้งหมด 100% ใน JAKS Solar Nibong Tebal ให้แก่ Sunview Group Bhd ในราคาเงินสด RM15 million พร้อมหนี้ที่ต้องชำระสูงสุด RM40 million โรงไฟฟ้าพลังงานแสงอาทิตย์ขนาด 50MW แห่งนี้ดำเนินงานภายใต้โครงการ Large Scale Solar 4 ของมาเลเซีย และขายไฟฟ้าให้ Tenaga Nasional Bhd ตามสัญญาซื้อขายไฟฟ้าระยะเวลา 25 ปี
ในรัฐซาบาห์ Jentayu Sustainables Berhad (JSB) ได้รับสัญญาซื้อขายไฟฟ้ามูลค่า RM2.8 billion สำหรับโครงการไฟฟ้าพลังน้ำแบบน้ำไหลผ่านขนาด 162MW ซึ่งเป็นโครงการเรือธงของบริษัท โครงการนี้ถือเป็นหนึ่งในโครงการพลังงานหมุนเวียนขนาดใหญ่ที่สุดในซาบาห์ โดยมีสัมปทาน 40 ปีภายใต้รูปแบบสร้าง-เป็นเจ้าของ-ดำเนินงาน-โอนให้ (BOOT) ที่สำคัญ โครงการได้รับเงินทุนทั้งหมดจากการลงทุนภาคเอกชนในประเทศ โดยไม่ใช้เงินสาธารณะ
รูปแบบทางเลือกเหล่านี้ชี้ว่า มาเลเซียมีทางเลือกในการพัฒนาโครงสร้างพื้นฐานด้านพลังงานที่ให้ความสำคัญกับการควบคุมและความเชี่ยวชาญในประเทศ ขณะเดียวกันก็ยังดึงดูดเงินลงทุนที่จำเป็นได้ ความแตกต่างสำคัญอยู่ที่โครงสร้างการถือครองและการควบคุมในช่วงดำเนินงานระยะยาว
กลไกจัดหาเงินทุนและแนวทางของจีน
แนวทางการจัดหาเงินทุนด้านพลังงานของจีนผ่านโครงการต่าง ๆ เช่น โครงการหนึ่งแถบหนึ่งเส้นทาง (BRI) ใช้กลไกที่ซับซ้อน ตัวอย่างเช่น China Development Bank (CDB) จัดหาเงินกู้พิเศษ 250 billion RMB เพื่อสนับสนุนโครงสร้างพื้นฐาน กำลังการผลิต และความร่วมมือทางการเงินที่เกี่ยวข้องกับ BRI
โดยทั่วไป เงินทุนจากจีนประกอบด้วยเงินกู้โครงการสกุลเงินต่างประเทศระยะกลางและระยะยาว เงินกู้ร่วม และสินเชื่อผู้ซื้อ/สินเชื่อผู้ขายเพื่อการส่งออก สำหรับโครงการโรงไฟฟ้าหินน้ำมัน Attarat ของจอร์แดน กลุ่มธนาคารรัฐวิสาหกิจจีน 4 แห่งลงนามในสัญญาเงินกู้ร่วมมูลค่า $1.582 billion โดยมี Industrial and Commercial Bank of China, Bank of China, China Construction Bank และ China Eximbank ร่วมสนับสนุนเงินทุน
โครงสร้างเงินทุนเหล่านี้มักมาพร้อมการถือหุ้น ซึ่งทำให้บริษัทจีนมีอำนาจควบคุมการดำเนินงานและกระแสรายได้เป็นเวลานาน โดยทั่วไปอยู่ที่ 25-30 ปีสำหรับโครงการในภาคพลังงาน
ทิศทางการกำกับดูแลพลังงานของมาเลเซีย
ขณะนี้ประธาน EC และรัฐมนตรีว่าการกระทรวงเศรษฐกิจคนใหม่มีเวลาเพียงช่วงสั้น ๆ ที่จะส่งสัญญาณถึงการเปลี่ยนแปลงสำคัญในนโยบายพลังงานของมาเลเซีย จนถึงปัจจุบัน คณะกรรมการทำหน้าที่เอื้อให้เกิดข้อตกลงที่ดำเนินการได้รวดเร็ว มากกว่าจะเป็นผู้พิทักษ์ผลประโยชน์ของชาติ
รัฐบาลต้องตอบคำถามสำคัญว่า คณะกรรมการพลังงานเป็นผู้พิทักษ์ผลประโยชน์ของชาติ หรือเป็นเพียงผู้เอื้อให้เกิดข้อตกลงที่ดำเนินการได้รวดเร็ว มาเลเซียจะให้ความสำคัญกับการสร้างขีดความสามารถในประเทศ การถ่ายทอดเทคโนโลยี และการพัฒนาอุตสาหกรรมท้องถิ่นในช่วงเปลี่ยนผ่านพลังงาน พร้อมกับดึงดูดเงินลงทุนที่จำเป็นได้หรือไม่
พลังงานหมุนเวียน การปรับปรุงโครงข่ายไฟฟ้าให้ทันสมัย และระบบกักเก็บพลังงาน ควรเป็นแกนหลักของการวางแผนพลังงานในอนาคต ซึ่งเป็นเป้าหมายที่ระบุไว้ใน NETR แต่ในทางกลับกัน มาเลเซียกลับให้ความสำคัญกับโครงการขนาดใหญ่ที่เสนอโดยชาวต่างชาติ ซึ่งกีดกันบริษัทท้องถิ่นออกไปและสร้างผลประโยชน์ต่อเนื่องภายในประเทศเพียงเล็กน้อย
ประเด็นสำคัญ
- สัมปทานโรงไฟฟ้าก๊าซที่มาเลเซียเพิ่งมอบให้จีนทำให้เกิดข้อกังวลเรื่องอธิปไตยด้านพลังงาน
- โครงสร้างภาคไฟฟ้าที่ใช้ PPA เปิดโอกาสสร้างผลกำไรมหาศาล แต่เสี่ยงต่อการสูญเสียอำนาจควบคุมในระยะยาว
- การลงทุนพลังงานของจีนทั่วเอเชียตะวันออกเฉียงใต้มีรูปแบบสัมปทานคล้ายกัน
- แผนที่นำทางการเปลี่ยนผ่านพลังงานแห่งชาติอาจเอื้อให้ต่างชาติควบคุมกิจการ แทนที่จะนำไปสู่การเปลี่ยนผ่านพลังงานอย่างแท้จริง
- ผลกระทบต่อสิ่งแวดล้อมและชุมชนจากโครงการพลังงานของจีนสร้างความกังวลในประเทศเพื่อนบ้าน
- รูปแบบทางเลือกของ JAKS Resources และ Jentayu Sustainables แสดงให้เห็นแนวทางพัฒนาพลังงานในประเทศ
- กลไกจัดหาเงินทุนผ่านธนาคารจีนมักมาพร้อมช่วงเวลาควบคุมการดำเนินงานที่ยาวนาน
- ผู้นำด้านพลังงานชุดใหม่ของมาเลเซียต้องสร้างสมดุลระหว่างความต้องการเงินลงทุนกับอธิปไตยเชิงยุทธศาสตร์