ความขัดแย้งครั้งใหญ่
ในปี 2025 จีนบรรลุความสำเร็จสำคัญที่ดูเหมือนจะส่งสัญญาณถึงจุดสิ้นสุดของยุคถ่านหิน ประเทศติดตั้งกำลังผลิตพลังงานแสงอาทิตย์ใหม่ 315 กิกะวัตต์ และพลังงานลม 119 กิกะวัตต์ ส่งผลให้กำลังผลิตจากแหล่งพลังงานที่ไม่ใช่ฟอสซิลแซงหน้าการผลิตจากพลังงานความร้อนเป็นครั้งแรกในประวัติศาสตร์ ปัจจุบันแหล่งพลังงานสะอาดคิดเป็นสัดส่วนกว่า 60% ของกำลังผลิตติดตั้งทั้งหมด ขณะที่สัดส่วนการผลิตไฟฟ้าจริงจากถ่านหินลดลงสู่ระดับต่ำสุดในรอบ 9 ปีที่ 51% ในเดือนมิถุนายน
สารบัญ
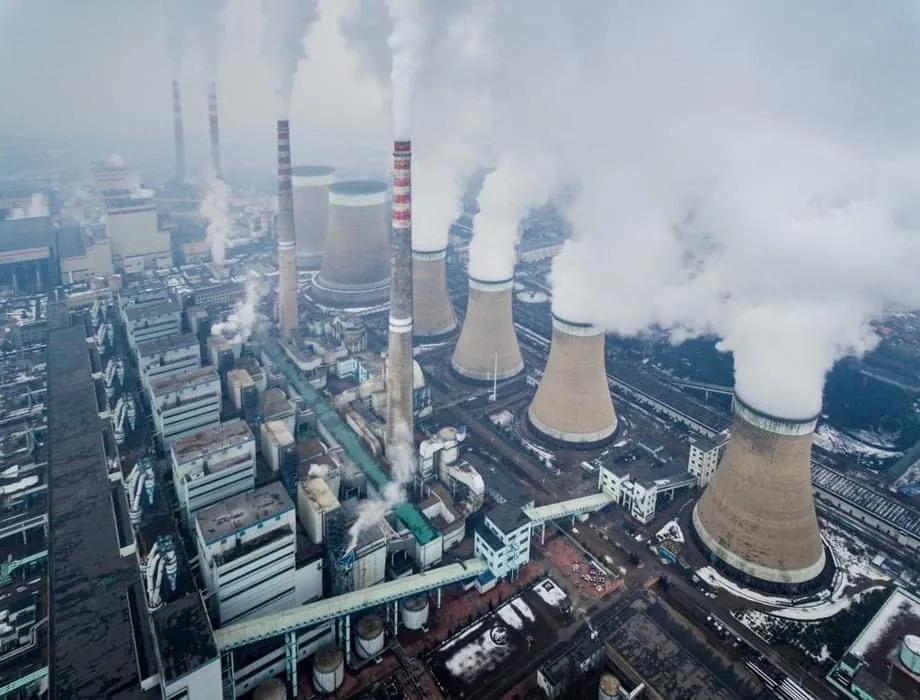
แต่ในช่วงเวลาเดียวกัน จีนเปิดใช้งานกำลังผลิตไฟฟ้าจากถ่านหินแห่งใหม่ 78 กิกะวัตต์ ซึ่งเป็นยอดรวมรายปีสูงสุดในรอบทศวรรษ โรงไฟฟ้าถ่านหินขนาดใหญ่กว่า 50 หน่วย แต่ละแห่งมีกำลังผลิตตั้งแต่ 1 กิกะวัตต์ขึ้นไป เริ่มเดินเครื่อง หากจะให้เห็นภาพ กำลังผลิต 1 กิกะวัตต์สามารถจ่ายไฟให้บ้านได้ตั้งแต่หลายแสนหลังไปจนถึงกว่า 2 ล้านหลัง ขึ้นอยู่กับรูปแบบการใช้ไฟฟ้า
การขยายกำลังผลิตมีขนาดมหาศาล เฉพาะปี 2025 จีนเปิดใช้งานกำลังผลิตไฟฟ้าจากถ่านหินมากกว่าที่อินเดียเพิ่มได้ตลอดทั้งทศวรรษที่ผ่านมา
ความขัดแย้งที่เห็นได้ชัดนี้มาจากรายงานร่วมของศูนย์วิจัยพลังงานและอากาศสะอาด (Centre for Research on Energy and Clean Air) และโกลบอล เอนเนอร์จี มอนิเตอร์ (Global Energy Monitor) ผลการวิเคราะห์ชี้ให้เห็นความตึงเครียดสำคัญที่จีน ซึ่งเป็นประเทศปล่อยก๊าซเรือนกระจกมากที่สุดในโลก กำลังเผชิญอยู่ แม้พลังงานสะอาดจะเบียดถ่านหินออกจากระบบไฟฟ้า แต่โครงสร้างพื้นฐานเชื้อเพลิงฟอสซิลยังคงขยายตัวอย่างรวดเร็ว จนอาจทำให้การปล่อยก๊าซถูกผูกมัดต่อเนื่องไปอีกหลายทศวรรษ
การก่อสร้างสูงสุดในรอบทศวรรษ
กำลังผลิต 78 กิกะวัตต์ที่เพิ่มขึ้นในปี 2025 ถือเป็นการเปลี่ยนแปลงอย่างชัดเจนจากแนวโน้มในช่วงที่ผ่านมา ตลอดทศวรรษก่อนหน้า จีนเปิดใช้งานโรงไฟฟ้าถ่านหินขนาดใหญ่ไม่ถึง 20 หน่วยต่อปี ยอดรวมในปี 2025 สะท้อนการกลับไปสู่ระดับการก่อสร้างที่ไม่เคยเห็นนับตั้งแต่ปี 2016 โดยคาดการณ์ว่ากำลังผลิตที่เพิ่มขึ้นตลอดทั้งปีอาจเกิน 80 กิกะวัตต์
เฉพาะครึ่งแรกของปี 2025 มีการเปิดใช้งานกำลังผลิต 21 กิกะวัตต์ สูงที่สุดในครึ่งปีแรกนับตั้งแต่ปี 2016 ระหว่างปีมีการเริ่มก่อสร้างกำลังผลิตไฟฟ้าจากถ่านหิน 83 กิกะวัตต์ และกลับมาเดินหน้าก่อสร้างอีก 46 กิกะวัตต์ ซึ่งเทียบเท่ากำลังผลิตไฟฟ้าจากถ่านหินทั้งหมดของเกาหลีใต้ ตัวเลขนี้บ่งชี้ว่าจะมีโรงไฟฟ้าอีกระลอกเปิดใช้งานในปี 2026 และ 2027
ข้อเสนอโครงการใหม่และโครงการที่กลับมาดำเนินการมีขนาดรวม 161 กิกะวัตต์ในปี 2025 ซึ่งเป็นสถิติสูงสุด สะท้อนว่าอุตสาหกรรมกำลังเร่งขออนุมัติโครงการก่อนที่นโยบายอาจเข้มงวดขึ้น ณ สิ้นปี ยังมีโครงการกำลังผลิตรวม 291 กิกะวัตต์อยู่ในขั้นตอนพัฒนา ไม่ว่าจะได้รับอนุญาตหรืออยู่ระหว่างก่อสร้าง คิดเป็นราว 23% ของกำลังผลิตโรงไฟฟ้าถ่านหินที่เดินเครื่องอยู่ในจีน
การขยายตัวนี้กระจุกอยู่ในมณฑลทางตะวันตกที่อุดมด้วยถ่านหิน ซินเจียง มองโกเลียใน และส่านซีมีจำนวนโครงการที่เปิดใช้งานและเริ่มก่อสร้างมากที่สุด โครงการที่ได้รับอนุมัติใหม่กว่า 3 ใน 4 ได้รับเงินทุนจากบริษัทเหมืองถ่านหินหรือกลุ่มพลังงานที่มีธุรกิจเหมืองแร่ โดยมีเป้าหมายเพื่อสร้างความต้องการที่มั่นคงสำหรับผลผลิตของตนไปจนถึงปี 2030 และหลังจากนั้น
ความมั่นคงทางพลังงานเหนือเป้าหมายสภาพภูมิอากาศ
เหตุผลที่จีนยังคงสร้างโรงไฟฟ้าถ่านหินมาจากความกังวลด้านความมั่นคงทางพลังงาน ความท้าทายเชิงโครงสร้างของระบบไฟฟ้า และลำดับความสำคัญทางเศรษฐกิจ ในปี 2021 และ 2022 ภัยแล้งรุนแรงทางตะวันตกเฉียงใต้ของจีนทำให้การผลิตไฟฟ้าพลังน้ำลดฮวบ จนเกิดภาวะขาดแคลนไฟฟ้าและบังคับให้โรงงานต้องหยุดดำเนินงาน รวมถึงมีการดับไฟหมุนเวียนในบางเมือง ความทรงจำจากเหตุการณ์เหล่านี้ยังคงส่งผลต่อการตัดสินใจด้านนโยบายในปัจจุบัน
คณะกรรมการพัฒนาและปฏิรูปแห่งชาติจีน ซึ่งเป็นหน่วยงานหลักด้านการวางแผนเศรษฐกิจ ระบุว่าถ่านหินควรมีบทบาทสำคัญในฐานะแหล่งพลังงานพื้นฐานและช่วยปรับสมดุลระบบไปอีกหลายปี รัฐบาลมองว่าถ่านหินเป็นแหล่งพลังงานสำรองที่จำเป็นสำหรับพลังงานลมและแสงอาทิตย์ ซึ่งขึ้นอยู่กับสภาพอากาศและช่วงเวลาของวัน แนวคิดนี้มักสรุปว่า “สร้างสิ่งใหม่ก่อนเลิกสิ่งเก่า” โดยให้ความสำคัญกับเสถียรภาพระหว่างการเปลี่ยนผ่าน
แรงกดดันเพิ่มเติมมาจากความพยายามของจีนที่จะเป็นผู้นำด้านปัญญาประดิษฐ์และการผลิตขั้นสูง ศูนย์ข้อมูลและโรงงานต้องการไฟฟ้าพื้นฐานที่เชื่อถือได้ ซึ่งพลังงานหมุนเวียนเพียงอย่างเดียวยังรับประกันไม่ได้ เนื่องจากข้อจำกัดด้านการกักเก็บและการส่งไฟฟ้าในปัจจุบัน เมื่อประชากรจีน 1.4 พันล้านคนเข้าสู่ชนชั้นกลางมากขึ้น ความต้องการเครื่องปรับอากาศและเครื่องใช้ไฟฟ้าก็เพิ่มขึ้นต่อเนื่อง โดยการใช้ไฟฟ้าเติบโต 3.7% เฉพาะในครึ่งแรกของปี 2025
ภาวะขาดแคลนไฟฟ้าในปี 2021 และ 2022 ตอกย้ำความกังวลที่มีมายาวนานเกี่ยวกับความมั่นคงทางพลังงาน โรงงานบางแห่งหยุดการผลิตชั่วคราว และมีเมืองหนึ่งประกาศดับไฟหมุนเวียน รัฐบาลตอบสนองด้วยการส่งสัญญาณว่าต้องการโรงไฟฟ้าถ่านหินเพิ่มขึ้น นำไปสู่การยื่นขอและการอนุญาตก่อสร้างที่พุ่งสูงขึ้น
ปัญหาคิวโครงการรออนุมัติ
กำลังผลิตที่พุ่งขึ้นมากในปี 2025 ส่วนใหญ่มีต้นตอมาจากการเร่งอนุมัติโครงการที่เริ่มขึ้นในปี 2022 หลังเกิดภาวะขาดแคลนไฟฟ้า รัฐบาลท้องถิ่นอนุมัติโครงการกำลังผลิตไฟฟ้าจากถ่านหินกว่า 100 กิกะวัตต์ต่อปีในปี 2022 และ 2023 โดยเฉลี่ยมีโครงการใหม่สองโครงการต่อสัปดาห์ การเร่งอนุมัตินี้เกิดจากความกังวลด้านความมั่นคงทางพลังงานในระดับท้องถิ่น มากกว่าเป้าหมายการลดคาร์บอนระดับชาติ
ฉี ฉิน นักวิเคราะห์จีนจากศูนย์วิจัยพลังงานและอากาศสะอาด อธิบายว่าเหตุใดการก่อสร้างจึงยังดำเนินต่อไป “เมื่อออกใบอนุญาตแล้ว การยกเลิกโครงการทำได้ยาก” เธอกล่าว แรงส่งจากระบบราชการยังคงผลักดันโครงการต่อไป โดยไม่ขึ้นกับสภาวะตลาดที่เปลี่ยนแปลง ระดับการก่อสร้างในปี 2024 แตะ 94.5 กิกะวัตต์ สูงสุดในรอบ 10 ปี ปูทางสู่การเปิดใช้งานโรงไฟฟ้าจำนวนมากในปี 2025
แม้ครึ่งแรกของปี 2025 จะอนุมัติโครงการเพียง 25 กิกะวัตต์ ลดลงจากช่วงที่พุ่งสูงสุด แต่โครงการใหม่และโครงการที่กลับมาดำเนินการมีขนาดรวม 75 กิกะวัตต์ในช่วงเดียวกัน สูงสุดในรอบทศวรรษ กิจกรรมที่เร่งตัวนี้บ่งชี้ว่าอุตสาหกรรมอาจกำลังกดดันให้ขยายโครงการถ่านหินเป็นความพยายามเฮือกสุดท้าย ก่อนถึงกำหนดเส้นตายการปล่อยคาร์บอนสูงสุดของจีนในปี 2030
ความเสี่ยงคือแรงกดดันทางการเมืองและการเงินอาจทำให้โรงไฟฟ้ายังคงเดินเครื่อง ส่งผลให้มีพื้นที่น้อยลงสำหรับแหล่งพลังงานอื่น ฉีกล่าวว่า การขยายกำลังผลิตไฟฟ้าจากถ่านหินของจีนจะทำให้การปล่อยก๊าซสูงขึ้นหรือไม่นั้น ขึ้นอยู่กับว่าบทบาทของถ่านหินจะถูกจำกัดไว้เพื่อเป็นพลังงานสำรองและช่วยสนับสนุนระบบอย่างแท้จริง แทนที่จะใช้ผลิตไฟฟ้าพื้นฐาน
ประเทศที่สวนทางกับแนวโน้มโลก
ขณะที่จีนก่อสร้างโรงไฟฟ้า ประเทศส่วนใหญ่ในโลกกำลังมุ่งไปในทิศทางตรงกันข้าม จีนและอินเดียรวมกันคิดเป็น 87% ของกำลังผลิตไฟฟ้าจากถ่านหินใหม่ที่เปิดใช้งานทั่วโลกในครึ่งแรกของปี 2025 ในช่วงเดียวกัน สหภาพยุโรปเกือบปิดโรงไฟฟ้าได้เท่ากับยอดการปลดระวางทั้งหมดในปี 2023 โดยปิดกำลังผลิตไป 2.5 กิกะวัตต์ ในเดือนมิถุนายน 2025 ไอร์แลนด์กลายเป็นประเทศที่ 5 ในสหภาพยุโรปที่เลิกใช้ถ่านหินผลิตไฟฟ้าโดยสิ้นเชิง
ในลาตินอเมริกา การระงับข้อเสนอโครงการในฮอนดูรัสและบราซิลทำให้ภูมิภาคนี้ไม่มีข้อเสนอโรงไฟฟ้าถ่านหินที่ยังดำเนินการอยู่เลยเป็นครั้งแรกในรอบหลายปี เหตุการณ์นี้เกิดขึ้นหลังฮอนดูรัสเข้าร่วมพันธมิตร Powering Past Coal Alliance ในเดือนพฤษภาคม แม้รัฐบาลทรัมป์จะปรับเปลี่ยนนโยบาย แต่สหรัฐฯ ก็ยังมีแนวโน้มปลดระวางกำลังผลิตไฟฟ้าจากถ่านหินในปี 2025 มากกว่าปี 2024 โดยบริษัทสาธารณูปโภควางแผนปิดกำลังผลิตเกือบ 100 กิกะวัตต์ภายในปี 2035
ความแตกต่างนี้ทำให้ภูมิทัศน์พลังงานโลกแยกออกเป็นสองทาง เศรษฐกิจพัฒนาแล้วกำลังรื้อถอนโครงสร้างพื้นฐานถ่านหินอย่างเป็นระบบ ขณะที่จีนและอินเดียกลับขยายกำลังผลิต โดยอ้างถึงความต้องการเพื่อการพัฒนาและเสถียรภาพของระบบไฟฟ้า จีนเพียงประเทศเดียวใช้ถ่านหินมากกว่าครึ่งหนึ่งของปริมาณที่เผาไหม้ทั่วโลก ทำให้การตัดสินใจของจีนมีความสำคัญอย่างยิ่งต่อแนวโน้มการปล่อยก๊าซทั่วโลก
ความร่วมมือเพื่อการเปลี่ยนผ่านพลังงานที่เป็นธรรมกำลังเดินหน้าในเวียดนาม อินโดนีเซีย และแอฟริกาใต้ โดยประเทศเหล่านี้ยังคงดำเนินสองแนวทางควบคู่กัน คือใช้ถ่านหินต่อไปพร้อมวางแผนทยอยเลิกใช้ในท้ายที่สุด ตรงกันข้าม จีนยังไม่เคยเปิดเผยกำหนดเวลาเลิกใช้ถ่านหิน ทำให้เชื้อเพลิงชนิดนี้ยังฝังแน่นอยู่ในระบบไฟฟ้า
การผลิตลดลงแม้กำลังผลิตเพิ่มขึ้น
ประเด็นชวนฉงนสำคัญอยู่ตรงนี้ แม้กำลังผลิตเพิ่มขึ้นเป็นประวัติการณ์ แต่บทบาทของถ่านหินในส่วนผสมพลังงานของจีนกลับลดลง การผลิตไฟฟ้าจากถ่านหินลดลง 2.9% ในครึ่งแรกของปี 2025 ขณะที่การผลิตจากพลังงานแสงอาทิตย์และลมเติบโต 20% และ 10.6% ตามลำดับ พลังงานสะอาดรองรับความต้องการไฟฟ้าที่เพิ่มขึ้นสุทธิทั้งหมด ทำให้สัดส่วนการผลิตไฟฟ้าจากถ่านหินลดลงแม้มีโรงไฟฟ้าแห่งใหม่เปิดใช้งาน
ปัจจุบันโรงไฟฟ้าถ่านหินในจีนเดินเครื่องโดยเฉลี่ยเพียง 47% ของเวลา ลดลงจากระดับปกติในอดีตราว 70% อัตราการใช้กำลังผลิตที่ลดลงนี้ชี้ว่ากำลังผลิตส่วนเกินจำนวนมหาศาลกำลังก่อตัวขึ้นแล้ว ทิม บักลีย์ ผู้อำนวยการ Climate Energy Finance สถาบันวิจัยในซิดนีย์ ระบุว่าในปี 2025 โรงไฟฟ้าถ่านหินของจีนเดินเครื่องเพียง 47% ของเวลาโดยเฉลี่ย ซึ่งเป็นระดับต่ำสุดเป็นประวัติการณ์ “หากการติดตั้งพลังงานหมุนเวียนยังดำเนินต่อไปใกล้เคียงกับอัตราปัจจุบัน และพลังงานนิวเคลียร์เพิ่มขึ้นได้ถึง 10 กิกะวัตต์ต่อปีในช่วงทศวรรษหน้า เราจะเห็นการผลิตไฟฟ้าจากถ่านหินทรงตัวก่อน แล้วค่อย ๆ ลดลง” เขากล่าว
สำนักงานพลังงานระหว่างประเทศคาดการณ์ว่าความต้องการถ่านหินของจีนจะลดลงเหลือ 4,879 ล้านตันภายในปี 2027 และลดลงต่อเนื่องเหลือ 4,772 ล้านตันภายในปี 2030 คาดว่าภายในปี 2030 พลังงานหมุนเวียนจะผลิตไฟฟ้าได้ 49% ของทั้งหมดในจีน แซงหน้าถ่านหิน การลดลงนี้จะชดเชยการใช้ถ่านหินในสหรัฐฯ ที่คาดว่าจะเพิ่มขึ้นภายใต้นโยบายปัจจุบันได้มากกว่า
ขณะเดียวกัน จีนเพิ่มกำลังผลิตระบบกักเก็บพลังงานใหม่ราว 74 กิกะวัตต์ในปี 2025 ซึ่งใกล้เคียงกับกำลังผลิตไฟฟ้าจากถ่านหินที่เปิดใช้งานในปีเดียวกัน การเปลี่ยนผ่านไปสู่ทรัพยากรของระบบที่เน้นความยืดหยุ่นเช่นนี้กำลังลดบทบาทของโรงไฟฟ้าถ่านหินในการรองรับความต้องการช่วงสูงสุดและปรับสมดุลระบบไฟฟ้าอย่างต่อเนื่อง
ความเสี่ยงจากสินทรัพย์ด้อยค่า
เมื่อมีโครงการ 291 กิกะวัตต์อยู่ในขั้นตอนพัฒนาและอัตราการใช้กำลังผลิตดิ่งลง จีนกำลังเผชิญความเสี่ยงที่สินทรัพย์จำนวนมากจะกลายเป็นสินทรัพย์ด้อยค่า กล่าวคือโรงไฟฟ้าจะไม่คุ้มทุนก่อนคืนต้นทุนก่อสร้าง การเร่งตัวในปี 2025 สะท้อนความพยายามของผู้มีส่วนได้ส่วนเสียในอุตสาหกรรมถ่านหินที่จะผลักดันโครงการก่อนข้อจำกัดด้านนโยบายจะเข้มงวดขึ้น ซึ่งอาจทำให้เงินลงทุนสูญเปล่าและเบียดบังพลังงานหมุนเวียน
ปัจจัยเชิงโครงสร้างยังคุ้มครองถ่านหิน แม้ความคุ้มค่าทางเศรษฐกิจจะลดลง ระบบสายส่งไฟฟ้าระดับมณฑลผูกมัดการจัดหาถ่านหินผ่านสัญญาซื้อขายระยะกลางถึงระยะยาวและข้อตกลงจัดหาถ่านหิน ซึ่งกำหนดให้บริษัทสาธารณูปโภคต้องใช้เชื้อเพลิงนี้ไม่ว่าราคาจะเป็นอย่างไร กลไกการจ่ายค่ากำลังผลิตให้รางวัลแก่กำลังผลิตถ่านหินที่ติดตั้งไว้ มากกว่าความยืดหยุ่นหรือผลการดำเนินงานจริง ข้อตกลงเหล่านี้ช่วยให้โรงไฟฟ้าถ่านหินไม่ต้องเผชิญการแข่งขันในตลาด ขณะที่ผู้พัฒนาพลังงานลมและแสงอาทิตย์ต้องรับมือกับความผันผวนของราคาและความไม่แน่นอนของความต้องการ
ผลที่ตามมาคือการจำกัดการผลิตพลังงานหมุนเวียนเพิ่มสูงขึ้น ไตรมาสสุดท้ายของปี 2024 อาจมีอัตราการจำกัดการผลิตอยู่ที่ราว 5.5% แทนที่จะเป็น 3.2% ตามรายงานอย่างเป็นทางการ โดยมีสาเหตุจากข้อจำกัดเชิงโครงสร้าง ไม่ใช่สภาพอากาศ กองโรงไฟฟ้าถ่านหินขนาดใหญ่ที่มีกฎการสั่งจ่ายไฟฟ้าไม่ยืดหยุ่น เสี่ยงทำให้ถ่านหินฝังแน่นอยู่ในระบบและบีบพื้นที่การเดินเครื่องของพลังงานสะอาด
การปลดระวางโรงไฟฟ้ายังล่าช้ากว่าเป้าหมาย ในครึ่งแรกของปี 2025 มีการปลดระวางกำลังผลิตเพียง 1 กิกะวัตต์ ทำให้ยอดรวมตั้งแต่ปี 2021 อยู่ที่ 16 กิกะวัตต์ หากจีนจะบรรลุเป้าหมายตามแผนพัฒนาเศรษฐกิจและสังคมแห่งชาติฉบับที่ 14 ซึ่งกำหนดให้ปลดระวาง 30 กิกะวัตต์ภายในสิ้นปี 2025 จะต้องปิดโรงไฟฟ้า 13 กิกะวัตต์ในครึ่งปีหลัง ซึ่งนักวิเคราะห์มองว่ามีโอกาสเกิดขึ้นน้อยลงเรื่อย ๆ
หัวเลี้ยวหัวต่อของแผนพัฒนาฯ ฉบับที่ 15
คำมั่นด้านสภาพภูมิอากาศของจีนสำหรับปี 2030 กำลังแขวนอยู่บนเส้นด้าย ประเทศให้คำมั่นว่าจะทำให้การปล่อยคาร์บอนถึงจุดสูงสุดก่อนปี 2030 และบรรลุความเป็นกลางทางคาร์บอนภายในปี 2060 นักวิเคราะห์ระบุว่า เพื่อให้บรรลุเป้าหมายเหล่านี้ การปล่อยก๊าซจากภาคไฟฟ้าต้องไม่เพิ่มขึ้นระหว่างปี 2025 ถึง 2030 ซึ่งจำเป็นต้องเปลี่ยนจากการสร้างโรงไฟฟ้าถ่านหินแห่งใหม่ไปสู่การทยอยเลิกใช้กำลังผลิตที่มีอยู่โดยทันที
แผนพัฒนาเศรษฐกิจและสังคมแห่งชาติฉบับที่ 15 ซึ่งครอบคลุมปี 2026 ถึง 2030 และคาดว่าจะได้รับอนุมัติในเดือนมีนาคม คือช่วงเวลาสำคัญในการกำหนดนโยบาย นักวิจัยเรียกร้องให้รัฐบาลปักกิ่งกำหนดเป้าหมายชัดเจนในการทำให้การปล่อยก๊าซจากภาคไฟฟ้าถึงจุดสูงสุด ระงับการอนุมัติโครงการถ่านหินใหม่ และเร่งปลดระวางโรงไฟฟ้าเก่า ไม่มีประสิทธิภาพ หรือใช้กำลังผลิตต่ำ หากไม่มีการกำหนดจุดสิ้นสุดอย่างชัดเจนของการเพิ่มกำลังผลิตไฟฟ้าจากถ่านหินสุทธิ จีนก็เสี่ยงสร้างอุปสรรคเชิงโครงสร้างต่อการเปลี่ยนผ่านด้านพลังงาน
คาดว่าประธานาธิบดีสี จิ้นผิง จะประกาศการมีส่วนร่วมที่ประเทศกำหนด (Nationally Determined Contributions) ของจีน ซึ่งเป็นคำมั่นระดับชาติในการลดการปล่อยก๊าซเรือนกระจกภายในปี 2035 ก่อนการประชุมสุดยอดด้านสภาพภูมิอากาศ COP30 ที่บราซิล รายละเอียดต่าง ๆ คาดว่าจะปรากฏในแผนพัฒนาเศรษฐกิจและสังคมแห่งชาติด้วย ทิศทางนโยบายจะมีความสำคัญอย่างยิ่งต่อการกำหนดแนวโน้มของภาคพลังงานถ่านหินของจีน และแนวโน้มการปล่อยก๊าซของประเทศ
ในบริบทนี้ แผนพัฒนาเศรษฐกิจและสังคมแห่งชาติฉบับที่ 15 จึงไม่ใช่เพียงวงรอบการวางแผนอีกครั้ง แต่เป็นโอกาสชี้ขาดในการปรับบทบาทของพลังงานถ่านหินให้สอดคล้องกับเป้าหมายระยะยาวด้านเศรษฐกิจ สภาพภูมิอากาศ และความมั่นคงทางพลังงานของจีน หากไม่มีการปฏิรูป ประเทศเสี่ยงปล่อยให้เงินลงทุนหลายพันล้านในถ่านหินกลายเป็นสินทรัพย์ด้อยค่า พร้อมกับพลาดเป้าหมายด้านสภาพภูมิอากาศ
ประเด็นสำคัญ
- จีนเปิดใช้งานกำลังผลิตไฟฟ้าจากถ่านหินแห่งใหม่ 78 กิกะวัตต์ในปี 2025 สูงสุดในรอบทศวรรษ ขณะเดียวกันก็เพิ่มกำลังผลิตพลังงานแสงอาทิตย์ 315 กิกะวัตต์ และพลังงานลม 119 กิกะวัตต์
- การขยายตัวนี้มีต้นตอมาจากการอนุมัติโครงการที่พุ่งสูงในปี 2022-2023 หลังเกิดภาวะขาดแคลนไฟฟ้าจากภัยแล้งและข้อจำกัดด้านอุปทาน โดยในปี 2025 มีข้อเสนอโครงการใหม่และโครงการที่กลับมาดำเนินการรวม 161 กิกะวัตต์ ซึ่งเป็นสถิติสูงสุด
- จีนและอินเดียรวมกันคิดเป็น 87% ของกำลังผลิตถ่านหินใหม่ทั่วโลก ขณะที่สหภาพยุโรป สหรัฐฯ และลาตินอเมริกากำลังทยอยเลิกใช้เชื้อเพลิงชนิดนี้
- แม้มีการก่อสร้างใหม่ สัดส่วนการผลิตไฟฟ้าจากถ่านหินลดลงเหลือ 51% ในกลางปี 2025 ต่ำสุดในรอบ 9 ปี เนื่องจากการเติบโตของพลังงานหมุนเวียนรองรับความต้องการที่เพิ่มขึ้นทั้งหมด และอัตราการใช้กำลังผลิตของโรงไฟฟ้าลดลงเหลือ 47%
- เมื่อยังมีโครงการกำลังผลิต 291 กิกะวัตต์อยู่ในขั้นตอนพัฒนา จีนเผชิญความเสี่ยงจากสินทรัพย์ด้อยค่าและกำลังผลิตส่วนเกิน เว้นแต่แผนพัฒนาเศรษฐกิจและสังคมแห่งชาติฉบับที่ 15 (2026-2030) จะจำกัดการขยายตัวของถ่านหิน
- สำนักงานพลังงานระหว่างประเทศคาดการณ์ว่าความต้องการถ่านหินของจีนจะเริ่มลดลงภายในปี 2027 ทำให้เกิดคำถามถึงเหตุผลทางเศรษฐกิจของการก่อสร้างโรงไฟฟ้าอย่างต่อเนื่อง