ชิปหน่วยความจำราคา 25 ดอลลาร์สะท้อนว่าภาวะขาดแคลนลุกลามไปไกลเพียงใด
ราคาตามสัญญาในเดือนสิงหาคมของชิปหน่วยความจำ DDR4 8Gb ที่ใช้กันอย่างแพร่หลายพุ่งแตะ 25 ดอลลาร์ หรือราว 8.6 เท่าของราคา 2.90 ดอลลาร์ในเดือนมิถุนายน 2016 ในเกาหลีใต้ ราคาต่ำสุดที่ประกาศขายหน่วยความจำ Samsung DDR5-5600 ขนาด 16GB แตะ 349,740 วอนเมื่อวันที่ 15 ตุลาคม หรือประมาณ 5 เท่าของระดับราคาในเดือนกันยายน 2025 การขาดแคลนหน่วยความจำกำลังเปลี่ยนโครงสร้างต้นทุนของทุกอย่าง ตั้งแต่คอมพิวเตอร์ในบ้านไปจนถึงเซิร์ฟเวอร์องค์กร
สารบัญ
- ชิปหน่วยความจำราคา 25 ดอลลาร์สะท้อนว่าภาวะขาดแคลนลุกลามไปไกลเพียงใด
- เหตุใดหน่วยความจำ AI จึงเบียดบังการผลิตชิปทั่วไป
- การลดกำลังการผลิตก่อนหน้านี้ทำให้กำลังการผลิตสำรองเหลือน้อย
- การใช้จ่ายด้านศูนย์ข้อมูลเปลี่ยนสมดุลตลาด
- มัสก์และ Apple ต้องการอำนาจต่อรองมากขึ้น
- ผู้ออกแบบชิปปรับแผนรับมือ
- ผู้ซื้อพีซีเผชิญราคาสูงขึ้นและตัวเลือกน้อยลง
- ราคาปรับขึ้นแตกต่างกันไปในตลาดหน่วยความจำ
- เซิร์ฟเวอร์ธุรกิจมีต้นทุนสูงขึ้นจนเข้าถึงได้ยาก
- โรงงานใหม่ช่วยบรรเทาปัญหาได้ แต่เริ่มผลิตไม่พร้อมกัน
- อุปทานจากจีนและความต้องการที่อ่อนตัวอาจช่วยลดแรงกดดันบางส่วน
- ประเด็นสำคัญ
ปัญญาประดิษฐ์เป็นแรงขับเคลื่อนภาวะขาดแคลนนี้ Samsung Electronics, SK hynix และ Micron กำลังหันกำลังการผลิตไปสู่หน่วยความจำแบนด์วิดท์สูง หรือ HBM รวมถึงหน่วยความจำชนิดอื่นสำหรับศูนย์ข้อมูล ส่งผลให้กำลังการผลิตสำหรับผลิตภัณฑ์ทั่วไปที่ใช้ในสมาร์ตโฟน แล็ปท็อป โทรทัศน์ และเครื่องเล่นเกมเหลือน้อยลง
TrendForce คาดการณ์ว่าราคาตามสัญญาของ DRAM ทั่วไปจะเพิ่มขึ้นอีก 10% ถึง 15% ในไตรมาส 4 ขณะที่ราคา NAND flash จะเพิ่มขึ้น 15% ถึง 20% Gartner คาดว่าภาวะขาดแคลนและความล่าช้าในการส่งมอบจะยืดเยื้อไปจนถึงปี 2028 โดยอุปทานใหม่จำนวนมากจะเริ่มเข้าตลาดได้เร็วที่สุดในช่วงกลางถึงปลายปี 2027
แรงกดดันไม่ได้จำกัดอยู่แค่ผู้ซื้อชิ้นส่วน ผู้ผลิตคอมพิวเตอร์กำลังลดความจุของอุปกรณ์จัดเก็บข้อมูล ธุรกิจต่าง ๆ ทบทวนแผนเปลี่ยนเซิร์ฟเวอร์ ขณะที่ผู้บริโภคเลื่อนการซื้อออกไป แม้แต่บริษัทที่มีกำลังซื้อสูงมากก็ออกมาบ่นเรื่องราคาอย่างเปิดเผยและแข่งขันกันจองกำลังการผลิตในอนาคต
เกาหลีใต้อยู่ใจกลางการแข่งขันนี้ ตัวชี้วัดอุตสาหกรรมเซมิคอนดักเตอร์ของรัฐบาลระบุว่า ในปี 2023 ประเทศมีส่วนแบ่งตลาดหน่วยความจำโลก 61% และมีส่วนแบ่งตลาด DRAM 73.5% การตัดสินใจของผู้ผลิตเกาหลีว่าจะผลิตชิปชนิดใดจึงส่งผลต่อผู้ซื้ออุปกรณ์อิเล็กทรอนิกส์ทั่วโลก
เหตุใดหน่วยความจำ AI จึงเบียดบังการผลิตชิปทั่วไป
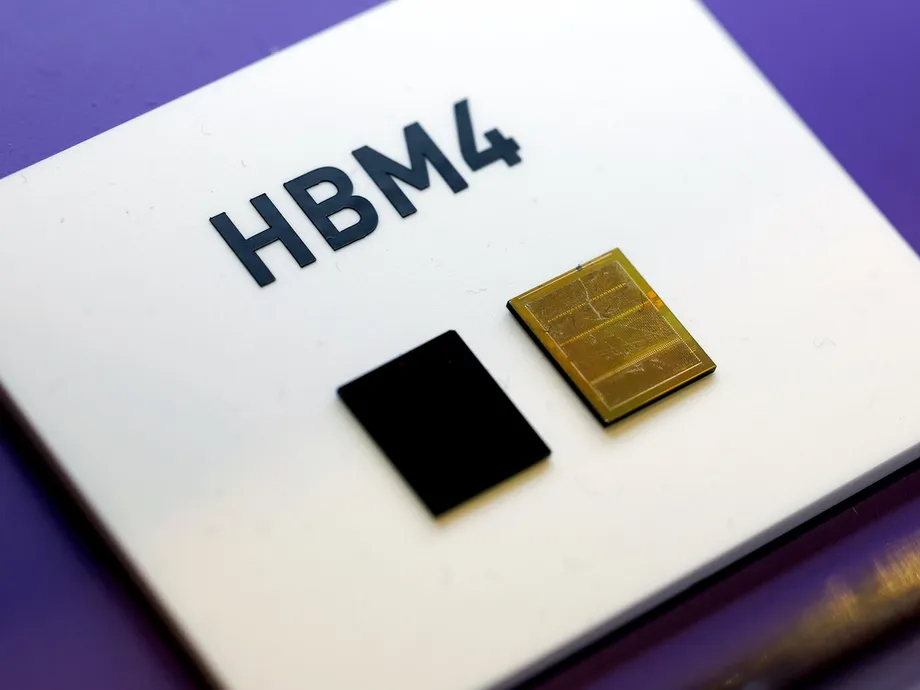
DRAM เก็บข้อมูลที่อุปกรณ์ต้องใช้ขณะทำงาน ส่วน NAND flash เก็บไฟล์ไว้แม้ปิดเครื่อง และใช้ในโซลิดสเตตไดรฟ์ หรือ SSD ส่วน HBM เป็น DRAM รูปแบบเฉพาะที่นำชิปหลายชั้นมาซ้อนกันในแนวตั้งข้างโปรเซสเซอร์ประสิทธิภาพสูง ช่วยให้ถ่ายโอนข้อมูลปริมาณมหาศาลระหว่างกันได้อย่างรวดเร็ว
โปรเซสเซอร์ AI ต้องการความเร็วนี้ เพราะต้องเคลื่อนย้ายข้อมูลปริมาณมากซ้ำ ๆ ระหว่างฝึกโมเดลหรือสร้างคำตอบ โปรเซสเซอร์อาจคำนวณเสร็จอย่างรวดเร็ว แต่ก็อาจต้องเสียเวลาอันมีค่ารอหน่วยความจำส่งงานถัดไป HBM ช่วยลดเวลารอคอยดังกล่าว
การผลิต HBM ใช้กำลังการผลิตเวเฟอร์ซิลิคอนมากกว่าการผลิตหน่วยความจำทั่วไปในปริมาณเท่ากัน ชเว จองดง รองประธานอาวุโสของ TechInsights อธิบายว่า HBM ต้องใช้พื้นที่ชิปมากกว่า รวมถึงต้องซ้อนชิปและทดสอบ เวเฟอร์คือแผ่นซิลิคอนบาง ๆ ที่ผู้ผลิตใช้ผลิตชิปแต่ละชิ้นจำนวนมาก ก่อนตัดแยกออกจากกัน
Kyobo Securities ประเมินว่าสัดส่วน HBM ต่อกำลังการผลิต DRAM ทั้งหมดจะเพิ่มจาก 27% ในปี 2025 เป็น 40% ในปี 2027 หรือเพิ่มขึ้น 13 จุดเปอร์เซ็นต์ นอกจากนี้ ทรัพยากรการผลิตยังถูกโยกไปสู่ DRAM สำหรับเซิร์ฟเวอร์ที่มีความจุสูง ทำให้หน่วยความจำสำหรับอุปกรณ์ผู้บริโภคที่ทำกำไรได้น้อยกว่าตึงตัวขึ้น
SemiAnalysis ประเมินว่า HBM มีราคาสูงกว่าหน่วยความจำชนิดอื่นประมาณ 3 เท่า และคิดเป็นอย่างน้อยครึ่งหนึ่งของต้นทุนหน่วยประมวลผลกราฟิกที่ประกอบเสร็จแล้ว กลยุทธ์หน่วยความจำ AI ล่าสุดของ Samsung ซึ่งผสานหน่วยความจำขั้นสูง กำลังการผลิตเซิร์ฟเวอร์ร่วมกัน และอุปกรณ์จัดเก็บข้อมูลที่เร็วขึ้น สะท้อนให้เห็นว่าซัพพลายเออร์กำลังปรับโครงสร้างธุรกิจเพื่อตอบสนองความต้องการเหล่านี้อย่างไร
การลดกำลังการผลิตก่อนหน้านี้ทำให้กำลังการผลิตสำรองเหลือน้อย
ภาวะขาดแคลนเกิดขึ้นหลังตลาดซบเซาจนผู้ผลิตระมัดระวังการขยายกำลังการผลิต ในช่วงการระบาดของโควิด-19 บริษัทคลาวด์รายใหญ่สะสมหน่วยความจำและอุปกรณ์จัดเก็บข้อมูลเพื่อป้องกันผลกระทบจากการหยุดชะงักและรองรับการทำงานทางไกล ต่อมาความต้องการลดลง สินค้าคงคลังสะสม และราคาปรับตัวลงตลอดปี 2022 และ 2023
โทมัส คัฟลิน ประธาน Coughlin Associates บริษัทที่ปรึกษาด้านหน่วยความจำและอุปกรณ์จัดเก็บข้อมูล กล่าวว่า Samsung ลดกำลังการผลิตลง 50% ในช่วงตลาดซบเซา เขาระบุว่าผู้ผลิตไม่เต็มใจกลับมาลงทุนเมื่อเริ่มเห็นตลาดฟื้นตัวในช่วงปลายปี 2023
คัฟลินอธิบายว่าความระมัดระวังดังกล่าวส่งผลต่อการลงทุนในโรงงานอย่างไร:
ดังนั้น ในปี 2024 และเกือบตลอดปี 2025 จึงแทบไม่มีการลงทุนเพิ่มกำลังการผลิตใหม่เลย
โดยทั่วไปการสร้างโรงงานเซมิคอนดักเตอร์มีต้นทุน 15,000 ล้านถึง 20,000 ล้านดอลลาร์ และใช้เวลาอย่างน้อย 2 ถึง 3 ปี การติดตั้งอุปกรณ์ การทำให้การผลิตมีเสถียรภาพ และการขออนุมัติจากลูกค้ายังต้องใช้เวลาเพิ่มเติม ผู้ผลิตไม่อาจเร่งสร้างกำลังการผลิตที่เคยชะลอไว้ให้กลับมาได้ทันที เพียงเพราะตอนนี้ผู้ซื้อต้องการชิปมากขึ้น
การใช้จ่ายด้านศูนย์ข้อมูลเปลี่ยนสมดุลตลาด
Amazon, Google, Microsoft และ Meta เพิ่มการลงทุนด้านศูนย์ข้อมูลรวมกันจาก 217,000 ล้านดอลลาร์ในปี 2024 เป็น 380,000 ล้านดอลลาร์ในปี 2025 และคาดว่าจะเพิ่มเป็น 650,000 ล้านดอลลาร์ในปี 2026 ตัวเลขคาดการณ์ปี 2026 สูงกว่าปี 2024 เกือบ 3 เท่า
Data Center Map นับศูนย์ข้อมูลทั่วโลกที่มีแผนสร้างหรือกำลังก่อสร้างเกือบ 2,000 แห่ง ควบคู่กับสถานที่ที่เปิดใช้งานอยู่แล้วราว 9,000 แห่ง McKinsey คาดการณ์ว่าบริษัทต่าง ๆ จะใช้จ่ายด้านศูนย์ข้อมูลรวม 7 ล้านล้านดอลลาร์ภายในปี 2030 โดยเป็นการลงทุนในศูนย์ข้อมูลที่เน้น AI จำนวน 5.2 ล้านล้านดอลลาร์ ภายในงบลงทุนด้าน AI ดังกล่าว คาดว่าเซิร์ฟเวอร์ อุปกรณ์จัดเก็บข้อมูล และระบบเครือข่ายจะมีมูลค่ารวม 3.3 ล้านล้านดอลลาร์
สัดส่วนรายได้ของ Micron แสดงให้เห็นว่าความต้องการเปลี่ยนไปอย่างรวดเร็วเพียงใด HBM และหน่วยความจำอื่นที่เกี่ยวข้องกับคลาวด์เพิ่มสัดส่วนจาก 17% ของรายได้ DRAM ในปี 2023 เป็นเกือบ 50% ในปี 2025 Samsung, SK hynix และ Micron รวมกันมีสัดส่วน 90.5% ของรายได้ DRAM ทั่วโลกในไตรมาส 4 ปี 2025 ทำให้การตัดสินใจเรื่องการผลิตกระจุกตัวอยู่กับซัพพลายเออร์ 3 ราย
การคาดการณ์ขนาดตลาด HBM แตกต่างกันมาก ซานเจย์ เมห์โรตรา ประธานเจ้าหน้าที่บริหารของ Micron คาดว่าตลาดจะมีมูลค่า 100,000 ล้านดอลลาร์ภายในปี 2028 ขณะที่ JPMorgan คาดการณ์ไว้ที่ 280,000 ล้านดอลลาร์ในปีเดียวกัน เพิ่มจากประมาณ 64,000 ล้านดอลลาร์ในปี 2026 ทั้งสองฝ่ายคาดว่าตลาดจะเติบโตอย่างรวดเร็ว แต่ประเมินขนาดตลาดไว้ต่างกันมาก
แนวโน้มอุตสาหกรรมเซมิคอนดักเตอร์ปี 2026 ของธนาคารเพื่อการส่งออกและนำเข้าแห่งเกาหลีคาดว่าตลาดหน่วยความจำจะเติบโตมากกว่า 30% และการส่งออกเซมิคอนดักเตอร์ของเกาหลีใต้จะเพิ่มขึ้น 11% โดยขึ้นอยู่กับนโยบายภาษีของสหรัฐฯ นอกจากนี้ยังคาดว่าตลาดรับจ้างผลิตชิปจะเติบโต 20% แตะ 210,000 ล้านดอลลาร์ โรงงานรับจ้างผลิตชิปผลิตชิปตามการออกแบบของบริษัทอื่น
มัสก์และ Apple ต้องการอำนาจต่อรองมากขึ้น
อีลอน มัสก์ ประธานเจ้าหน้าที่บริหารของ Tesla วิจารณ์ซัพพลายเออร์หน่วยความจำเรื่องราคาอย่างเปิดเผย หลังตอบโพสต์บน X เกี่ยวกับแนวโน้มตลาดของ JPMorgan เขากล่าวชื่นชม Micron พร้อมวิจารณ์ผู้ผลิตรายอื่นโดยไม่ระบุชื่อ
มัสก์อธิบายความแตกต่างนี้ว่า:
Micron มีราคาหน่วยความจำในอนาคตที่สมเหตุสมผลมาโดยตลอด แต่รายอื่นเรียกราคาแพงเกินควร
เป็นที่เข้าใจกันอย่างแพร่หลายว่าเป้าหมายของคำวิจารณ์คือ Samsung และ SK hynix ซึ่งครองตลาด DRAM ร่วมกับ Micron นอกจากนี้ Tesla ยังลดปริมาณหน่วยความจำในชิป AI ของบริษัทเองขณะพยายามจัดหาอุปทาน JPMorgan ระบุว่า Micron ทำข้อตกลงไว้แล้ว 26 ฉบับ ครอบคลุมกำลังการผลิตในปีงบประมาณ 2027 มากกว่า 75% สะท้อนให้เห็นว่าลูกค้าจองกำลังการผลิตในอนาคตไว้ล่วงหน้าแล้วมากเพียงใด
Apple กำลังเผชิญปัญหาคล้ายกันขณะวางแผนผลิต iPhone รุ่นล่าสุด จอห์น เทอร์นัส ซึ่งได้รับการระบุว่าเป็นประธานเจ้าหน้าที่บริหารคนใหม่ของ Apple กล่าวเมื่อวันที่ 15 ตุลาคมว่า ข้อจำกัดด้านหน่วยความจำเป็นวิกฤตอย่างยิ่ง และควรเปิดทางเลือกทุกอย่างไว้ เขากล่าวว่าได้หารือแนวทางแก้ไขที่เป็นไปได้กับเจ้าหน้าที่รัฐบาลทรัมป์แล้ว
มีรายงานว่า Apple กำลังทดสอบหน่วยความจำจากจีนภายในบริษัท โดย ChangXin Memory Technologies หรือ CXMT เป็นซัพพลายเออร์ทางเลือกที่อาจเป็นไปได้ ขณะที่สมาชิกสภานิติบัญญัติสหรัฐฯ จากทั้งสองพรรคแสดงข้อกังวลด้านความมั่นคงแห่งชาติ ยังไม่มีการประกาศข้อสรุปเรื่องซัพพลายเออร์หรือกำหนดเวลาการอนุมัติ
ผู้ออกแบบชิปปรับแผนรับมือ
ลิซา ซู ประธานเจ้าหน้าที่บริหารของ AMD กล่าวระหว่างเยือนเกาหลีใต้เมื่อวันที่ 7 ตุลาคมว่า อุปทานหน่วยความจำตึงตัว และจำเป็นต้องวางแผนล่วงหน้าหลายปีกับพันธมิตร การเยือนของเธอทำให้เกิดการคาดการณ์ว่าอาจมีการหารือกับ Samsung และ SK hynix เพื่อจัดหาหน่วยความจำ
ซูอธิบายว่าเหตุใดการประสานงานจึงสำคัญ:
หน่วยความจำเป็นสิ่งจำเป็นสำหรับการประมวลผลทุกประเภท และอุปทานก็ตึงตัว
คาดว่า Nvidia จะปรับการจัดวางหน่วยความจำด้วย Vera Rubin ใช้ HBM4 จำนวน 12 ชั้น ความจุ 288GB ขณะที่การจัดวางของ Vera Rubin Ultra ที่คาดการณ์ไว้จะใช้ HBM4E จำนวน 8 ชั้น ความจุ 256GB ข้อมูลจำเพาะดังกล่าวจะลดความจุลง 32GB หรือประมาณ 11% และใช้จำนวนชั้นต่อชุดซ้อนน้อยลง
การลดจำนวนชั้นอาจช่วยลดต้นทุนการผลิตและจำนวนชิปหน่วยความจำที่ต้องใช้ในแต่ละชุดซ้อน อย่างไรก็ตาม การพัฒนา HBM ยังรองรับผลิตภัณฑ์ที่ซ้อนชิปได้สูงขึ้น โดยมาตรฐาน HBM4 รองรับชิปได้ถึง 16 ชั้น และนักวิจัยของ Samsung สาธิตชุดซ้อน 16 ชั้นที่ใช้การเชื่อมต่อแบบไฮบริดในปี 2024 การเชื่อมต่อแบบไฮบริดเชื่อมชิปผ่านจุดเชื่อมขนาดเล็กมาก แทนการใช้ปุ่มบัดกรีแบบทั่วไป
ลิป-บู ตัน ประธานเจ้าหน้าที่บริหารของ Intel เตือนว่าการขาดแคลนหน่วยความจำทำให้โครงการต่าง ๆ ล่าช้า ในงาน Cisco AI Summit เขาประเมินช่วงเวลาที่ผู้ซื้อจะเริ่มได้รับการบรรเทาอย่างตรงไปตรงมาว่า:
จะยังไม่มีการบรรเทาจนกว่าจะถึงปี 2028
ผู้ซื้อพีซีเผชิญราคาสูงขึ้นและตัวเลือกน้อยลง
Omdia ประเมินว่าขณะนี้ DRAM และ SSD คิดเป็นเกือบ 40% ของต้นทุนการผลิตพีซี เพิ่มจากประมาณ 15% ผู้ผลิตต้องตัดสินใจว่าจะผลักภาระต้นทุนที่เพิ่มขึ้นให้ลูกค้ามากน้อยเพียงใด และจะรับภาระส่วนที่เหลือไว้เองผ่านกำไรที่ลดลงหรือการลดสเปกผลิตภัณฑ์
ตัวเลขประมาณการยอดส่งมอบพีซีทั่วโลกแสดงให้เห็นการหดตัวอย่างรุนแรง IDC ประเมินยอดส่งมอบไตรมาส 3 ไว้ที่ 62.7 ล้านเครื่อง ลดลง 20.1% จากปีก่อน Omdia ประเมินไว้ที่ 58.1 ล้านเครื่อง ลดลง 21.2% ขณะที่ Gartner คาดการณ์ไว้ที่ 55.35 ล้านเครื่อง เทียบกับ 71.3 ล้านเครื่องในปีก่อน ตัวเลขรวมแตกต่างกันตามวิธีนับของแต่ละบริษัท แต่ทั้งหมดชี้ว่าลดลงมากกว่าหนึ่งในห้า
Omdia บันทึกว่ายอดส่งมอบของ HP ลดลง 31% และของ Apple ลดลง 11% พร้อมคาดการณ์ว่าตลาดจะหดตัว 24% ในไตรมาส 4 และลดลงอีก 7% ในปีถัดไป ธุรกิจ Galaxy Book ของ Samsung และ Gram ของ LG ก็เผชิญแรงกดดันแบบเดียวกัน คือรักษากำไรไว้พร้อมกับทำให้คอมพิวเตอร์ยังน่าสนใจสำหรับผู้ซื้อ
ผู้ขายชิ้นส่วนพีซีรายหนึ่งในตลาดเครื่องใช้ไฟฟ้ายงซาน กรุงโซล ระบุว่ายอดขายคอมพิวเตอร์ประกอบสำเร็จในแต่ละวันลดจากประมาณ 10 เครื่องเหลือ 3 หรือ 4 เครื่อง โดยรายได้ลดลงมากกว่าครึ่ง การ์ดจอและ SSD ก็มีราคาแพงขึ้น ทำให้ต้นทุนรวมของการประกอบระบบใหม่สูงขึ้น
ผู้ซื้อบางรายเลือกใช้ระบบ DDR4 รุ่นเก่าหรือหน่วยความจำมือสอง DDR4 และ DDR5 ต้องใช้เมนบอร์ดที่รองรับ จึงอาจต้องเปลี่ยนอุปกรณ์มากกว่าแค่โมดูลหน่วยความจำเมื่อต้องเปลี่ยนรุ่น ราคายังแตกต่างกันไปตามผลิตภัณฑ์ โดยโมดูล DDR4 แบบแพ็กเกจรุ่นเก่าบางชนิดมีราคาซื้อขายสูงกว่าผลิตภัณฑ์ DDR5 รุ่นใหม่ แม้โมดูล DDR4 สำหรับขายปลีกในเกาหลีที่ประกาศราคาจะยังถูกกว่า
ราคาปรับขึ้นแตกต่างกันไปในตลาดหน่วยความจำ
TrendForce ปรับเพิ่มคาดการณ์การขึ้นราคาตามสัญญาของ DRAM สำหรับพีซีในไตรมาส 3 เป็น 18% ถึง 23% จากเดิม 15% ถึง 20% สัญญาซัพพลายเออร์บางฉบับในเดือนสิงหาคมปรับขึ้น 23% ถึง 28% และผู้ผลิตพีซีพยายามสำรองสินค้าคงคลังให้เพียงพอต่อการใช้งานมากกว่า 10 สัปดาห์ก่อนสิ้นปี
Counterpoint Research บันทึกว่า DRAM ปรับขึ้น 80% ถึง 90% ในไตรมาสที่บริษัทศึกษาข้อมูล แนวโน้มรายปีของ Gartner ประเมินว่า DRAM จะขึ้นราคา 237% และ NAND จะขึ้น 293% ตัวเลขเหล่านี้ครอบคลุมช่วงเวลาและกลุ่มผลิตภัณฑ์ที่ต่างกัน ขณะที่โมดูลสำหรับขายปลีกยังรวมต้นทุนการประกอบและการจัดจำหน่ายไว้ด้วย
ผลิตภัณฑ์ NAND มีความเคลื่อนไหวของราคาแตกต่างกันเป็นพิเศษ ราคาตามสัญญาในเดือนสิงหาคมของชิป multi level cell ขนาด 128Gb เพิ่มขึ้น 1.42% เป็น 30.48 ดอลลาร์ ส่วนผลิตภัณฑ์ single level cell รุ่นเก่าปรับขึ้น 16.51% เป็น 28.22 ดอลลาร์ เนื่องจากผู้ผลิตทุ่มการลงทุนไปที่เทคโนโลยีจัดเก็บข้อมูลรุ่นใหม่มากขึ้น
อุปกรณ์โทรคมนาคมและมิเตอร์อัจฉริยะยังใช้ชิปรุ่นเก่าบางชนิดที่เปลี่ยนแทนได้ยากในการออกแบบระบบที่มีอยู่ ผู้ซื้อจึงอาจเผชิญภาวะขาดแคลนแม้ความต้องการในตลาดอื่นจะอ่อนตัวลง สมาร์ตโฟน โทรทัศน์ และเครื่องเล่นเกมก็ได้รับผลกระทบเช่นกัน แมต พิสคาเตลลา นักวิเคราะห์ของ Circana บันทึกว่ายอดขาย Xbox ในสหรัฐฯ ลดลง 33% จนถึงเดือนสิงหาคม และยอดขาย PlayStation ลดลง 25% แตะระดับต่ำสุดนับตั้งแต่ปี 2013
เซิร์ฟเวอร์ธุรกิจมีต้นทุนสูงขึ้นจนเข้าถึงได้ยาก
ราคาเซิร์ฟเวอร์เพิ่มขึ้นเป็น 2 ถึง 4 เท่าของระดับเมื่อหนึ่งปีก่อน Gartner ประเมินว่าสัดส่วนต้นทุนการผลิตเซิร์ฟเวอร์ที่เป็นหน่วยความจำเพิ่มจาก 39% ในปี 2015 เป็น 59% ในปี 2026 และอาจแตะราวสองในสามสำหรับเซิร์ฟเวอร์ทั่วไปภายในปี 2030
ธุรกิจที่ใช้ฐานข้อมูลทั่วไป แอปพลิเคชันสำนักงาน และระบบจัดเก็บข้อมูลจึงเผชิญแรงกดดันด้านอุปทานเช่นเดียวกับผู้พัฒนา AI อุปกรณ์ที่ราคาแพงขึ้นและความล่าช้าในการส่งมอบอาจทำให้ต้องเลื่อนการขยายธุรกิจหรือยกเลิกแผนเปลี่ยนอุปกรณ์
Gartner แนะนำให้ทบทวนกำหนดการเปลี่ยนอุปกรณ์และใช้งานเซิร์ฟเวอร์เดิมให้นานขึ้น โดยคาดว่าราคา DRAM จะเริ่มทรงตัวในช่วงครึ่งแรกของปี 2028 แม้ผู้จำหน่ายเซิร์ฟเวอร์อาจคงราคาขายให้สูงขึ้นเพื่อปกป้องกำไร การกลับไปสู่ราคาอุปกรณ์ในปี 2025 อาจต้องใช้เวลานานกว่านั้น
ตัวชี้วัดอุตสาหกรรมเซมิคอนดักเตอร์ของเกาหลีใต้กำหนดตัวชี้วัดราคา DRAM ของรัฐบาลให้ใช้ค่าเฉลี่ยรายปีของ DDR4 8Gb มีการเผยแพร่ข้อมูลการผลิต ส่วนแบ่งตลาด และราคา ทุก 6 เดือน ขณะที่ข้อมูลการค้าเผยแพร่ทุกเดือน เกณฑ์อ้างอิงรุ่นเก่านี้สะท้อนภาพตลาดเพียงส่วนหนึ่ง ในช่วงที่ตลาดปัจจุบันเปลี่ยนแปลงด้วยความเร็วที่แตกต่างกันมาก
โรงงานใหม่ช่วยบรรเทาปัญหาได้ แต่เริ่มผลิตไม่พร้อมกัน
Micron, Samsung และ SK hynix กำลังขยายกำลังการผลิต แต่การสร้างโรงงานเป็นเพียงจุดเริ่มต้น ผู้ผลิตต้องติดตั้งอุปกรณ์ เพิ่มสัดส่วนชิปที่ใช้งานได้ และได้รับการอนุมัติจากลูกค้า ก่อนที่โรงงานจะผลิตอุปทานได้อย่างสม่ำเสมอ
กำหนดการขยายกำลังการผลิตที่ประกาศไว้ทอดยาวไปอีกหลายปี:
- ปี 2027: Micron คาดว่าจะเริ่มผลิตในสิงคโปร์และโรงงานในไต้หวันที่ปรับเปลี่ยนการใช้งาน โดยการผลิตในไต้หวันจะเริ่มในช่วงครึ่งหลังของปี
- ปี 2027: มีกำหนดก่อสร้างโรงงาน HBM ของ SK hynix ในชองจูแล้วเสร็จ
- ปี 2028: Samsung วางแผนเริ่มผลิตที่โรงงานแห่งใหม่ในพยองแท็ก ส่วน SK hynix ตั้งเป้าให้โรงงานในเวสต์ลาฟาแยตต์แล้วเสร็จภายในสิ้นปี
- ปี 2030: คาดว่าโรงงานขนาดใหญ่ของ Micron ในออนนันดากาเคาน์ตีจะมีกำลังการผลิตเต็มที่
โรงงานเดิมเป็นส่วนหนึ่งของการรับมือเช่นกัน Samsung และ SK hynix เพิ่มการลงทุนรวมในโรงงาน 3 แห่งของจีนเป็น 1.4871 ล้านล้านวอนในปี 2025 หลังจาก เพิ่มการลงทุนในโรงงานจีน การควบคุมการส่งออกอุปกรณ์ส่งผลต่อวิธีการยกระดับโรงงานเหล่านั้น
แผนระยะยาวรวมถึงการลงทุน 800 ล้านล้านวอนที่มีรายงานว่า Samsung และ SK hynix จะใช้สร้างโรงงานหน่วยความจำ 4 แห่งทางตะวันตกเฉียงใต้ของเกาหลีใต้ แดน คิม ประธานเจ้าหน้าที่ฝ่ายกลยุทธ์ของ TechInsights เตือนว่าการขยายกำลังการผลิตอาจใช้เวลามากกว่า 3 ปี ขณะที่ชเว แทวอน ประธาน SK Group ระบุว่าการขาดแคลนเวเฟอร์อาจยืดเยื้อไปจนถึงปี 2030
อุปทานจากจีนและความต้องการที่อ่อนตัวอาจช่วยลดแรงกดดันบางส่วน
CXMT และ Yangtze Memory Technologies หรือ YMTC กำลังขยายการผลิตหน่วยความจำทั่วไป มีการประเมินว่า CXMT ครองส่วนแบ่งตลาด DRAM โลกประมาณ 8% ในช่วงกลางปี 2025 ขณะที่ YMTC มีสัดส่วนราว 13% ของการส่งมอบ NAND ทั่วโลกในไตรมาส 3 ของปีเดียวกัน
ทั้งสองบริษัทมีสถานะที่แข็งแกร่งกว่ามากในจีน TechInsights ประเมินว่า CXMT มีส่วนแบ่งตลาด DRAM ในประเทศประมาณ 30% และ YMTC มีส่วนแบ่งตลาด NAND ใกล้ 40% แต่แทบไม่มีสถานะในอเมริกาเหนือ การขยายกำลังการผลิตในจีนอาจเพิ่มอุปทานหน่วยความจำทั่วไปเข้าสู่ตลาด แม้การเข้าถึงลูกค้าในสหรัฐฯ จะเผชิญอุปสรรคทางการเมืองและการค้า
ความต้องการกำลังปรับตัวเช่นกัน ผู้ผลิตพีซีติดตั้ง SSD ที่มีความจุน้อยลง ผู้ผลิตสมาร์ตโฟนใช้สินค้าคงคลังเดิม และผู้บริโภคเลื่อนการเปลี่ยนอุปกรณ์ การเปลี่ยนแปลงเหล่านี้อาจช่วยลดแรงกดดันต่อผลิตภัณฑ์บางประเภทก่อนที่ภาวะขาดแคลนโดยรวมจะสิ้นสุดลง
อย่างไรก็ตาม ผู้ผลิตยังเผชิญความเสี่ยงเดิมของอุตสาหกรรม นั่นคือโรงงานใหม่หลายระลอกอาจเริ่มผลิตในช่วงที่ความต้องการชะลอตัวพอดี ขณะนี้ผู้ซื้อต้องวางแผนท่ามกลางอุปทานจำกัด ชิ้นส่วนราคาแพง และการฟื้นตัวที่ขึ้นอยู่กับชนิดของหน่วยความจำที่ต้องการและช่วงเวลาที่การผลิตใหม่พร้อมใช้งาน
ประเด็นสำคัญ
- TrendForce คาดการณ์ว่าราคาตามสัญญาไตรมาส 4 จะเพิ่มขึ้น 10% ถึง 15% สำหรับ DRAM ทั่วไป และ 15% ถึง 20% สำหรับ NAND
- คาดว่าสัดส่วน HBM ต่อกำลังการผลิต DRAM จะเพิ่มจาก 27% ในปี 2025 เป็น 40% ในปี 2027
- ต้นทุนหน่วยความจำที่สูงขึ้นกำลังกดดันตลาดพีซี สมาร์ตโฟน เครื่องเล่นเกม และเซิร์ฟเวอร์ธุรกิจทั่วไป
- คาดว่าอุปทานใหม่จำนวนมากจะเริ่มเข้าสู่ตลาดตั้งแต่ช่วงกลางถึงปลายปี 2027 โดยภาวะขาดแคลนอาจยืดเยื้อไปจนถึงปี 2028
- การผลิตที่เพิ่มขึ้นในจีนและความต้องการของผู้บริโภคที่อ่อนตัวลงอาจช่วยบรรเทาการขาดแคลนผลิตภัณฑ์หน่วยความจำทั่วไปบางชนิด