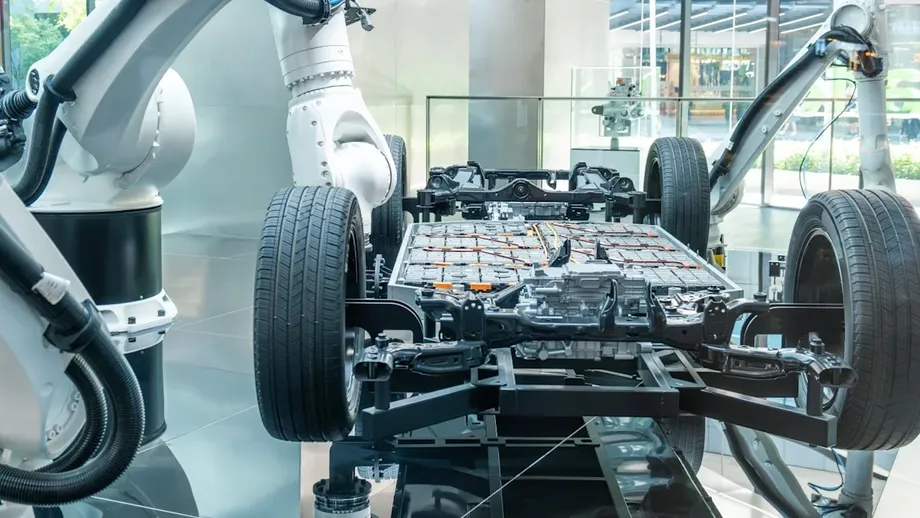
รถ EV นำเข้าทั้งคันจ่อเสียภาษีเพิ่มตั้งแต่ปี 2027
กระทรวงการคลังของไทยกำลังเตรียมจัดเก็บภาษีสรรพสามิตในอัตราราว 30% หรือสูงกว่านั้น สำหรับรถยนต์ไฟฟ้าที่นำเข้าทั้งคัน โดยมุ่งเป้าไปที่บริษัทที่จำหน่ายรถยนต์สำเร็จรูปโดยไม่ลงทุนผลิตในไทย กำหนดเริ่มต้นที่เสนอไว้คือวันที่ 1 มกราคม 2027 หากรถมีมูลค่า 1 ล้านบาท การปรับขึ้นอัตราภาษีจาก 10% เป็น 30% จะทำให้ภาษีสรรพสามิตเพิ่มขึ้นราว 200,000 บาท ตามตัวอย่างคำนวณของกระทรวง
สารบัญ
- รถ EV นำเข้าทั้งคันจ่อเสียภาษีเพิ่มตั้งแต่ปี 2027
- ผู้ซื้ออาจต้องจ่ายเพิ่มเท่าใด?
- โครงสร้างภาษีสามระดับจูงใจให้ผลิตในไทย
- อะไรจึงจะถือว่าเป็นการผลิตในไทย?
- มาตรการจูงใจเดิมช่วยเปิดตลาด
- กำหนดการที่ส่งผลต่อช่วงเปลี่ยนผ่าน
- ตลาดเติบโต แต่รถนำเข้ายังมีบทบาทสูง
- การปล่อยมลพิษจะเป็นปัจจัยควบคู่กับการลงทุนในประเทศ
- คุ้มครองโรงงานพร้อมรักษาราคารถให้เข้าถึงได้
- ประเด็นสำคัญ
ข้อเสนอนี้มีขึ้นหลังมติเมื่อวันที่ 10 กันยายน 2026 ของคณะกรรมการนโยบายยานยนต์ไฟฟ้าแห่งชาติ หรือที่เรียกว่า EV Board ต่อมาคณะรัฐมนตรีรับทราบแนวทางของคณะกรรมการและมอบหมายให้กรมสรรพสามิตจัดทำรายละเอียดการปรับแก้เพื่อเสนอขออนุมัติจากคณะรัฐมนตรี อัตราภาษีสุดท้าย หลักเกณฑ์การได้รับสิทธิ และการปฏิบัติต่อคำสั่งซื้อที่มีอยู่ ยังต้องรอการอนุมัติดังกล่าว
เอกนิติ นิติทัณฑ์ประภาศ รัฐมนตรีว่าการกระทรวงการคลังและรองนายกรัฐมนตรี ระบุว่าอัตราภาษีอาจอยู่ที่ราว 30% ขณะที่แหล่งข่าวจากกระทรวงการคลังกล่าวว่าอัตราสูงสุดจะอยู่ที่อย่างน้อย 30% ก่อนหน้านี้เคยมีการพิจารณาข้อเสนอจากภาคเอกชนที่กำหนดอัตราไว้ในช่วง 31% ถึง 39% เอกนิติกล่าวว่าการหารือกับอุตสาหกรรมยานยนต์จะเป็นตัวกำหนดอัตราสุดท้าย
เป้าหมายหลักคือเปลี่ยนความต้องการรถยนต์ไฟฟ้าที่เพิ่มขึ้นในไทยให้เป็นการลงทุนโรงงาน การผลิตชิ้นส่วนในประเทศ และการจ้างงานที่มากขึ้น รถยนต์ที่เข้าเกณฑ์และผลิตในไทยจะไม่ถูกปรับขึ้นภาษีตามข้อเสนอที่มุ่งเป้าไปยังรถ EV นำเข้าทั้งคัน
แรงกดดันดังกล่าวเกิดขึ้นในช่วงที่รถยนต์ไฟฟ้ามีสัดส่วนในตลาดเพิ่มขึ้นมาก ข้อมูลของสภาอุตสาหกรรมแห่งประเทศไทยระบุว่า รถยนต์ไฟฟ้าแบตเตอรี่ (BEV) คิดเป็น 30.88% ของยอดขายรถยนต์ในประเทศระหว่างเดือนมกราคมถึงกรกฎาคม 2026 ขณะที่ BEV 63% เป็นรถนำเข้า เจ้าหน้าที่ต้องการให้โรงงานในไทยเป็นผู้ตอบสนองความต้องการส่วนนี้มากขึ้น
ผู้ซื้ออาจต้องจ่ายเพิ่มเท่าใด?
ปัจจุบันรถยนต์นั่งไฟฟ้าที่ไม่อยู่ภายใต้มาตรการสิทธิพิเศษมีอัตราภาษีสรรพสามิตอยู่ที่ราว 10% ส่วนรถที่เข้าเงื่อนไขที่กำหนดอาจได้รับอัตราลดเหลือ 2% การปรับขึ้นตามแผนมุ่งเป้าไปที่รถนำเข้ากลุ่มอัตราสูง ไม่ใช่การเปลี่ยนอัตราภาษีของรถ EV ทุกคันเป็น 30%
ภาษีสรรพสามิตเป็นภาษีที่เรียกเก็บจากสินค้าบางประเภท ส่วนอากรศุลกากรเป็นค่าธรรมเนียมอีกประเภทหนึ่งที่เกี่ยวข้องกับการนำสินค้าข้ามพรมแดน ทั้งสองรายการอาจส่งผลต่อราคารถยนต์ เช่นเดียวกับภาษีอื่น ต้นทุนการจัดจำหน่าย และการกำหนดราคาของผู้ผลิต
ตัวอย่างของกระทรวงใช้รถยนต์มูลค่า 1 ล้านบาท หากคิดภาษีสรรพสามิต 10% จะอยู่ที่ราว 100,000 บาท แต่หากคิดในอัตรา 30% จะอยู่ที่ราว 300,000 บาท เท่ากับเพิ่มขึ้น 20 จุดเปอร์เซ็นต์ และเป็นสามเท่าของภาษีเดิม ส่วนราคาขายจริงที่โชว์รูมจะขึ้นอยู่กับหลักเกณฑ์การคำนวณขั้นสุดท้ายและสัดส่วนต้นทุนที่บริษัทส่งต่อไปยังผู้ซื้อ
ยังมีการหารือเรื่องยกเว้นให้รถที่สั่งซื้อก่อนการเปลี่ยนแปลงยังใช้อัตราเดิม ผู้ซื้อจะต้องรอหลักเกณฑ์ที่ได้รับอนุมัติเพื่อทราบว่าวันที่สั่งซื้อและเอกสารใดเข้าเกณฑ์ สัญญาซื้อขาย วันที่นำเข้า และวันที่ส่งมอบรถอาจเกิดขึ้นคนละช่วงเวลา ทำให้หลักเกณฑ์ช่วงเปลี่ยนผ่านมีความสำคัญต่อค่าใช้จ่าย
โครงสร้างภาษีสามระดับจูงใจให้ผลิตในไทย
โครงสร้างที่เสนอจะแบ่งบริษัทออกเป็นระดับภาษีต่างกันตามการลงทุนด้านการผลิตและการใช้ชิ้นส่วนที่ผลิตในไทย การมีโรงงานเพียงอย่างเดียวอาจไม่เพียงพอที่จะได้รับอัตราต่ำสุด เพราะปริมาณและมูลค่าการผลิตภายในประเทศจะเป็นปัจจัยประกอบด้วย
แนวทางโดยรวมแบ่งเป็นสามระดับ:
- อัตราต่ำสุดสำหรับผู้ผลิตที่มีโรงงานในไทยและใช้ชิ้นส่วนในประเทศในสัดส่วนมาก หรือผลิตชิ้นส่วนสำคัญของรถ EV ในประเทศ แนวทางเบื้องต้นกำหนดอัตราไว้ที่ประมาณ 1% ถึง 6% โดยขึ้นอยู่กับประเภทรถและเงื่อนไขที่เข้าเกณฑ์
- อัตราระดับกลางสำหรับธุรกิจที่ลงทุนในประเทศบางส่วน แต่ยังพึ่งพารถยนต์หรือชิ้นส่วนนำเข้าในสัดส่วนสูง มีการหารืออัตราที่สูงกว่า 10% สำหรับบางรูปแบบ
- อัตราสูงสุดประมาณ 30% หรือสูงกว่านั้น สำหรับธุรกิจที่นำเข้ารถ EV สำเร็จรูปมาจำหน่ายโดยไม่มีฐานการผลิตในไทย
พรชัย ธีระเวช อธิบดีกรมสรรพสามิต ระบุว่าอัตราสูงสุดจะได้รับความสำคัญเป็นลำดับแรก เจ้าหน้าที่กำลังเร่งจัดทำรายละเอียดเพื่อเสนอคณะรัฐมนตรีภายในเดือนกันยายน 2026
ผู้ผลิตที่มีโรงงานในไทยอาจได้รับอนุญาตให้นำเข้ารถบางรุ่นเพื่อทดสอบตลาดภายใต้โควตา โดยการคำนวณโควตาที่เสนอจะพิจารณาการลงทุนในประเทศของปีก่อนหน้า รวมถึงมูลค่าชิ้นส่วนไทยที่ใช้และการจ้างงาน แนวทางนี้เปิดทางให้บริษัทนำรถรุ่นใหม่เข้าตลาดก่อนผลิตในประเทศ พร้อมผูกสิทธิการนำเข้าเข้ากับกิจกรรมทางเศรษฐกิจในไทย
อะไรจึงจะถือว่าเป็นการผลิตในไทย?
กระทรวงการคลังยังต้องการปรับวิธีวัดสัดส่วนการผลิตในประเทศตามมาตรฐาน Made in Thailand แนวทางที่เสนอจะให้น้ำหนักกับชิ้นส่วนเทคโนโลยีมูลค่าสูงที่ผลิตในประเทศมากขึ้น แทนการพึ่งพากำไร ค่าแรง และค่าไฟฟ้าในการคำนวณในสัดส่วนมากเท่าเดิม
สัดส่วนการผลิตในประเทศหมายถึงมูลค่าของรถยนต์ที่นับว่าเกิดจากการผลิตภายในประเทศ รถที่ประกอบในไทยยังอาจใช้ชิ้นส่วนนำเข้าจำนวนมากได้ ดังนั้นการเปลี่ยนต้นทุนที่นำมาคำนวณอาจส่งผลต่อสถานะทางภาษีของผู้ผลิต แม้โรงงานประกอบจะยังอยู่ที่เดิม
สิทธิประโยชน์จากสำนักงานคณะกรรมการส่งเสริมการลงทุนที่มีอยู่กำหนดให้ต้องได้รับการรับรอง Made in Thailand เพื่อรับสิทธิประโยชน์เพิ่มเติมจากการใช้ชิ้นส่วนในประเทศ โดยกำหนดสัดส่วนขั้นต่ำไว้ที่ 40% สำหรับรถยนต์ไฟฟ้าแบตเตอรี่ และ 45% สำหรับรถยนต์ปลั๊กอินไฮบริด ในการหารือก่อนการประชุมวันที่ 10 กันยายน เจ้าหน้าที่กำลังพิจารณาว่าจะปรับสัดส่วนการผลิตในประเทศจาก 40% เป็น 50% หรือปรับหลักเกณฑ์การคำนวณให้เข้มงวดขึ้น
กรอบนโยบายเดิมของรัฐบาลแสดงให้เห็นว่าการคำนวณเหล่านี้มีรายละเอียดมากเพียงใด โดยอนุญาตให้นับมูลค่าเซลล์แบตเตอรี่ที่นำเข้ามาใช้ในการผลิตหรือประกอบที่เข้าเกณฑ์ในเขตปลอดอากรเป็นต้นทุนการผลิตในประเทศได้ โดยจำกัดไว้ไม่เกิน 15% ของราคารถ แนวทางใหม่จะให้ความสำคัญกับการผลิตชิ้นส่วนสำคัญในไทยมากขึ้น
ผู้ผลิตชิ้นส่วนและแรงงานมีบทบาทสำคัญต่อการเปลี่ยนแปลงนี้ การให้สิทธิประโยชน์มากขึ้นกับการผลิตอุปกรณ์อิเล็กทรอนิกส์และชิ้นส่วนมูลค่าสูงอื่นๆ ในประเทศ จะสร้างแรงจูงใจทางการเงินให้ผู้ผลิตจัดซื้อจากซัพพลายเออร์ไทยและขยายการผลิตให้ครอบคลุมมากกว่าการประกอบขั้นสุดท้าย
มาตรการจูงใจเดิมช่วยเปิดตลาด
รัฐบาลไทยเริ่มผลักดันรถ EV ด้วยการทำให้การนำเข้าและการซื้อรถยนต์ไฟฟ้ามีราคาถูกลง ควบคู่กับการจูงใจให้ผู้ผลิตตั้งฐานการผลิตในประเทศ คำอธิบาย นโยบายภาษีของรัฐบาลที่เผยแพร่โดยสำนักงานประชาสัมพันธ์จังหวัดมุกดาหาร อธิบายมาตรการที่คณะรัฐมนตรีกำหนดตามมติ EV Board ในปี 2021 และ 2022
เอกสารระบุการลดภาษีสรรพสามิต BEV จาก 8% เหลือ 2% เพื่อส่งเสริมทั้งการใช้งานและการผลิต นอกจากนี้ยังอธิบายข้อเสนอการลดอากรศุลกากรสำหรับรถยนต์ไฟฟ้าแบตเตอรี่ที่นำเข้าทั้งคัน โดยลดอัตราทั่วไปจาก 80% เหลือ 40% สำหรับรถที่มีราคาขายปลีกแนะนำไม่เกิน 2 ล้านบาท และเหลือ 60% สำหรับรถราคาสูงกว่า 2 ล้านบาท แต่ไม่เกิน 7 ล้านบาท ส่วนรถที่อยู่ภายใต้ข้อตกลงการค้าเสรีจะใช้หลักเกณฑ์แยกต่างหาก
กรอบเดียวกันนี้พิจารณายกเว้นอากรสำหรับชิ้นส่วนต่างๆ รวมถึงแบตเตอรี่ มอเตอร์ขับเคลื่อน ระบบจัดการแบตเตอรี่ และอุปกรณ์อิเล็กทรอนิกส์กำลัง อาคม เติมพิทยาไพสิฐ ซึ่งดำรงตำแหน่งรัฐมนตรีว่าการกระทรวงการคลังในขณะนั้น นำเสนอมาตรการเหล่านี้เป็นส่วนหนึ่งของความพยายามผลักดันให้ไทยเป็นฐานการผลิตรถ EV และชิ้นส่วนในอาเซียน
มาตรการ EV 3.0 และ EV 3.5 สานต่อยุทธศาสตร์ดังกล่าวด้วยการเชื่อมโยงการนำเข้าในระยะแรกเข้ากับการผลิตในประเทศภายหลัง ภายใต้มาตรการ EV 3.5 ผู้ผลิตที่เข้าร่วมต้องผลิตรถยนต์ในไทย 2 คันต่อรถที่นำเข้าภายใต้โครงการ 1 คันในปี 2026 และเพิ่มเป็น 3 คันในปี 2027 ข้อกำหนดจึงเพิ่มขึ้นครึ่งหนึ่งระหว่างสองปีดังกล่าว
ข้อเสนอภาษีล่าสุดจะเพิ่มแรงจูงใจอีกทางหนึ่งควบคู่กับข้อผูกพันด้านการผลิตเหล่านั้น บริษัทที่จำหน่ายรถในตลาดโดยอาศัยการนำเข้ารถสำเร็จรูปเป็นหลักจะเผชิญภาระภาษีสูงขึ้นมาก ขณะที่ผู้ผลิตที่สร้างเครือข่ายซัพพลายเออร์ในไทยให้ครอบคลุมขึ้นจะได้รับสิทธิที่เอื้อประโยชน์กว่า
กำหนดการที่ส่งผลต่อช่วงเปลี่ยนผ่าน
แผนขึ้นภาษีนำเข้าของไทยจะเกิดขึ้นควบคู่กับกำหนดการปรับภาษีเดิมสำหรับรถยนต์เครื่องยนต์สันดาป รถไฮบริด และรถยนต์ประเภทอื่น คำอธิบายอย่างเป็นทางการของรัฐบาลระบุการปรับภาษีสรรพสามิตเป็นระยะในปี 2026, 2028 และ 2030 โดยพิจารณาจากการปล่อยมลพิษและคุณลักษณะของรถ
หมุดหมายสำคัญของนโยบายมีดังนี้:
- ปี 2021 และ 2022: มติ EV Board เป็นพื้นฐานของมาตรการคณะรัฐมนตรีเพื่อสนับสนุนการนำเข้า การซื้อ และการผลิตรถ EV
- ปี 2026: EV 3.5 กำหนดให้ผลิตรถในประเทศ 2 คันต่อรถนำเข้าที่เข้าเกณฑ์ 1 คัน
- 10 กันยายน 2026: EV Board มีมติเห็นชอบแนวทางปรับโครงสร้างภาษีสรรพสามิตรถยนต์ ต่อมาคณะรัฐมนตรีมอบหมายให้กรมสรรพสามิตจัดทำรายละเอียด
- กันยายน 2026: เจ้าหน้าที่กระทรวงการคลังตั้งเป้าจัดทำอัตราภาษีที่เสนอให้แล้วเสร็จและเสนอต่อคณะรัฐมนตรี
- 1 มกราคม 2027: คาดว่าอัตราภาษีที่สูงขึ้นสำหรับรถ EV นำเข้าทั้งคันจะเริ่มใช้ ขณะเดียวกันข้อกำหนดด้านการผลิตของ EV 3.5 จะเพิ่มเป็นรถผลิตในประเทศ 3 คันต่อรถนำเข้าที่เข้าเกณฑ์ 1 คันในปี 2027
- ปี 2028 และ 2030: กำหนดเริ่มมาตรการภาษีรถยนต์ตามกรอบเดิมในระยะต่อไป
ผู้ผลิตต้องวางแผนรับมือกับการเปลี่ยนแปลงทั้งสองชุด ทั้งการจัดเก็บภาษีรถที่จำหน่ายและข้อผูกพันด้านการผลิตที่เกี่ยวข้องกับสิทธิประโยชน์ซึ่งได้รับไปแล้ว
ตลาดเติบโต แต่รถนำเข้ายังมีบทบาทสูง
ข้อมูลของสำนักงานคณะกรรมการส่งเสริมการลงทุนระบุว่า มีรถยนต์ไฟฟ้าแบตเตอรี่จดทะเบียน 126,950 คันระหว่างเดือนมกราคมถึงกรกฎาคม 2026 เพิ่มขึ้น 88% จากช่วงเดียวกันของปีก่อน BEV รถไฮบริดทั่วไป และรถปลั๊กอินไฮบริดรวมกันคิดเป็น 55% ของรถยนต์จดทะเบียนในช่วงเจ็ดเดือนดังกล่าว
ตัวเลขยอดขายของสภาอุตสาหกรรมแห่งประเทศไทยกับตัวเลขจดทะเบียนวัดตลาดคนละช่วง ยอดขายสะท้อนจำนวนรถที่ขายได้ ส่วนยอดจดทะเบียนสะท้อนรถที่เข้าสู่ระบบทะเบียน ทั้งสองชุดข้อมูลแสดงให้เห็นว่าเหตุใดเจ้าหน้าที่จึงทบทวนมาตรการจูงใจในช่วงที่รถยนต์ไฟฟ้าและรถไฮบริดมีสัดส่วนความต้องการเพิ่มขึ้น
ตัวเลขการลงทุนก็มีมูลค่าสูงเช่นกัน ณ วันที่ 31 สิงหาคม 2026 ข้อมูลของ BOI ระบุว่ามีโครงการที่เกี่ยวข้องกับ EV จำนวน 189 โครงการ มูลค่าการลงทุนที่ได้รับการส่งเสริม 151,372 ล้านบาท หรือราว 151.4 พันล้านบาท มูลค่าการลงทุนที่ได้รับการส่งเสริมครอบคลุมโครงการที่ได้รับการสนับสนุนผ่านระบบส่งเสริมการลงทุน โดยการใช้จ่ายและการผลิตจะทยอยเกิดขึ้นตามเวลา
เอกนิติกล่าวว่ามีผู้ผลิต EV 9 รายตั้งฐานดำเนินงานในไทยแล้ว และหลายรายเริ่มส่งออกรถที่ผลิตในประเทศ มาตรการจูงใจเดิมดึงดูดผู้ผลิตรถยนต์จีนรายใหญ่ 8 รายให้สร้างโรงงานเพื่อจำหน่ายในประเทศและส่งออก ตัวเลขทั้งสองชุดกล่าวถึงคนละกลุ่ม ได้แก่ นักลงทุนจีนที่มาตั้งฐานจากมาตรการดังกล่าว และจำนวนผู้ผลิต EV โดยรวมที่ดำเนินงานในประเทศ
บริษัทบางแห่งที่นำเข้ารถยนต์จากจีนและยุโรปเริ่มหารือกับรัฐบาลเรื่องการผลิตในไทยแล้ว GlobalData คาดการณ์ว่าการผลิต EV ในไทยจะเติบโตอย่างแข็งแกร่ง โดยคาดว่าจะเพิ่มขึ้นมากที่สุดในปี 2027 และ 2029 ภาษีที่เสนอจะเพิ่มแรงจูงใจทางการเงินให้บริษัทเข้าร่วมการขยายตัวดังกล่าว
การปล่อยมลพิษจะเป็นปัจจัยควบคู่กับการลงทุนในประเทศ
การปฏิรูปในภาพรวมจะกำหนดอัตราภาษีสรรพสามิตรถยนต์โดยพิจารณาการปล่อยก๊าซคาร์บอนไดออกไซด์และมูลค่าที่สร้างขึ้นในไทยมากขึ้น แทนการให้สิทธิแก่เทคโนโลยีขับเคลื่อนประเภทใดประเภทหนึ่ง รถยนต์ไฟฟ้าแบตเตอรี่ รถยนต์ที่มีเครื่องยนต์ช่วยเพิ่มระยะทางการขับขี่ด้วยไฟฟ้า และรถไฮบริด จะอยู่ภายใต้นโยบายในภาพรวมนี้ทั้งหมด
รถยนต์ไฟฟ้าแบตเตอรี่ใช้พลังงานไฟฟ้าที่เก็บไว้ในแบตเตอรี่ ส่วนรถยนต์ไฟฟ้าขยายระยะทางมีเครื่องยนต์สำหรับผลิตไฟฟ้าเพื่อเพิ่มระยะทางการขับขี่ รถไฮบริดใช้ทั้งเครื่องยนต์และพลังงานไฟฟ้า ส่วนรถปลั๊กอินไฮบริดสามารถชาร์จแบตเตอรี่จากแหล่งจ่ายไฟฟ้าภายนอกได้
กรอบนโยบายเดิมของรัฐบาลเชื่อมโยงการจัดเก็บภาษีกับการปล่อยมลพิษและข้อกำหนดทางเทคนิคอยู่แล้ว สำหรับรถปลั๊กอินไฮบริด มีการพิจารณาระยะทางขับขี่ด้วยไฟฟ้าอย่างน้อย 80 กิโลเมตรต่อการชาร์จหนึ่งครั้งและขนาดถังน้ำมัน รวมถึงข้อกำหนดเกี่ยวกับระบบความปลอดภัยช่วยเหลือผู้ขับขี่
ข้อเสนอใหม่เพิ่มเกณฑ์การผลิตในประเทศให้เข้มข้นขึ้นควบคู่กับทิศทางด้านสิ่งแวดล้อมดังกล่าว สถานะทางภาษีของผู้ผลิตจะขึ้นอยู่กับทั้งการปล่อยมลพิษของรถยนต์ และการลงทุน การผลิตชิ้นส่วน และการจ้างงานที่เกิดขึ้นในไทยมากขึ้น
คุ้มครองโรงงานพร้อมรักษาราคารถให้เข้าถึงได้
เอกนิติกล่าวว่าข้อผูกพันด้านการค้าเสรีของไทยจำกัดความสามารถในการปรับภาษีศุลกากรโดยตรง ทำให้ภาษีสรรพสามิตเป็นกลไกหลักที่รัฐบาลใช้สนับสนุนผู้ผลิตที่ตั้งฐานในประเทศได้
รัฐบาลต้องการรักษาเครือข่ายซัพพลายเออร์ยานยนต์ขนาดใหญ่ที่พัฒนาขึ้นจากการลงทุนของญี่ปุ่นมาหลายสิบปี ควบคู่กับการรองรับโรงงานรถ EV จากจีนที่เข้ามาใหม่ แหล่งข่าวจากกระทรวงการคลังระบุว่าการปฏิรูปนี้เป็นการสานต่อยุทธศาสตร์อุตสาหกรรม ไม่ใช่มาตรการที่ออกแบบมาเพื่อเอื้อผู้ผลิตรถยนต์ญี่ปุ่นโดยเฉพาะ
สุรพงษ์ ไพสิฐพัฒนพงษ์ โฆษกสภาอุตสาหกรรมแห่งประเทศไทย ยังชี้ถึงความสำคัญที่ต่อเนื่องของการผลิตรถเครื่องยนต์สันดาปและรถกระบะ พร้อมเสนอให้สนับสนุนรถไฮบริดและรถกระบะที่รองรับไบโอดีเซล B20 ดังนั้นการถกเถียงด้านนโยบายจึงครอบคลุมมากกว่ารถยนต์ไฟฟ้าแบตเตอรี่ ไปถึงโรงงานและซัพพลายเออร์ที่รองรับเทคโนโลยียานยนต์หลายประเภท
ผู้ซื้อและผู้ผลิตเผชิญแรงกดดันต่างกัน ภาษีที่สูงขึ้นอาจทำให้รถนำเข้าบางรุ่นมีราคาที่เข้าถึงยากขึ้น ขณะที่โรงงานในประเทศจะมีแรงจูงใจให้ขยายกำลังการผลิตและจัดหาชิ้นส่วนในประเทศมากขึ้น ภารกิจของรัฐบาลคือเปลี่ยนตลาด EV ที่เติบโตอย่างรวดเร็วให้เป็นการผลิต การส่งออก และการจ้างงานทักษะสูงที่ต่อเนื่อง โดยไม่ทำให้ความต้องการของผู้บริโภคซึ่งช่วยดึงดูดการลงทุนลดลง
ประเด็นสำคัญ
- ไทยกำลังเตรียมจัดเก็บภาษีสรรพสามิตรถ EV นำเข้าทั้งคันในอัตราราว 30% หรือสูงกว่านั้น โดยเสนอให้เริ่มวันที่ 1 มกราคม 2027
- อัตราภาษีและหลักเกณฑ์การได้รับสิทธิขั้นสุดท้ายต้องได้รับอนุมัติจากคณะรัฐมนตรี
- โครงสร้างสามระดับจะให้สิทธิประโยชน์แก่การลงทุนผลิตในไทยและการใช้ชิ้นส่วนในประเทศมากขึ้น
- การขึ้นอัตราจาก 10% เป็น 30% จะเพิ่มภาษีสรรพสามิตประมาณ 200,000 บาท โดยอิงมูลค่ารถ 1 ล้านบาทตามตัวอย่างของกระทรวง
- ข้อกำหนดการผลิตของ EV 3.5 เพิ่มจากรถผลิตในประเทศ 2 คันต่อรถนำเข้าที่เข้าเกณฑ์ 1 คันในปี 2026 เป็น 3 คันในปี 2027
- ไทยมีรถ BEV จดทะเบียน 126,950 คันระหว่างเดือนมกราคมถึงกรกฎาคม 2026 เพิ่มขึ้น 88% จากปีก่อน
- การปฏิรูปในภาพรวมจะเชื่อมโยงอัตราภาษีกับการปล่อยมลพิษ การผลิตในประเทศ และชิ้นส่วนไทยมูลค่าสูงมากขึ้น