ตั้งเป้าให้ 16,000 ครัวเรือนได้สินเชื่อที่อยู่อาศัยในปี 2027
มองโกเลียวางแผนให้ 16,000 ครัวเรือนได้ย้ายเข้าอพาร์ตเมนต์ผ่านสินเชื่อที่คิดดอกเบี้ยร้อยละ 6 ในปี 2027 ซึ่งเป็นเป้าหมายด้านการจัดหาเงินทุนครั้งใหญ่ครั้งแรกภายใต้โครงการระดับชาติที่นายกรัฐมนตรี เอ็น. อุชราล ประกาศเมื่อวันที่ 21 ตุลาคม 2026 โครงการนี้ผสานอพาร์ตเมนต์ของรัฐบาล 40,000 ห้องเข้ากับการจัดหาเงินทุนสำหรับซื้อบ้าน 60,000 หลังที่บริษัทเอกชนก่อสร้าง
สารบัญ
- ตั้งเป้าให้ 16,000 ครัวเรือนได้สินเชื่อที่อยู่อาศัยในปี 2027
- จะก่อสร้างอะไรและเมื่อใด
- เช่าได้โดยไม่ต้องวางเงินดาวน์
- การชำระเงิน 1.42 ล้านทูกริกคำนวณอย่างไร
- สะสมเงินดาวน์ภายในห้าปี
- ถือกรรมสิทธิ์ร่วมเพื่อแบ่งภาระจัดหาเงินทุน
- นำที่ดินในเขตเกอร์มาคิดเป็นส่วนหนึ่งของการชำระเงิน
- ผู้ซื้อบ้านเอกชนมีสินเชื่อให้เลือกสองแบบ
- ขั้นต่อไปคือการจัดหาเงินทุนและคัดเลือกครัวเรือน
- ประเด็นสำคัญ
โครงการนี้มีชื่อว่า “50,000 ปล่องไฟลดลง 100,000 ครัวเรือนอยู่ในอพาร์ตเมนต์” โดยเสนอทางเลือก 4 รูปแบบสำหรับที่อยู่อาศัยของรัฐบาล ได้แก่ เช่าทั่วไป เช่าเพื่อซื้อ สะสมเงินดาวน์ระหว่างเช่า และถือกรรมสิทธิ์ร่วม สำหรับอพาร์ตเมนต์ขนาด 45 ตารางเมตร มี 2 ห้อง ค่าเช่ารายเดือนที่ประกาศไว้คือ 700,000 ทูกริก หากจ่ายเงินเพื่อซื้อกรรมสิทธิ์ควบคู่ไปด้วย ยอดชำระรายเดือนจะอยู่ที่ 1,420,000 ทูกริก
ประกาศของรัฐบาลเกี่ยวกับที่อยู่อาศัยระบุว่า อพาร์ตเมนต์ของรัฐบาลมากกว่าครึ่งจะจัดสรรให้ครัวเรือนจากเขตเกอร์ โดยนำมูลค่าที่ดินของพวกเขามาคิดเป็นส่วนหนึ่งของการชำระเงิน เขตเกอร์คือย่านที่อยู่อาศัยซึ่งมีทั้งที่พักทรงกลมแบบดั้งเดิมที่เรียกว่าเกอร์และบ้านทั่วไป
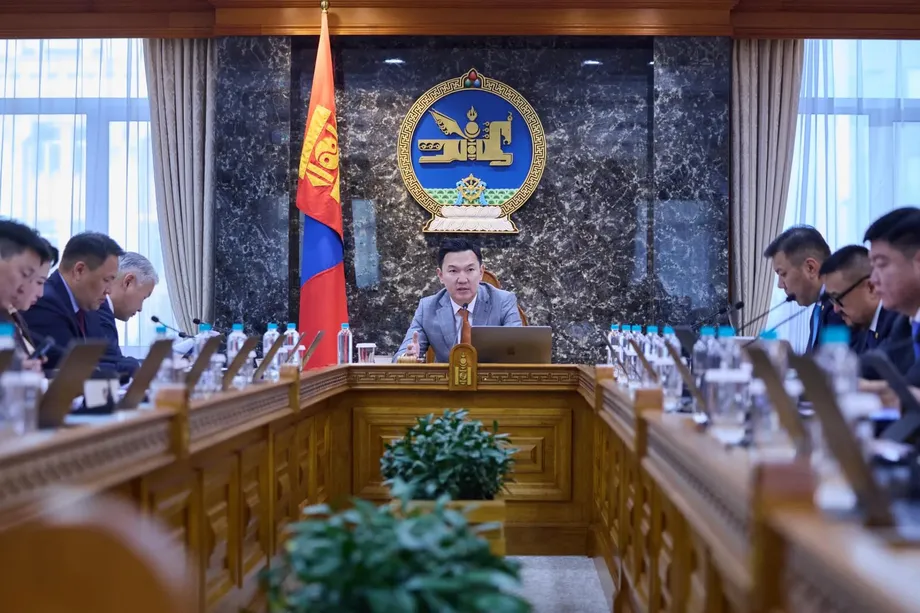
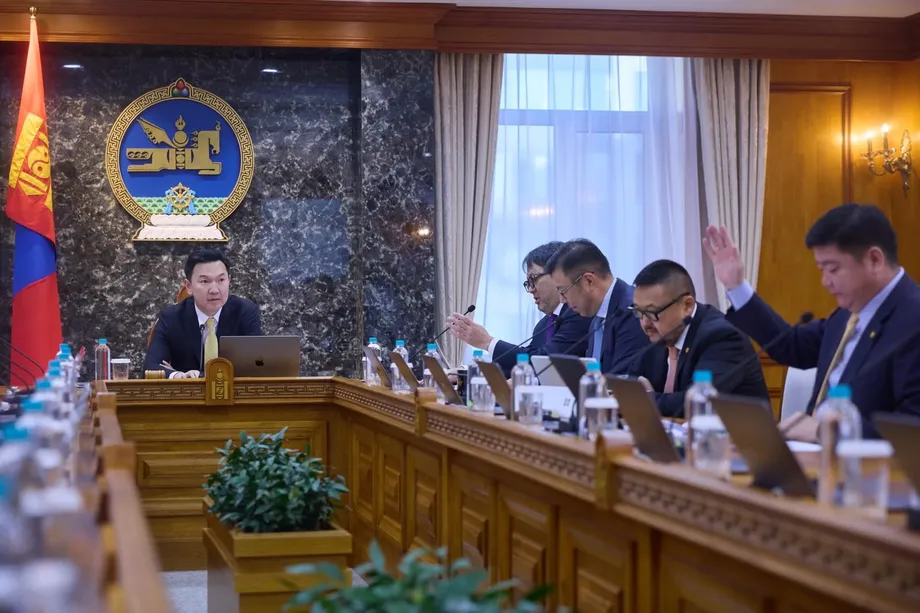
อุชราลนำเสนอโครงการนี้ควบคู่กับการประชุมคณะรัฐมนตรีตามปกติ ซึ่งมีการหารือเรื่องโครงการที่อยู่อาศัย แผนดังกล่าวมุ่งแก้ปัญหาทางการเงินสองด้านที่แตกต่างกัน ได้แก่ การหาเงินให้เพียงพอเพื่อเริ่มเข้าร่วมโครงการที่อยู่อาศัย และการชำระเงินต่อเนื่องในภายหลัง ครอบครัวจะมีหลายช่องทางในการเข้าถึงที่อยู่อาศัยของรัฐบาล ส่วนผู้ซื้ออพาร์ตเมนต์เอกชนจะมีทางเลือกสินเชื่อที่แตกต่างกัน
จะก่อสร้างอะไรและเมื่อใด
รัฐบาลระบุว่ามีอพาร์ตเมนต์ 3,572 ห้องอยู่ระหว่างก่อสร้างในโครงการต่าง ๆ ซึ่งรวมถึงเซลเบ ชาร์ฮัด และโซลองโก I และ II โดยคาดว่าจะเพิ่มอีก 8,238 ห้องในปี 2027 และ 11,246 ห้องในปี 2028 เพื่อมุ่งสู่เป้าหมายสร้างอพาร์ตเมนต์ของรัฐบาลให้ครบ 40,000 ห้องภายในปี 2030
รัฐบาลตั้งเป้าก่อสร้างให้เสร็จภายในปี 2030 แม้มีรายงานถึงเป้าหมายปี 2040 ด้วยเช่นกัน ประกาศของรัฐบาลยังระบุว่า ภาคเอกชนจะก่อสร้างอพาร์ตเมนต์มากกว่า 82,000 ห้องภายในปี 2030 โดยกำหนดให้อพาร์ตเมนต์เอกชน 60,000 ห้องอยู่ในโครงการสินเชื่อ
เป้าหมายสำคัญที่ประกาศไว้ครอบคลุมทั้งการก่อสร้างและการจัดหาเงินทุนให้ครัวเรือน:
- 21 ตุลาคม 2026: อุชราลประกาศโครงการที่อยู่อาศัยระดับชาติ
- 2026: คาดว่าบริษัทเอกชนจะก่อสร้างอพาร์ตเมนต์เสร็จ 14,832 ห้อง
- 2027: รัฐบาลตั้งเป้าจัดสินเชื่อดอกเบี้ยร้อยละ 6 ให้ 16,000 ครัวเรือน และสร้างอพาร์ตเมนต์ของรัฐบาลเพิ่มอีก 8,238 ห้อง
- 2028: มีแผนก่อสร้างอพาร์ตเมนต์ของรัฐบาลเพิ่มอีก 11,246 ห้อง
- 2030: คาดว่าที่อยู่อาศัยของรัฐบาลจะมีครบ 40,000 ห้อง ขณะที่บริษัทเอกชนคาดว่าจะก่อสร้างได้มากกว่า 82,000 ห้อง
อพาร์ตเมนต์ของรัฐบาล 40,000 ห้องและอพาร์ตเมนต์เอกชน 60,000 ห้องที่กำหนดไว้สำหรับการสนับสนุนสินเชื่อ รวมกันเป็นเป้าหมายของโครงการที่ 100,000 ครัวเรือน การก่อสร้างของภาคเอกชนที่เกินจาก 60,000 ห้องดังกล่าวเป็นส่วนหนึ่งของแผนการก่อสร้างในวงกว้างที่รัฐบาลระบุไว้
เช่าได้โดยไม่ต้องวางเงินดาวน์
อุชราลยกตัวอย่างอพาร์ตเมนต์ขนาด 45 ตารางเมตร มี 2 ห้อง เพื่ออธิบายทางเลือกที่อยู่อาศัยของรัฐบาลทั้ง 4 รูปแบบ ทางเลือกที่เรียบง่ายที่สุดคือการเช่าทั่วไปในราคาเดือนละ 700,000 ทูกริก โดยไม่ต้องวางเงินดาวน์
ครัวเรือนที่เลือกทางเลือกนี้จะจ่ายค่าเช่ารวม 8.4 ล้านทูกริกตลอด 12 เดือน ดังนั้น ภาระทางการเงินที่ต้องเตรียมทันทีจึงเป็นการชำระรายเดือนต่อเนื่อง แทนที่จะต้องเก็บเงินก้อนใหญ่ก่อนย้ายเข้า
นายกรัฐมนตรี เอ็น. อุชราล กล่าวย้ำอย่างชัดเจนว่า ทั้งการเช่าทั่วไปและการเช่าเพื่อซื้อไม่ต้องชำระเงินดาวน์ตั้งแต่แรก โดยกล่าวเป็นภาษามองโกเลียว่า:
ขอย้ำอีกครั้งว่า ทั้งที่อยู่อาศัยแบบเช่าและแบบเช่าเพื่อซื้อไม่ต้องวางเงินดาวน์
ทางเลือกอื่นจัดการเรื่องกรรมสิทธิ์ในรูปแบบที่แตกต่างกัน ทางเลือกหนึ่งทยอยสะสมเงินดาวน์ภายในห้าปี ส่วนอีกทางเลือกแบ่งการจัดหาเงินทุนสำหรับอพาร์ตเมนต์ระหว่างการเช่ากับสินเชื่อธนาคาร
การชำระเงิน 1.42 ล้านทูกริกคำนวณอย่างไร
การเช่าเพื่อซื้อมีองค์ประกอบการชำระเงินรายเดือนสองส่วน ได้แก่ ค่าเช่า 700,000 ทูกริก และเงิน 720,000 ทูกริกที่นำไปคิดเป็นส่วนของกรรมสิทธิ์ รวมแล้วเป็นยอดชำระที่ประกาศไว้ 1,420,000 ทูกริก
เงินส่วนที่นำไปคิดเป็นกรรมสิทธิ์สูงกว่าค่าเช่าเล็กน้อย ในหนึ่งปี ครัวเรือนจะจ่ายค่าเช่า 8.4 ล้านทูกริก และจ่ายเพื่อกรรมสิทธิ์ 8.64 ล้านทูกริก รวมเป็น 17.04 ล้านทูกริก
เมื่อเทียบกับการเช่าทั่วไป ทางเลือกนี้ต้องจ่ายเพิ่มเดือนละ 720,000 ทูกริก ทำให้ยอดชำระรายเดือนสูงกว่าค่าเช่าเพียงอย่างเดียวเล็กน้อยกว่า 2 เท่า ข้อดีคือเงินส่วนหนึ่งที่จ่ายไปจะนำไปสู่การได้กรรมสิทธิ์ในอพาร์ตเมนต์ แทนที่จะเป็นค่าใช้จ่ายเพื่อการอยู่อาศัยเพียงอย่างเดียว
มีรายงานด้วยว่าอุชราลกล่าวว่า ผู้เช่าจะได้รับกรรมสิทธิ์เต็มรูปแบบหลังผ่านไป 20 ปี หากชำระเงินตามยอดรายเดือนที่ประกาศไว้อย่างต่อเนื่องตลอด 20 ปี ยอดรวมจะอยู่ที่ 340.8 ล้านทูกริก โดยในจำนวนนี้ 172.8 ล้านทูกริกจะถูกนำไปคิดเป็นส่วนของกรรมสิทธิ์ การคำนวณนี้ตั้งอยู่บนสมมติฐานว่ายอดชำระทั้งสองส่วนต่อเดือนคงเดิมตลอดช่วงเวลาดังกล่าว
สะสมเงินดาวน์ภายในห้าปี
ทางเลือกที่สามเปิดให้ครัวเรือนสะสมเงินดาวน์ระหว่างเช่า แทนที่จะต้องเก็บเงินดาวน์ตามปกติร้อยละ 30 ก่อนเข้าร่วมโครงการ ครัวเรือนจะจ่ายเพิ่มเดือนละ 860,000 ทูกริกเป็นเวลาห้าปี
เมื่อรวมตลอด 60 เดือน เงินที่จ่ายเพิ่มจะอยู่ที่ 51.6 ล้านทูกริก หากใช้ค่าเช่ารายเดือน 700,000 ทูกริกตามตัวอย่าง ภาระค่าใช้จ่ายรวมต่อเดือนในช่วงสะสมเงินจะอยู่ที่ 1.56 ล้านทูกริก
ยอดนี้สูงกว่าการเช่าเพื่อซื้อที่แยกเป็นอีกทางเลือกหนึ่งเดือนละ 140,000 ทูกริก ทั้งสองทางเลือกมีจุดประสงค์ต่างกัน เงินสมทบ 720,000 ทูกริกนำไปคิดเป็นส่วนของกรรมสิทธิ์ ส่วนเงินสมทบ 860,000 ทูกริกใช้สะสมเงินดาวน์เพื่อขอสินเชื่อในภายหลัง
สินเชื่อที่อยู่อาศัยคือเงินกู้สำหรับซื้อบ้าน ซึ่งทยอยชำระคืนพร้อมดอกเบี้ยเมื่อเวลาผ่านไป สำหรับครอบครัวที่พิจารณาทางเลือกนี้ ในช่วงห้าปีแรกจะต้องจ่ายทั้งค่าที่พักและเงินออมที่จำเป็นสำหรับการเข้าสู่โครงการสินเชื่อ
ถือกรรมสิทธิ์ร่วมเพื่อแบ่งภาระจัดหาเงินทุน
ทางเลือกที่สี่คือการถือกรรมสิทธิ์ร่วม อุชราลกล่าวว่า ธนาคารและบริษัทที่อยู่อาศัยนครหลวง ซึ่งรู้จักกันในชื่อ NOSK จะมีชื่อจดทะเบียนร่วมกันในเอกสารรับรองกรรมสิทธิ์อพาร์ตเมนต์
มูลค่าอพาร์ตเมนต์ครึ่งหนึ่งจะจัดการผ่านการเช่าหรือการเช่าเพื่อซื้อ ส่วนที่เหลืออีกครึ่งหนึ่งครัวเรือนจะกู้ยืม ในทางปฏิบัติ ผู้ซื้อจะกู้เงินโดยใช้มูลค่าอพาร์ตเมนต์เพียงครึ่งเดียวเป็นฐาน แทนการจัดหาเงินเพื่อซื้อทั้งห้องผ่านสินเชื่อที่อยู่อาศัย
อุชราลกล่าวว่า วิธีนี้จะลดเกณฑ์เงินดาวน์ที่ต้องใช้ รวมถึงยอดเงินกู้และดอกเบี้ยลงครึ่งหนึ่ง อย่างไรก็ตาม ครัวเรือนยังต้องจ่ายค่าเช่าหรือเงินสมทบเพื่อกรรมสิทธิ์ที่เกี่ยวข้องกับทรัพย์สินอีกครึ่งหนึ่ง ควบคู่ไปกับการชำระหนี้ธนาคาร
ดังนั้น ทางเลือกนี้จึงเปลี่ยนสัดส่วนของการชำระเงิน โดยจะมีสินเชื่อที่อยู่อาศัยก้อนเล็กลงควบคู่กับรูปแบบการชำระเงินที่ครอบคลุมอพาร์ตเมนต์อีกครึ่งหนึ่ง ทำให้ครัวเรือนมีช่องทางเข้าสู่ที่อยู่อาศัยอีกทาง ในกรณีที่การขอสินเชื่อเต็มจำนวนอาจเป็นเรื่องยาก
นำที่ดินในเขตเกอร์มาคิดเป็นส่วนหนึ่งของการชำระเงิน
อพาร์ตเมนต์ของรัฐบาล 40,000 ห้องมีแผนจัดสรรให้ครัวเรือนจากเขตเกอร์มากกว่าครึ่ง รัฐบาลระบุว่าจะประเมินมูลค่าที่ดินของพวกเขาและนำมาคิดเป็นส่วนหนึ่งของการชำระเงิน ทำให้ทรัพย์สินที่ครอบครัวมีอยู่แล้วช่วยสนับสนุนค่าใช้จ่ายในการย้ายที่อยู่ได้
อุชราลยังกล่าวด้วยว่า จะมีการรื้อปล่องไฟ 25,000 ปล่องเมื่อครัวเรือนย้ายเข้าอพาร์ตเมนต์ของรัฐบาล ตัวเลขนี้คิดเป็นครึ่งหนึ่งของเป้าหมายระดับชาติที่จะรื้อปล่องไฟ 50,000 ปล่อง และเทียบเท่ากับร้อยละ 62.5 ของอพาร์ตเมนต์ของรัฐบาล 40,000 ห้อง
การนำที่ดินมาคิดเป็นมูลค่าช่วยให้โครงการมีบทบาทอีกด้านนอกเหนือจากการจัดหาที่อยู่อาศัย นั่นคือเชื่อมโยงการจัดสรรอพาร์ตเมนต์เข้ากับการย้ายครัวเรือนออกจากบ้านที่ใช้ปล่องไฟแยกกัน สำหรับครอบครัวที่เข้าร่วมโครงการ มูลค่าที่ประเมินให้แก่ที่ดินจะส่งผลโดยตรงต่อสัดส่วนค่าใช้จ่ายด้านที่อยู่อาศัยที่ที่ดินจะครอบคลุม
การจัดสรรอพาร์ตเมนต์ของรัฐบาลและเป้าหมายการรื้อปล่องไฟในภาพรวมมีขอบเขตต่างกัน ตัวเลขเฉพาะที่เกี่ยวข้องกับการย้ายเข้าไปอยู่ในที่อยู่อาศัยของรัฐบาลคือปล่องไฟ 25,000 ปล่อง ส่วนโครงการโดยรวมมีเป้าหมาย 50,000 ปล่อง
ผู้ซื้อบ้านเอกชนมีสินเชื่อให้เลือกสองแบบ
อพาร์ตเมนต์เอกชน 60,000 ห้องที่กำหนดไว้สำหรับการสนับสนุนด้านเงินทุนมีเป้าหมายสำหรับครัวเรือนที่ซื้อบ้านเป็นครั้งแรก โดยมีแผนให้สินเชื่อดอกเบี้ยร้อยละ 6 แก่ 39,000 ครัวเรือน
ส่วนอีก 21,000 ครัวเรือนจะมีทางเลือกสินเชื่อที่คิดดอกเบี้ยร้อยละ 6 ในสามปีแรก และร้อยละ 12 ในช่วง 17 ปีถัดไป ทำให้ระยะเวลากู้รวม 20 ปี โดยอัตราดอกเบี้ยที่สูงกว่าจะใช้เกือบตลอดระยะเวลากู้
การแบ่งเช่นนี้หมายความว่า ร้อยละ 65 ของ 60,000 ครัวเรือนจะอยู่ในกลุ่มที่วางแผนให้สินเชื่อดอกเบี้ยร้อยละ 6 ส่วนอีกร้อยละ 35 จะได้รับข้อเสนอสินเชื่อที่อัตราดอกเบี้ยปรับสูงขึ้นหลังสามปี สำหรับกลุ่มหลัง อัตราดอกเบี้ยจะเพิ่มเป็นสองเท่าเมื่อสิ้นสุดช่วงแรก
ยอดชำระรายเดือนในภายหลังของแต่ละครัวเรือนจะขึ้นอยู่กับยอดหนี้คงเหลือและตารางการชำระคืน ประเด็นสำคัญสำหรับผู้ซื้อกลุ่มนี้คือจะสามารถผ่อนชำระได้หรือไม่หลังอัตราดอกเบี้ยช่วงเริ่มต้นสิ้นสุดลง รวมถึงในช่วงสามปีแรกด้วย
อุชราลกล่าวว่า อัตราดอกเบี้ยและเงื่อนไขจะแตกต่างกันไปตามเขตเมืองและทำเล โดยพิจารณาจากความหนาแน่นของประชากร ความต้องการ แรงกดดันต่อเมือง และปัญหาการจราจร ดังนั้น แผนการจัดหาเงินทุนจึงเชื่อมโยงเงื่อนไขการกู้ยืมกับที่ตั้งของอพาร์ตเมนต์
ขั้นต่อไปคือการจัดหาเงินทุนและคัดเลือกครัวเรือน
อุชราลให้คำมั่นว่าการคัดเลือกครัวเรือนจะเปิดเผยและโปร่งใส คาดว่าจะคัดเลือกครัวเรือนชุดแรกหลังรัฐสภาอนุมัติงบประมาณปี 2027 ทำให้การอนุมัติงบประมาณเป็นขั้นตอนสำคัญถัดไปตามที่ระบุไว้
นายกรัฐมนตรียังกล่าวถึงข้อเสนอระดมทุน 1.8 ล้านล้านทูกริกผ่านภาคการเงินสำหรับโครงการสินเชื่อที่อยู่อาศัยเอกชน และบรรจุค่าใช้จ่ายจากสัญญาสวอปไว้ในงบประมาณ สวอปคือข้อตกลงทางการเงินเพื่อแลกเปลี่ยนภาระผูกพันในการชำระเงิน ซึ่งมักเกี่ยวข้องกับสกุลเงินหรืออัตราดอกเบี้ย ข้อเสนอนี้จะนำค่าใช้จ่ายที่เกี่ยวข้องไปบรรจุไว้ในแผนการใช้จ่ายภาครัฐ
ประกาศดังกล่าวยังไม่ได้ให้รายละเอียดเชิงปฏิบัติหลายประการ ได้แก่ วันที่เปิดรับสมัคร หลักเกณฑ์คุณสมบัติทั้งหมด ข้อกำหนดด้านรายได้ วิธีประเมินมูลค่าที่ดิน การจัดการกรณีผิดนัดชำระ และยอดชำระคืนที่แน่นอนในภายหลังภายใต้ทางเลือกสินเชื่อต่าง ๆ นอกจากนี้ยังไม่ได้ระบุวันที่ลงมติงบประมาณ รายละเอียดเหล่านี้จะเป็นตัวกำหนดว่าครัวเรือนใดมีสิทธิ์และแต่ละทางเลือกจะมีค่าใช้จ่ายเท่าใด
ตัวชี้วัดความคืบหน้าในระยะใกล้ของโครงการนั้นชัดเจน ได้แก่ การก่อสร้างอพาร์ตเมนต์ที่อยู่ระหว่างก่อสร้างให้เสร็จ การจัดหาเงินทุนตามแผนให้ได้ และการคัดเลือกครัวเรือนสำหรับสินเชื่อ 16,000 รายที่ตั้งเป้าไว้ในปี 2027 ส่วนกำหนดการระยะยาวทอดยาวไปจนถึงเป้าหมายการก่อสร้างของรัฐบาลในปี 2030
ประเด็นสำคัญ
- มองโกเลียประกาศโครงการที่อยู่อาศัยเมื่อวันที่ 21 ตุลาคม 2026 โดยตั้งเป้าครอบคลุม 100,000 ครัวเรือนและรื้อปล่องไฟ 50,000 ปล่อง
- แผนดังกล่าวผสานอพาร์ตเมนต์ของรัฐบาล 40,000 ห้องเข้ากับการสนับสนุนสินเชื่อสำหรับอพาร์ตเมนต์เอกชน 60,000 ห้อง
- อพาร์ตเมนต์ของรัฐบาลขนาด 45 ตารางเมตรมีค่าเช่าเดือนละ 700,000 ทูกริก หรือ 1,420,000 ทูกริกสำหรับการเช่าเพื่อซื้อ
- อีกทางเลือกหนึ่งเปิดให้ครัวเรือนสะสมเงินดาวน์ด้วยการจ่ายเดือนละ 860,000 ทูกริกเพิ่มเติมจากค่าเช่าเป็นเวลาห้าปี
- อพาร์ตเมนต์ของรัฐบาลมากกว่าครึ่งมีเป้าหมายจัดสรรให้ครัวเรือนในเขตเกอร์ โดยนำมูลค่าที่ดินมาคิดเป็นส่วนหนึ่งของการชำระเงิน
- ในกลุ่มผู้ซื้ออพาร์ตเมนต์เอกชน มีแผนให้สินเชื่อดอกเบี้ยร้อยละ 6 แก่ 39,000 ครัวเรือน ส่วนอีก 21,000 ครัวเรือนจะมีทางเลือกที่อัตราดอกเบี้ยปรับขึ้นเป็นร้อยละ 12 หลังสามปี
- รัฐบาลตั้งเป้าให้ 16,000 ครัวเรือนได้สินเชื่อดอกเบี้ยร้อยละ 6 ในปี 2027 โดยคาดว่าจะเริ่มคัดเลือกหลังอนุมัติงบประมาณ