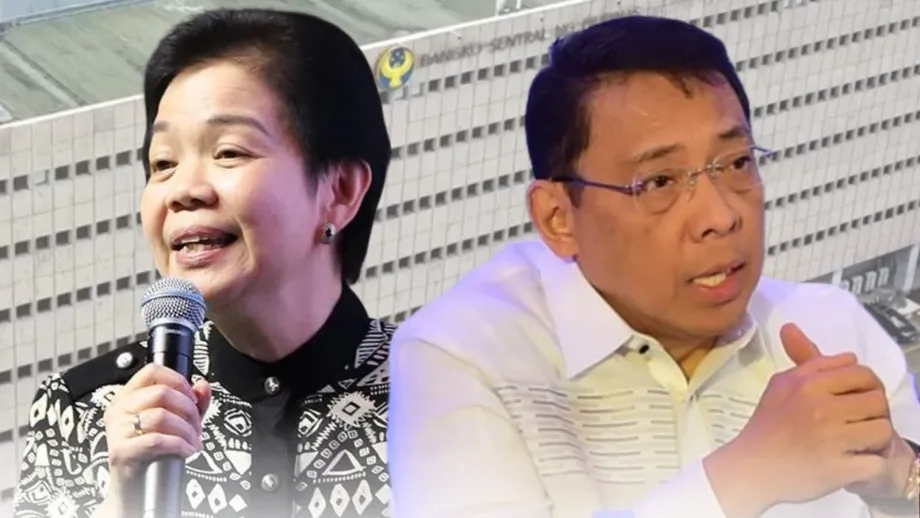
การขึ้นดอกเบี้ยในอัตราสูงขึ้นเข้าสู่การหารือวันที่ 22 ตุลาคม
อดีตเจ้าหน้าที่ธนาคารกลางฟิลิปปินส์ (BSP) ดิว่ะ กินิกุนโด และวิลเฮลมินา มาญาลัก เรียกร้องให้ธนาคารกลางพิจารณาปรับขึ้นอัตราดอกเบี้ยนโยบายจาก 5% เป็น 5.5% ในวันที่ 22 ตุลาคม 2026 ขณะที่เงินเฟ้อขยายวงกว้างเกินกว่าราคาอาหารและเชื้อเพลิง ส่วนการเติบโตทางเศรษฐกิจยังอ่อนแอ
สารบัญ
- การขึ้นดอกเบี้ยในอัตราสูงขึ้นเข้าสู่การหารือวันที่ 22 ตุลาคม
- เหตุใดตัวเลขเดือนกันยายนจึงเปลี่ยนมุมถกเถียง
- นักเศรษฐศาสตร์ส่วนใหญ่ยังสนับสนุนการขึ้นในอัตราที่น้อยกว่า
- เงินเปโซเพิ่มแรงกดดันผ่านต้นทุนนำเข้า
- ความเสี่ยงด้านอาหารและสภาพอากาศยืดเยื้อถึงปี 2027
- การเติบโตที่อ่อนแอทำให้การคุมเข้มนโยบายมีต้นทุนสูง
- การฟื้นตัวของการใช้จ่ายอาจเปลี่ยนดุลความเสี่ยง
- ตลาดเริ่มคิดต้นทุนสูงขึ้นแล้ว
- วันและการตัดสินใจที่ต้องจับตา
- ประเด็นสำคัญ
ข้อเรียกร้องดังกล่าวมีขึ้นหลังเงินเฟ้อเดือนกันยายนอยู่ที่ 7.2% เพิ่มจาก 6.1% ในเดือนสิงหาคม และเงินเปโซอ่อนค่าทะลุ 63 เปโซต่อดอลลาร์สหรัฐ เงินเฟ้อพื้นฐานซึ่งไม่นับรวมราคาอาหารและพลังงานที่ผันผวนอยู่ที่ 4.7% เพิ่มความกังวลว่าราคาสินค้ากำลังปรับขึ้นอย่างต่อเนื่องมากขึ้น
กินิกุนโด ซึ่งดำรงตำแหน่งรองผู้ว่าการ BSP ระหว่างปี 2005 ถึง 2019 และมาญาลัก ปัจจุบันทำงานเป็นนักวิเคราะห์ประจำประเทศให้กับ GlobalSource Partners ในบทวิเคราะห์วันที่ 20 ตุลาคม ทั้งคู่ระบุว่าควรพิจารณาขึ้นดอกเบี้ยในอัตราที่สูงขึ้น แม้เศรษฐกิจจะขยายตัวต่ำกว่าระดับศักยภาพ
นักวิเคราะห์ทั้งสองอธิบายเหตุผลที่สนับสนุนให้พิจารณาตอบสนองอย่างเข้มข้นขึ้นไว้ว่า:
การขึ้นดอกเบี้ยในระดับนี้ “สมควรได้รับการพิจารณาอย่างจริงจัง เพื่อช่วยยึดเหนี่ยวความคาดหวังเงินเฟ้อและควบคุมความเสี่ยงที่ราคาจะปรับขึ้นต่อไป”
การขึ้นดอกเบี้ย 50 จุดพื้นฐานหมายถึงการเพิ่มอัตราดอกเบี้ยนโยบายครึ่งจุดเปอร์เซ็นต์ นักเศรษฐศาสตร์ส่วนใหญ่ที่ตอบแบบสำรวจคาดว่าจะขึ้นน้อยกว่านั้น คือ 25 จุดพื้นฐาน หรือหนึ่งในสี่จุดเปอร์เซ็นต์ ซึ่งจะทำให้อัตราดอกเบี้ยมาตรฐานอยู่ที่ 5.25%
การตัดสินใจนี้ส่งผลมากกว่าต่อตลาดการเงิน โดยทั่วไปอัตราดอกเบี้ยนโยบายที่สูงขึ้นทำให้ภาคครัวเรือนและธุรกิจกู้ยืมแพงขึ้น ขณะเดียวกัน การปล่อยให้เงินเฟ้อไร้การควบคุมก็มีต้นทุนเช่นกัน เพราะอาหาร การเดินทาง และสินค้าจำเป็นอื่น ๆ กินสัดส่วนรายได้เพิ่มขึ้น ทำให้ครอบครัวเหลือเงินสำหรับสิ่งอื่นน้อยลง
ดังนั้น การตัดสินใจในเดือนตุลาคมจึงขึ้นอยู่กับความเสี่ยงที่ขัดแย้งกัน การขึ้นดอกเบี้ยมากขึ้นจะรับมือกับเงินเฟ้อที่ยืดเยื้อได้อย่างเข้มข้นกว่า ส่วนการปรับขึ้นน้อยกว่าจะกดดันเศรษฐกิจในระยะใกล้น้อยกว่า ในช่วงที่การใช้จ่ายและการลงทุนอ่อนแออยู่แล้ว
เหตุใดตัวเลขเดือนกันยายนจึงเปลี่ยนมุมถกเถียง
เงินเฟ้อเดือนกันยายนสูงกว่าขอบบนของกรอบเป้าหมาย BSP ที่ 2% ถึง 4% อยู่ 3.2 จุดเปอร์เซ็นต์ เงินเฟ้อเฉลี่ยในช่วงเก้าเดือนแรกอยู่ที่ 5.4% เทียบกับเป้าหมายของธนาคารกลางที่ 3%
อัตราเงินเฟ้อรายปีเพิ่มขึ้น 1.1 จุดเปอร์เซ็นต์ระหว่างเดือนสิงหาคมกับกันยายน และยังเท่ากับระดับ 7.2% ในเดือนเมษายน ซึ่งสูงกว่า 1.7% ที่บันทึกไว้ในเดือนกันยายน 2025 มาก ตัวเลขเหล่านี้แสดงให้เห็นว่าราคาเพิ่มขึ้นเท่าใดเมื่อเทียบกับเดือนเดียวกันของปีก่อน
เงินเฟ้อพื้นฐานที่ 4.7% ซึ่งสูงที่สุดนับตั้งแต่เดือนตุลาคม 2023 มีความสำคัญอย่างยิ่งต่อการถกเถียงเรื่องนโยบาย ตัวชี้วัดนี้ช่วยให้เจ้าหน้าที่ประเมินได้ว่าราคาที่สูงขึ้นกำลังขยายไปยังสินค้าและบริการในวงกว้างหรือไม่ โดยไม่นับรวมราคาอาหารและพลังงานที่ผันผวน
กินิกุนโดและมาญาลักเห็นว่า การขยายวงกว้างนี้ต้องได้รับความสนใจ แม้แรงผลักดันแรกจะมาจากราคาน้ำมันหรือการขาดแคลนอาหาร ผู้ให้บริการขนส่ง ร้านค้า และธุรกิจอื่น ๆ อาจเผชิญต้นทุนที่สูงขึ้นและผลักภาระไปยังลูกค้า ขณะที่แรงงานอาจเรียกร้องค่าจ้างเพิ่มเพื่อรับมือกับราคาสินค้าจำเป็นที่แพงขึ้น ซึ่งจะเพิ่มต้นทุนให้ธุรกิจอีกทางหนึ่ง
นักเศรษฐศาสตร์เรียกผลกระทบต่อเนื่องเหล่านี้ว่า “ผลกระทบรอบสอง” BSP พยายามป้องกันไม่ให้แรงกระแทกด้านราคาในระยะแรกพัฒนาเป็นวงจรต่อเนื่องของต้นทุนและราคาที่สูงขึ้น
นักเศรษฐศาสตร์ส่วนใหญ่ยังสนับสนุนการขึ้นในอัตราที่น้อยกว่า
ผลสำรวจนักเศรษฐศาสตร์ 22 คนพบว่า 20 คนคาดว่าจะขึ้นดอกเบี้ยหนึ่งในสี่จุดเปอร์เซ็นต์เป็น 5.25% ส่วนอีกสองคนคาดว่าจะขึ้นครึ่งจุดเปอร์เซ็นต์ ผลสำรวจอีกชุดพบว่า 12 จาก 13 คนคาดว่าจะมีการขึ้นดอกเบี้ย โดยส่วนใหญ่สนับสนุนการขึ้น 25 จุดพื้นฐาน ทั้งสองเป็นผลสำรวจแยกกันและมีกลุ่มผู้ตอบต่างกัน
Nomura และ Deutsche Bank ต่างคาดว่าจะขึ้นดอกเบี้ยหนึ่งในสี่จุดเปอร์เซ็นต์ Nomura อ้างถึงการเพิ่มขึ้นของเงินเฟ้อทั่วไปและเงินเฟ้อพื้นฐาน ส่วน Deutsche Bank ชี้ถึงราคาน้ำมันที่ยังสูงและความเสี่ยงที่ต้นทุนที่เพิ่มขึ้นจะแพร่กระจายไปทั่วเศรษฐกิจ
โจนาธาน ราเวลาส ที่ปรึกษาอาวุโสของ Reyes Tacandong & Co. สนับสนุนการขึ้นในอัตราที่สูงขึ้น เช่นเดียวกับเอมิลิโอ เนรี จูเนียร์ หัวหน้านักเศรษฐศาสตร์ของ BPI ซึ่งการประเมินส่วนหนึ่งขึ้นอยู่กับการอ่อนค่าของเงินเปโซเพิ่มเติม นักเศรษฐศาสตร์จอห์น เปาโล ริเวราเป็นผู้ตอบเพียงคนเดียวในผลสำรวจ 13 คนที่คาดว่า BSP จะคงดอกเบี้ยไว้ที่ 5%
นิโคลัส มาปา หัวหน้านักเศรษฐศาสตร์ของ Metrobank สนับสนุนการขึ้นในระดับพอประมาณที่หนึ่งในสี่จุดเปอร์เซ็นต์ เพราะอัตราดอกเบี้ยมีอำนาจจำกัดในการควบคุมเงินเฟ้อที่เกิดจากการขาดแคลนและสินค้านำเข้าราคาแพง รูเบน คาร์โล อาซุนซิออน หัวหน้านักเศรษฐศาสตร์ของ UnionBank ก็สนับสนุนการขึ้น 25 จุดพื้นฐาน โดยชั่งน้ำหนักความเสี่ยงเงินเฟ้อกับอุปสงค์ในประเทศที่อ่อนแอ
เงินเปโซเพิ่มแรงกดดันผ่านต้นทุนนำเข้า
เงินเปโซปิดตลาดที่ระดับต่ำสุดเป็นประวัติการณ์ที่ 63.06 เปโซต่อดอลลาร์เมื่อวันที่ 15 ตุลาคม วันที่ 16 ตุลาคม ค่าเงินแตะระดับต่ำสุดระหว่างวันที่ 63.23 เปโซ ก่อนฟื้นตัวมาปิดที่ 62.985 เปโซ ตัวเลขที่สูงขึ้นหมายถึงต้องใช้เงินเปโซมากขึ้นเพื่อแลกซื้อหนึ่งดอลลาร์
การฟื้นตัวในช่วงปิดตลาดสะท้อนภาพเพียงบางส่วน อัตราแลกเปลี่ยนถัวเฉลี่ยถ่วงน้ำหนักตลอดช่วงการซื้อขายอ่อนค่าจาก 63.049 เป็น 63.068 เปโซต่อดอลลาร์ แสดงว่าธุรกรรมในวันนั้นเกิดขึ้นที่อัตราเฉลี่ยซึ่งอ่อนค่าลงเล็กน้อย
การอ่อนค่าล่าสุดเกิดขึ้นหลังจาก สถิติเงินเปโซเมื่อวันที่ 8 ตุลาคม ซึ่งปิดที่ 62.90 เปโซต่อดอลลาร์ การปิดตลาดที่ระดับสถิติใหม่ 63.06 เปโซในเวลาต่อมา ทำให้ต้นทุนการซื้อหนึ่งดอลลาร์เพิ่มขึ้นอีก 16 เซนตาโว
เงินเปโซที่อ่อนค่าทำให้เชื้อเพลิง อุปกรณ์ และวัตถุดิบนำเข้ามีราคาแพงขึ้นเมื่อคิดเป็นเงินสกุลท้องถิ่น ราคาน้ำมันที่สูงขึ้นและค่าเงินที่อ่อนลงจึงส่งผลเสริมกัน ทำให้ค่าใช้จ่ายด้านการขนส่งและต้นทุนการผลิตเพิ่มขึ้น
เนรี หัวหน้านักเศรษฐศาสตร์ของ BPI ระบุถึงเงื่อนไขด้านอัตราแลกเปลี่ยนที่อาจสนับสนุนการขึ้นดอกเบี้ยมากขึ้นในเดือนตุลาคมว่า:
หากเงินเปโซอ่อนค่าลงอีกและเข้าใกล้ระดับ 64 BSP อาจพิจารณาขึ้นดอกเบี้ย 50 จุดพื้นฐานในวันพฤหัสบดี
ทุนสำรองระหว่างประเทศรวม ซึ่งเป็นกันชนของประเทศที่ประกอบด้วยเงินตราต่างประเทศและสินทรัพย์สำรองอื่น ๆ ลดลงราว 13,000 ล้านดอลลาร์ในปี 2026 เหลือ 99,997 ล้านดอลลาร์ ณ สิ้นเดือนกันยายน ต่ำที่สุดในรอบสามปี เนรีกล่าวว่า การรักษากันชนดังกล่าวมีความสำคัญ ขณะที่ยังไม่แน่ชัดว่าความขัดแย้งในตะวันออกกลางจะยืดเยื้อเพียงใด
โดมินี เวลาสเกซ หัวหน้านักเศรษฐศาสตร์ของ Chinabank มีมุมมองระมัดระวังมากกว่าเกี่ยวกับการใช้อัตราดอกเบี้ยเพื่อพยุงค่าเงิน เธอตั้งข้อสังเกตว่าเงินเปโซอ่อนค่าลงมาอยู่ที่ราว 62 เปโซ แม้มีการขึ้นดอกเบี้ยในเดือนสิงหาคม กินิกุนโดก็เห็นว่า BSP ควรให้ความสำคัญกับผลของค่าเงินที่อ่อนค่าต่อราคาและความคาดหวังในฟิลิปปินส์ มากกว่าการปกป้องอัตราแลกเปลี่ยนระดับใดระดับหนึ่ง
ความเสี่ยงด้านอาหารและสภาพอากาศยืดเยื้อถึงปี 2027
ข้อมูลที่ ANZ Research อ้างถึงระบุว่า เงินเฟ้อข้าวอยู่ที่ 20.3% ในเดือนกันยายน หมายความว่าราคาข้าวสูงกว่าปีก่อนหน้าราวหนึ่งในห้า บีบงบประมาณค่าอาหารของครัวเรือนโดยตรง
เอลนีโญเพิ่มความเสี่ยงอีกทางหนึ่ง ปรากฏการณ์สภาพอากาศนี้อาจทำให้อากาศร้อนและแห้งขึ้น กระทบการเพาะปลูกและลดปริมาณผลผลิต Nomura อ้างถึงการประเมินของสำนักงานอุตุนิยมวิทยาแห่งชาติว่า เอลนีโญกำลังแรงอาจทวีความรุนแรงจนถึงเดือนธันวาคม และต่อเนื่องไปถึงครึ่งแรกของปี 2027
Chinabank ประเมินว่า เอลนีโญอาจเพิ่มเงินเฟ้อทั่วไปทั้งปี 0.25 ถึง 1.57 จุดเปอร์เซ็นต์ โดยผลกระทบส่วนใหญ่จะเกิดขึ้นในปีหน้า HSBC คาดว่าเงินเฟ้อเฉลี่ยในไตรมาสสี่ของปี 2026 จะอยู่ที่ 7.3% โดยมีราคาอาหารที่สูงขึ้นเป็นปัจจัยหลัก
อีไล เรมอลอนา จูเนียร์ ผู้ว่าการ BSP ระบุว่าเอลนีโญเป็นความเสี่ยงเงินเฟ้อสำคัญที่สุดของธนาคารกลาง เขาอธิบายว่าการขึ้นดอกเบี้ยในเดือนสิงหาคมเป็นมาตรการเชิงป้องกันล่วงหน้า โดยคำนึงถึงความเสี่ยงด้านสภาพอากาศและการปรับขึ้นค่าจ้างระยะแรกในเมโทรมะนิลา
อัตราดอกเบี้ยที่สูงขึ้นไม่สามารถทำให้มีข้าวเพิ่มขึ้นหรือกดราคาน้ำมันในตลาดโลกได้ บทบาทของการขึ้นดอกเบี้ยคือจำกัดการกู้ยืมและการใช้จ่าย และสร้างความเชื่อมั่นให้ครัวเรือนกับธุรกิจว่าในที่สุดเงินเฟ้อจะกลับเข้าใกล้เป้าหมาย
ความคาดหวังเงินเฟ้อมีความสำคัญเพราะมีอิทธิพลต่อการตัดสินใจในปัจจุบัน ธุรกิจที่คาดว่าต้นทุนจะเพิ่มขึ้นซ้ำ ๆ อาจขึ้นราคาล่วงหน้า ขณะที่ครัวเรือนซึ่งคาดว่าสินค้าจะแพงขึ้นอาจเร่งซื้อ กินิกุนโดและมาญาลักต้องการให้ BSP ลดความเสี่ยงที่การตอบสนองเหล่านี้จะยิ่งหนุนเงินเฟ้อ
การเติบโตที่อ่อนแอทำให้การคุมเข้มนโยบายมีต้นทุนสูง
การเติบโตทางเศรษฐกิจของฟิลิปปินส์ชะลอลงจาก 2.8% ในไตรมาสแรกของปี 2026 เป็น 2.3% ในไตรมาสสอง การเติบโตเฉลี่ยในครึ่งปีแรกอยู่ที่ 2.6% ต่ำกว่าเป้าหมายทั้งปีของรัฐบาลที่ 3.5% ถึง 4.5%
การเติบโตของการใช้จ่ายภาคครัวเรือนลดลงจาก 3% ในไตรมาสแรกเป็น 2.8% ในไตรมาสสอง การบริโภคของครัวเรือนคิดเป็นราวสองในสามของเศรษฐกิจ ดังนั้นแม้การชะลอตัวเพียงเล็กน้อยก็ส่งผลกระทบต่อธุรกิจจำนวนมาก
กินิกุนโดและมาญาลักเห็นว่าเงินเฟ้อเองอาจทำให้อุปสงค์อ่อนแอลง เมื่อรายได้ปรับขึ้นไม่ทันราคา ครอบครัวต้องใช้จ่ายกับสิ่งจำเป็นมากขึ้นและลดการซื้อสินค้าอื่น ธุรกิจจึงเผชิญทั้งต้นทุนดำเนินงานที่สูงขึ้นและลูกค้าที่มีเงินใช้จ่ายน้อยลง
ปัจจัยเหล่านี้รวมกันทำให้เกิดความเสี่ยงภาวะเศรษฐกิจชะงักงันพร้อมเงินเฟ้อสูง หรือช่วงเวลาที่เงินเฟ้อสูงควบคู่กับกิจกรรมทางเศรษฐกิจที่อ่อนแอหรือซบเซา การถกเถียงในขณะนี้อยู่ที่ว่าจะลดความเสี่ยงดังกล่าวได้อย่างไร โดยไม่สร้างแรงกดดันมากเกินไปต่อสินเชื่อและการใช้จ่าย
ช่องว่างผลผลิตติดลบหมายถึงเศรษฐกิจกำลังผลิตต่ำกว่าศักยภาพ โดยปกติการมีกำลังการผลิตส่วนเกินเช่นนี้จะเป็นเหตุผลให้ระมัดระวังการขึ้นดอกเบี้ย อย่างไรก็ตาม อดีตเจ้าหน้าที่ BSP เห็นว่าจำเป็นต้องดำเนินการอย่างทันท่วงที เพราะเงินเฟ้อที่ยืดเยื้ออาจทำให้การฟื้นตัวยากขึ้น
การขึ้นดอกเบี้ยยังต้องใช้เวลากว่าจะส่งผล โดยทั่วไปผลกระทบจะส่งผ่านไปทั่วเศรษฐกิจอย่างเต็มที่ในเวลาราวหนึ่งปี BSP จึงต้องพิจารณาทั้งความอ่อนแอในปัจจุบันและผลของการขึ้นดอกเบี้ยที่ดำเนินการไปแล้ว
การฟื้นตัวของการใช้จ่ายอาจเปลี่ยนดุลความเสี่ยง
การใช้จ่ายด้านโครงสร้างพื้นฐานของรัฐบาลเป็นปัจจัยสำคัญต่อความคาดหวังเรื่องการฟื้นตัว ความล่าช้าที่เกี่ยวข้องกับข้อกล่าวหาเรื่องทุจริตในโครงการควบคุมน้ำท่วมส่งผลกระทบต่อการลงทุนและการใช้จ่ายภาครัฐ
ตัวเลขของกระทรวงงบประมาณและการจัดการระบุว่า การใช้จ่ายด้านโครงสร้างพื้นฐานและรายจ่ายลงทุนอื่น ๆ อยู่ที่ 89,600 ล้านเปโซในเดือนกรกฎาคม ลดลงราว 4% จาก 93,300 ล้านเปโซในปีก่อนหน้า การใช้จ่ายตั้งแต่เดือนมกราคมถึงกรกฎาคมรวม 457,000 ล้านเปโซ ลดลง 256,500 ล้านเปโซ หรือ 36%
ภาพรวมรายจ่ายภาครัฐกว้าง ๆ ดีขึ้นกว่าเดิม การใช้จ่ายทั้งหมดจนถึงเดือนสิงหาคมเพิ่มขึ้น 8.01% เป็น 4.271 ล้านล้านเปโซ จาก 3.954 ล้านล้านเปโซในปีก่อนหน้า คิดเป็นราว 66.05% ของกรอบรายจ่ายทั้งปีที่ 6.466 ล้านล้านเปโซ รายจ่ายโครงสร้างพื้นฐานและรายจ่ายรวมวัดกิจกรรมภาครัฐคนละส่วน จึงช่วยอธิบายได้ว่าเหตุใดแนวโน้มของทั้งสองรายการจึงต่างกัน
เรมอลอนา ผู้ว่าการ BSP กล่าวว่า การเร่งเบิกจ่ายโครงการโครงสร้างพื้นฐานที่ล่าช้าอาจช่วยหนุนการฟื้นตัว:
ผมเชื่อว่ารัฐบาลกำลังพยายามอย่างเต็มที่เพื่อเร่งการใช้จ่ายด้านโครงสร้างพื้นฐาน และเราคาดว่าการเติบโตจะฟื้นตัวในไตรมาสสี่ของปี 2026
เนรีเห็นว่า การเติบโตที่แข็งแกร่งขึ้นจะทำให้ BSP มั่นใจมากขึ้นว่าเศรษฐกิจรองรับการขึ้นดอกเบี้ยเพิ่มเติมได้ Chinabank มองการใช้จ่ายด้านโครงสร้างพื้นฐาน การบริโภคภาคครัวเรือน และการลงทุนภาคเอกชนในแง่ดีน้อยกว่า และเห็นว่าการขึ้นดอกเบี้ยในเดือนตุลาคมอาจเป็นครั้งสุดท้ายของวัฏจักรการคุมเข้มนโยบาย
ธนาคารโลก ธนาคารพัฒนาเอเชีย และกองทุนการเงินระหว่างประเทศปรับลดคาดการณ์การเติบโตของฟิลิปปินส์ในปี 2026 ลงมาอยู่ที่ราว 3% สำนักงานสถิติฟิลิปปินส์มีกำหนดเผยแพร่ตัวเลขการเติบโตไตรมาสสามในวันที่ 9 พฤศจิกายน ซึ่งจะเป็นจุดตรวจสอบสำคัญก่อนการประชุมนโยบายเดือนธันวาคม
ตลาดเริ่มคิดต้นทุนสูงขึ้นแล้ว
ต้นทุนการกู้ยืมของรัฐบาลปรับสูงขึ้นก่อนการตัดสินใจเดือนตุลาคม ข้อมูลอัตราอ้างอิง ณ วันที่ 16 ตุลาคมแสดงให้เห็นว่า อัตราผลตอบแทนพันธบัตรรัฐบาลเพิ่มขึ้นเฉลี่ย 7.82 จุดพื้นฐานในรอบสัปดาห์
อัตราผลตอบแทนพันธบัตรรัฐบาลอายุ 10 ปีเพิ่มขึ้น 14.47 จุดพื้นฐาน อยู่ที่ 8.0184% ส่วนอัตราผลตอบแทนตั๋วเงินคลังอายุหนึ่งปีเพิ่มขึ้น 11.12 จุดพื้นฐาน อยู่ที่ 6.3193%
อัตราผลตอบแทนพันธบัตรคือผลตอบแทนที่นักลงทุนได้รับจากราคาซื้อขายในขณะนั้น เมื่อราคาพันธบัตรลดลง อัตราผลตอบแทนจะสูงขึ้น อัตราผลตอบแทนที่สูงขึ้นหมายความว่านักลงทุนต้องการผลตอบแทนชดเชยมากขึ้นในการถือครองหนี้ภาครัฐ ท่ามกลางเงินเฟ้อ ค่าเงินที่อ่อนลง และโอกาสที่นโยบายจะคุมเข้มเพิ่มเติม
มูลค่าการซื้อขายลดลงเหลือ 19,940 ล้านเปโซ จาก 27,980 ล้านเปโซในสัปดาห์ก่อนหน้า อัตราผลตอบแทนที่สูงขึ้นควบคู่กับปริมาณซื้อขายที่ลดลงแสดงให้เห็นว่า ภาวะการเงินกำลังเปลี่ยนแปลงก่อนคณะกรรมการนโยบายการเงินจะประกาศการตัดสินใจครั้งถัดไป
วันและการตัดสินใจที่ต้องจับตา
BSP ปรับขึ้นอัตราดอกเบี้ยมาตรฐานไปแล้ว 75 จุดพื้นฐาน จากการขึ้นติดต่อกันสามครั้งในปีนี้ การประชุมที่กำหนดไว้ในช่วงที่เหลือของปีมีวันที่ 22 ตุลาคมและ 17 ธันวาคม
- 23 เมษายน: คณะกรรมการนโยบายการเงินขึ้นอัตราดอกเบี้ย 25 จุดพื้นฐาน
- 18 มิถุนายน: การขึ้นครั้งที่สองเพิ่มอัตราดอกเบี้ยอีก 25 จุดพื้นฐาน
- 27 สิงหาคม: การขึ้นหนึ่งในสี่จุดเปอร์เซ็นต์ครั้งที่สามทำให้อัตราดอกเบี้ยอยู่ที่ 5%
- 20 ตุลาคม: กินิกุนโดและมาญาลักเรียกร้องให้พิจารณาการขึ้นดอกเบี้ยครึ่งจุดเปอร์เซ็นต์อย่างจริงจัง
- 22 ตุลาคม: คณะกรรมการนโยบายการเงินมีกำหนดตัดสินใจเกี่ยวกับทิศทางนโยบายครั้งถัดไป
- 9 พฤศจิกายน: สำนักงานสถิติมีกำหนดเผยแพร่ตัวเลขการเติบโตทางเศรษฐกิจไตรมาสสาม
- 17 ธันวาคม: คณะกรรมการนโยบายการเงินจัดประชุมทบทวนนโยบายตามกำหนดครั้งสุดท้ายของปี 2026
Barclays คาดว่าจะมีการขึ้นดอกเบี้ยหนึ่งในสี่จุดเปอร์เซ็นต์ทั้งในเดือนตุลาคมและธันวาคม ทำให้อัตราดอกเบี้ยมาตรฐานอยู่ที่ 5.5% เมื่อสิ้นปี หากขึ้นครึ่งจุดเปอร์เซ็นต์ในเดือนตุลาคม อัตราดอกเบี้ยจะไปถึงระดับดังกล่าวทันที ส่วนสถานการณ์ที่เลวร้ายกว่าของเนรีคาดว่าอัตราดอกเบี้ยจะอยู่ที่ 6% ในเดือนธันวาคม หากความขัดแย้งในตะวันออกกลางทวีความรุนแรงขึ้น
นักเศรษฐศาสตร์รายอื่นคาดว่าการขึ้นดอกเบี้ยในเดือนตุลาคมจะเป็นครั้งสุดท้าย เว้นแต่เงินเฟ้อหรือราคาน้ำมันจะแย่ลง ตัวเลขเงินเฟ้อเดือนตุลาคมและพฤศจิกายน การเติบโตไตรมาสสาม และประมาณการฉบับปรับปรุงของ BSP จะช่วยกำหนดการตัดสินใจในเดือนธันวาคม ยังไม่มีการประกาศผลการตัดสินใจเดือนตุลาคม
สำหรับครัวเรือน แรงกดดันเฉพาะหน้ายังคงมาจากค่าครองชีพของสินค้าจำเป็นที่สูงขึ้น ส่วน BSP ต้องควบคุมไม่ให้ราคาที่เพิ่มขึ้นลุกลามต่อไป พร้อมจำกัดภาระที่เพิ่มขึ้นต่อการกู้ยืม การจ้างงาน และการใช้จ่าย
ประเด็นสำคัญ
- อดีตเจ้าหน้าที่ BSP กินิกุนโดและมาญาลักสนับสนุนให้พิจารณาขึ้นดอกเบี้ย 50 จุดพื้นฐานในวันที่ 22 ตุลาคม ทำให้อัตราดอกเบี้ยนโยบายอยู่ที่ 5.5%
- นักเศรษฐศาสตร์ส่วนใหญ่ที่ตอบแบบสำรวจคาดว่าจะขึ้นดอกเบี้ยน้อยกว่า โดยปรับเป็น 5.25%
- เงินเฟ้อทั่วไปเดือนกันยายนอยู่ที่ 7.2% ขณะที่เงินเฟ้อพื้นฐานเพิ่มขึ้นเป็น 4.7%
- เงินเปโซที่อ่อนค่า ราคาน้ำมันที่แพงขึ้น และความเสี่ยงจากเอลนีโญเพิ่มแรงกดดันด้านราคา
- การเติบโตในไตรมาสสองชะลอลงเหลือ 2.3% ทำให้การพิจารณาขึ้นต้นทุนการกู้ยืมมีความซับซ้อนขึ้น
- กำหนดเผยแพร่ตัวเลขการเติบโตไตรมาสสามคือวันที่ 9 พฤศจิกายน ก่อนการประชุมนโยบายตามกำหนดครั้งสุดท้ายในวันที่ 17 ธันวาคม