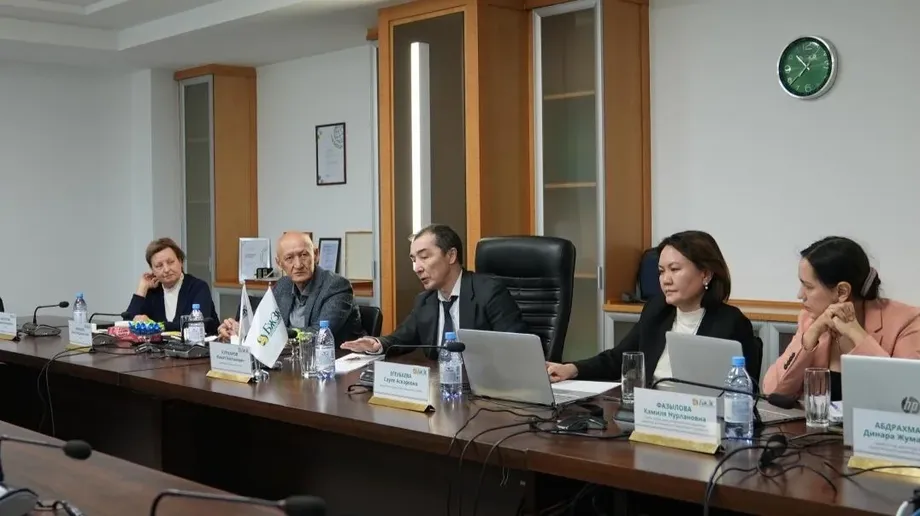
หารือที่อัลมาตีมุ่งประเมินว่าแรงงานจะได้รับเงินบำนาญเท่าใด
คาซัคสถานกำลังเตรียมข้อเสนอเพื่อเพิ่มเงินออมเพื่อวัยเกษียณ ขณะที่เงินสมทบภาคบังคับจากนายจ้างจะเพิ่มเป็น 3.5% ของรายได้ลูกจ้างในปี 2026 ในการประชุมทำงานที่เมืองอัลมาตี อัสการ์เบก เยอร์ทาเยฟ รัฐมนตรีว่าการกระทรวงแรงงานและคุ้มครองสังคม และจานัต คูร์มานอฟ ประธานกองทุนบำเหน็จบำนาญสะสมแห่งชาติ ได้หารือว่าการจ่ายเงินอย่างสม่ำเสมอจากแรงงานและนายจ้างจะช่วยเพิ่มเงินบำนาญในอนาคตได้อย่างไร
สารบัญ
- หารือที่อัลมาตีมุ่งประเมินว่าแรงงานจะได้รับเงินบำนาญเท่าใด
- เงินสมทบจากนายจ้างกำลังเพิ่มขึ้นตามกำหนด
- เหตุใดเงินออมส่วนบุคคลจึงมีบทบาทมากขึ้น
- ช่องว่างเงินออมเริ่มก่อตัวตั้งแต่วัยทำงาน
- ข้อเสนอแบ่งสัดส่วนใหม่จะเปลี่ยนผู้ถือครองเงินสมทบจากนายจ้าง
- ความช่วยเหลือจากรัฐก็เป็นส่วนหนึ่งของการถกเถียง
- แผนก่อนหน้านี้แสดงให้เห็นว่ากำหนดการเปลี่ยนแปลงอย่างไร
- ทางเลือกการลงทุนอาจกำหนดยอดเงินในบัญชีในอนาคต
- การคาดการณ์จะช่วยประเมินทางเลือกก่อนประกาศใช้
- ประเด็นสำคัญ
การหารือครอบคลุมข้อกังวลสองด้าน ได้แก่ เงินบำนาญจะเพียงพอต่อค่าใช้จ่ายในชีวิตประจำวันหรือไม่ และระบบจะจ่ายเงินต่อเนื่องได้หลายสิบปีหรือไม่ ผลประเมินที่กองทุนบำเหน็จบำนาญเผยแพร่แสดงให้เห็นช่องว่างระหว่างเป้าหมายทั้งสอง คาซัคสถานอยู่ในอันดับ 7 ด้านความยั่งยืนทางการเงินในดัชนีบำนาญโลก Mercer CFA Institute ประจำปี 2023 แต่อยู่ในอันดับ 38 ด้านความเพียงพอของเงินบำนาญ จากทั้งหมด 47 ประเทศ
โบลัต จามิเชฟ และเยเลนา บาคมูโตวา ผู้เชี่ยวชาญภาคการเงิน เข้าร่วมการประชุมด้วย คณะทำงานระหว่างหน่วยงานซึ่งมีเยอร์ทาเยฟเป็นประธานกำลังจัดทำข้อเสนอ ตามคำสั่งประธานาธิบดีที่มุ่งเสริมความมั่นคงทางการเงินของระบบบำนาญและการจัดสรรเงินเพื่อวัยเกษียณ
คณะทำงานกำลังพิจารณาเงินจ่ายจากรัฐควบคู่กับเงินออมที่สะสมระหว่างการทำงาน แทนที่จะแยกพิจารณาแต่ละส่วน งานดังกล่าวครอบคลุมการคาดการณ์การเปลี่ยนแปลงของประชากร อายุขัยที่ยืนยาวขึ้น รูปแบบการจ้างงาน และการจ่ายเงินบำนาญในอนาคต ที่ประชุมไม่ได้ประกาศร่างมาตรการฉบับสมบูรณ์หรือกำหนดเวลานำไปใช้
สำหรับแรงงาน ประเด็นสำคัญมีอยู่หลายข้อ ได้แก่ เงินจะเข้าบัญชีบำนาญสม่ำเสมอเพียงใด เงินสมทบจากนายจ้างจะตกเป็นทรัพย์สินส่วนบุคคลของตนหรือไม่ การลงทุนให้ผลตอบแทนอย่างไร และเมื่อเกษียณจะได้รับความช่วยเหลือจากรัฐเท่าใด มีข้อเสนอหลายประการที่มุ่งตอบคำถามเหล่านี้ ขณะที่การเพิ่มอัตราเงินสมทบกำลังดำเนินไปตามกำหนดการที่วางไว้แล้ว
เงินสมทบจากนายจ้างกำลังเพิ่มขึ้นตามกำหนด
ประกาศเรื่องเงินสมทบจากนายจ้างของกองทุนบำเหน็จบำนาญระบุกำหนดการปัจจุบันไว้ เงินสมทบบำเหน็จบำนาญภาคบังคับจากนายจ้างเริ่มที่ 1.5% ของรายได้ลูกจ้างในเดือนมกราคม 2024 เพิ่มเป็น 2.5% ในปี 2025 และขึ้นเป็น 3.5% เมื่อวันที่ 1 มกราคม 2026 โดยมีกำหนดเพิ่มเป็น 4.5% ในปี 2027 และ 5% ในปี 2028
เงินสมทบนี้ครอบคลุมเป็นหลักถึงลูกจ้างที่เกิดตั้งแต่วันที่ 1 มกราคม 1975 เป็นต้นไป กลุ่มนี้มีประวัติการทำงานก่อนการปฏิรูประบบบำนาญในปี 1998 น้อยหรือไม่มีเลย จึงมีสิทธิรับบำนาญประกันสังคมแบบเดิมจากรัฐอย่างจำกัด
นายจ้างได้รับการยกเว้นไม่ต้องจ่ายเงินสมทบดังกล่าวให้ลูกจ้างที่เกิดก่อนปี 1975 ผู้ที่มีอายุถึงวัยเกษียณ ผู้พิการถาวรระดับ 1 และ 2 ทหาร และกลุ่มที่เทียบเท่ากัน คณะกรรมการรายได้รัฐแห่งกระทรวงการคลังเป็นผู้ตรวจสอบว่านายจ้างจ่ายเงินครบถ้วนและตรงเวลาหรือไม่
กองทุนระบุองค์ประกอบเงินจ่ายในอนาคตสำหรับลูกจ้างที่เข้าเกณฑ์ไว้สามส่วน ได้แก่ บำนาญพื้นฐานจากรัฐ บำนาญแบบสะสมจากเงินสมทบภาคบังคับของแรงงาน และบำนาญสะสมตามบัญชีสมมติที่ได้รับเงินสนับสนุนจากเงินสมทบของนายจ้าง บัญชีสมมติบันทึกสิทธิรับบำนาญของบุคคล ขณะที่เงินถูกนำไปสนับสนุนระบบจ่ายเงินร่วมกัน แทนที่จะเป็นเงินออมส่วนบุคคลของเจ้าของบัญชี
ความแตกต่างนี้มีความสำคัญต่อครอบครัว ตามกฎปัจจุบัน เงินจ่ายจากส่วนที่นายจ้างสมทบจะจ่ายไปตลอดชีวิต แต่จะหยุดเมื่อผู้รับย้ายถิ่นฐานออกนอกประเทศอย่างถาวรหรือเปลี่ยนสัญชาติ เงินสมทบจากนายจ้างไม่สามารถตกทอดเป็นมรดกได้ เงินที่เกี่ยวข้องกับผู้เข้าร่วมโครงการซึ่งเสียชีวิตหรือสูญเสียสัญชาติคาซัคสถานยังคงอยู่สำหรับการจ่ายให้ผู้เข้าร่วมรายอื่น
เหตุใดเงินออมส่วนบุคคลจึงมีบทบาทมากขึ้น
ภาพรวมระบบบำนาญของกองทุนอธิบายโครงสร้างที่ประกอบด้วยการจัดสรรจากรัฐ เงินสมทบภาคบังคับเพื่อการออมในอัตรา 10% ของรายได้ต่อเดือน และเงินสมทบโดยสมัครใจ แรงงานสามารถจ่ายเงินสมทบโดยสมัครใจเพื่อเพิ่มเงินออมไว้ใช้ยามเกษียณ
บำนาญประกันสังคมแบบเดิมขึ้นอยู่กับการทำงานก่อนวันที่ 1 มกราคม 1998 ภาพรวมของกองทุนระบุว่าผู้มีสิทธิต้องมีประวัติการทำงานก่อนวันดังกล่าวอย่างน้อย 6 เดือน เมื่อคนรุ่นใหม่เข้าสู่วัยเกษียณ ระยะเวลาการทำงานที่เข้าเกณฑ์ของพวกเขาจะสั้นลง และองค์ประกอบบำนาญส่วนนี้จะลดน้อยลง
ผลประเมินจากผู้เชี่ยวชาญที่กองทุนเผยแพร่คาดว่า การอนุมัติบำนาญประกันสังคมแบบเดิมครั้งใหม่จะยุติลงในช่วงต้นทศวรรษ 2040 ภาพรวมระบบของกองทุนระบุว่าการเปลี่ยนผ่านไปสู่ระบบสะสมจะเกิดขึ้นราวปี 2040 ดังนั้น สำหรับแรงงานอายุน้อย เงินสมทบที่จ่ายสม่ำเสมอและผลตอบแทนจากการลงทุนจึงมีความสำคัญเพิ่มขึ้นควบคู่ไปกับบำนาญพื้นฐานจากรัฐ
ช่องว่างเงินออมเริ่มก่อตัวตั้งแต่วัยทำงาน
ข้อเสนอการปฏิรูประบบจากผู้เชี่ยวชาญของกองทุน ซึ่งหารือโดยสภาสาธารณะเมื่อวันที่ 14 มิถุนายน 2024 ระบุข้อค้นพบที่น่าจับตาว่า ผู้ที่เกษียณในปี 2024 จำนวน 37% สะสมเงินออมมาไม่ถึง 5 ปี ทั้งที่นับตั้งแต่การปฏิรูปในปี 1998 พวกเขาอาจสะสมเงินได้นานถึง 26 ปี
ผู้เชี่ยวชาญระบุว่าสาเหตุสำคัญ ได้แก่ รายได้ต่ำ การแจ้งรายได้ต่ำกว่าความเป็นจริง การจ่ายเงินสมทบไม่สม่ำเสมอ และการทำงานนอกระบบ ผู้ที่ทำงานอิสระ รวมถึงผู้ที่ไม่ได้อยู่ในระบบการจ้างงานอย่างเป็นทางการ ได้รับผลกระทบเป็นพิเศษจากการจ่ายเงินจำนวนน้อยหรือไม่บ่อยครั้ง
การเพิ่มอัตราเงินสมทบช่วยเพิ่มเงินออมได้จำกัด หากเงินที่จ่ายเข้ามาเกิดขึ้นเพียงเป็นครั้งคราว ข้อเสนอจึงผสานการเปลี่ยนแปลงกฎเกณฑ์เงินสมทบเข้ากับแรงจูงใจเพื่อดึงแรงงานเข้าสู่ระบบให้มากขึ้นและทำให้การจ่ายเงินสม่ำเสมอ
ข้อเสนอหนึ่งคือการให้รัฐสมทบเงินในอัตราที่เท่ากันแก่ผู้ที่ไม่มีนายจ้างประจำ มีรายได้จากการทำงาน และจ่ายเงินสมทบด้วยตนเอง เงื่อนไขที่เสนอรวมถึงการจ่ายเงินเทียบเท่าอย่างน้อย 12 งวดต่อปี โดยคำนวณจากรายได้ไม่น้อยกว่าค่าจ้างขั้นต่ำ และเปิดทางให้ชำระยอดทั้งปีในครั้งเดียวได้
ผู้เชี่ยวชาญยังเสนอให้นับการจ่ายเงินสมทบโดยอิงรายได้อย่างน้อยเท่าค่าจ้างขั้นต่ำเป็นการเข้าร่วมระบบเต็มรูปแบบ เมื่อนำไปคำนวณระยะเวลาการทำงานที่เข้าเกณฑ์และเงินสมทบจากรัฐที่จ่ายในอัตราเท่ากัน เป้าหมายคือเพิ่มทั้งยอดเงินออมและประวัติการทำงานที่ใช้คำนวณบำนาญพื้นฐาน
ข้อเสนอแบ่งสัดส่วนใหม่จะเปลี่ยนผู้ถือครองเงินสมทบจากนายจ้าง
คณะผู้เชี่ยวชาญประกอบด้วยกริกอรี มาร์เชนโก โอราซ จานโดซอฟ โบลัต จามิเชฟ คาดีร์จาน ดามิตอฟ อันวาร์ ไซเดนอฟ และเยเลนา บาคมูโตวา ข้อเสนอของคณะระบุว่า เมื่ออัตราเงินสมทบจากนายจ้างเพิ่มถึง 5% ให้จัดสรร 4 จุดเปอร์เซ็นต์เข้าบัญชีบำนาญส่วนบุคคล ส่วนอีก 1 จุดเปอร์เซ็นต์ใช้เป็นหลักประกันการจ่ายเงินต่อเนื่องหลังเงินออมส่วนบุคคลหมดลง
ภายใต้แนวทางนี้ เงินสมทบจากนายจ้างในสัดส่วนที่มากขึ้นจะนำไปเพิ่มเงินออมที่เป็นของแรงงาน ส่วนเงินประกันร่วมจะช่วยแก้ปัญหาอีกด้านหนึ่ง คือผู้คนอาจมีอายุยืนยาวเกินกว่าระยะเวลาที่เงินในบัญชีส่วนบุคคลจะรองรับค่าใช้จ่ายได้
ผู้เชี่ยวชาญยังเสนอให้ขยายการเก็บเงินสมทบจากนายจ้างให้ครอบคลุมผู้ที่เกิดนอกเหนือจากข้อจำกัดด้านวันเกิดในปัจจุบัน ประกาศของกองทุนบำเหน็จบำนาญประจำปี 2026 ยืนยันว่าเรื่องกรรมสิทธิ์ส่วนบุคคลในเงินสมทบและการขยายความคุ้มครองตามช่วงอายุยังอยู่ระหว่างการหารือ
การคำนวณของคณะทำงานคาดว่าในปี 2040 เงินจ่ายรายเดือนค่ากลางจากองค์ประกอบเงินสมทบของนายจ้างในปัจจุบันอาจอยู่ที่เพียง 8,000 ถึง 10,000 เทงเก โดยคิดเป็นราคาปี 2024 การใช้ราคาคงที่ของปีหนึ่งช่วยให้ผู้อ่านเข้าใจกำลังซื้อในอนาคต โดยไม่ทำให้เงินจำนวนดังกล่าวดูสูงขึ้นเพราะเงินเฟ้อ
ผู้เชี่ยวชาญคาดว่าเงินจ่ายชุดแรกจากองค์ประกอบนี้จะเริ่มในปี 2038 ผลประเมินของพวกเขาระบุว่าเงินประโยชน์ที่คาดว่าจะได้รับนั้นน้อยเกินกว่าจะชดเชยบำนาญประกันสังคมแบบเดิมที่ลดลง และชี้ว่าภายใต้แนวทางปัจจุบันมีความเสี่ยงที่จะต้องลดเงินประโยชน์หรือใช้เงินงบประมาณมาสนับสนุน
ความช่วยเหลือจากรัฐก็เป็นส่วนหนึ่งของการถกเถียง
ข้อเสนอแนะของผู้เชี่ยวชาญในปี 2024 เสนอให้เสริมความแข็งแกร่งของบำนาญพื้นฐาน ขณะที่บำนาญประกันสังคมแบบเดิมลดบทบาทลง พวกเขาเสนอให้ใช้ค่าจ้างขั้นต่ำแทนเกณฑ์ค่าครองชีพขั้นต่ำเป็นฐานอ้างอิงร่วมในการคำนวณบำนาญ ค่าครองชีพขั้นต่ำเป็นตัวชี้วัดค่าใช้จ่ายพื้นฐานในการดำรงชีพ ส่วนค่าจ้างขั้นต่ำเชื่อมโยงการคำนวณกับรายได้โดยตรงกว่า
ผู้เชี่ยวชาญเห็นว่าเงินช่วยเหลือหลังเกษียณอาจเพิ่มไม่ทันรายได้ของคนวัยทำงาน หากจำนวนเงินอ้างอิงเพิ่มขึ้นตามเพียงอัตราเงินเฟ้อที่คาดการณ์ไว้ พวกเขายังเสนอให้คงรายจ่ายบำนาญของรัฐไว้ไม่น้อยกว่า 3% ของผลิตภัณฑ์มวลรวมในประเทศ เพื่อให้ความช่วยเหลือเพิ่มขึ้นตามการเติบโตของเศรษฐกิจ
บทสรุปการเปลี่ยนแปลงระบบบำนาญของ Moore Kazakhstan อธิบายข้อเสนออีกประการหนึ่ง คือบำนาญเพื่อสังคมที่คำนวณจากรายได้เฉลี่ยต่อเดือนของบุคคลเมื่อเทียบกับค่าจ้างมัธยฐาน ควบคู่กับประวัติการทำงาน ค่าจ้างมัธยฐานคือค่าจ้างตรงกลางเมื่อเรียงรายได้ของแรงงานจากน้อยไปมาก
บทสรุปดังกล่าวยังระบุว่ามีการพิจารณากำหนดประวัติการทำงาน 40 ปีเป็นเงื่อนไขเกษียณ พร้อมกำหนดเวลาอย่างยืดหยุ่นมากขึ้นสำหรับพนักงานภาครัฐที่มีอายุงานเกินเกณฑ์ดังกล่าว โดยระบุว่ามาตรการเหล่านี้ยังเป็นข้อเสนอที่รอการพิจารณา
Moore ระบุมาตรการที่เริ่มใช้แล้วตั้งแต่วันที่ 1 มกราคม 2026 ได้แก่ การเพิ่มบำนาญพื้นฐานและบำนาญประกันสังคมแบบเดิม 10% และการปรับเพดานบำนาญพื้นฐานสูงสุดจาก 110% เป็น 118% ของค่าครองชีพขั้นต่ำ โดยมีแผนเพิ่มเป็น 120% ในปี 2027
แผนก่อนหน้านี้แสดงให้เห็นว่ากำหนดการเปลี่ยนแปลงอย่างไร
คาซัคสถานหารือเรื่องการปรับองค์ประกอบเหล่านี้มาหลายปีแล้ว ข้อเสนอที่ระบุไว้เมื่อวันที่ 29 มีนาคม 2022 คาดว่าจะเริ่มเก็บเงินสมทบจากนายจ้าง 5% ในปี 2023 และเปลี่ยนจากบำนาญพื้นฐานไปเป็นบำนาญขั้นต่ำที่รัฐรับประกันตั้งแต่ปี 2028 ท้ายที่สุด โครงการเงินสมทบจากนายจ้างเริ่มในปี 2024 ที่อัตรา 1.5% และกำหนดเพิ่มเป็น 5% ในปี 2028
การหารือในปี 2022 มีการคาดการณ์ว่า หากไม่มีมาตรการเด็ดขาด เงินบำนาญจะทดแทนรายได้ที่สูญเสียไปได้ 39.2% ในปี 2040 และ 29.5% ในปี 2060 อัตราทดแทนรายได้ใช้วัดว่าเงินบำนาญคิดเป็นสัดส่วนเท่าใดของรายได้เดิมของแรงงาน ตัวเลขคาดการณ์ลดลง 9.7 จุดเปอร์เซ็นต์ระหว่างสองปีดังกล่าว
ในเวลานั้น มีรายงานว่าเงินบำนาญเฉลี่ยอยู่ที่ 105,538 เทงเก ประกอบด้วยเงินจ่ายแบบประกันสังคม 72,914 เทงเก และเงินจ่ายพื้นฐาน 32,624 เทงเก ตัวเลขเหล่านี้แสดงให้เห็นว่าบำนาญส่วนประกันสังคมมีบทบาทอย่างมากในระบบบำนาญของรัฐขณะนั้น
กำหนดเวลาหลักในการหารือเรื่องการปฏิรูปมีดังนี้:
- 29 มีนาคม 2022: ข้อเสนอระบุให้เริ่มเก็บเงินสมทบจากนายจ้าง 5% ในปี 2023 และปรับการช่วยเหลือเงินบำนาญขั้นต่ำตั้งแต่ปี 2028
- 1 มกราคม 2024: เริ่มเก็บเงินสมทบจากนายจ้างในอัตรา 1.5% ของรายได้
- 14 มิถุนายน 2024: สภาสาธารณะของกองทุนบำเหน็จบำนาญหารือชุดข้อเสนอการปฏิรูปจากผู้เชี่ยวชาญ
- 1 มกราคม 2026: เงินสมทบจากนายจ้างเพิ่มเป็น 3.5%
- ปี 2027 และ 2028: อัตราเงินสมทบจากนายจ้างที่กำหนดไว้คือ 4.5% และ 5% ตามลำดับ
- ปี 2038: ผลประเมินจากผู้เชี่ยวชาญคาดว่าเงินจ่ายชุดแรกจากองค์ประกอบเงินสมทบของนายจ้างจะเริ่มขึ้น
ทางเลือกการลงทุนอาจกำหนดยอดเงินในบัญชีในอนาคต
ผลตอบแทนจากการลงทุนเป็นอีกประเด็นสำคัญในการหารือ รามาซาน โดซอฟ หัวหน้านักวิเคราะห์ของสมาคมนักการเงินแห่งคาซัคสถาน ระบุว่ารายได้จากการลงทุนที่สะสมมีสัดส่วนมากกว่า 40% ของเงินออมบำนาญทั้งหมด ผลประเมินของเขาชี้ให้เห็นว่า การจัดเก็บเงินสมทบและการบริหารการลงทุนจำเป็นต้องพิจารณาควบคู่กัน
กรอบการจัดพอร์ตของหน่วยงานกำกับดูแลทางการเงินกำหนดกลยุทธ์ความเสี่ยงสูง ความเสี่ยงปานกลาง และความเสี่ยงต่ำ กลยุทธ์ความเสี่ยงสูงมีไว้สำหรับผู้ที่เหลือเวลาอีกกว่า 13 ปีก่อนเกษียณ และใช้ระยะเวลาประเมิน 60 เดือน กลยุทธ์ความเสี่ยงปานกลางใช้ระยะเวลา 36 เดือน ส่วนกลยุทธ์ความเสี่ยงต่ำใช้ 12 เดือน
สัดส่วนการลงทุนอ้างอิงที่มีรายงานอยู่ในช่วงตั้งแต่หุ้น 80% สำหรับกลยุทธ์ความเสี่ยงสูง ไปจนถึง 20% สำหรับกลยุทธ์ความเสี่ยงต่ำ หุ้นมีโอกาสสร้างการเติบโตแต่ราคาผันผวนมาก ส่วนพันธบัตรโดยทั่วไปให้ผลตอบแทนที่คาดการณ์ได้มากกว่า แม้ราคาจะเปลี่ยนแปลงได้เช่นกัน แรงงานที่ใกล้เกษียณมีเวลาฟื้นตัวจากการขาดทุนในตลาดน้อยกว่า
เกณฑ์ผลการดำเนินงานขั้นต่ำอิงกับดัชนีตลาด ได้แก่ 95% ของผลตอบแทนดัชนีอ้างอิงในช่วง 12 เดือนสำหรับกลยุทธ์ความเสี่ยงต่ำ 90% ในช่วง 36 เดือนสำหรับกลยุทธ์ความเสี่ยงปานกลาง และ 85% ในช่วง 60 เดือนสำหรับกลยุทธ์ความเสี่ยงสูง ดัชนีอ้างอิงคือตัววัดที่ใช้เปรียบเทียบผลการดำเนินงานด้านการลงทุน
ผู้จัดการลงทุนต้องชดเชยส่วนที่ผลตอบแทนต่ำกว่าเกณฑ์ขั้นต่ำที่กำหนดด้วยเงินทุนของตนเอง ระดับการคุ้มครองขึ้นอยู่กับผลการดำเนินงานเมื่อเทียบกับเกณฑ์ดังกล่าว ส่วนกำลังซื้อขึ้นอยู่กับว่าผลตอบแทนจากการลงทุนสูงหรือต่ำกว่าเงินเฟ้อ
กฎการโอนเงินที่ระบุไว้ ณ วันที่ 7 กันยายน 2026 อนุญาตให้ผู้ส่งเงินสมทบนำเงินออมบำนาญไปไว้กับผู้จัดการลงทุนเอกชนได้สูงสุด 100% เพิ่มจากเพดานเดิม 50% และสามารถแบ่งเงินออมให้ผู้จัดการหลายรายได้ ยื่นคำขอผ่านบัญชีออนไลน์ของกองทุนโดยใช้ลายมือชื่อดิจิทัลหรือไปที่สาขาได้ โดยการโอนใช้เวลาสูงสุด 30 วันปฏิทิน
ตัวเลข ณ วันที่ 1 กันยายน 2026 ระบุว่า สินทรัพย์ที่อยู่ภายใต้การบริหารของผู้จัดการเอกชนมีมูลค่า 151.3 พันล้านเทงเก หรือ 0.53% ของสินทรัพย์บำนาญทั้งหมดซึ่งมีมูลค่า 28.45 ล้านล้านเทงเก ก่อนหน้านี้มีรายงานว่าเงินออมทั้งหมดอยู่ที่ 28.3 ล้านล้านเทงเก ดังนั้น ณ วันที่วัดผลในเดือนกันยายน การบริหารโดยเอกชนจึงคิดเป็นสัดส่วนเพียงเล็กน้อยของระบบ
การคาดการณ์จะช่วยประเมินทางเลือกก่อนประกาศใช้
คณะทำงานที่อัลมาตีกำลังใช้การคำนวณเชิงคณิตศาสตร์ประกันภัยเพื่อประเมินข้อเสนอการเปลี่ยนแปลง การคำนวณดังกล่าวนำสมมติฐานเกี่ยวกับเงินสมทบ ค่าจ้าง ผลตอบแทนจากการลงทุน การเกษียณ และอายุขัยมาประกอบกัน เพื่อประเมินการจ่ายเงินในอนาคตและจำนวนเงินที่จำเป็นต่อการจัดหาเงินทุน
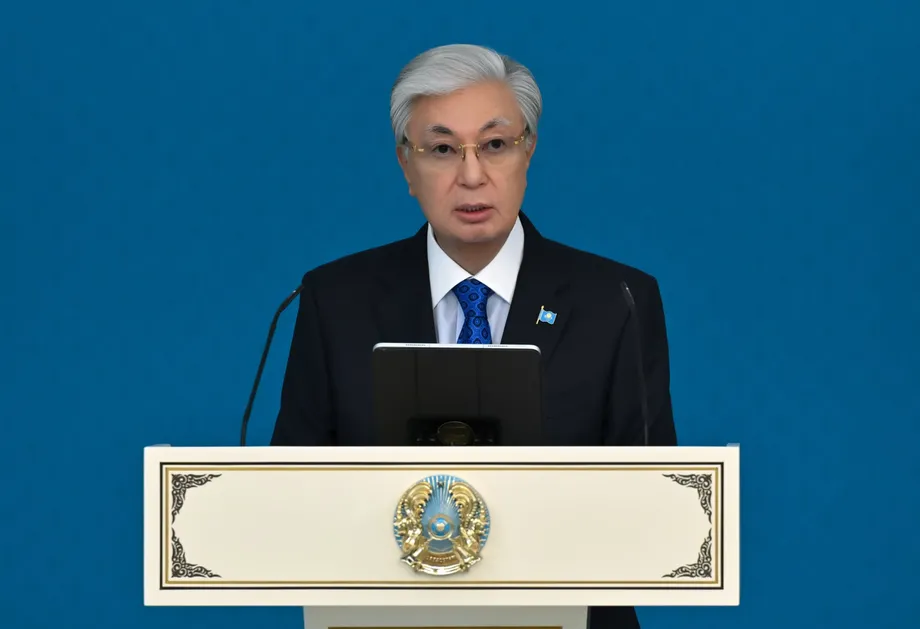
เยอร์ทาเยฟ รัฐมนตรีว่าการกระทรวงแรงงานและคุ้มครองสังคม กล่าวถึงเป้าหมายของการทบทวนในการประชุมว่า:
ภารกิจของเราคือการพัฒนาแนวทางเพื่อพัฒนาระบบบำนาญ ซึ่งจะทำให้ระบบมีความยั่งยืน และในขณะเดียวกันก็สร้างเงื่อนไขให้ประชาชนได้รับเงินบำนาญอย่างเหมาะสมในอนาคต
รัฐมนตรีกล่าวว่าข้อเสนอแต่ละข้อจะต้องได้รับการประเมินอย่างรอบด้าน โดยคำนึงถึงทั้งคนรุ่นปัจจุบันและคนรุ่นอนาคต คูร์มานอฟกล่าวว่ากองทุนบำเหน็จบำนาญพร้อมทำงานร่วมกับหน่วยงานรัฐและแวดวงผู้เชี่ยวชาญต่อไป
กระทรวงแรงงาน กองทุนบำเหน็จบำนาญ กองทุนประกันสังคมแห่งรัฐ และผู้เชี่ยวชาญจะร่วมกันจัดทำข้อเสนอแนะต่อไป ภารกิจนี้เชื่อมโยงความต้องการในทางปฏิบัติสามด้าน ได้แก่ ช่วยให้แรงงานจ่ายเงินสมทบอย่างสม่ำเสมอ สร้างเงินออมส่วนบุคคลให้เพียงพอ และจัดหาเงินทุนสำหรับการจ่ายเงินที่ต่อเนื่องได้ตลอดช่วงวัยเกษียณ
ประเด็นสำคัญ
- คาซัคสถานกำลังเตรียมข้อเสนอด้านบำนาญที่มุ่งเพิ่มเงินออม ขยายการมีส่วนร่วม และทำให้การจ่ายเงินมีความยั่งยืน
- เงินสมทบจากนายจ้างเพิ่มเป็น 3.5% ในปี 2026 และกำหนดเพิ่มเป็น 5% ในปี 2028
- ผู้เชี่ยวชาญเสนอให้จัดสรร 4 จุดเปอร์เซ็นต์เข้าบัญชีส่วนบุคคล และอีก 1 จุดเปอร์เซ็นต์เป็นหลักประกันการจ่ายเงินตลอดชีวิต
- ผลประเมินปี 2024 ระบุว่า ผู้เกษียณรายใหม่ 37% สะสมเงินออมมาไม่ถึง 5 ปี
- การช่วยเหลือด้านบำนาญจากรัฐ แรงจูงใจในการจ่ายเงินสมทบ และการบริหารการลงทุนล้วนอยู่ระหว่างการทบทวน
- การประชุมที่อัลมาตีไม่ได้ประกาศร่างปฏิรูปฉบับสมบูรณ์หรือกำหนดเวลานำไปใช้