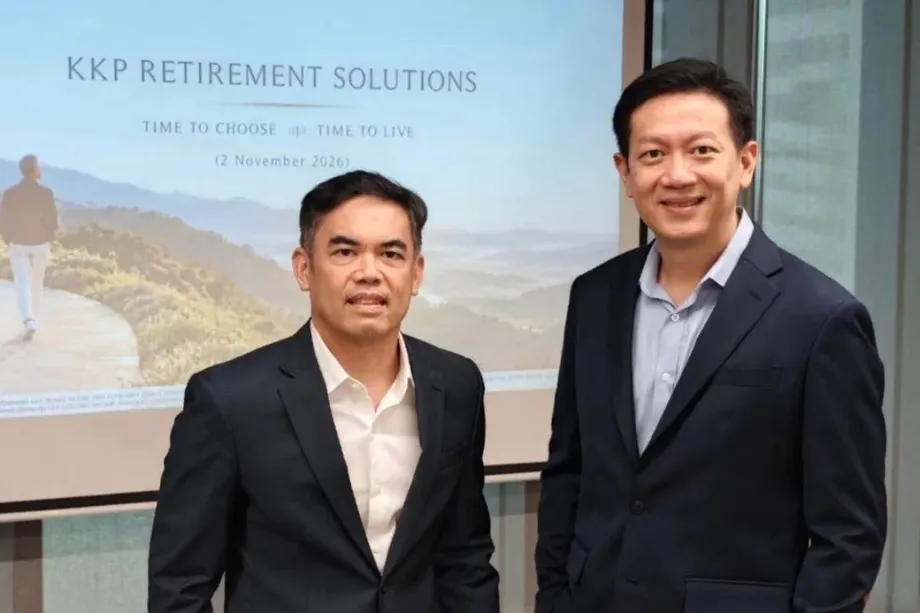
แผนเกษียณสำหรับประเทศที่มีประชากรสูงวัยเพิ่มขึ้น
กลุ่มธุรกิจการเงินเกียรตินาคินภัทรเปิดตัวกองทุนเพื่อการเกษียณ 6 กอง ร่วมกับ Capital Group โดยตั้งเป้าสินทรัพย์ 30,000 ล้านบาทภายใน 3 ปี ขณะที่ไทยกำลังเผชิญช่องว่างที่กว้างขึ้นระหว่างอายุขัยที่ยืนยาวขึ้นกับเงินออมที่ไม่เพียงพอ เฟสแรกของ KKP Retirement Solutions มีกำหนดเริ่มในเดือนพฤศจิกายน 2026 โดยผสานการลงทุนสำหรับผู้ที่ยังทำงานอยู่เข้ากับกองทุนที่ออกแบบมาเพื่อจ่ายรายได้หลังเกษียณ
สารบัญ
- แผนเกษียณสำหรับประเทศที่มีประชากรสูงวัยเพิ่มขึ้น
- เหตุใดสังคมสูงวัยของไทยจึงเผชิญแรงกดดันทางการเงิน
- ความมั่นใจเรื่องเกษียณสูงกว่าการเตรียมตัว
- เป้าหมายการออมหมายถึงเงินเท่าใดในชีวิตประจำวัน
- อายุขัยที่ยืนยาวขึ้นมาพร้อมค่ารักษาพยาบาลที่สูงขึ้น
- กองทุน Ready Retire ทั้ง 4 กองทำงานอย่างไร
- กองทุนสร้างรายได้ 2 กองมีแนวทางใช้เงินออมต่างกัน
- สิ่งที่ Capital Group นำมาสู่ความร่วมมือ
- แผนเกษียณระยะยาวในเศรษฐกิจที่ฟื้นตัวไม่ทั่วถึง
- ประเด็นสำคัญ
ดร.พิพัฒน์ เหลืองนฤมิตชัย หัวหน้านักเศรษฐศาสตร์ของ KKP กล่าวว่า ปัจจุบันผู้มีอายุ 60 ปีขึ้นไปมีสัดส่วนราว 24% ของประชากรไทย การนำเสนอข้อมูลของ KKP ซึ่งอ้างอิงข้อมูลจากสหประชาชาติคาดการณ์ว่า สัดส่วนดังกล่าวจะเพิ่มเป็น 36% ภายในปี 2049 นอกจากนี้ การคาดการณ์ยังชี้ว่าจำนวนคนวัยทำงานต่อผู้สูงอายุหนึ่งคนจะลดจาก 5.5 คน เหลือ 1.8 คนภายในปี 2060
สำหรับครอบครัว ตัวเลขเหล่านี้สะท้อนแรงกดดันที่จับต้องได้ กล่าวคือ คนวัยทำงานจะมีจำนวนน้อยลงในการดูแลญาติผู้สูงอายุที่เพิ่มขึ้น ขณะที่เงินออมเพื่อการเกษียณอาจต้องรองรับค่าใช้จ่ายนานหลายสิบปี KKP ระบุว่า คนไทย 86% ไม่มีแผนออมเงินเพื่อเกษียณ หรือไม่สามารถทำตามแผนที่มีได้
กองทุนทั้ง 6 กองตอบโจทย์สองด้านที่แตกต่างกัน กองทุน KKP Ready Retire จำนวน 4 กองมุ่งสร้างเงินออมก่อนเกษียณ พร้อมทยอยลดความเสี่ยงในการลงทุน ส่วนกองทุนสร้างรายได้ 2 กองออกแบบมาสำหรับผู้ที่ใกล้เกษียณหรือเกษียณแล้ว โดยเปลี่ยนเงินออมที่สะสมไว้เป็นเงินจ่ายตามกำหนด
นริต โกศลาทิพย์ หัวหน้าฝ่ายที่ปรึกษาการลงทุนส่วนบุคคลของบริษัทหลักทรัพย์ เกียรตินาคินภัทร กล่าวว่า บริการโดยรวมมีเป้าหมายเพื่อบริหารกระแสเงินสดหลังเกษียณไปจนถึงอายุ 90 ปี ความสำเร็จไม่ได้ขึ้นอยู่กับการเลือกปีเกษียณเท่านั้น แต่ยังขึ้นอยู่กับเงินสมทบ ค่าใช้จ่าย ผลตอบแทนจากการลงทุน และค่ารักษาพยาบาล ซึ่งจะเป็นตัวกำหนดว่าเงินออมของแต่ละคนจะรองรับชีวิตหลังเกษียณได้นานเพียงใด
เหตุใดสังคมสูงวัยของไทยจึงเผชิญแรงกดดันทางการเงิน
พิพัฒน์กล่าวว่า ไทยกำลังเข้าสู่สังคมสูงวัยก่อนที่จะมั่งคั่ง อายุมัธยฐานของประเทศอยู่ที่ราว 41 ปี ขณะที่ผลผลิตทางเศรษฐกิจต่อคนอยู่ที่ประมาณ 7,200 ดอลลาร์สหรัฐ ประชากรที่มีอายุค่อนข้างมากจึงต้องหาเงินทุนเพื่อการเกษียณด้วยรายได้ที่น้อยกว่าหลายประเทศร่ำรวยซึ่งมีโครงสร้างอายุใกล้เคียงกัน
KKP ระบุแรงกดดันที่เชื่อมโยงกัน 4 ประการ ได้แก่ การเข้าสู่สังคมสูงวัยก่อนมีความมั่งคั่งอย่างทั่วถึง สวัสดิการภาครัฐที่จำกัด การวางแผนการเงินที่ยังไม่เข้มแข็ง และค่าใช้จ่ายด้านสุขภาพที่เพิ่มขึ้น ตัวเลขที่กลุ่มธุรกิจอ้างถึงระบุว่า แรงงานไทยมากกว่า 54% อยู่นอกระบบประกันสังคม ส่วนเบี้ยยังชีพผู้สูงอายุครอบคลุมค่าใช้จ่ายเพียงราว 7% ของทั้งหมด ตามการประเมินของกลุ่ม
เงินออมผ่านสถานที่ทำงานครอบคลุมแรงงานเพียงส่วนน้อย พิพัฒน์กล่าวว่า มีผู้เป็นสมาชิกกองทุนสำรองเลี้ยงชีพราว 3.1 ล้านคน เทียบกับกำลังแรงงานประมาณ 50 ล้านคน หรือราว 6.2% กองทุนสำรองเลี้ยงชีพเป็นรูปแบบการออมผ่านสถานที่ทำงาน โดยทั้งลูกจ้างและนายจ้างร่วมกันส่งเงินเพื่อการเกษียณ
พิพัฒน์ประเมินว่า ผู้ที่ส่งเงินสมทบประกันสังคมตลอดช่วงวัยทำงานจะได้รับเงินบำนาญรายเดือนราว 5,000 ถึง 7,000 บาท ตัวเลขจากสถาบันวิจัยเพื่อการพัฒนาประเทศไทยที่ KKP อ้างถึงระบุว่า ผู้สูงอายุเกือบ 70% พึ่งพาบุตรหรือยังคงทำงาน ขณะที่มีเพียงราว 7% ที่พึ่งพาเงินออมเพื่อการเกษียณ
จำนวนแรงงานที่ลดลงทำให้การพึ่งพาบุตรเป็นเรื่องยากขึ้น การคาดการณ์ที่จำนวนแรงงานต่อผู้สูงอายุหนึ่งคนลดจาก 5.5 คนเหลือ 1.8 คน หมายความว่า ภายในปี 2060 ภาระการดูแลจะตกอยู่กับแรงงานเพียงราวหนึ่งในสามของจำนวนที่มีอยู่ในปัจจุบัน
ความมั่นใจเรื่องเกษียณสูงกว่าการเตรียมตัว
ผลสำรวจของ Society of Actuaries Research Institute ในกลุ่มพนักงานภาคเอกชน 750 คน สะท้อนช่องว่างระหว่างความคาดหวังกับผลลัพธ์ โดยพบว่า 86% คาดว่าจะเกษียณได้ตามแผน แต่มีเพียง 5% ที่ทำได้ ตามผลสำรวจที่พิพัฒน์อ้างถึง ขณะที่ราว 73% มีเงินไม่ถึง 60% ของจำนวนที่จำเป็นเมื่อถึงวัยเกษียณ
ตัวเลข 86% จากผลสำรวจวัดความมั่นใจว่าจะเกษียณได้ตามแผน ส่วนตัวเลข 86% ของ KKP เป็นข้อมูลอีกชุดหนึ่งที่หมายถึงผู้ไม่มีแผนออมหรือไม่สามารถทำตามแผนได้ เมื่อนำมาพิจารณาร่วมกัน ผลสำรวจทั้งสองชุดสะท้อนทั้งการเตรียมตัวที่จำกัดและความคาดหวังที่อาจทำได้ยาก
KKP ยังระบุว่า เงินออมมากกว่า 80% อยู่ในเงินฝากและสินทรัพย์อื่นที่มีความเสี่ยงในการลงทุนต่ำ สินทรัพย์เหล่านี้ช่วยสร้างเสถียรภาพและทำให้เข้าถึงเงินสดได้ แต่กำลังซื้อจะลดลงเมื่อผลตอบแทนต่ำกว่าเงินเฟ้อ เงินที่ซื้อของกินของใช้ได้พอสำหรับหนึ่งเดือนในวันนี้ อาจซื้อได้น้อยลงเมื่อราคาสินค้าสูงขึ้น
นริตกล่าวถึงอุปสรรคอีกประการว่า ค่าใช้จ่ายมักเพิ่มขึ้นตามรายได้ ทำให้เหลือเงินสำหรับการออมเพื่อเกษียณไม่มาก ความพยายามในช่วงแรกของ KKP จึงมุ่งส่งเสริมให้คนเริ่มออมด้วย ไม่ใช่เพียงชักชวนให้นักลงทุนที่ออมอยู่แล้วเปลี่ยนกองทุน
เป้าหมายการออมหมายถึงเงินเท่าใดในชีวิตประจำวัน
KKP ประเมินว่า ผู้มีรายได้เดือนละ 30,000 บาท ซึ่งต้องการรักษาระดับรายได้หลังเกษียณไว้ที่ 70% ของรายได้เดิม จะต้องมีเงินประมาณ 6 ล้านบาทเพื่อใช้จ่ายตลอด 30 ปี สัดส่วน 70% คิดเป็นเดือนละ 21,000 บาท หรือปีละ 252,000 บาท
ยอดเงินในกองทุนสำรองเลี้ยงชีพ ณ วันเกษียณที่เป็นค่ามัธยฐานมีเพียง 2 ล้านบาท ตามตัวเลขที่ KKP อ้างถึง ค่ามัธยฐานคือยอดเงินที่อยู่ตรงกลางเมื่อเรียงบัญชีจากยอดน้อยไปมาก จำนวนดังกล่าวเท่ากับหนึ่งในสามของตัวอย่างเงิน 6 ล้านบาทที่บริษัทใช้ประกอบการอธิบาย
KKP ยังระบุว่า เงินค่ามัธยฐาน 2 ล้านบาทครอบคลุมค่าใช้จ่ายได้ราว 5 ปีตามตัวอย่างการใช้จ่ายของบริษัท ระยะเวลาจริงของแต่ละครัวเรือนขึ้นอยู่กับงบประมาณ หากกำหนดค่าใช้จ่ายคงที่เดือนละ 21,000 บาท เงิน 2 ล้านบาทจะใช้ได้ประมาณ 8 ปี โดยยังไม่รวมผลตอบแทนจากการลงทุนหรือราคาสินค้าที่เพิ่มขึ้น
พิพัฒน์ยกอีกแนวทางหนึ่งเป็นจุดเริ่มต้น คือกฎถอนเงิน 4% ซึ่งอ้างอิงงานวิจัยด้านการเกษียณในสหรัฐฯ โดยเริ่มถอนเงินในปีแรกเท่ากับ 4% ของพอร์ตลงทุนตั้งต้น จากนั้นปรับตามเงินเฟ้อ เพื่อมุ่งให้เงินรองรับค่าใช้จ่ายได้ประมาณ 30 ปี
กฎดังกล่าวหมายถึงการมีเงินออมประมาณ 25 เท่าของค่าใช้จ่ายรายปี ผู้ที่ใช้เงินเดือนละ 60,000 บาท จะมีค่าใช้จ่ายปีละ 720,000 บาท ทำให้เป้าหมายเงินออมตั้งต้นอยู่ที่ 18 ล้านบาท พิพัฒน์กล่าวว่า ผู้ที่ต้องการทิ้งมรดกไว้ให้ครอบครัวหรือมีค่าใช้จ่ายส่วนบุคคลเพิ่มขึ้นเร็วกว่านี้จะต้องมีเงินมากกว่าเดิม ผลการลงทุนและจังหวะการถอนเงินก็ส่งผลต่อระยะเวลาที่เงินจะอยู่ได้เช่นกัน
อายุขัยที่ยืนยาวขึ้นมาพร้อมค่ารักษาพยาบาลที่สูงขึ้น
ผู้ที่มีอายุครบ 60 ปีในไทยมีอายุขัยเฉลี่ยที่เหลืออีก 23.5 ปี ตามตัวเลขที่ KKP นำเสนอ ข้อมูลของบริษัทยังระบุว่า โอกาสที่คนไทยจะมีอายุถึง 85 ปีอยู่ที่ราว 47% และผู้หญิงที่มีอายุครบ 60 ปีมีโอกาสมีชีวิตถึง 90 ปีอยู่ที่ 35%
ตัวเลขเหล่านี้อธิบายว่าเหตุใดบริษัทจึงออกแบบแผนให้รองรับรายได้หลังเกษียณเป็นเวลาหลายสิบปี อายุขัยเฉลี่ยเป็นข้อมูลอ้างอิงที่มีประโยชน์ แต่หลายคนจะมีชีวิตยืนยาวกว่านั้นมากและต้องมีเงินรองรับช่วงเวลาที่เพิ่มขึ้น
KKP อ้างอัตราเงินเฟ้อทางการแพทย์ในไทยที่ 14.8% ในปี 2026 ขณะที่การนำเสนอของพิพัฒน์ยังใช้ตัวเลขการเพิ่มขึ้นของค่ารักษาพยาบาลรายปีที่ราว 11% โดยไม่ได้ระบุว่าทั้งสองตัวชี้วัดมีนิยามตรงกันหรือไม่ ทั้งคู่สูงกว่าตัวอย่างเงินเฟ้อทั่วไปที่ 3% ในการนำเสนออย่างมาก ส่วนค่าใช้จ่ายในการดูแลผู้สูงอายุถูกระบุว่าเพิ่มขึ้นปีละ 6%
หากเงินเฟ้ออยู่ที่ 3% ต่อปี ค่าใช้จ่าย 720,000 บาทในวันนี้จะเพิ่มเป็นราว 1.75 ล้านบาทต่อปีในอีก 30 ปี ครัวเรือนที่มีความจำเป็นด้านการรักษาพยาบาลหรือการดูแลสูงอาจมีรูปแบบค่าใช้จ่ายแตกต่างออกไป
พิพัฒน์แนะนำให้ทำประกันสุขภาพและประกันอุบัติเหตุเพื่อคุ้มครองค่าใช้จ่ายที่ไม่คาดคิด การเปลี่ยนแปลงที่อาจเกิดขึ้นไปสู่รูปแบบประกันสุขภาพซึ่งกำหนดให้ผู้ป่วยร่วมจ่ายค่ารักษาบางส่วน ก็อาจเพิ่มค่าใช้จ่ายของผู้เกษียณได้เช่นกัน อย่างไรก็ตาม การเปลี่ยนแปลงดังกล่าวยังเป็นประเด็นที่ควรนำไปพิจารณาวางแผน ไม่ใช่การเปลี่ยนแปลงสิทธิประโยชน์ที่ได้รับการสรุปแล้ว
กองทุน Ready Retire ทั้ง 4 กองทำงานอย่างไร
กองทุนในช่วงสะสมเงินของ KKP มีให้เลือก 4 กอง ได้แก่ KKP Ready Retire 2035, KKP Ready Retire 2045, KKP Ready Retire 2035 RMF และ KKP Ready Retire 2045 RMF โดย RMF ย่อมาจาก Retirement Mutual Fund หรือกองทุนรวมเพื่อการเลี้ยงชีพ ซึ่งเป็นประเภทการลงทุนเพื่อการเกษียณในไทยที่ได้รับสิทธิประโยชน์ทางภาษีภายใต้เงื่อนไขด้านเงินสมทบและระยะเวลาถือครอง
นักลงทุนเลือกปีเป้าหมายที่จะเกษียณ จากนั้นพอร์ตจะทยอยปรับลดการลงทุนในสินทรัพย์เติบโตที่มีความเสี่ยงสูงเมื่อใกล้ถึงปีดังกล่าว พร้อมคงการลงทุนในหุ้นไว้เพื่อสร้างการเติบโตในระยะยาว เมื่อถึงปีเป้าหมาย กองทุน Ready Retire ตั้งใจจะเปลี่ยนไปเป็น KKP Lifelong Income
แนวทางนี้รับมือกับความเสี่ยงอย่างหนึ่งโดยเฉพาะ นั่นคือการที่ตลาดปรับตัวลงอย่างหนักก่อนที่คนคนหนึ่งจะหยุดทำงานไม่นาน ผู้ที่ใกล้เกษียณมีเวลาน้อยลงในการฟื้นฟูพอร์ตที่ขาดทุนด้วยเงินสมทบใหม่ โดยเฉพาะเมื่อเริ่มถอนเงินแล้ว
KKP แสดงตัวอย่างความเสี่ยงดังกล่าวโดยใช้ข้อมูลดัชนีในช่วง 15 ปีที่สิ้นสุด ณ จุดต่ำสุดของตลาดในเดือนกุมภาพันธ์ 2009 ระหว่างวิกฤตการเงินโลก พอร์ตที่ทยอยลดความเสี่ยงให้ผลลัพธ์สูงกว่าพอร์ตที่ไม่ได้ลดความเสี่ยง 25.1% ตัวอย่างนี้คำนวณจากดัชนี ไม่ใช่ผลการดำเนินงานจริงของกองทุน
กำหนดการและหมุดหมายการลงทุนที่ประกาศไว้ ได้แก่:
- 2 พฤศจิกายน 2026: พิพัฒน์กล่าวถึงแรงกดดันด้านการเกษียณของไทยในการแถลงข่าวต่อสื่อมวลชน
- พฤศจิกายน 2026: KKP วางแผนเริ่มเฟสแรกของ Retirement Solutions ด้วยผลิตภัณฑ์การลงทุนหลัก
- 2035 และ 2045: กองทุน Ready Retire จะถึงปีเป้าหมายการเกษียณที่กำหนดไว้ตามลำดับ
- เฟสถัดไป: KKP วางแผนผสานผลิตภัณฑ์ประกันภัยและเพิ่มฟีเจอร์ในแอปพลิเคชัน โดยยังไม่ได้ประกาศกำหนดการอย่างละเอียด
กองทุนสร้างรายได้ 2 กองมีแนวทางใช้เงินออมต่างกัน
นริตกล่าวว่า KKP Lifelong Income ตั้งเป้าจ่ายเงินปีละประมาณ 4% พร้อมมุ่งรักษาเงินต้นไว้ กลุ่มเป้าหมายคือผู้เกษียณที่ต้องการเงินสดสม่ำเสมอ แต่ยังต้องการรักษาความมั่งคั่งไว้ใช้ในช่วงบั้นปลายชีวิตหรือส่งต่อให้คนรุ่นถัดไป
KKP Advanced Income ตั้งเป้าจ่ายเงินรายปีสูงขึ้นราว 5% ถึง 7% โดยทยอยใช้เงินต้น เงินต้นคือเงินที่นำไปลงทุน การนำออกมาใช้จึงทำให้เงินที่เหลือสำหรับการถอนในอนาคตลดลง นริตระบุว่า ลงทุนขั้นต่ำ 1,000 บาท
กองทุนทั้งสองกระจายการลงทุนในพันธบัตรและหุ้นคุณภาพที่จ่ายเงินปันผล โดยจ่ายเงินตามกำหนดผ่านการขายคืนหน่วยลงทุนอัตโนมัติ ซึ่งหมายถึงการขายหน่วยลงทุนเพื่อจ่ายเงินสดให้ผู้ลงทุน ดังนั้นเงินที่ได้รับอาจรวมถึงเงินที่นำออกจากเงินลงทุนสะสมด้วย
ผู้เกษียณที่เลือกระหว่างสองแนวทางต้องชั่งน้ำหนักอย่างเป็นรูปธรรม กล่าวคือ ใช้เงินมากขึ้นในวันนี้อาจทำให้มีเงินทุนน้อยลงในอนาคต นริตกล่าวว่าไม่มีการรับประกันเงินต้น และผู้ลงทุนอาจได้รับเงินคืนน้อยกว่าจำนวนที่ลงทุนไป
KKP ระบุผลตอบแทนเฉลี่ยจากการลงทุนที่คาดหวังไว้ราว 6% ถึง 7% ต่อปี สำหรับผู้ลงทุนที่เข้าร่วมในช่วงเสนอขายครั้งแรก ตัวเลขนี้เป็นเพียงการคาดการณ์ และผลตอบแทนจริงอาจแตกต่างกัน พอร์ตผสมผสานการลงทุนในหุ้นและพันธบัตร โดยสินทรัพย์เติบโตที่มีความเสี่ยงสูงกว่ามีสัดส่วนน้อยกว่าครึ่งหนึ่งของพอร์ตตามที่ KKP อธิบาย
สิ่งที่ Capital Group นำมาสู่ความร่วมมือ
Capital Group มีประสบการณ์ด้านการลงทุนมากกว่า 90 ปี และมีสินทรัพย์เพื่อการเกษียณภายใต้การบริหารมากกว่า 2.2 ล้านล้านดอลลาร์สหรัฐ ตามประกาศความร่วมมือ KKP ระบุว่าจะผสานประสบการณ์บริหารพอร์ตการลงทุนทั่วโลกดังกล่าวเข้ากับความเข้าใจนักลงทุนไทยและการเงินภาคครัวเรือน
เจค ซน หัวหน้ากลุ่มลูกค้าเอเชียตะวันออกเฉียงใต้ของ Capital Group กล่าวถึงเป้าหมายของความร่วมมือว่า:
เราร่วมกับ KKP นำประสบการณ์ดังกล่าวมาสู่นักลงทุนไทย ผ่านโซลูชันที่ผสานความเชี่ยวชาญด้านการลงทุนเพื่อการเกษียณในระดับโลกเข้ากับความเข้าใจตลาดท้องถิ่น โซลูชันนี้ออกแบบมาเพื่อช่วยให้การตัดสินใจสำคัญเรื่องการเกษียณง่ายขึ้น ปรับเปลี่ยนตามความต้องการของนักลงทุนที่เปลี่ยนไป และช่วยให้พวกเขาวางแผนเกษียณได้อย่างมั่นใจยิ่งขึ้น
การกระจายการลงทุนทั่วโลกเป็นส่วนสำคัญของเหตุผลที่ KKP นำเสนอ โดยข้อมูลของบริษัทระบุว่า สินทรัพย์ในกองทุนสำรองเลี้ยงชีพไทย 97% ลงทุนในประเทศ ในช่วง 10 ปีจนถึงเดือนสิงหาคม 2026 บริษัทระบุว่า ผลตอบแทนรายปีเมื่อคำนวณแบบทบต้นอยู่ที่ 3.7% สำหรับ SET, 13.0% สำหรับหุ้นทั่วโลก และ 15.4% สำหรับ S&P 500 ผลตอบแทนรายปีแบบทบต้นคือการแสดงอัตราการเติบโตในช่วงเวลาหนึ่งให้อยู่ในรูปอัตรารายปีเทียบเท่า
การลงทุนในต่างประเทศช่วยกระจายความเสี่ยงไปยังเศรษฐกิจและบริษัทต่าง ๆ มากขึ้น แต่ก็เพิ่มความเสี่ยงจากอัตราแลกเปลี่ยน การเปลี่ยนแปลงของค่าเงินบาทอาจเพิ่มหรือลดมูลค่าการลงทุนในต่างประเทศเมื่อนำกลับมาแปลงเป็นเงินบาท
KKP วางแผนเชื่อมโยงกองทุนเข้ากับประกันชีวิตและประกันสุขภาพ รวมถึงการติดตามพอร์ตผ่าน KKP Better ลูกค้าสามารถขอคำปรึกษาได้ที่สาขาธนาคารเกียรตินาคินภัทร ที่ปรึกษาการเงินส่วนบุคคล หรือโทร 02-165-5555
แผนเกษียณระยะยาวในเศรษฐกิจที่ฟื้นตัวไม่ทั่วถึง
KKP คาดการณ์เศรษฐกิจไทยจะเติบโต 2.5% ในปี 2026 โดยการเติบโตกระจายตัวไม่ทั่วถึง พิพัฒน์อธิบายว่า การฟื้นตัวในขณะนี้ทำให้ธุรกิจส่งออกและการลงทุนที่เกี่ยวข้องกับปัญญาประดิษฐ์ทำผลงานได้ดีกว่า ขณะที่ธุรกิจยานยนต์ ปิโตรเคมี เครื่องใช้ไฟฟ้า ก่อสร้าง อสังหาริมทรัพย์ และท่องเที่ยวเผชิญแรงกดดัน การบริโภคในประเทศก็เริ่มชะลอตัวลงด้วย
กลุ่มธุรกิจยังคงเป้าหมายดัชนีหุ้นไทยปี 2026 ไว้ที่ 1,680 จุด ระหว่างทบทวนประมาณการปี 2026 และ 2027 โดยคาดว่ากำไรของบริษัทจดทะเบียนโดยรวมจะดีขึ้น ยกเว้นธุรกิจปิโตรเคมี
พิพัฒน์ระบุความเสี่ยงจากต่างประเทศ ได้แก่ การเลือกตั้งกลางเทอมของสหรัฐฯ การประท้วงในยุโรป อัตราดอกเบี้ยที่สูงขึ้น การเติบโตที่ชะลอลง และตลาดหุ้นที่ผันผวน เหตุการณ์เหล่านี้อาจบั่นทอนความเชื่อมั่นและกระตุ้นให้นักลงทุนโยกย้ายเงินออกจากตลาดเกิดใหม่
KKP ให้น้ำหนักกับธนาคารในกลุ่มอุตสาหกรรมที่ค่อนข้างรับมือความผันผวนได้ดี และธุรกิจสุขภาพ อาหารและเครื่องดื่มสำหรับการเติบโตในระยะยาว นอกจากนี้ยังเตือนถึงความเป็นไปได้ที่การลงทุนด้านปัญญาประดิษฐ์จะชะลอตัว
สาระสำคัญที่นริตเน้นคือ การออมอย่างสม่ำเสมอมีความสำคัญควบคู่ไปกับผลตอบแทน เขากล่าวว่า ผลตอบแทนรายปี 5% ถึง 7% อาจเพียงพอสำหรับเป้าหมายทางการเงินของคนจำนวนมาก หากนักลงทุนส่งเงินสมทบต่อเนื่อง การขายสินทรัพย์ในช่วงวิกฤตและไม่กลับเข้าลงทุนเมื่อเศรษฐกิจฟื้นอาจทำให้แผนสะดุด สำหรับแผนที่ต้องรองรับไปจนถึงอายุ 90 ปี จำนวนเงินออมและความสามารถในการลงทุนต่อเนื่องยังคงเป็นปัจจัยสำคัญ
ประเด็นสำคัญ
- KKP และ Capital Group เปิดตัวกองทุนเพื่อการเกษียณ 6 กอง โดยเฟสแรกมีกำหนดเริ่มในเดือนพฤศจิกายน 2026
- กองทุน Ready Retire 4 กองมีเป้าหมายปี 2035 หรือ 2045 และทยอยลดความเสี่ยงของพอร์ตก่อนเปลี่ยนไปเป็นกองทุนสร้างรายได้หลังเกษียณ
- Lifelong Income ตั้งเป้าจ่ายเงินใกล้เคียง 4% ส่วน Advanced Income ตั้งเป้า 5% ถึง 7% โดยทยอยใช้เงินต้น
- KKP ระบุว่า คนไทย 86% ไม่มีแผนออมเงินเพื่อเกษียณหรือไม่สามารถทำตามแผนได้
- ยอดเงินในกองทุนสำรองเลี้ยงชีพที่เป็นค่ามัธยฐานตามข้อมูลที่ KKP อ้างถึงอยู่ที่ 2 ล้านบาท เทียบกับตัวอย่างเงินเกษียณ 6 ล้านบาทสำหรับผู้มีรายได้เดือนละ 30,000 บาท
- กลุ่มธุรกิจตั้งเป้าสินทรัพย์ในกองทุนเพื่อการเกษียณ 30,000 ล้านบาทภายใน 3 ปี ทั้งเงินต้นและผลตอบแทนจากการลงทุนไม่มีการรับประกัน