กำไรสูงขึ้น แต่ตลาดคาดหวังมากกว่า
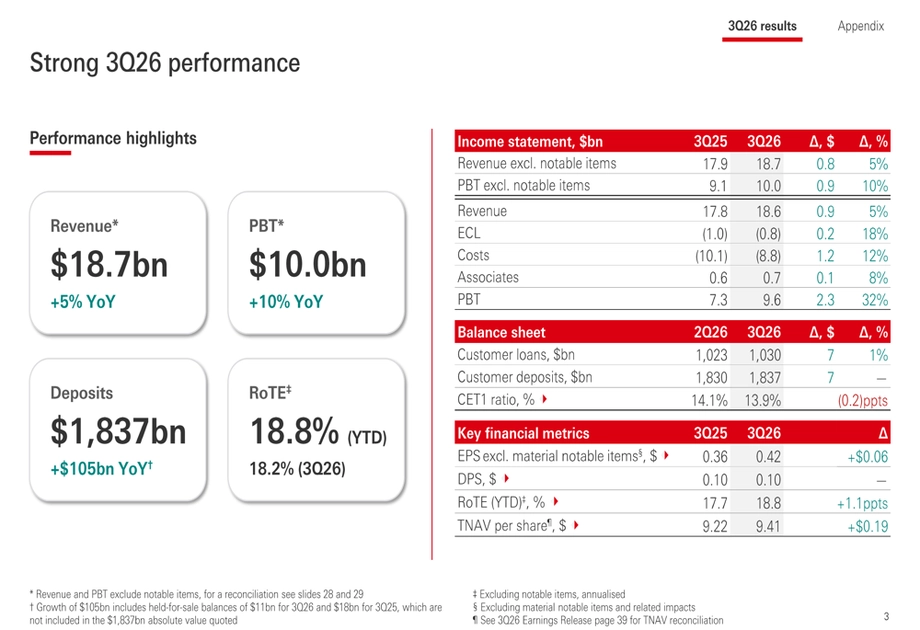
HSBC รายงานกำไรก่อนหักภาษีไตรมาส 3 ที่ 9.632 พันล้านดอลลาร์ เมื่อวันที่ 27 ตุลาคม 2026 เพิ่มขึ้น 32% จากปีก่อน พร้อมประกาศแผนซื้อหุ้นคืนมูลค่าสูงสุด 1 พันล้านดอลลาร์ อย่างไรก็ตาม นักลงทุนกลับเทขายหุ้น เนื่องจากรายได้ต่ำกว่าคาด ธนาคารคงประมาณการรายได้ดอกเบี้ยไว้เท่าเดิม และอัตราส่วนเงินกองทุนสำคัญลดลงต่ำกว่าช่วงเป้าหมายระยะกลาง
สารบัญ
- กำไรสูงขึ้น แต่ตลาดคาดหวังมากกว่า
- อะไรเป็นแรงขับเคลื่อนให้กำไรเพิ่มขึ้น 32%?
- เหตุใดแนวโน้มรายได้ดอกเบี้ยจึงสำคัญ
- ซื้อหุ้นคืนทั้งที่มีส่วนเผื่อเงินกองทุนน้อยลง
- กฎเงินกองทุนใหม่อาจเพิ่มส่วนเผื่อในปี 2027
- เงินไหลเข้าสู่ธุรกิจบริหารความมั่งคั่งในเอเชียหนุนรายได้อีกทาง
- ผลขาดทุนด้านสินเชื่อลดลง แต่ยังต้องบริหารต้นทุน
- การขายสินทรัพย์ปรับโฉมกลุ่มธุรกิจ
- เหตุใดผู้ถือหุ้นยังระมัดระวัง
- ประเด็นสำคัญ
ธนาคารซึ่งมีสำนักงานใหญ่ในลอนดอนประกาศจ่ายเงินปันผลระหว่างกาลครั้งที่ 3 ที่หุ้นละ 0.10 ดอลลาร์ แผนซื้อหุ้นคืนครั้งนี้มีขึ้นหลังจากเสร็จสิ้นโครงการซื้อหุ้นคืนมูลค่า 1 พันล้านดอลลาร์ที่ประกาศพร้อมผลประกอบการระหว่างกาล และคาดว่าจะแล้วเสร็จก่อน HSBC เผยแพร่ผลประกอบการทั้งปี 2026
รายได้เพิ่มขึ้น 5% เป็น 18.62 พันล้านดอลลาร์ เทียบกับค่าคาดการณ์เฉลี่ยของนักวิเคราะห์ที่ 18.93 พันล้านดอลลาร์ ซึ่งธนาคารรวบรวมไว้ กำไรก่อนหักภาษีต่ำกว่าค่าคาดการณ์เฉลี่ยที่ 9.69 พันล้านดอลลาร์เล็กน้อย รายได้ต่ำกว่าคาดประมาณ 310 ล้านดอลลาร์ หรือราว 1.6% ส่วนกำไรต่ำกว่าคาดประมาณ 58 ล้านดอลลาร์ หรือ 0.6%
ประกาศการประชุมรายงานผลประกอบการของ HSBC ซึ่งเผยแพร่ผ่านตลาดหลักทรัพย์ลอนดอนเมื่อวันที่ 27 ตุลาคม ภายใต้หมายเลข RNS 6044A ระบุว่า แพม เคาร์ ประธานเจ้าหน้าที่ฝ่ายการเงินของกลุ่มบริษัท จะเป็นผู้บรรยายในการชี้แจงต่อนักลงทุนและนักวิเคราะห์ ประกาศระบุว่า ณ วันที่ 30 กันยายน กลุ่มบริษัทมีสินทรัพย์ 3.445 ล้านล้านดอลลาร์ และดำเนินงานใน 56 ประเทศและดินแดน
เอกสารเผยแพร่ผลประกอบการของ HSBC Holdings plc ไตรมาส 3 ปี 2026 มีตารางการเงินหัวข้อ "ผลประกอบการตามรายงานและเมื่อคำนวณด้วยอัตราแลกเปลี่ยนคงที่" ในตารางดังกล่าว รายการ "กำไรก่อนหักภาษี" ตามรายงานอยู่ที่ 9,632 ล้านดอลลาร์ในไตรมาสนี้ และ 29,154 ล้านดอลลาร์ในช่วงเก้าเดือนแรก ส่วน "รายได้" ตามรายงานอยู่ที่ 18,620 ล้านดอลลาร์ และ 56,362 ล้านดอลลาร์ตามลำดับ
ประเด็นสำคัญสำหรับผู้ถือหุ้นคือช่องว่างระหว่างผลประกอบการรายปีที่ดีขึ้นกับความคาดหวังต่อการเติบโตในระยะต่อไป กำไรได้แรงหนุนจากการไม่มีค่าใช้จ่ายทางกฎหมายก้อนใหญ่ ขณะที่ธนาคารเผชิญส่วนต่างดอกเบี้ยที่แคบลง และมีส่วนเผื่อเงินกองทุนน้อยกว่าช่วงสิ้นเดือนมิถุนายน
อะไรเป็นแรงขับเคลื่อนให้กำไรเพิ่มขึ้น 32%?
การเปรียบเทียบกำไรของ HSBC ได้ประโยชน์อย่างมากจากการตั้งสำรองทางกฎหมาย 1.4 พันล้านดอลลาร์ในไตรมาส 3 ปี 2025 ซึ่งไม่เกิดขึ้นซ้ำในปีนี้ การตั้งสำรองคือการกันเงินไว้สำหรับค่าใช้จ่ายที่คาดว่าจะเกิดขึ้น เมื่อรายการค่าใช้จ่ายก้อนใหญ่หายไปจากฐานเปรียบเทียบ กำไรรายปีก็อาจเพิ่มขึ้นมาก แม้ธุรกิจพื้นฐานจะเติบโตช้ากว่าก็ตาม
ค่าใช้จ่ายในการดำเนินงานลดลง 12% เหลือ 8.8 พันล้านดอลลาร์ ส่วนใหญ่เป็นผลจากการไม่มีการตั้งสำรองทางกฎหมายดังกล่าว หากไม่นับรายการสำคัญ ค่าใช้จ่ายเพิ่มขึ้นจากเงินเฟ้อและการลงทุนด้านเทคโนโลยี
กำไรก่อนหักภาษีของ HSBC เมื่อไม่รวมรายการสำคัญและคำนวณด้วยอัตราแลกเปลี่ยนคงที่ เพิ่มขึ้นประมาณ 900 ล้านดอลลาร์ เป็น 10 พันล้านดอลลาร์ การเปรียบเทียบโดยใช้อัตราแลกเปลี่ยนคงที่จะตรึงค่าเงินไว้ เพื่อไม่ให้ความเปลี่ยนแปลงของค่าเงินบดบังผลประกอบการของธุรกิจ
เมื่อเทียบรายไตรมาส ผลประกอบการอ่อนลง กำไรก่อนหักภาษีตามรายงานลดลง 5.1% จากไตรมาส 2 ขณะที่กำไรส่วนที่เป็นของผู้ถือหุ้นสามัญอยู่ที่ 7.09 พันล้านดอลลาร์ เพิ่มขึ้น 45.5% จากปีก่อน แต่ลดลงราว 7.8% จากไตรมาสก่อนหน้า ดังนั้นผลประกอบการชุดเดียวกันจึงสะท้อนทั้งการเติบโตเมื่อเทียบรายปีและการชะลอตัวรายไตรมาส
เหตุใดแนวโน้มรายได้ดอกเบี้ยจึงสำคัญ
HSBC คงประมาณการรายได้ดอกเบี้ยสุทธิจากธุรกิจธนาคารในปี 2026 ไว้ที่อย่างน้อย 46 พันล้านดอลลาร์ นักลงทุนคาดว่าฝ่ายบริหารจะปรับเพิ่มประมาณการนี้เป็นครั้งที่ 3 การคงประมาณการไว้เท่าเดิมจึงสร้างความผิดหวัง
รายได้ดอกเบี้ยสุทธิจากธุรกิจธนาคารเพิ่มขึ้น 5% เป็น 11.66 พันล้านดอลลาร์ในไตรมาสนี้ ส่วนตัวเลขรายได้ดอกเบี้ยสุทธิที่กลุ่มบริษัทแยกรายงานอยู่ที่ 9.3 พันล้านดอลลาร์ เพิ่มขึ้น 6% ทั้งสองรายการสะท้อนรายได้ที่เกี่ยวข้องกับดอกเบี้ย แต่ใช้คำนิยามในการรายงานต่างกัน จึงควรติดตามแต่ละรายการอย่างสม่ำเสมอเมื่อเปรียบเทียบข้ามช่วงเวลา
โดยทั่วไป รายได้ดอกเบี้ยสุทธิคือส่วนต่างระหว่างดอกเบี้ยที่ได้รับจากเงินกู้และสินทรัพย์อื่น กับดอกเบี้ยที่จ่ายให้เงินฝากและแหล่งเงินทุนอื่น การเติบโตของเงินฝากช่วยหนุน HSBC เช่นเดียวกับการนำเงินจากการป้องกันความเสี่ยงเชิงโครงสร้างไปลงทุนใหม่ในสินทรัพย์ที่ให้ผลตอบแทนสูงขึ้น การป้องกันความเสี่ยงดังกล่าวใช้สัญญาทางการเงินเพื่อทำให้รายได้ดอกเบี้ยมีเสถียรภาพมากขึ้นในระยะยาว
ส่วนต่างรายได้ดอกเบี้ยสุทธิ ซึ่งวัดรายได้ดอกเบี้ยเมื่อเทียบกับสินทรัพย์ที่ก่อให้เกิดดอกเบี้ย อยู่ที่ 1.57% ไม่เปลี่ยนแปลงจากปีก่อน แต่ลดลง 5 เบสพอยต์จากไตรมาส 2 หนึ่งเบสพอยต์เท่ากับหนึ่งในร้อยของจุดเปอร์เซ็นต์ ดังนั้นการลดลงรายไตรมาสจึงเท่ากับ 0.05 จุดเปอร์เซ็นต์
การแข่งขันแย่งชิงเงินฝากในฮ่องกงเพิ่มแรงกดดัน ลูกค้าที่โยกเงินจากบัญชีกระแสรายวันไปฝากประจำจะได้รับดอกเบี้ยสูงขึ้น แต่เงินฝากเหล่านั้นก็มีต้นทุนสูงขึ้นสำหรับธนาคาร HSBC ดึงดูดเงินฝากได้ ขณะเดียวกันก็ต้องจ่ายดอกเบี้ยมากขึ้นเพื่อรักษาเงินฝากบางส่วนไว้
ซื้อหุ้นคืนทั้งที่มีส่วนเผื่อเงินกองทุนน้อยลง
อัตราส่วนเงินกองทุนชั้นที่ 1 ที่เป็นส่วนของผู้ถือหุ้นสามัญของ HSBC หรือ CET1 ลดลงเหลือ 13.9% ณ สิ้นเดือนกันยายน จาก 14.1% ณ สิ้นเดือนมิถุนายน อัตราส่วนนี้วัดเงินกองทุนคุณภาพสูงสุดของธนาคารเทียบกับสินทรัพย์ที่ปรับตามความเสี่ยง เงินกู้ที่มีความเสี่ยงสูงต้องใช้เงินกองทุนรองรับมากกว่าสินทรัพย์ที่ปลอดภัยกว่า
ธนาคารระบุว่าอัตราส่วนลดลงจากสินทรัพย์เสี่ยงถ่วงน้ำหนักที่เพิ่มขึ้น มูลค่ายุติธรรมของตราสารหนี้ที่ลดลง และการซื้อหุ้นคืนที่ประกาศพร้อมผลประกอบการระหว่างกาล เป้าหมาย CET1 ระยะกลางของธนาคารยังอยู่ที่ 14% ถึง 14.5% ทำให้อัตราส่วน ณ เดือนกันยายนต่ำกว่าขอบล่างของช่วงดังกล่าว 0.1 จุดเปอร์เซ็นต์
เคาร์กล่าวว่า การซื้อหุ้นคืนมูลค่า 1 พันล้านดอลลาร์ทำได้ แม้ CET1 อยู่ที่ประมาณ 14% โดยพิจารณาจากเงินกองทุนที่คาดว่าจะสร้างได้และลำดับความสำคัญในการใช้เงินกองทุนของธนาคาร การซื้อหุ้นคืนคือการคืนเงินให้ผู้ถือหุ้นด้วยการซื้อหุ้นกลับ ทำให้จำนวนหุ้นที่หมุนเวียนลดลง ส่วนเงินปันผลเป็นการจ่ายเงินให้ผู้ถือหุ้นโดยตรง
มูลค่าที่เสนอสูงกว่าระดับ 500 ล้านดอลลาร์ที่บริษัทหลักทรัพย์บางแห่งคาดไว้ แต่ยังต่ำกว่าโครงการซื้อหุ้นคืนมูลค่า 2 พันล้านถึง 3 พันล้านดอลลาร์ที่ประกาศในแต่ละไตรมาสตลอดปี 2024 และครึ่งแรกของปี 2025 โครงการใหม่นี้มีมูลค่าราวหนึ่งในสามถึงครึ่งหนึ่งของโครงการก่อนหน้า จึงอาจสูงกว่าที่บางฝ่ายคาดไว้ในระยะสั้น แต่ยังสร้างความผิดหวังให้กับนักลงทุนที่คุ้นเคยกับการคืนเงินจำนวนมากกว่า
กฎเงินกองทุนใหม่อาจเพิ่มส่วนเผื่อในปี 2027
HSBC ประเมินว่า มาตรฐาน Basel 3.1 ฉบับสมบูรณ์อาจเพิ่มอัตราส่วน CET1 ได้ 40 ถึง 50 เบสพอยต์ ตั้งแต่วันที่ 1 มกราคม 2027 โดยอิงจากแบบจำลองล่าสุด มาตรฐาน Basel กำหนดหลักการสากลว่าธนาคารควรคำนวณและถือเงินกองทุนเพื่อรองรับความเสี่ยงทางการเงินอย่างไร
เคาร์กล่าวถึงผลกระทบที่ประเมินไว้ระหว่างการประชุมรายงานผลประกอบการเมื่อวันที่ 27 ตุลาคม 2026 ซึ่งเป็นการนำเสนอที่บันทึกไว้สำหรับนักวิเคราะห์และนักลงทุน กำหนดเริ่มเวลา 07:45am GMT:
วันนี้ เราแจ้งประมาณการผลกระทบจาก Basel 3.1 ที่ 40 ถึง 50 เบสพอยต์ ซึ่งจะมีผลตั้งแต่วันที่ 1 มกราคม 2027
การเพิ่มขึ้นในระดับดังกล่าวเทียบเท่ากับ 0.4 ถึง 0.5 จุดเปอร์เซ็นต์ เมื่อเทียบกับอัตราส่วนของ HSBC ที่ลดลง 0.2 จุดเปอร์เซ็นต์ในไตรมาส 3 ตัวเลขประมาณการยังอยู่ระหว่างการประเมิน และอัตราส่วนจริงในเดือนมกราคมจะสะท้อนการเปลี่ยนแปลงของธุรกิจ กำไร และการจ่ายเงินจากเงินกองทุนก่อนถึงเวลานั้นด้วย
HSBC คงเป้าหมายการจ่ายเงินปันผลไว้ที่ 50% ตามหลักเกณฑ์เป้าหมาย ฝ่ายบริหารต้องสร้างสมดุลระหว่างการจ่ายเงินปันผลและซื้อหุ้นคืน กับเงินกองทุนที่จำเป็นต่อการปล่อยสินเชื่อ การลงทุน และการรองรับผลขาดทุน
เงินไหลเข้าสู่ธุรกิจบริหารความมั่งคั่งในเอเชียหนุนรายได้อีกทาง
HSBC ดึงเงินใหม่สุทธิ 38 พันล้านดอลลาร์เข้าสู่ธุรกิจบริหารความมั่งคั่งในเอเชียในไตรมาส 3 ทำให้ยอดเงินไหลเข้าสะสมในช่วงเก้าเดือนแรกเกิน 95 พันล้านดอลลาร์ เงินใหม่สุทธิวัดเงินที่ลูกค้านำเข้ามาหลังหักเงินถอนออก ไม่ใช่กำไรจากราคาการลงทุนที่ปรับสูงขึ้น
เคาร์เปิดเผยตัวเลขดังกล่าวระหว่างการประชุมรายงานผลประกอบการ:
เงินใหม่สุทธิในธุรกิจบริหารความมั่งคั่งของเอเชียอยู่ที่ 38 พันล้านดอลลาร์ในไตรมาสนี้ ทำให้ยอดเงินไหลเข้าตั้งแต่ต้นปีจนถึงปัจจุบันเกิน 95 พันล้านดอลลาร์
ธนาคารยังมีรายได้ค่าธรรมเนียมเพิ่มขึ้นในธุรกิจธนาคารองค์กรและสถาบัน รวมถึงธุรกิจบริหารความมั่งคั่ง ค่าธรรมเนียมจากผลิตภัณฑ์การลงทุนและบริการทางการเงินเป็นแหล่งรายได้อีกทางนอกเหนือจากรายได้ดอกเบี้ย ทำให้เงินไหลเข้าในเอเชียมีความสำคัญในช่วงที่การแข่งขันด้านเงินฝากกดดันส่วนต่างกำไร
เคาร์กล่าวว่า ธุรกิจทั้งสี่กลุ่มมีเงินฝากเติบโต และแต่ละกลุ่มทำผลตอบแทนต่อส่วนของผู้ถือหุ้นที่จับต้องได้แบบปรับเป็นรายปีได้สูงกว่า 17% เมื่อไม่รวมรายการสำคัญ ผลตอบแทนต่อส่วนของผู้ถือหุ้นที่จับต้องได้เปรียบเทียบกำไรกับเงินทุนผู้ถือหุ้นหลังหักสินทรัพย์ไม่มีตัวตน เช่น ค่าความนิยม ตัวเลขนี้ช่วยให้นักลงทุนประเมินได้ว่าธนาคารสร้างกำไรจากเงินทุนดังกล่าวได้มากเพียงใด
ผลตอบแทนต่อสินทรัพย์ที่จับต้องได้เฉลี่ยของ HSBC แบบปรับเป็นรายปีสำหรับไตรมาสนี้อยู่ที่ 17.7% เทียบกับ 12.3% ในปีก่อน ส่วนผลตอบแทนในช่วงเก้าเดือนแรกอยู่ที่ 18.8% กลุ่มบริษัทยังคงเป้าหมายอย่างน้อย 17% สำหรับปี 2026 ถึง 2028 เมื่อไม่รวมรายการสำคัญ
ผลขาดทุนด้านสินเชื่อลดลง แต่ยังต้องบริหารต้นทุน
HSBC ตั้งสำรองผลขาดทุนด้านสินเชื่อที่คาดว่าจะเกิดขึ้น 830 ล้านดอลลาร์ในไตรมาสนี้ ลดลง 17% จากปีก่อน ค่าใช้จ่ายดังกล่าวเป็นการประเมินเงินที่ธนาคารอาจสูญเสียเมื่อลูกหนี้ไม่สามารถชำระหนี้ได้
การลดลงนี้รวมถึงการตั้งสำรองสำหรับความเสี่ยงจากอสังหาริมทรัพย์เชิงพาณิชย์ในฮ่องกงระยะที่ 3 ที่ลดลง 100 ล้านดอลลาร์ ตลอดจนการตั้งสำรองที่ลดลงในสหราชอาณาจักรและเม็กซิโก ระยะที่ 3 หมายถึงเงินกู้ที่มีหลักฐานบ่งชี้ว่าเกิดการด้อยค่าด้านเครดิตแล้ว ค่าใช้จ่ายที่ลดลงช่วยหนุนกำไร ขณะที่ธนาคารยังต้องบริหารความเสี่ยงที่เกี่ยวข้องกับอสังหาริมทรัพย์
HSBC คงประมาณการผลขาดทุนด้านสินเชื่อที่คาดว่าจะเกิดขึ้นในปี 2026 ไว้ที่ประมาณ 45 เบสพอยต์ของยอดสินเชื่อรวมเฉลี่ย และคงเป้าหมายการเติบโตของค่าใช้จ่ายในการดำเนินงานไว้ที่ประมาณ 1% ตามหลักเกณฑ์เป้าหมาย
เคาร์เชื่อมโยงการควบคุมต้นทุนกับการประหยัดจากการปรับโครงสร้างองค์กรให้เรียบง่ายขึ้น การใช้จ่ายด้านเทคโนโลยีและเงินเฟ้อยังคงผลักดันค่าใช้จ่ายพื้นฐานให้สูงขึ้น ขณะที่ผลประกอบการที่แข็งแกร่งขึ้นอาจทำให้มีค่าตอบแทนตามผลงานเพิ่มขึ้นและต้นทุนเติบโตสูงขึ้นเล็กน้อย ธนาคารยังอยู่ระหว่างพิจารณาลดจำนวนพนักงานในธุรกิจบริหารความมั่งคั่งของสหราชอาณาจักร เนื่องจากใช้ปัญญาประดิษฐ์มากขึ้น แต่ยังไม่มีการยืนยันจำนวนตำแหน่งหรือกำหนดเวลา
การขายสินทรัพย์ปรับโฉมกลุ่มธุรกิจ
HSBC เสร็จสิ้นการขายธุรกิจในอุรุกวัย และประกาศแผนขายธุรกิจประกันชีวิตในสิงคโปร์ พอร์ตสินเชื่อที่อยู่อาศัยและสินเชื่อส่วนบุคคลในออสเตรเลีย และธุรกิจธนาคารรายย่อยในอียิปต์ นอกจากนี้ยังเริ่มทบทวนเชิงกลยุทธ์ธุรกิจธนาคารรายย่อยและธุรกิจธนาคารสำหรับวิสาหกิจขนาดกลางและขนาดย่อมในท้องถิ่นของตุรกี
ธุรกรรมเหล่านี้ครอบคลุมกิจกรรมหลายประเภท ไม่ใช่การถอนตัวจากภูมิภาคใดภูมิภาคหนึ่งเพียงอย่างเดียว แต่เป็นการปรับพื้นที่ที่ HSBC จัดสรรเงินทุนและความสนใจของผู้บริหาร ขณะที่กลุ่มบริษัทยังคงลงทุนในธุรกิจที่มีแนวโน้มเติบโต รวมถึงธุรกิจบริหารความมั่งคั่งในเอเชีย
จอร์จส์ เอลเฮเดรี ประธานเจ้าหน้าที่บริหารกลุ่มบริษัทกล่าวว่า ธนาคารจะเสริมความแข็งแกร่งให้ธุรกิจด้วยการปรับองค์กรให้เรียบง่าย ลงทุนเพื่อการเติบโต และสร้างผลตอบแทนให้ผู้ถือหุ้น HSBC ยังยืนยันเป้าหมายให้รายได้เติบโตทุกปีจนถึงปี 2028 โดยตั้งเป้าเติบโต 5% ในปี 2028 เมื่อเทียบกับปี 2027 เมื่อไม่รวมรายการสำคัญและคำนวณด้วยอัตราแลกเปลี่ยนคงที่
ลำดับของผลประกอบการ การซื้อขายในตลาด และการเปลี่ยนแปลงเงินกองทุนที่กำลังจะเกิดขึ้นมีดังนี้:
- 30 กันยายน 2026: HSBC ปิดไตรมาสด้วยอัตราส่วน CET1 ที่ 13.9% และสินทรัพย์ 3.445 ล้านล้านดอลลาร์
- 27 ตุลาคม 2026: ธนาคารเผยแพร่ผลประกอบการไตรมาส 3 ประกาศเงินปันผล 0.10 ดอลลาร์ และประกาศซื้อหุ้นคืนมูลค่าสูงสุด 1 พันล้านดอลลาร์
- 2 พฤศจิกายน 2026: หุ้นในฮ่องกงซื้อขายที่ราคา 132.40 ดอลลาร์ฮ่องกง ลดลง 2.43% ระหว่างการซื้อขาย
- 1 มกราคม 2027: วันที่ HSBC คาดว่าผลดีด้านเงินกองทุนจาก Basel 3.1 จะเริ่มมีผล
- ก่อนประกาศผลประกอบการทั้งปี 2026: HSBC คาดว่าจะซื้อหุ้นคืนตามโครงการใหม่เสร็จสิ้น โดยยังไม่ได้ระบุวันที่เผยแพร่ผลประกอบการที่แน่ชัด
เหตุใดผู้ถือหุ้นยังระมัดระวัง
หุ้น HSBC ในลอนดอนลดลง 6.5% ในช่วงต้นการซื้อขายของยุโรปหลังประกาศผลประกอบการ ส่วนหุ้นในฮ่องกงลดลง 2.95% ในช่วงการซื้อขายก่อนหน้า และปรับตัวลงลึกขึ้นระหว่างการซื้อขายในวันที่ประกาศผลแรงขายยังต่อเนื่องไปจนถึงวันที่ 2 พฤศจิกายน
ปฏิกิริยาของตลาดสะท้อนแรงกดดันหลายด้านที่เกิดขึ้นพร้อมกัน ได้แก่ รายได้ต่ำกว่าค่าคาดการณ์เฉลี่ย แนวโน้มรายได้ดอกเบี้ยจากธุรกิจธนาคารไม่เปลี่ยนแปลง ส่วนต่างดอกเบี้ยรายไตรมาสแคบลง และอัตราส่วนเงินกองทุนต่ำกว่าช่วงเป้าหมายของธนาคาร ต่อมา Goldman Sachs ปรับลดประมาณการกำไรและลดราคาเป้าหมายหุ้นในฮ่องกงจาก 192 ดอลลาร์ฮ่องกงเป็น 188 ดอลลาร์ฮ่องกง โดยอ้างแนวโน้มรายได้ดอกเบี้ยที่ระมัดระวังมากขึ้น
ดังนั้น HSBC จึงเข้าสู่ไตรมาสสุดท้ายด้วยการเติบโตของกำไรรายปีที่แข็งแกร่งและเงินไหลเข้าสู่ธุรกิจบริหารความมั่งคั่งในเอเชียจำนวนมาก แต่นักลงทุนยังต้องการการเติบโตของรายได้ที่รวดเร็วขึ้นและความสามารถในการคืนเงินทุนที่มากขึ้น ประเด็นที่ต้องจับตาต่อไปคือ ธนาคารจะสร้างรายได้ดอกเบี้ยสุทธิจากธุรกิจธนาคารได้อย่างน้อย 46 พันล้านดอลลาร์หรือไม่ ควบคุมการเติบโตของต้นทุนให้อยู่ใกล้เป้าหมาย และฟื้นฟูเงินกองทุนไปพร้อมกับการซื้อหุ้นคืนให้เสร็จสิ้นได้หรือไม่
ประเด็นสำคัญ
- กำไรก่อนหักภาษีไตรมาส 3 เพิ่มขึ้น 32% เป็น 9.632 พันล้านดอลลาร์ แต่ลดลง 5.1% จากไตรมาสก่อนหน้า
- รายได้อยู่ที่ 18.62 พันล้านดอลลาร์ ต่ำกว่าค่าคาดการณ์เฉลี่ยของนักวิเคราะห์ที่ 18.93 พันล้านดอลลาร์
- HSBC ประกาศเงินปันผล 0.10 ดอลลาร์ และมีแผนซื้อหุ้นคืนมูลค่าสูงสุด 1 พันล้านดอลลาร์
- อัตราส่วนเงินกองทุน CET1 ลดลงเหลือ 13.9% ต่ำกว่าช่วงเป้าหมายระยะกลางที่ 14% ถึง 14.5%
- การเปลี่ยนแปลงตาม Basel 3.1 อาจเพิ่มอัตราส่วนเงินกองทุน 40 ถึง 50 เบสพอยต์ ตั้งแต่เดือนมกราคม 2027
- เงินใหม่สุทธิในธุรกิจบริหารความมั่งคั่งในเอเชียอยู่ที่ 38 พันล้านดอลลาร์ในไตรมาสนี้ และมากกว่า 95 พันล้านดอลลาร์ในช่วงเก้าเดือนแรก
- HSBC คงประมาณการรายได้ดอกเบี้ยสุทธิจากธุรกิจธนาคารในปี 2026 ไว้ที่อย่างน้อย 46 พันล้านดอลลาร์ และคงเป้าหมายความสามารถทำกำไรสำหรับปี 2026 ถึง 2028