ปฏิรูปธนาคารโดยมีสินเชื่อธุรกิจเป็นหัวใจสำคัญ
ธนาคารกลางเวียดนามกำหนดแผนปฏิรูปภาคธนาคารถึงปี 2030 ซึ่งผสานเป้าหมาย 3 ประการ ได้แก่ ปรับปรุงระบบการเงินให้ทันสมัย แก้ไขปัญหาสถาบันการเงินที่อ่อนแอ และช่วยให้ภาคธุรกิจ โดยเฉพาะวิสาหกิจขนาดกลางและขนาดย่อม เข้าถึงแหล่งเงินทุนได้
สารบัญ
- ปฏิรูปธนาคารโดยมีสินเชื่อธุรกิจเป็นหัวใจสำคัญ
- 4 แนวทางดำเนินงาน พร้อมกำหนดผู้รับผิดชอบ
- ธุรกิจขนาดเล็กจะได้รับผลอย่างไร?
- การปรับปรุงให้ทันสมัยครอบคลุมมากกว่าเทคโนโลยีการชำระเงิน
- ผู้ให้สินเชื่อที่อ่อนแอมีสัดส่วนหนี้เสียสูง
- เครื่องมือทางกฎหมายสำหรับการปรับโครงสร้างธนาคาร
- การปล่อยสินเชื่อที่เพิ่มขึ้นต้องสมดุลกับความมั่นคงทางการเงิน
- สิ่งที่การดำเนินงานต้องทำให้เกิดขึ้น
- ประเด็นสำคัญ
ตามประกาศแผนปฏิบัติการของธนาคารแห่งรัฐเวียดนาม ผู้ว่าการธนาคารลงนามในมติเลขที่ 2409/QD-NHNN เมื่อวันที่ 1 พฤศจิกายน 2026 โดยมีผลบังคับใช้ในวันเดียวกัน และเป็นการดำเนินโครงการที่นายกรัฐมนตรีอนุมัติตามมติเลขที่ 1809/QD-TTg เมื่อวันที่ 18 กันยายน 2026
แผนดังกล่าวผนวกเรื่องเทคโนโลยี การกำกับดูแล ธนาคารที่ประสบปัญหา และสินเชื่อธุรกิจเข้าไว้ในโครงการเดียว ความท้าทายในทางปฏิบัติคือการทำให้เข้าถึงแหล่งเงินทุนได้ง่ายขึ้น พร้อมกับยกระดับความมั่นคงของสถาบันที่เป็นผู้จัดหาเงินทุน
ตัวเลขภาคธนาคารก่อนหน้านี้สะท้อนขนาดของความท้าทายดังกล่าว ณ สิ้นเดือนกุมภาพันธ์ 2025 หนี้เสียที่บันทึกในงบดุลของธนาคารเวียดนามมีมูลค่ารวม 833 ล้านล้านดอง หรือ 5.3% ของสินเชื่อคงค้าง ตามข้อมูลที่ Viet Dragon Securities Corporation รวบรวมจากสมาคมธนาคารเวียดนามและธนาคารกลาง ธนาคาร 5 แห่งที่อยู่ภายใต้การกำกับดูแลเป็นพิเศษมีหนี้เสียคิดเป็น 65% ของยอดดังกล่าว
สำหรับธุรกิจที่ต้องการเงินทุนเพื่อซื้อวัตถุดิบ จ่ายเงินให้ซัพพลายเออร์ หรือขยายการผลิต สถานะของธนาคารที่ให้สินเชื่อมีความสำคัญ ธนาคารที่มีภาระจากสินเชื่อค้างชำระต้องจัดสรรเงินและบุคลากรเพื่อทวงคืนหนี้และรองรับความสูญเสีย โครงการปฏิรูปจึงมุ่งแก้ทั้งแรงกดดันทางการเงินดังกล่าว ตลอดจนกฎระเบียบและระบบที่ธุรกิจต้องใช้ในการขอสินเชื่อ
4 แนวทางดำเนินงาน พร้อมกำหนดผู้รับผิดชอบ
ธนาคารแห่งรัฐเวียดนาม หรือ SBV แบ่งแผนปฏิบัติการออกเป็น 4 กลุ่ม ได้แก่ มาตรการทั่วไป การปรับปรุงภาคธนาคารให้ทันสมัย การแก้ไขปัญหาสถาบันสินเชื่อที่อ่อนแอ และการเพิ่มโอกาสเข้าถึงสินเชื่อสำหรับธุรกิจ สถาบันสินเชื่อคือองค์กรที่ได้รับอนุญาตให้ให้บริการทางการเงิน เช่น การปล่อยสินเชื่อและรับฝากเงิน
มาตรการทั่วไปครอบคลุมการปรับปรุงกฎหมายและนโยบาย โครงสร้างพื้นฐานเทคโนโลยีสารสนเทศ ฐานข้อมูลธนาคาร การฝึกอบรมบุคลากร การสื่อสารนโยบาย และความร่วมมือระหว่างประเทศ SBV มอบหมายหน้าที่ดำเนินงานให้หน่วยงานต่าง ๆ องค์กรที่เกี่ยวข้อง และสถาบันสินเชื่อ ตามขอบเขตหน้าที่ของแต่ละแห่ง
แผนดังกล่าวมีกรอบเวลาดำเนินงานถึงปี 2030 อย่างไรก็ตาม ประกาศไม่ได้ระบุตัวเลขเป้าหมายสำหรับการเพิ่มสินเชื่อแก่ SME วงเงินที่จะใช้แก้ปัญหาธนาคารที่อ่อนแอ หรือกำหนดเวลาที่ผู้ให้สินเชื่อแต่ละรายต้องปรับโครงสร้างให้แล้วเสร็จ รายละเอียดเหล่านี้มีความสำคัญต่อธุรกิจและผู้ฝากเงินที่ต้องการทราบกำหนดเวลาของการเปลี่ยนแปลงในทางปฏิบัติให้ชัดเจนยิ่งขึ้น
วันสำคัญที่เชื่อมโยงแผนปฏิบัติการกับกฎหมายภาคธนาคารที่ประกาศใช้ก่อนหน้านี้ ได้แก่:
- 27 มิถุนายน 2025: สมัชชาแห่งชาติอนุมัติการแก้ไขกฎหมายว่าด้วยสถาบันสินเชื่อปี 2024
- 15 ตุลาคม 2025: กฎหมายฉบับแก้ไขมีผลบังคับใช้ โดยกำหนดเครื่องมือสำหรับผู้ให้สินเชื่อที่ประสบปัญหาและการติดตามหนี้เสีย
- 18 กันยายน 2026: นายกรัฐมนตรีอนุมัติโครงการปฏิรูปภาคธนาคารตามมติเลขที่ 1809/QD-TTg
- 1 พฤศจิกายน 2026: SBV ออกแผนปฏิบัติการตามมติเลขที่ 2409/QD-NHNN โดยมีผลบังคับใช้ทันที
- 2030: กำหนดสิ้นสุดแผนการดำเนินงานตามแผนปฏิบัติการ
ธุรกิจขนาดเล็กจะได้รับผลอย่างไร?
แผนดังกล่าวให้ความสำคัญเป็นพิเศษกับวิสาหกิจขนาดกลางและขนาดย่อม หรือ SME โดย SBV ระบุว่าภาคธนาคารจะทบทวนกฎระเบียบด้านสินเชื่อและการธนาคาร พร้อมปรับปรุงนโยบายการปล่อยสินเชื่อ เพื่อให้ภาคการผลิตและธุรกิจเข้าถึงแหล่งเงินทุนได้สะดวกขึ้น
สินเชื่อจะมุ่งไปยังภาคการผลิต การดำเนินธุรกิจ ภาคส่วนที่มีความสำคัญเป็นลำดับแรก และแรงขับเคลื่อนการเติบโตทางเศรษฐกิจที่รัฐบาลและนายกรัฐมนตรีกำหนด แผนดังกล่าวยังเรียกร้องให้ดำเนินโครงการสินเชื่อที่รัฐบาลกำหนดต่อไป และกระชับความเชื่อมโยงระหว่างธนาคารกับภาคธุรกิจ
ความเชื่อมโยงดังกล่าวมีเป้าหมายเพื่อช่วยให้หน่วยงานรัฐและผู้ให้สินเชื่อระบุปัญหาการเข้าถึงเงินทุนและแก้ไขได้อย่างทันท่วงที สำหรับบริษัทแต่ละแห่ง ผลลัพธ์ที่เป็นประโยชน์คือมีช่องทางชัดเจนขึ้นในการหารือกรณีถูกปฏิเสธสินเชื่อ ชี้แจงความต้องการเงินทุน หรือระบุปัญหาในกระบวนการปล่อยสินเชื่อ
แผนนี้ไม่ได้มุ่งเพียงเพิ่มปริมาณสินเชื่อในระบบเศรษฐกิจ แต่ยังให้ความสำคัญกับวิธีที่เงินทุนไปถึงธุรกิจด้วย การทบทวนกฎการปล่อยสินเชื่อ การพัฒนาระบบข้อมูล และการเชื่อมโยงผู้ให้สินเชื่อกับผู้กู้ ล้วนเป็นส่วนต่าง ๆ ของกระบวนการดังกล่าว กล่าวคือ กฎระเบียบกำหนดวิธีการยื่นขอสินเชื่อ ข้อมูลสนับสนุนการตัดสินใจปล่อยกู้ และการพูดคุยโดยตรงช่วยระบุจุดที่การเข้าถึงสินเชื่อเริ่มเป็นอุปสรรค
การปรับปรุงให้ทันสมัยครอบคลุมมากกว่าเทคโนโลยีการชำระเงิน
วาระการปรับปรุงภาคธนาคารให้ทันสมัยของ SBV ครอบคลุมนโยบายการเงิน การบริหารจัดการอัตราแลกเปลี่ยน และนโยบายสินเชื่อ ควบคู่กับระบบการชำระเงินและการดำเนินงานของผู้ให้สินเชื่อแต่ละราย นโยบายการเงินเกี่ยวข้องกับการบริหารจัดการปริมาณเงินและเงื่อนไขการกู้ยืม ส่วนการบริหารจัดการอัตราแลกเปลี่ยนเกี่ยวข้องกับสกุลเงินและการแลกเปลี่ยนเงินตรา
ระบบการชำระเงินซึ่งใช้โอนเงินระหว่างบุคคล ธุรกิจ และสถาบันการเงินก็เป็นอีกหนึ่งประเด็นสำคัญ แผนดังกล่าวเรียกร้องให้ปรับปรุงทั้งตัวระบบและวิธีการบริหารจัดการและกำกับดูแล สำหรับธุรกิจ ระบบชำระเงินที่เชื่อถือได้เป็นส่วนหนึ่งของการดำเนินงานประจำวัน ตั้งแต่การรับรายได้จากลูกค้าไปจนถึงการชำระเงินให้ซัพพลายเออร์
การตรวจสอบและกำกับดูแลภาคธนาคารก็รวมอยู่ในแผนด้วย ผู้ตรวจสอบจะตรวจสอบสถาบันและกิจกรรมต่าง ๆ ของสถาบัน ขณะที่ผู้กำกับดูแลติดตามสถานะทางการเงินและการปฏิบัติตามกฎระเบียบอย่างต่อเนื่อง แผนนี้มุ่งเพิ่มประสิทธิภาพของหน้าที่เหล่านี้ควบคู่กับการปรับปรุงการดำเนินงานของธนาคารให้ทันสมัย
การยกระดับฐานข้อมูล ระบบสารสนเทศ และการฝึกอบรมบุคลากรช่วยสนับสนุนงานเหล่านี้ เทคโนโลยีที่ดีขึ้นต้องอาศัยบุคลากรที่สามารถใช้งานได้ และการกำกับดูแลที่มีประสิทธิภาพก็ต้องพึ่งพาข้อมูลที่นำไปใช้ได้จริง การบรรจุโครงสร้างพื้นฐาน ข้อมูล และการพัฒนาบุคลากรไว้ด้วยกันทำให้แผนนี้ครอบคลุมข้อกำหนดในทางปฏิบัติหลายด้านสำหรับการปรับเปลี่ยนระบบธนาคาร
ผู้ให้สินเชื่อที่อ่อนแอมีสัดส่วนหนี้เสียสูง
ปัญหาหนี้เสียของเวียดนามกระจุกตัวอย่างมากในสถาบันไม่กี่แห่งเมื่อต้นปี 2025 ธนาคาร 5 แห่งที่อยู่ภายใต้การกำกับดูแลเป็นพิเศษถือครองหนี้เสียที่บันทึกไว้ในระบบธนาคารถึง 65% ณ สิ้นเดือนกุมภาพันธ์ ตามตัวเลขที่ Viet Dragon Securities รวบรวม
หนี้เสีย หรือสินเชื่อที่ไม่ก่อให้เกิดรายได้ คือหนี้ที่การชำระคืนค้างชำระอย่างร้ายแรงหรือมีปัญหาในลักษณะอื่น อัตรา 5.3% ของระบบในช่วงเวลาดังกล่าวหมายความว่า ในทุก ๆ 100 ดองของสินเชื่อคงค้าง มีมากกว่า 5 ดองเล็กน้อยที่ถูกจัดเป็นหนี้เสียในงบดุลของธนาคาร
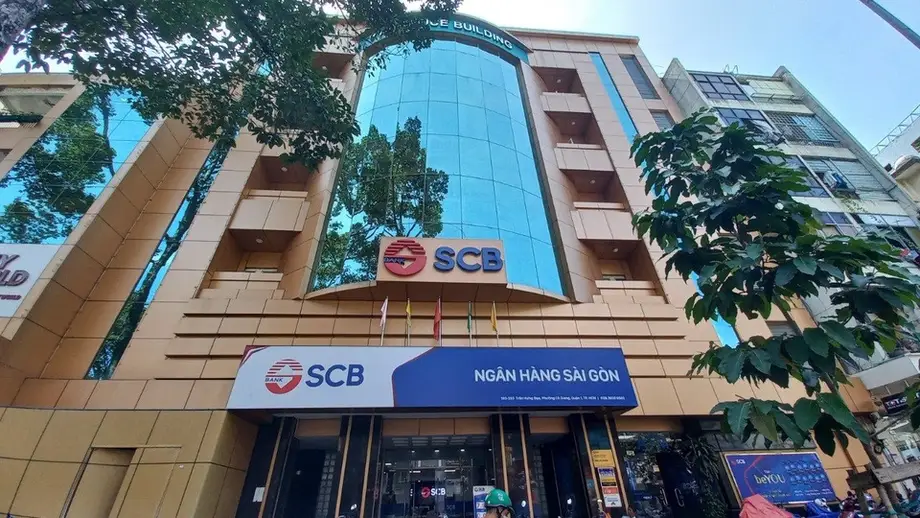
ธนาคารพาณิชย์ร่วมหุ้นไซง่อน หรือ SCB โดดเด่นเป็นพิเศษ โดยอัตราหนี้เสียเพิ่มขึ้นถึง 98.5% ณ สิ้นเดือนกุมภาพันธ์ 2025 จาก 20.9% ในช่วงกลางปี 2017 SCB เผชิญการแห่ถอนเงินในเดือนตุลาคม 2022 หลังการจับกุมเจือง มี ลาน ซึ่งเป็นเจ้าของโดยพฤตินัยและประธานกลุ่มอสังหาริมทรัพย์วันถิงฟัต การแห่ถอนเงินเกิดขึ้นเมื่อลูกค้าจำนวนมากพยายามถอนเงินฝากพร้อมกัน
ผู้ให้สินเชื่อที่จดทะเบียนในตลาดหลักทรัพย์ก็เผชิญแรงกดดันเช่นกัน หนี้เสียรวมของธนาคารจดทะเบียน 27 แห่งเพิ่มขึ้นแตะ 265 ล้านล้านดองในช่วง 3 เดือนแรกของปี 2025 เพิ่มขึ้น 16% จากสิ้นปี 2024
แผนปฏิบัติการกำหนดให้ใช้ทั้งมาตรการโดยตรงและมาตรการสนับสนุนเพื่อเร่งแก้ไขปัญหาสถาบันที่อ่อนแอ เป้าหมายที่ระบุไว้รวมถึงการเสริมสร้างฐานะการเงิน ปรับปรุงการกำกับดูแลกิจการ และเพิ่มความสามารถในการรับมือกับแรงกระแทก พร้อมจำกัดผลกระทบต่อเสถียรภาพภาคธนาคารและเศรษฐกิจ
เครื่องมือทางกฎหมายสำหรับการปรับโครงสร้างธนาคาร
การแก้ไขกฎหมายว่าด้วยสถาบันสินเชื่อปี 2024 เป็นส่วนหนึ่งของกรอบกฎหมายสำหรับจัดการกับผู้ให้สินเชื่อที่ประสบปัญหา สมัชชาแห่งชาติอนุมัติการแก้ไขดังกล่าวเมื่อวันที่ 27 มิถุนายน 2025 และมีผลตั้งแต่วันที่ 15 ตุลาคมปีเดียวกัน โดยให้อำนาจธนาคารกลางปล่อยสินเชื่อพิเศษที่คิดดอกเบี้ย 0% ได้ในกรณีที่กำหนด
กรณีดังกล่าวรวมถึงธนาคารที่เผชิญการแห่ถอนเงิน และสถาบันที่ต้องการเงินทุนเพื่อฟื้นฟูกิจการหรือดำเนินการโอนกิจการภาคบังคับ การโอนกิจการภาคบังคับคือการนำธนาคารที่ประสบปัญหาไปอยู่ภายใต้เจ้าของรายใหม่ผ่านกระบวนการที่หน่วยงานรัฐกำกับดูแล การปล่อยสินเชื่อพิเศษช่วยให้หน่วยงานรัฐมีช่องทางจัดหาเงินทุนระหว่างการดำเนินมาตรการแทรกแซงดังกล่าว
กฎหมายฉบับปรับปรุงยังคืนอำนาจบางประการให้ผู้ให้สินเชื่อในการยึดหลักประกันจากผู้กู้ที่ผิดนัดชำระ รวมถึงในบางกรณีที่เกี่ยวข้องกับกระบวนการทางอาญา หลักประกันคือทรัพย์สินที่นำมาค้ำประกันสินเชื่อ เช่น อสังหาริมทรัพย์ ซึ่งผู้ให้สินเชื่ออาจดำเนินการเรียกคืนเมื่อผู้กู้ผิดนัด
อำนาจในลักษณะเดียวกันนี้เคยใช้ภายใต้มติ 42 ซึ่งเป็นกรอบนำร่องสำหรับการจัดการหนี้เสียที่ดำเนินการตั้งแต่ปี 2017 จนถึงสิ้นปี 2023 ข้อมูลที่บริษัทจัดอันดับเครดิต VIS Rating รวบรวมแสดงว่า การเรียกคืนหนี้เสียเฉลี่ยต่อเดือนในช่วงดังกล่าวเพิ่มขึ้น 65% เมื่อเทียบกับช่วงก่อนหน้า การชำระคืนโดยสมัครใจเพิ่มขึ้นจาก 23% เป็น 36% ของหนี้เสียทั้งหมด หรือเพิ่มขึ้น 13 จุดเปอร์เซ็นต์
ฟาน ซุย ฮุง นักวิเคราะห์อาวุโสด้านสถาบันการเงินของ VIS Rating กล่าวถึงผลที่คาดว่าจะเกิดจากการเปลี่ยนแปลงทางกฎหมาย เมื่อมีการอนุมัติแก้ไขกฎหมายในปี 2025 ว่า:
เราคาดว่าการปฏิรูปกฎหมายครั้งนี้จะช่วยสนับสนุนความสามารถในการทำกำไรของธนาคาร ผ่านการเรียกคืนหนี้ที่ดีขึ้นและต้นทุนการดำเนินงานที่ลดลง โดยมีการฟื้นตัวของธุรกรรมอสังหาริมทรัพย์ในปี 2025 เป็นปัจจัยสนับสนุน
การเรียกคืนหนี้และการปรับโครงสร้างธนาคารแก้ปัญหาที่เกี่ยวเนื่องกัน การเรียกคืนสินเชื่อที่ค้างชำระช่วยให้ผู้ให้สินเชื่อรองรับความสูญเสีย ส่วนการปรับโครงสร้างมุ่งจัดการฐานะการเงิน ความเป็นเจ้าของ หรือการบริหารงานของสถาบันที่ต้องได้รับการแทรกแซงในระดับลึกกว่า
การปล่อยสินเชื่อที่เพิ่มขึ้นต้องสมดุลกับความมั่นคงทางการเงิน
การพึ่งพาสินเชื่อธนาคารของเวียดนามทำให้ผู้กำหนดนโยบายต้องรักษาสมดุลที่ท้าทาย ธุรกิจต้องการเงินทุนเพื่อดำเนินงานและเติบโต ขณะที่ธนาคารต้องบริหารความเสี่ยงที่มาพร้อมกับการปล่อยสินเชื่อใหม่
ในการชี้แจงต่อสมัชชาแห่งชาติเมื่อวันที่ 19 มิถุนายน 2025 เหงียน ถิ ห่ง ผู้ว่าการ SBV ระบุว่า สัดส่วนสินเชื่อต่อผลิตภัณฑ์มวลรวมในประเทศแตะ 134% ในปี 2024 ตัวเลขนี้เปรียบเทียบยอดสินเชื่อคงค้างกับมูลค่าสินค้าและบริการที่ผลิตได้ในหนึ่งปี เธอเตือนว่าการพึ่งพาเงินทุนจากธนาคารในระดับสูงอย่างต่อเนื่องอาจสร้างความเสี่ยงต่อระบบการเงินและเศรษฐกิจ
สินเชื่อขยายตัวอย่างรวดเร็วอยู่แล้วในปี 2025 การปล่อยสินเชื่อเติบโต 6.5% ในช่วง 5 เดือนแรกของปีนั้นเมื่อเทียบกับสิ้นปี 2024 สูงกว่าการเติบโต 2.4% ในช่วงเดียวกันของปีก่อน เป้าหมายการเติบโตของสินเชื่อในปี 2025 อยู่ที่ 16% เทียบกับ 15% ในปี 2024
ฮุงระบุว่าการปล่อยสินเชื่อที่เติบโตอย่างรวดเร็วในภาคอสังหาริมทรัพย์และการก่อสร้าง รวมถึงความเชื่อมโยงด้านความเป็นเจ้าของระหว่างธนาคารกับกลุ่มบริษัท เป็นประเด็นที่น่ากังวลต่อคุณภาพสินเชื่อ เมื่อผู้ให้สินเชื่อมีความเชื่อมโยงใกล้ชิดกับกลุ่มธุรกิจขนาดใหญ่ ปัญหาทางการเงินของกลุ่มธุรกิจนั้นอาจสร้างแรงกดดันต่อธนาคารผ่านหนี้ค้างชำระและความเชื่อมั่นของผู้ฝากเงินที่ลดลง
แผนปฏิบัติการกำหนดให้การเพิ่มโอกาสเข้าถึงสินเชื่อของธุรกิจดำเนินควบคู่กับการกำกับดูแลที่เข้มแข็งขึ้น การกำกับดูแลกิจการที่ดีขึ้น และการแก้ไขปัญหาผู้ให้สินเชื่อที่อ่อนแอ เป้าหมายเหล่านี้ตอบโจทย์สองด้านของภารกิจเดียวกัน ได้แก่ การจัดหาแหล่งสินเชื่อที่เป็นประโยชน์ และการรักษาความสามารถของธนาคารในการรองรับความเสี่ยงที่เกี่ยวข้อง
สิ่งที่การดำเนินงานต้องทำให้เกิดขึ้น
SBV กำหนดประเภทงานและมอบหมายความรับผิดชอบทั่วทั้งภาคธนาคารแล้ว ผลลัพธ์ในทางปฏิบัติจะเกิดจากการเปลี่ยนแปลงกฎระเบียบ โครงสร้างพื้นฐานการชำระเงิน การกำกับดูแล การปรับโครงสร้างสถาบัน และการจัดการปัญหาการขอเงินทุนของธุรกิจ
สำหรับบริษัทขนาดเล็ก มาตรการที่เกี่ยวข้องมากที่สุดคือการทบทวนกฎเกณฑ์ด้านสินเชื่อ การดำเนินโครงการปล่อยสินเชื่อที่รัฐบาลกำหนดอย่างต่อเนื่อง และการประสานงานกับธนาคารที่ใกล้ชิดยิ่งขึ้น สำหรับผู้ฝากเงินและเศรษฐกิจโดยรวม การแก้ไขปัญหาสถาบันที่อ่อนแอและการกำกับดูแลที่เข้มแข็งขึ้นเป็นหัวใจสำคัญของเป้าหมายด้านเสถียรภาพในแผนนี้
ตัวเลขก่อนหน้านี้อธิบายได้ว่าเหตุใดเป้าหมายทั้งสองจึงถูกรวมไว้ในแผนเดียว เวียดนามมีสินเชื่อธนาคารจำนวนมากและเพิ่มขึ้นต่อเนื่อง แต่หนี้เสียกลับกระจุกตัวอย่างมากในสถาบันที่ประสบปัญหา การเพิ่มเงินทุนให้ธุรกิจที่มีประสิทธิผลและฟื้นฟูผู้ให้สินเชื่อที่เสียหายต้องอาศัยการทำงานประสานกันทั้งด้านนโยบายสินเชื่อ การเรียกคืนหนี้ เทคโนโลยี และการกำกับดูแล
แผนถึงปี 2030 กำหนดกรอบเวลาร่วมกันสำหรับงานเหล่านี้ ความสำเร็จจะสะท้อนผ่านผลลัพธ์ที่เป็นรูปธรรม ได้แก่ สถาบันการเงินที่มีสุขภาพดีขึ้น บริการธนาคารที่เชื่อถือได้มากขึ้น และธุรกิจที่สามารถเข้าถึงแหล่งเงินทุนที่เหมาะสมสำหรับการผลิตและการค้า
ประเด็นสำคัญ
- SBV ออกมติเลขที่ 2409/QD-NHNN เมื่อวันที่ 1 พฤศจิกายน 2026 เพื่อดำเนินโครงการปฏิรูปภาคธนาคาร ซึ่งมีกรอบเวลาถึงปี 2030
- แผนครอบคลุมการปรับปรุงให้ทันสมัย ผู้ให้สินเชื่อที่อ่อนแอ การเข้าถึงสินเชื่อธุรกิจ และการเปลี่ยนแปลงสนับสนุนด้านกฎระเบียบ เทคโนโลยี ข้อมูล และการฝึกอบรม
- SME เป็นกลุ่มเป้าหมายสำคัญ โดยมีมาตรการทบทวนนโยบายการปล่อยสินเชื่อและกระชับความเชื่อมโยงระหว่างธนาคารกับภาคธุรกิจ
- ณ สิ้นเดือนกุมภาพันธ์ 2025 หนี้เสียที่บันทึกไว้มีมูลค่ารวม 833 ล้านล้านดอง โดย 65% อยู่ในธนาคาร 5 แห่งที่อยู่ภายใต้การกำกับดูแลเป็นพิเศษ
- การแก้ไขกฎหมายที่มีผลตั้งแต่วันที่ 15 ตุลาคม 2025 อนุญาตให้ปล่อยสินเชื่อพิเศษที่คิดดอกเบี้ย 0% ในบางกรณี และคืนอำนาจบางประการในการเรียกคืนหลักประกัน
- SBV มอบหมายหน้าที่ดำเนินงานให้หน่วยงานต่าง ๆ องค์กรที่เกี่ยวข้อง และสถาบันสินเชื่อ