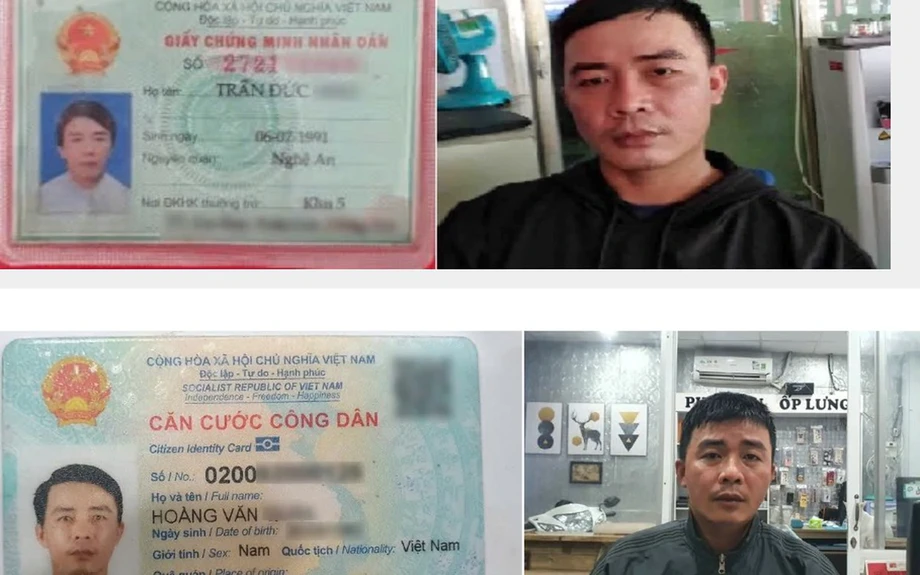
ใช้ภาพถ่ายของตน แต่สวมชื่อคนอื่น
ตำรวจในจังหวัดด่งนายของเวียดนามจับกุมผู้ต้องสงสัยที่ถูกกล่าวหาว่านำภาพถ่ายของตนเองไปใส่ในเอกสารแสดงตัวตนปลอมซึ่งมีข้อมูลส่วนบุคคลของผู้อื่น แล้วใช้เอกสารดังกล่าวทำสัญญาซื้อสินค้าแบบผ่อนชำระ คดีนี้สะท้อนให้เห็นว่า ข้อมูลอัตลักษณ์ที่ถูกขโมยอาจทำให้เจ้าของข้อมูลต้องเผชิญกับการทวงถามให้ชำระหนี้และประวัติเครดิตเสียหาย ทั้งที่ไม่เคยยื่นขอกู้เงิน
สารบัญ
- ใช้ภาพถ่ายของตน แต่สวมชื่อคนอื่น
- ข้อมูลอัตลักษณ์ปลอมกลายเป็นสัญญาทางการเงินได้อย่างไร
- เหตุใดการตรวจสอบตัวตนจึงทำได้ยาก
- ความเปลี่ยนแปลงที่เกิดขึ้นตามเวลา
- ผู้บริสุทธิ์อาจถูกบังคับให้ชำระหนี้หรือไม่
- สิ่งที่ควรขอจากผู้ให้กู้
- การแก้ไขข้อมูลเครดิตต้องยื่นคำขอแยกต่างหาก
- การแจ้งเตือนล่วงหน้าช่วยให้เริ่มรับมือได้เร็วขึ้น
- ปกป้องเอกสารก่อนถูกคัดลอก
- ประเด็นสำคัญ
ฝ่ายความมั่นคงปลอดภัยทางไซเบอร์ของตำรวจจังหวัดด่งนายร่วมกับตำรวจตำบลเตินอานเข้าจับกุม ตำรวจระบุชื่อบริษัทสินเชื่อผู้บริโภค ได้แก่ FE Credit, Mcredit และ Home Credit ในคำเตือนเกี่ยวกับแผนการดังกล่าว พนักงานสอบสวนระบุว่า มีการใช้เอกสารปลอมจัดทำคำขอและทำสัญญาซื้อสินค้า โดยมีเจตนาได้ทรัพย์สินมาด้วยการฉ้อโกง
การสอบสวนยังดำเนินอยู่ ตำรวจยังไม่ได้เปิดเผยชื่อผู้ต้องสงสัย จำนวนผู้ที่ถูกสวมรอย มูลค่าธุรกรรม หรือวันที่จับกุมอย่างเป็นทางการ
สำหรับผู้เสียหาย สัญญาณเตือนแรกอาจมาถึงหลังเกิดธุรกรรมไปนานแล้ว เช่น ข้อความเตือนให้ชำระเงิน สายโทรศัพท์จากเจ้าหน้าที่ติดตามหนี้ หรือการถูกปฏิเสธคำขอกู้ยืม ญาติและเพื่อนร่วมงานอาจได้รับสายโทรศัพท์ที่กดดันให้ช่วยติดต่อเจ้าของข้อมูลซึ่งปรากฏในเอกสารด้วย
ปัญหาในทางปฏิบัติมีสองส่วน ผู้เสียหายต้องโต้แย้งธุรกรรมที่ยืนยันว่าไม่เคยตกลงทำ ขณะเดียวกันก็ต้องขอแก้ไขข้อมูลเครดิตที่ไม่ถูกต้องด้วย มาตรการคุ้มครองตามกฎหมายเวียดนาม การตรวจสอบตัวตนของผู้ให้กู้ และการแจ้งเตือนการตรวจสอบเครดิตรูปแบบใหม่ ต่างช่วยแก้ปัญหาคนละส่วน
ข้อมูลอัตลักษณ์ปลอมกลายเป็นสัญญาทางการเงินได้อย่างไร
วิธีการในคดีด่งนายผสานข้อมูลส่วนบุคคลจริงเข้ากับเอกสารปลอม CMND และ CCCD เป็นเอกสารแสดงตัวตนของเวียดนาม หมายเลขและรายละเอียดระบุตัวตนอื่น ๆ ช่วยให้สถาบันการเงินเชื่อมโยงคำขอเข้ากับบุคคลใดบุคคลหนึ่งได้
เมื่อผู้สวมรอยนำภาพถ่ายของตนเองไปประกอบกับรายละเอียดของผู้อื่น ก็อาจยื่นเอกสารที่ดูเหมือนตรงกับตัวผู้สมัคร ขณะเดียวกันก็ทำให้ข้อมูลทางการเงินที่เกิดขึ้นไปผูกกับตัวผู้เสียหายจากการโจรกรรมอัตลักษณ์ หากเป็นการซื้อสินค้าแบบผ่อนชำระ ผู้สมัครจะได้รับสินค้าไปก่อนและทยอยจ่ายเงินภายหลัง
ข้อมูลส่วนบุคคลอาจตกไปอยู่ในมืออาชญากรจากภาพถ่ายเอกสารแสดงตัวตนที่เผยแพร่ต่อสาธารณะ ภาพที่ซื้อขายกันทางออนไลน์ ลิงก์หลอกลวง หรือผู้ที่แอบอ้างว่าเป็นพนักงานธนาคาร บริษัทสินเชื่อ หรือหน่วยงานรัฐ พนักงานสอบสวนคดีด่งนายยังไม่ได้ระบุว่าผู้ต้องสงสัยได้ข้อมูลมาโดยวิธีใด
ทีมรับมือเหตุฉุกเฉินทางคอมพิวเตอร์ของเวียดนาม หรือ VNCERT และหน่วยงานด้านความมั่นคงปลอดภัยทางไซเบอร์ ตรวจพบการเผยแพร่ข้อมูลระบุตัวตนอย่างผิดกฎหมาย รวมถึงกรณีที่มีการเสนอขายข้อมูลเครดิตหลายร้อยล้านรายการในฟอรัมใต้ดิน ตัวเลขดังกล่าวหมายถึงรายการในชุดข้อมูล ซึ่งอาจมีข้อมูลซ้ำของบุคคลคนเดียวกัน
ภาพเอกสารแสดงตัวตนที่ถูกขโมยไปยังอาจถูกนำไปใช้ยื่นคำขอกู้ออนไลน์ สมัครซิมการ์ด หรือสร้างบัญชีปลอมได้ด้วย ทำให้เอกสารที่รั่วไหลนำไปใช้ก่อความเสียหายได้มากกว่าการซื้อสินค้าหรือกู้เงินจากผู้ให้กู้รายเดียว
เหตุใดการตรวจสอบตัวตนจึงทำได้ยาก
สถาบัน ISEAS – Yusof Ishak ศึกษาจุดอ่อนเหล่านี้ไว้ในงานศึกษาด้านสินเชื่อผู้บริโภคซึ่งเผยแพร่เมื่อวันที่ 24 สิงหาคม 2021 นักวิจัยสัมภาษณ์ผู้คน 36 คนในกรุงฮานอยและนครโฮจิมินห์ ในจำนวนนี้เป็นผู้เชี่ยวชาญด้านธนาคารและการเงิน 14 คน และผู้กู้ยืม 22 คน
งานศึกษาระบุถึงตลาดมืดที่ซื้อขายเอกสารแสดงตัวตนจริงและปลอม ความสับสนในช่วงเปลี่ยนจากหมายเลขประจำตัว 9 หลักเป็น 12 หลัก และการแลกเปลี่ยนข้อมูลเกี่ยวกับผู้สมัครที่ฉ้อโกงระหว่างผู้ให้กู้ที่ยังมีจำกัด
เจ้าหน้าที่อาวุโสจากศูนย์ข้อมูลเครดิต ซึ่งเป็นเครดิตบูโรแห่งชาติของเวียดนามภายใต้ธนาคารกลาง อธิบายว่าผู้กู้อาจใช้เอกสารต่างกันเพื่อขอกู้หลายแห่ง:
ผู้กู้อาจพยายามปกปิดข้อมูลของตนด้วยการใช้เอกสารหลายชุดเพื่อยื่นขอกู้เงินหลายแห่ง
นักวิจัยยังบันทึกปัญหาในการตรวจสอบรายได้ โดยเฉพาะกรณีที่ผู้คนได้รับค่าจ้างเป็นเงินสดหรือทำงานโดยไม่มีเอกสารการจ้างงานอย่างเป็นทางการ ผู้ให้กู้จึงต้องทำงานสองส่วนแยกกัน คือพิสูจน์ว่าผู้ยื่นคำขอเป็นใคร และประเมินว่าบุคคลนั้นมีความสามารถชำระคืนหรือไม่
งานศึกษาระบุว่า FE Credit ใช้คะแนนประเมินการฉ้อโกงเพื่อคัดกรองคำขอที่น่าสงสัย รวมถึงกรณีที่ใช้เอกสารระบุตัวตนปลอมอยู่แล้ว อีกทั้งยังใช้คะแนนประเภทอื่นประเมินความเสี่ยงในการชำระคืน การตรวจสอบการฉ้อโกงมุ่งค้นหาการหลอกลวง ส่วนคะแนนเครดิตใช้ประเมินโอกาสที่ผู้กู้จะชำระคืน ทั้งสองอย่างขึ้นอยู่กับคุณภาพของข้อมูลที่ป้อนเข้าสู่ระบบ
ความเปลี่ยนแปลงที่เกิดขึ้นตามเวลา
เวียดนามพัฒนามาตรการตอบสนองผ่านโครงสร้างพื้นฐานด้านอัตลักษณ์ คำเตือนสาธารณะ การตรวจสอบทางดิจิทัล และกฎคุ้มครองข้อมูล งานศึกษาปี 2021 กล่าวถึงการทำงานของกระทรวงความมั่นคงสาธารณะในการพัฒนาฐานข้อมูลประชากรแบบรวมศูนย์ ซึ่งเชื่อมโยงกับบัตรประจำตัวที่มีหมายเลข 12 หลัก ชิป และคิวอาร์โค้ด
พัฒนาการตามวันที่หลายเหตุการณ์แสดงให้เห็นว่ามาตรการตอบสนองครอบคลุมกว้างขึ้นอย่างไร:
- 24 สิงหาคม 2021: ISEAS เผยแพร่งานวิจัยเกี่ยวกับการตรวจสอบตัวตน การประเมินคะแนนเครดิต และสินเชื่อผู้บริโภค
- 17 มกราคม 2024: ตำรวจจังหวัดห่าติ๋ญเตือนถึงการนำข้อมูลอัตลักษณ์ไปใช้ในทางที่ผิดเพื่อขอสินเชื่อและลงทะเบียนภาษีปลอม
- 1 กรกฎาคม 2024: มีการใช้วันนี้เป็นจุดเปรียบเทียบในสถิติมิจฉาชีพก่อนและหลังธนาคารเริ่มใช้การจับคู่ข้อมูลชีวมิติ
- 22 กรกฎาคม 2025: TrueMoney เผยแพร่คำแนะนำเกี่ยวกับการกู้เงินโดยใช้บัตรประจำตัวของผู้อื่น และปรับปรุงเนื้อหาเมื่อวันที่ 2 ตุลาคม 2025
- 1 มกราคม 2026: กฎหมายคุ้มครองข้อมูลส่วนบุคคลของเวียดนาม เลขที่ 91/2025/QH15 มีผลบังคับใช้
- 24 ตุลาคม 2026: ตำรวจจังหวัดก่าเมาบอกให้ประชาชนจำกัดการส่งต่อภาพถ่ายข้อมูลอ่อนไหวผ่านแอปพลิเคชันรับส่งข้อความ
การสอบสวนในด่งนายทำให้ข้อกังวลเหล่านี้เห็นเป็นรูปธรรม นั่นคือการใช้เอกสารปลอมเพื่อให้ได้สินค้าผ่านสัญญาสินเชื่อผู้บริโภค ตำรวจขอให้ประชาชนติดตามการแจ้งเตือนเกี่ยวกับสินเชื่อและธุรกรรม แทนที่จะรอให้การทวงหนี้เป็นสัญญาณว่ามีปัญหา
ผู้บริสุทธิ์อาจถูกบังคับให้ชำระหนี้หรือไม่
ทนายดัง ถิ ถวี เฮวียน จากเนติบัณฑิตยสภานครโฮจิมินห์กล่าวว่า การที่ข้อมูลอัตลักษณ์ของบุคคลปรากฏในคำขอสินเชื่อไม่ได้ทำให้บุคคลนั้นมีหน้าที่ชำระหนี้โดยอัตโนมัติ ประเด็นสำคัญคือบุคคลนั้นเข้าทำธุรกรรม มอบอำนาจให้ผู้อื่นดำเนินการแทน หรือมีหน้าที่ตามกฎหมายในลักษณะอื่นหรือไม่
เฮวียนอ้างถึงมาตรา 117 แห่งประมวลกฎหมายแพ่งเวียดนามปี 2015 ซึ่งกำหนดให้การเข้าร่วมโดยสมัครใจเป็นหนึ่งในเงื่อนไขของธุรกรรมทางแพ่งที่มีผลสมบูรณ์ ผู้ที่ไม่ได้ทำสัญญากู้เงิน ไม่ได้มอบอำนาจให้ผู้อื่นทำแทน และไม่มีเจตนากู้เงิน ย่อมมีเหตุที่จะโต้แย้งข้อเรียกร้องที่อาศัยคำขอของผู้สวมรอย
อย่างไรก็ตาม บันทึกหนี้ที่ไม่ถูกต้องอาจสร้างปัญหาในทางปฏิบัติได้ทันที ผู้ให้กู้ตรวจสอบประวัติการกู้และการชำระคืนเมื่อพิจารณาคำขอใหม่ เงินกู้ที่ค้างชำระและอยู่ระหว่างโต้แย้งอาจทำให้การขอสินเชื่อบ้าน ซื้อรถยนต์ หรือใช้บริการทางการเงินอื่น ๆ ยุ่งยากขึ้น จนกว่าจะมีการตรวจสอบและแก้ไขข้อมูล
ทนายเหงียน มินห์ ดัง จากเนติบัณฑิตยสภาจังหวัดด่งนายกล่าวว่า การนำข้อมูลหรือเอกสารของผู้อื่นไปใช้เพื่อกู้เงินหรือซื้อสินค้าโดยหลอกลวง อาจนำไปสู่ความรับผิดทางอาญาได้ ทั้งนี้ขึ้นอยู่กับพฤติการณ์ ความร้ายแรง และผลที่เกิดขึ้น
คำแนะนำเกี่ยวกับการนำข้อมูลอัตลักษณ์ไปใช้ในทางที่ผิดของ TrueMoney ยังกล่าวถึงโทษปรับทางปกครองที่อาจอยู่ระหว่าง 40 ล้านถึง 60 ล้านดอง และความเป็นไปได้ที่จะถูกดำเนินคดีอาญา ตัวเลขดังกล่าวเป็นคำแนะนำทั่วไป ส่วนคดีด่งนายยังอยู่ระหว่างสอบสวน ผลทางกฎหมายใด ๆ ขึ้นอยู่กับความผิดที่พิสูจน์ได้
สิ่งที่ควรขอจากผู้ให้กู้
ผู้ที่พบสัญญากู้เงินหรือสัญญาผ่อนชำระที่ไม่คุ้นเคยควรรีบติดต่อสถาบันการเงินผ่านช่องทางติดต่อที่เผยแพร่ไว้ และแจ้งเหตุสงสัยว่ามีการสวมรอยต่อตำรวจสถานีที่ใกล้ที่สุด ตำรวจด่งนายแนะนำให้ดำเนินการทั้งสองอย่าง เพื่อให้มีการตรวจสอบธุรกรรมและเหตุอาชญากรรมที่สงสัย
TrueMoney แนะนำให้เก็บรายละเอียดการกู้ยืมที่โต้แย้ง ข้อความ อีเมล หนังสือแจ้งติดตามหนี้ และบันทึกการโทรที่เกี่ยวข้องไว้ นอกจากนี้ยังแนะนำให้ขอเอกสารยืนยันจากตำรวจว่าได้รับแจ้งความแล้ว และจดบันทึกการติดต่อกับผู้ให้กู้
เอกสารที่ขอจากสถาบันการเงินควรช่วยให้ตรวจสอบย้อนกลับได้ว่าธุรกรรมเกิดขึ้นอย่างไร:
- คำขอสินเชื่อและสัญญาที่ลงนาม
- เอกสารแสดงตัวตนและบันทึกการตรวจสอบที่ใช้อนุมัติคำขอ
- ภาพถ่ายหรือวิดีโอที่บันทึกระหว่างการตรวจสอบตัวตนทางอิเล็กทรอนิกส์ ซึ่งมักเรียกว่า eKYC
- บันทึกการจ่ายเงินที่ระบุบัญชีผู้รับ ในกรณีที่มีการโอนเงิน
- บันทึกการจัดส่งหรือส่งมอบสินค้า ในกรณีที่ธุรกรรมเกี่ยวข้องกับสินค้า
การตรวจสอบตัวตนทางอิเล็กทรอนิกส์คือกระบวนการตรวจสอบลูกค้าจากระยะไกล โดยไม่พึ่งพาการพบหน้าที่สาขาหรือเคาน์เตอร์ขายสินค้าเพียงอย่างเดียว บันทึกเหล่านี้อาจช่วยให้พนักงานสอบสวนเปรียบเทียบผู้ยื่นคำขอกับเจ้าของข้อมูลที่ถูกนำไปใช้ได้
TrueMoney ยังแนะนำให้ขอผู้ให้กู้ระงับเงินกู้ที่กำลังโต้แย้ง รวมถึงดอกเบี้ยหรือค่าธรรมเนียมเพิ่มเติมระหว่างการสอบสวน ผู้เสียหายควรเก็บคำขอดังกล่าวและคำตอบจากสถาบันไว้ พร้อมจดชื่อพนักงานที่ติดต่อและวันที่
การแก้ไขข้อมูลเครดิตต้องยื่นคำขอแยกต่างหาก
ศูนย์ข้อมูลเครดิตเวียดนาม หรือที่เรียกกันทั่วไปว่า CIC เก็บข้อมูลที่ผู้ให้กู้ใช้ประเมินประวัติการกู้ยืม การตรวจสอบรายงานเครดิตส่วนบุคคลอาจช่วยให้พบชื่อผู้ให้กู้ที่ไม่คุ้นเคย ยอดค้างชำระ และการชำระล่าช้าที่เชื่อมโยงกับข้อมูลอัตลักษณ์ของตน
เฮวียนอ้างถึงข้อ 4 มาตรา 19 ของหนังสือเวียน 15/2023/TT-NHNN ซึ่งให้สิทธิลูกค้าขอแก้ไขข้อมูลเครดิตที่ไม่ถูกต้องได้ โดยยื่นคำขอต่อ CIC สถาบันสินเชื่อที่เกี่ยวข้อง หรือองค์กรที่เข้าร่วม พร้อมระบุเหตุผลและแนบเอกสารประกอบ
คำขอแก้ไขที่มีประโยชน์ควรรวบรวมรายการข้อมูลที่โต้แย้ง เอกสารยืนยันจากตำรวจว่าได้รับแจ้งความแล้ว และหลักฐานที่ได้จากผู้ให้กู้ การสอบสวนสัญญาเป็นหน้าที่ของสถาบันการเงินและหน่วยงานผู้มีอำนาจ ส่วน CIC ดูแลเรื่องข้อมูลเครดิตที่บันทึกไว้เกี่ยวกับลูกค้า
TrueMoney แนะนำให้เก็บจดหมายโต้ตอบ หนังสือแจ้งติดตามหนี้ สัญญา และบันทึกการสนทนาทางโทรศัพท์ไว้ด้วยกัน หากผู้ให้กู้ไม่ให้ความร่วมมือหรือข้อพิพาทซับซ้อน คำแนะนำของ TrueMoney ระบุว่าควรขอความช่วยเหลือจากทนายความหรือองค์กรคุ้มครองผู้บริโภค
การแจ้งเตือนล่วงหน้าช่วยให้เริ่มรับมือได้เร็วขึ้น
บริษัทข้อมูลเครดิตเวียดนาม จำกัด หรือ PCB พัฒนาระบบ ID365 เพื่อแจ้งลูกค้าเมื่อสถาบันการเงินในเครือตรวจสอบเครดิตของลูกค้าเพื่อประกอบการขอสินเชื่อ ระบบจะส่งอีเมลเพื่อให้ลูกค้าสังเกตเห็นการตรวจสอบที่ไม่คาดคิดและติดต่อสถาบันการเงิน
จังหวะเวลามีความสำคัญ การตรวจสอบเครดิตเกิดขึ้นระหว่างขั้นตอนการสมัคร ซึ่งอาจเปิดโอกาสให้บุคคลแจ้งเตือนได้ก่อนมีการจ่ายเงิน ส่วนหนังสือแจ้งติดตามหนี้มักมาถึงหลังทำสัญญาและถึงกำหนดชำระเงินแล้ว
ขอบเขตการให้บริการของ ID365 ตามที่ระบุไว้ครอบคลุมการตรวจสอบจากสถาบันการเงินที่เป็นสมาชิกของ PCB ผู้บริโภคที่ใช้ระบบแจ้งเตือนยังต้องติดตามการแจ้งเตือนธุรกรรมและข้อมูลเครดิตของตน ตามคำแนะนำของตำรวจด่งนาย
ตัวเลขที่รายงานหลังธนาคารนำการจับคู่ข้อมูลชีวมิติมาใช้ยังสะท้อนขนาดของการเปลี่ยนแปลงที่เกี่ยวข้องกับการตรวจสอบที่เข้มงวดขึ้นด้วย จำนวนลูกค้าบุคคลที่ถูกหลอกและสูญเสียเงินลดลง 59% ส่วนจำนวนบัญชีบุคคลที่รับเงินจากการฉ้อโกงลดลง 52% เมื่อเทียบกับช่วงก่อนวันที่ 1 กรกฎาคม 2024 ตัวเลขทั้งสองวัดผลคนละด้าน ด้านหนึ่งนับผู้ที่สูญเสียเงิน ส่วนอีกด้านนับบัญชีที่ได้รับเงิน
การจับคู่ข้อมูลชีวมิติใช้ลักษณะทางกายภาพ เช่น ใบหน้า เพื่อช่วยยืนยันตัวตน ส่วนการแจ้งเตือนการตรวจสอบเครดิตมีจุดประสงค์อีกอย่าง คือแจ้งให้เจ้าของข้อมูลทราบว่ากระบวนการสมัครได้เริ่มขึ้นแล้ว สำหรับผู้บริโภค การได้รับคำเตือนตั้งแต่เนิ่น ๆ อาจหมายถึงได้จัดการกับคำขอที่น่าสงสัย แทนที่จะต้องเผชิญกับยอดค้างชำระ
ปกป้องเอกสารก่อนถูกคัดลอก
คำเตือนเรื่องการโจรกรรมอัตลักษณ์ของตำรวจจังหวัดห่าติ๋ญซึ่งเผยแพร่เมื่อวันที่ 17 มกราคม 2024 แนะนำให้ประชาชนตรวจสอบสายโทรศัพท์ ข้อความ และอีเมลเกี่ยวกับการเงินที่ไม่ได้คาดหมาย โดยติดต่อสถาบันนั้นผ่านหมายเลขโทรศัพท์หรืออีเมลที่เผยแพร่อย่างเป็นทางการ คำเตือนยังกล่าวถึงการนำข้อมูลอัตลักษณ์ไปใช้จดทะเบียนภาษีปลอมและการจัดการกู้ยืมผ่านสื่อสังคมออนไลน์
ต่อมา ตำรวจจังหวัดก่าเมาแนะนำให้จำกัดการแชร์ภาพอ่อนไหว 6 ประเภทผ่านแอปพลิเคชันอย่าง Zalo และ Messenger ได้แก่ เอกสารแสดงตัวตน ข้อมูลบัตรและบัญชีธนาคาร หน้าจอยืนยันตัวตน รายการจองตั๋วเครื่องบิน เอกสารการเงินหรือทรัพย์สิน และภาพหน้าจอธุรกรรมหรือยอดเงิน
หากเป็นการขอเอกสารโดยชอบ ผู้ส่งควรตรวจสอบก่อนว่าใครเป็นผู้ต้องการเอกสารและจำเป็นต้องใช้รายละเอียดใดบ้าง คำแนะนำระบุให้ปิดบังหมายเลขประจำตัว คิวอาร์โค้ด บาร์โค้ด และหมายเลขบัตรที่ไม่จำเป็น พร้อมส่งเฉพาะส่วนที่ต้องใช้ ควรใช้วัสดุปิดทึบแทนปากกามาร์กเกอร์แบบโปร่งแสงที่ยังมองเห็นข้อความได้
ตำรวจจังหวัดก่าเมายังแนะนำให้ลบข้อมูลตำแหน่งที่บันทึกไว้ในภาพถ่าย ตรวจสอบแชตเก่าเพื่อค้นหาภาพเอกสาร และลบสำเนาเมื่อไม่จำเป็นต้องใช้แล้ว ไฟล์อ่อนไหวอาจรั่วไหลได้หากบัญชีรับส่งข้อความของฝ่ายใดฝ่ายหนึ่งถูกยึด
การสวมรอยอาจเริ่มจากคำขอทางธุรการที่ดูเหมือนเป็นเรื่องปกติ ในตำบลดักโป จังหวัดซาลาย มีผู้แอบอ้างเป็นเจ้าหน้าที่ที่ดินและขอภาพบัตรประจำตัวกับเอกสารกรรมสิทธิ์ที่ดิน โดยอ้างว่าจะนำไปดำเนินการด้านเอกสาร
ตำรวจด่งนายเตือนประชาชนอย่าให้ยืมเอกสารแสดงตัวตนเพื่อทำธุรกรรมแทนผู้อื่น หรือเปิดเผยรหัสผ่านธนาคารและรหัสผ่านใช้ครั้งเดียว หรือ OTP นอกจากนี้ยังเตือนอย่าลงชื่อเข้าใช้บัญชีคลาวด์ที่คนแปลกหน้าให้มาในอุปกรณ์ส่วนตัว สำหรับผู้ที่กำลังเผชิญกับหนี้ที่ไม่คุ้นเคย สิ่งสำคัญเร่งด่วนคือการติดต่อผู้ให้กู้ เก็บรักษาหลักฐาน และแจ้งเหตุสงสัยว่ามีการฉ้อโกง
ประเด็นสำคัญ
- ตำรวจด่งนายจับกุมผู้ต้องสงสัยที่ถูกกล่าวหาว่านำภาพถ่ายของตนเองไปประกอบกับข้อมูลของผู้อื่นในเอกสารแสดงตัวตนปลอม เพื่อให้ได้สินค้าผ่านสัญญาผ่อนชำระ
- การสอบสวนยังดำเนินอยู่ ตำรวจไม่ได้เปิดเผยจำนวนผู้เสียหายหรือมูลค่าความเสียหาย
- ทนายดัง ถิ ถวี เฮวียนระบุว่า หน้าที่ชำระหนี้ขึ้นอยู่กับการเข้าร่วม การมอบอำนาจ หรือฐานทางกฎหมายอื่น ไม่ใช่เพียงการมีข้อมูลอัตลักษณ์ปรากฏในเอกสาร
- ผู้เสียหายควรขอสัญญา บันทึกการตรวจสอบตัวตน และหลักฐานการชำระเงินหรือส่งมอบสินค้า พร้อมแจ้งตำรวจเรื่องการสวมรอยที่สงสัย
- สามารถโต้แย้งข้อมูลเครดิตที่ไม่ถูกต้องได้โดยยื่นคำขอแก้ไขพร้อมเอกสารประกอบ
- การแจ้งเตือนการตรวจสอบเครดิต การติดต่อผ่านช่องทางที่ยืนยันแล้ว และการควบคุมภาพถ่ายเอกสารอย่างรัดกุม ช่วยให้ตรวจพบหรือป้องกันการนำข้อมูลอัตลักษณ์ไปใช้ในทางที่ผิดได้เร็วขึ้น