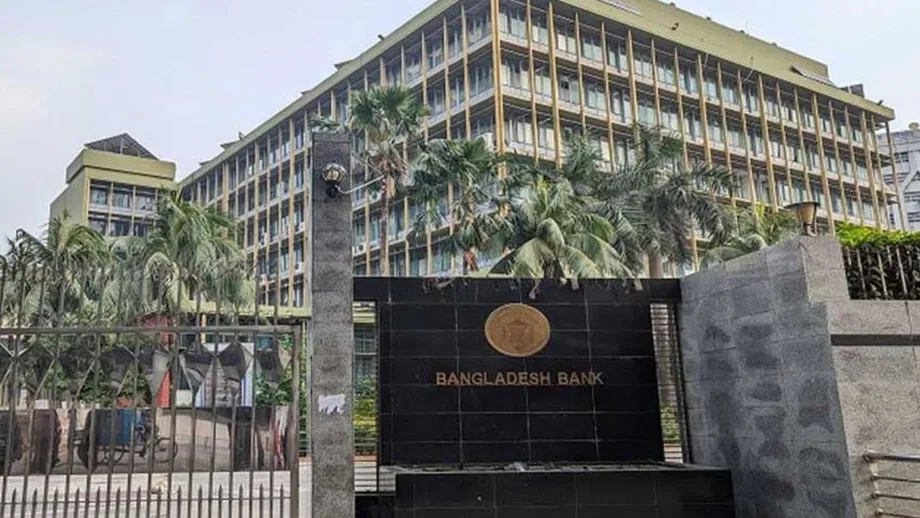
สินเชื่อดิจิทัลวงเงินเล็ก อัตราดอกเบี้ยต่อปีไม่เกิน 9 เปอร์เซ็นต์
ธนาคารกลางบังกลาเทศปรับปรุงกองทุนรีไฟแนนซ์วงเงิน 1,000 ล้านตากา เพื่อสนับสนุนสินเชื่อดิจิทัลสูงสุด 50,000 ตากาโดยไม่ต้องมีหลักประกัน โดยให้ความสำคัญกับผู้ที่อยู่นอกระบบธนาคาร ผู้หญิงที่เสียเปรียบ ผู้ประกอบการรายย่อย นักเรียนและนักศึกษา รวมถึงผู้พิการ ผู้กู้มีเวลาชำระคืนสูงสุด 12 เดือน โดยอัตราดอกเบี้ยหรืออัตรากำไรต่อปีไม่เกิน 9 เปอร์เซ็นต์ และคำนวณจากยอดเงินกู้คงเหลือ
สารบัญ
- สินเชื่อดิจิทัลวงเงินเล็ก อัตราดอกเบี้ยต่อปีไม่เกิน 9 เปอร์เซ็นต์
- ปรับหลักเกณฑ์โครงการเดิม
- ใครได้รับความสำคัญเป็นพิเศษ?
- วิธีคำนวณดอกเบี้ย
- ข้อมูลที่ผู้กู้ต้องเห็นก่อนตกลง
- การให้บริการทางดิจิทัลยังต้องตรวจสอบเครดิต
- กองทุน 1,000 ล้านตาการองรับผู้กู้ได้มากแค่ไหน?
- ธนาคารต้องเตรียมความพร้อมก่อนเข้าร่วม
- ธนาคารยังรับผิดชอบการชำระคืน
- ประเด็นสำคัญ
ฝ่ายสื่อสารและสิ่งพิมพ์ของธนาคารกลางประกาศปรับปรุงโครงการรีไฟแนนซ์สินเชื่ออิเล็กทรอนิกส์ (E-Loan Refinancing Scheme) เมื่อวันที่ 15 พฤศจิกายน 2026 ก่อนหน้านั้น ฝ่ายส่งเสริมการเข้าถึงบริการทางการเงินได้ออกหนังสือเวียนฉบับที่ 02 เมื่อวันที่ 9 พฤศจิกายน โดยโครงการจะมีผลจนถึงวันที่ 30 มิถุนายน 2028
ธนาคารพาณิชย์ที่เข้าร่วมจะปล่อยสินเชื่อผ่านอินเทอร์เน็ตแบงก์กิ้ง แอปพลิเคชันโมบายแบงก์กิ้ง บริการทางการเงินผ่านมือถือ และกระเป๋าเงินอิเล็กทรอนิกส์ การลงทะเบียน ยื่นคำขอ เบิกจ่ายเงินกู้ และชำระค่างวดต้องดำเนินการทางดิจิทัลทั้งหมด ลูกค้าจึงทำรายการได้โดยไม่ต้องไปที่สาขา
ธนาคารกลางบังกลาเทศจะจัดสรรเงินรีไฟแนนซ์ให้ธนาคารที่เข้าร่วมในอัตราร้อยละ 1 ต่อปี การรีไฟแนนซ์หมายถึงการที่ธนาคารกลางจัดหาเงินทุนให้ธนาคาร โดยอ้างอิงจากสินเชื่อที่ธนาคารปล่อยให้ลูกค้าซึ่งเข้าเกณฑ์ ดังนั้น ผู้กู้ต้องยื่นขอสินเชื่อผ่านธนาคารที่เข้าร่วมและช่องทางดิจิทัลที่ธนาคารอนุมัติ ส่วนธนาคารกลางบังกลาเทศทำหน้าที่จัดหาเงินทุนและกำกับดูแลโครงการ
โครงการระบุว่าจะให้บริการทางดิจิทัลได้ทันที แต่ธนาคารต้องประเมินความสามารถในการชำระคืนของลูกค้าและตรวจสอบประวัติเครดิตก่อน การไม่ต้องมีหลักประกันหมายความว่าผู้สมัครไม่จำเป็นต้องนำทรัพย์สินหรือสินทรัพย์อื่นมาค้ำประกัน แต่การอนุมัติยังขึ้นอยู่กับการผ่านเกณฑ์การปล่อยสินเชื่อ
ปรับหลักเกณฑ์โครงการเดิม
ฝ่ายส่งเสริมการเข้าถึงบริการทางการเงินเปลี่ยนชื่อและจัดโครงสร้างโครงการรีไฟแนนซ์สินเชื่อรายย่อยดิจิทัล (Digital Small Loan Refinance Scheme) เดิมใหม่เป็นโครงการ E-Loan หนังสือเวียนฉบับใหม่ใช้แทนหนังสือเวียนที่ออกในปี 2022 และ 2023 แต่ยังคงรับรองมาตรการที่ดำเนินการไปแล้วตามคำสั่งเดิม
หลักเกณฑ์ฉบับปรับปรุงมีผลบังคับใช้ทันที วันสำคัญมีดังนี้:
- ปี 2022 และ 2023: โครงการสินเชื่อรายย่อยดิจิทัลอยู่ภายใต้หนังสือเวียนฉบับก่อนหน้า
- 9 พฤศจิกายน 2026: ธนาคารกลางระบุว่าเป็นวันที่ฝ่ายส่งเสริมการเข้าถึงบริการทางการเงินออกหนังสือเวียนฉบับที่ 02 นอกจากนี้ยังมีการอ้างถึงวันที่ 10 พฤศจิกายนว่าเป็นวันที่ออกหนังสือเวียน
- 15 พฤศจิกายน 2026: ฝ่ายสื่อสารและสิ่งพิมพ์ประกาศโครงการฉบับปรับปรุง
- 30 มิถุนายน 2028: สิ้นสุดระยะเวลาดำเนินโครงการฉบับปรับปรุง
การปรับปรุงนี้ผสานต้นทุนเงินทุนที่ถูกลงสำหรับธนาคารเข้ากับหลักเกณฑ์เรื่องการให้ความยินยอมทางดิจิทัล ข้อมูลการชำระคืน การตรวจสอบคุณสมบัติผู้กู้ และการกำกับดูแล การเข้าถึงสินเชื่อจะขึ้นอยู่กับการที่ธนาคารดำเนินการตามข้อกำหนดการเข้าร่วมครบถ้วน และเปิดให้บริการผลิตภัณฑ์ที่เข้าเกณฑ์ผ่านช่องทางดิจิทัล
ใครได้รับความสำคัญเป็นพิเศษ?
ธนาคารกลางบังกลาเทศให้ความสำคัญกับชุมชนชายขอบ ผู้ที่อาศัยในพื้นที่ห่างไกล และผู้ที่เข้าไม่ถึงบริการธนาคารแบบดั้งเดิม ผู้หญิงที่เสียเปรียบและผู้หญิงที่ประกอบกิจการในครัวเรือน กิจการขนาดจิ๋ว และกิจการขนาดเล็ก ก็เป็นกลุ่มที่ได้รับความสำคัญเช่นกัน
ผู้ที่มีความต้องการพิเศษ ผู้พิการ และลูกค้ากลุ่มเพศที่สามก็อยู่ในกลุ่มเป้าหมายเช่นกัน รายละเอียดหลักเกณฑ์การปล่อยสินเชื่อระบุว่ากิจกรรมสร้างรายได้เป็นจุดเน้นสำหรับกลุ่มเหล่านี้ เพื่อเชื่อมโยงการเข้าถึงสินเชื่อกับโอกาสในการหารายได้
ประกาศของธนาคารกลางระบุรวมนักเรียนและนักศึกษาอายุ 18 ถึง 25 ปีที่มีบัญชีธนาคารสำหรับนักเรียนด้วย อย่างไรก็ตาม มีการกล่าวถึงอายุเริ่มต้นที่ต่ำกว่า คือ 16 ปี ในคำอธิบายหลักเกณฑ์ ผู้สมัครที่อายุต่ำกว่า 18 ปีจึงควรตรวจสอบคุณสมบัติกับธนาคารที่เข้าร่วมก่อนยื่นขอสินเชื่อ
สินเชื่อสำหรับนักเรียนและนักศึกษาอาจนำไปใช้จ่ายด้านการศึกษา ซื้ออุปกรณ์การเรียน เข้ารับการฝึกอบรมวิชาชีพหรือเทคนิค และอบรมด้านเทคโนโลยีสารสนเทศได้ นอกจากนี้ยังอาจกู้เพื่อเริ่มต้นธุรกิจหรือประกอบอาชีพโดยใช้ทักษะที่ได้รับจากการฝึกอบรม การใช้เงินที่อนุญาตเหล่านี้ทำให้โครงการมีขอบเขตกว้างกว่าสินเชื่อที่ให้เฉพาะธุรกิจที่ดำเนินกิจการอยู่แล้ว
การเป็นกลุ่มที่ได้รับความสำคัญช่วยให้กลุ่มเหล่านี้อยู่ในกลุ่มเป้าหมายหลักของโครงการ แต่ธนาคารยังต้องประเมินคำขอเป็นรายกรณี และตามหลักเกณฑ์การปล่อยสินเชื่อ ลูกค้าที่ผิดนัดชำระหนี้อยู่แล้วจะไม่ได้รับสินเชื่อใหม่
วิธีคำนวณดอกเบี้ย
ลูกค้าแต่ละรายกู้ได้ครั้งละไม่เกิน 50,000 ตากา โดยมีระยะเวลาสูงสุด 12 เดือน อัตราดอกเบี้ยหรืออัตรากำไรต่อปีต้องไม่เกิน 9 เปอร์เซ็นต์ ธนาคารอาจเสนออัตราที่ต่ำกว่าขีดจำกัดนี้ได้
ต้องคำนวณดอกเบี้ยจากยอดเงินกู้คงเหลือที่ทยอยลดลง กล่าวอย่างง่ายคือ เมื่อผู้กู้ชำระคืนเงินต้นบางส่วนแล้ว ดอกเบี้ยในงวดถัดไปจะคำนวณจากยอดหนี้คงเหลือที่น้อยลง เงินต้นคือจำนวนเงินที่กู้มาก่อนนำดอกเบี้ยมาคำนวณ
หากใช้อัตราสูงสุดต่อปี เงินต้นคงค้าง 50,000 ตากาตลอดทั้งปีจะมีดอกเบี้ยแบบคงที่ 4,500 ตากา เมื่อการชำระค่างวดทำให้ยอดหนี้ลดลงระหว่างปี ดอกเบี้ยที่คำนวณก็จะลดลงตามไปด้วย ยอดชำระคืนจริงขึ้นอยู่กับอัตราที่ได้รับอนุมัติ วันชำระคืน และยอดหนี้คงเหลือในแต่ละช่วง
ธนาคารอิสลามอาจให้สินเชื่อผ่านวิธีการลงทุนตามหลักชะรีอะฮ์ที่ได้รับอนุมัติ โดยอัตรากำไรต่อปีก็จำกัดไว้ที่ 9 เปอร์เซ็นต์เช่นกัน ธนาคารต้องแจ้งยอดชำระคืนจริงและตารางการชำระให้ลูกค้าทราบก่อนลูกค้าให้ความยินยอมทางดิจิทัล
ข้อมูลที่ผู้กู้ต้องเห็นก่อนตกลง
ธนาคารที่เข้าร่วมต้องให้ข้อมูลที่ชัดเจนและเข้าใจง่ายแก่ลูกค้าก่อนขอความยินยอมผ่านแอปหรือช่องทางดิจิทัลอื่นๆ โดยต้องเปิดเผยข้อมูลดังต่อไปนี้:
- จำนวนเงินที่กู้
- อัตราดอกเบี้ยหรืออัตรากำไรที่ใช้
- ยอดเงินรวมที่ต้องชำระคืน
- ตารางการชำระคืนเป็นงวด
- ผลที่จะเกิดขึ้นหากไม่ชำระคืน
ข้อกำหนดเหล่านี้ทำให้ผู้กู้เห็นต้นทุนและภาระการชำระคืนก่อนตอบรับ ลูกค้าที่กู้เพื่อฝึกอบรม การศึกษา หรือธุรกิจขนาดเล็กควรเห็นทั้งภาระผูกพันทั้งหมดและกำหนดวันชำระแต่ละงวด
ระยะเวลาสูงสุด 12 เดือนเป็นเพดานของระยะเวลาชำระคืน สินเชื่อที่ได้รับอนุมัติแต่ละรายการจะมีตารางชำระคืนของตนเอง ซึ่งธนาคารต้องอธิบายก่อนลูกค้าให้ความยินยอม ดังนั้น คำขอสินเชื่อดิจิทัลจึงต้องแสดงข้อมูลมากกว่าแค่จำนวนเงินกู้และปุ่มยอมรับ
การให้บริการทางดิจิทัลยังต้องตรวจสอบเครดิต
ธนาคารต้องประเมินความน่าเชื่อถือด้านเครดิต ซึ่งหมายถึงโอกาสที่ผู้สมัครจะชำระคืน และปฏิบัติตามข้อกำหนดของสำนักข้อมูลเครดิต (Credit Information Bureau) ของธนาคารกลางบังกลาเทศ สำนักดังกล่าวเก็บข้อมูลประวัติการกู้ยืมและการชำระคืน ซึ่งธนาคารใช้ประกอบการพิจารณาคำขอ
ช่องทางที่อนุญาตให้บริการ ได้แก่ อินเทอร์เน็ตแบงก์กิ้ง แอปพลิเคชันของธนาคาร บริการทางการเงินผ่านมือถือ และกระเป๋าเงินอิเล็กทรอนิกส์ หากธนาคารใช้แพลตฟอร์มบริการทางการเงินผ่านมือถือ ธนาคารต้องลงนามบันทึกความเข้าใจกับผู้ให้บริการ ข้อตกลงดังกล่าวกำหนดความสัมพันธ์อย่างเป็นทางการในการให้สินเชื่อผ่านแพลตฟอร์ม
หลักเกณฑ์ยังห้ามบุคคลที่สามเข้ามามีส่วนร่วมในการปล่อยสินเชื่อ ธนาคารยังคงรับผิดชอบกระบวนการสินเชื่อ ส่วนผู้ให้บริการทางการเงินผ่านมือถือที่ได้รับอนุมัติอาจทำหน้าที่เป็นช่องทางดิจิทัลภายใต้ข้อตกลงที่กำหนด
ประกาศไม่ได้ระบุรายชื่อธนาคารที่เข้าร่วมหรือวันที่เริ่มให้บริการแก่ลูกค้าทั่วไป ลูกค้าจึงต้องตรวจสอบว่าธนาคารหรือผู้ให้บริการดิจิทัลของตนมีผลิตภัณฑ์ภายใต้โครงการนี้หรือไม่ และตรวจสอบคุณสมบัติก่อนยื่นคำขอ
กองทุน 1,000 ล้านตาการองรับผู้กู้ได้มากแค่ไหน?
ธนาคารกลางบังกลาเทศจัดสรรเงิน 1,000 ล้านตากาจากทรัพยากรของตนเอง หนึ่งโครร์เท่ากับ 10 ล้านตากา ดังนั้นกองทุนนี้มีเงิน 1,000 ล้านตากา หากปล่อยสินเชื่อในวงเงินสูงสุดรายละ 50,000 ตากา เงินจำนวนนี้เทียบเท่ากับสินเชื่อ 20,000 ราย ก่อนจะได้รับเงินคืนและนำกลับมาใช้ใหม่
กองทุนนี้เป็นกองทุนหมุนเวียน เมื่อมีการชำระคืนสินเชื่อและเงินกลับมาอยู่ในกองทุน ก็สามารถนำไปสนับสนุนการปล่อยสินเชื่อใหม่ในช่วงที่โครงการยังดำเนินอยู่ หากวงเงินสินเชื่อเฉลี่ยต่ำลง เงินทุนจำนวนเดียวกันก็จะรองรับผู้กู้ได้มากขึ้นในแต่ละช่วงเวลา
ดังนั้น จำนวนผู้ที่ได้รับประโยชน์จะขึ้นอยู่กับขนาดสินเชื่อ การชำระคืน และระดับการใช้วงเงินสินเชื่อของธนาคาร การออกแบบเป็นกองทุนหมุนเวียนช่วยให้กองทุนสนับสนุนสินเชื่อใหม่ได้ต่อเนื่อง แทนที่จะหมดลงหลังปล่อยสินเชื่อเพียงรอบเดียว
ธนาคารที่เข้าร่วมได้รับเงินรีไฟแนนซ์ในอัตราร้อยละ 1 ต่อปี ขณะที่อัตราสำหรับลูกค้าจำกัดไว้ไม่เกิน 9 เปอร์เซ็นต์ ส่วนต่างระหว่างอัตราทั้งสองจึงสูงสุด 8 จุดเปอร์เซ็นต์ นอกจากนี้ ธนาคารยังต้องประเมินคำขอ ให้บริการผ่านระบบดิจิทัล รับชำระคืน และบริหารจัดการสินเชื่อที่ลูกค้าผิดนัด
ธนาคารต้องเตรียมความพร้อมก่อนเข้าร่วม
ธนาคารที่ต้องการเข้าร่วมต้องดำเนินโครงการนำร่องให้เสร็จสิ้นก่อน และขออนุมัติจากคณะกรรมการบริหารสำหรับนโยบายผลิตภัณฑ์สินเชื่อของตน นอกจากนี้ยังต้องลงนามข้อตกลงเข้าร่วมกับธนาคารกลางบังกลาเทศ
ข้อกำหนดเหล่านี้ทำให้ธนาคารต้องเตรียมความพร้อมก่อนขยายบริการในวงกว้าง ธนาคารจำเป็นต้องมีนโยบายการปล่อยสินเชื่อที่ได้รับอนุมัติ และกระบวนการที่ผ่านการทดสอบแล้วสำหรับจัดการคำขอ การเบิกจ่าย และการชำระคืนผ่านระบบดิจิทัล หากใช้ผู้ให้บริการทางการเงินผ่านมือถือ ก็ต้องทำข้อตกลงแยกต่างหากกับผู้ให้บริการรายนั้น
ธนาคารมีหน้าที่ติดตามการปล่อยสินเชื่อและตรวจสอบว่าเงินถูกใช้ตามวัตถุประสงค์ ธนาคารกลางบังกลาเทศอาจขอข้อมูลและเอกสารประกอบ รวมถึงการสุ่มตรวจ และอาจเข้าตรวจสอบสถานที่ทำการของธนาคาร
ธนาคารกลางระบุว่าโครงการนี้มีเป้าหมายเพื่อขยายกิจกรรมสร้างรายได้ ลดความเหลื่อมล้ำทางเศรษฐกิจ และเพิ่มจำนวนผู้เข้าถึงบริการทางการเงินในระบบ นอกจากนี้ยังมุ่งให้ลูกค้าคุ้นเคยกับแอปพลิเคชันมือถือและธุรกรรมดิจิทัลมากขึ้น ขณะที่บังกลาเทศกำลังมุ่งสู่การใช้การชำระเงินแบบไร้เงินสดที่แพร่หลายยิ่งขึ้น
ธนาคารยังรับผิดชอบการชำระคืน
ธนาคารที่เข้าร่วมยังคงมีหน้าที่ชำระคืนเงินแก่ธนาคารกลางบังกลาเทศ แม้ลูกค้าจะผิดนัดชำระหนี้ก็ตาม โดยทั่วไปธนาคารกลางจะเรียกเก็บเงินรีไฟแนนซ์เป็นงวดจากบัญชีกระแสรายวันของธนาคารทุกสามเดือน ส่วนบางกรณีที่เงินกู้มีระยะเวลาสั้นกว่าหรือกำหนดชำระไม่สม่ำเสมอ อาจใช้วิธีเรียกเก็บเป็นรายเดือน
ธนาคารที่ให้ข้อมูลเท็จเพื่อขอเงินรีไฟแนนซ์ หรือมีเงินในบัญชีไม่เพียงพอเมื่อถึงกำหนดเรียกเก็บค่างวด อาจถูกเรียกคืนยอดคงค้างทั้งหมดในคราวเดียว และอาจคิดดอกเบี้ยหรืออัตรากำไรสำหรับระยะเวลาเพิ่มเติมสูงกว่าอัตรารีไฟแนนซ์ที่กำหนด 2 จุดเปอร์เซ็นต์
เมื่ออัตรารีไฟแนนซ์ปกติอยู่ที่ร้อยละ 1 อัตราที่สูงขึ้นดังกล่าวจะเป็นร้อยละ 3 ข้อกำหนดนี้ใช้กับภาระผูกพันของธนาคารต่อธนาคารกลางบังกลาเทศ ส่วนลูกค้าต้องได้รับคำอธิบายเกี่ยวกับผลของการผิดนัดตามสัญญาสินเชื่อของตนแยกต่างหากก่อนตอบรับสินเชื่อ
คำขอรีไฟแนนซ์ที่เป็นเท็จหรือมีข้อมูลไม่ครบถ้วนก็อาจทำให้ถูกยกเลิกวงเงินได้เช่นกัน เมื่อพิจารณารวมกันแล้ว หลักเกณฑ์การชำระคืนและการตรวจสอบทำให้ธนาคารยังคงมีความรับผิดชอบทางการเงินอย่างต่อเนื่อง แม้เงินจะเข้าบัญชีลูกค้าแล้วก็ตาม
ประเด็นสำคัญ
- โครงการ E-Loan ของธนาคารกลางบังกลาเทศสนับสนุนสินเชื่อดิจิทัลสูงสุด 50,000 ตากาโดยไม่ต้องมีหลักประกัน
- ผู้กู้มีเวลาชำระคืนสูงสุด 12 เดือน อัตราดอกเบี้ยหรืออัตรากำไรต่อปีไม่เกิน 9 เปอร์เซ็นต์ และคำนวณจากยอดหนี้คงเหลือที่ลดลง
- กองทุน 1,000 ล้านตากาใช้ทรัพยากรของธนาคารกลางบังกลาเทศ และสามารถนำเงินที่ได้รับคืนไปสนับสนุนสินเชื่อใหม่ได้
- กลุ่มที่ได้รับความสำคัญ ได้แก่ ชุมชนที่เข้าไม่ถึงบริการทางการเงิน ผู้ประกอบการหญิง นักเรียนและนักศึกษาที่เข้าเกณฑ์ ผู้พิการ และลูกค้ากลุ่มเพศที่สาม
- ธนาคารต้องตรวจสอบคุณสมบัติและประวัติเครดิต พร้อมเปิดเผยต้นทุน ค่างวด และผลของการผิดนัดก่อนขอความยินยอมทางดิจิทัล
- ธนาคารที่เข้าร่วมได้รับเงินรีไฟแนนซ์ในอัตราร้อยละ 1 และยังคงรับผิดชอบการชำระคืนแก่ธนาคารกลาง
- โครงการฉบับปรับปรุงมีผลจนถึงวันที่ 30 มิถุนายน 2028