การขยายภาษีการขายและภาษีบริการของมาเลเซีย: มีอะไรเปลี่ยนแปลงในวันที่ 1 กรกฎาคม 2025?
มาเลเซียเตรียมปรับปรุงและขยายระบบภาษีการขายและภาษีบริการ (SST) ครั้งสำคัญ โดยจะเริ่มตั้งแต่วันที่ 1 กรกฎาคม 2025 การเปลี่ยนแปลงดังกล่าวซึ่งประกาศเป็นส่วนหนึ่งของงบประมาณปี 2025 และได้รับการยืนยันจากกระทรวงการคลัง มีเป้าหมายเพื่อเสริมความแข็งแกร่งให้ฐานะการคลังของประเทศ ขยายฐานภาษี และยกระดับหลักประกันทางสังคม โดยคำนึงถึงการไม่สร้างภาระหนักเกินไปแก่ชาวมาเลเซียส่วนใหญ่ แนวทางของรัฐบาลมุ่งจัดเก็บภาษีใหม่กับสินค้าและบริการที่ไม่จำเป็น พร้อมยกเว้นภาษีสำหรับสิ่งจำเป็นพื้นฐานและภาคส่วนสำคัญที่ส่งผลต่อชีวิตประจำวัน
สารบัญ
- การขยายภาษีการขายและภาษีบริการของมาเลเซีย: มีอะไรเปลี่ยนแปลงในวันที่ 1 กรกฎาคม 2025?
- เหตุใดมาเลเซียจึงขยาย SST?
- สินค้าและบริการใดได้รับผลกระทบ?
- ภาษีการขาย: ยกเว้นของจำเป็น มุ่งเก็บจากสินค้าฟุ่มเฟือย
- ภาษีบริการ: เพิ่มภาคส่วนใหม่
- การเปลี่ยนแปลงจะส่งผลต่อผู้บริโภคและธุรกิจอย่างไร?
- ผลกระทบในวงกว้างมีอะไรบ้าง?
- สรุป
เหตุใดมาเลเซียจึงขยาย SST?
การขยาย SST เป็นหัวใจสำคัญของกรอบเศรษฐกิจมาดานี (Madani Economy) ในภาพรวมของรัฐบาล ซึ่งมุ่งปรับปรุงการคลังภาครัฐและจัดสรรงบประมาณให้โครงการทางสังคม รัฐบาลตั้งใจเพิ่มรายได้ด้วยการขยายฐานภาษี เพื่อสนับสนุนการพัฒนาบริการสาธารณะ การปรับปรุงโครงสร้างพื้นฐาน และการช่วยเหลือประชาชนโดยตรง Datuk Seri Amir Hamzah Azizan รัฐมนตรีว่าการกระทรวงการคลังคนที่ 2 เน้นย้ำว่า การปฏิรูปนี้ออกแบบมาเพื่อหลีกเลี่ยงการเพิ่มค่าครองชีพของคนส่วนใหญ่ โดยระบุว่า:
รายได้เพิ่มเติมนี้จะเป็นประโยชน์ต่อคนทั้งประเทศได้ โดยไม่สร้างภาระแก่ประชาชนส่วนใหญ่
มาเลเซียตั้งเป้าลดการขาดดุลการคลังเหลือ 3.8% ของ GDP จาก 4.1% ในปีก่อนหน้า โดยการขยาย SST มีบทบาทสำคัญในการบรรลุเป้าหมายนี้ รัฐบาลยังหารือกับผู้มีส่วนได้ส่วนเสียในภาคอุตสาหกรรม เพื่อให้มั่นใจว่าการเปลี่ยนแปลงสามารถนำไปใช้ได้จริงและลดผลกระทบต่อภาคธุรกิจ
สินค้าและบริการใดได้รับผลกระทบ?
โครงสร้าง SST ที่ปรับปรุงใหม่แยกสินค้าออกเป็นของจำเป็นและไม่จำเป็น พร้อมขยายขอบเขตบริการที่ต้องเสียภาษี รายละเอียดการเปลี่ยนแปลงมีดังนี้:
ภาษีการขาย: ยกเว้นของจำเป็น มุ่งเก็บจากสินค้าฟุ่มเฟือย
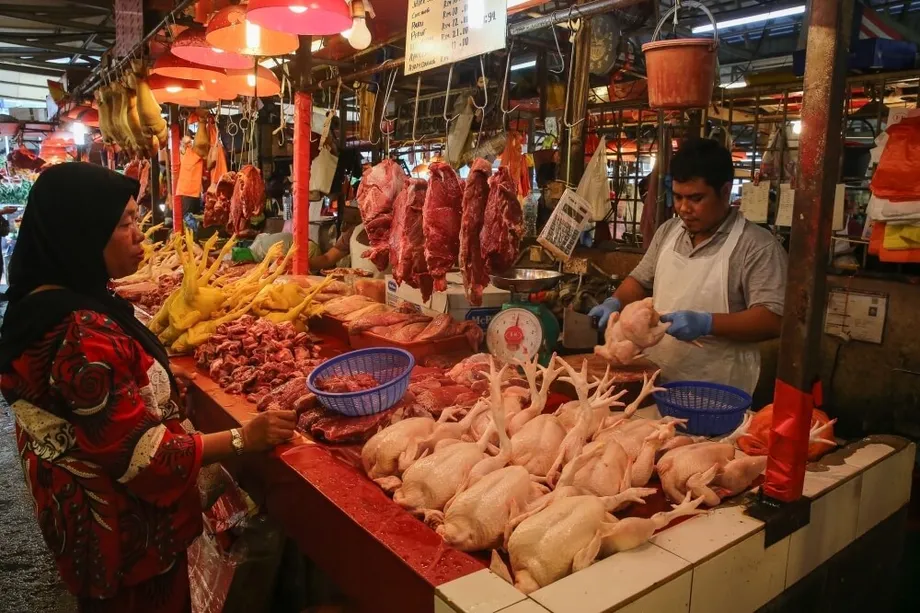
สินค้าอุปโภคบริโภคที่จำเป็นยังคงได้รับยกเว้นภาษีการขาย (0%) เพื่อไม่ให้สิ่งของจำเป็นในชีวิตประจำวันมีราคาแพงขึ้น ได้แก่:
- อาหารที่ยังไม่ผ่านการแปรรูป: ไก่ เนื้อวัว เนื้อแกะ ปลา กุ้ง ปลาหมึก ผัก ผลไม้ท้องถิ่น ข้าว ข้าวบาร์เลย์ ข้าวโอ๊ต ข้าวสาลี
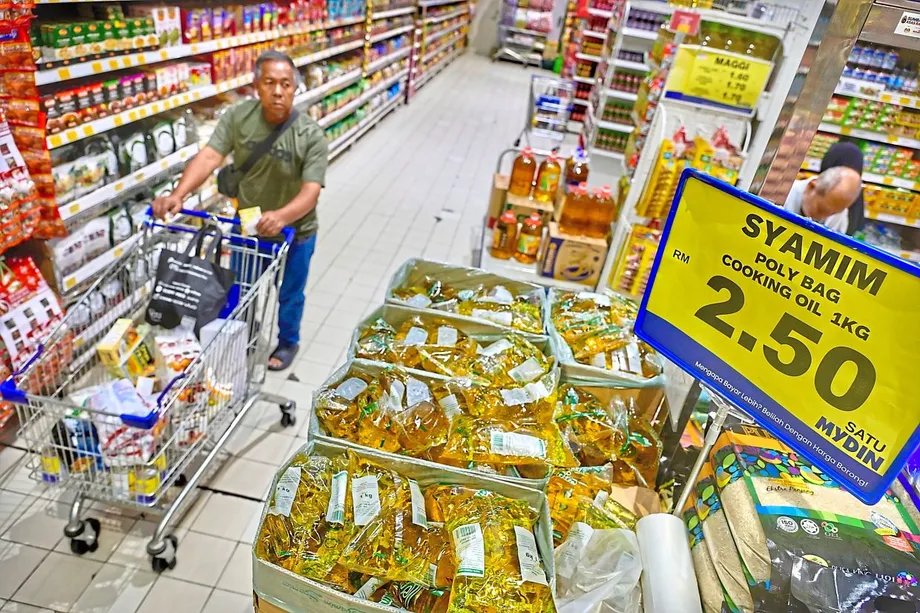
- อาหารแปรรูป: แป้ง ปลาซาร์ดีนกระป๋อง น้ำตาล เกลือ ขนมปังขาว พาสตา บะหมี่ บะหมี่กึ่งสำเร็จรูป นม เครื่องดื่มมอลต์ น้ำมันปรุงอาหาร
- ยาและอุปกรณ์การแพทย์
- หนังสือ วารสาร หนังสือพิมพ์
- อาหารสัตว์ปศุสัตว์และอาหารสัตว์เลี้ยง
- วัสดุก่อสร้างพื้นฐาน: ซีเมนต์ หิน ทราย
- ปัจจัยการผลิตทางการเกษตร: ปุ๋ย ยาฆ่าแมลง เครื่องจักรกลการเกษตร
สินค้าไม่จำเป็นและสินค้าฟุ่มเฟือยจะถูกจัดเก็บภาษีการขายในอัตราที่สูงขึ้น:
- ภาษีการขาย 5%: หอยเป๋าฮื้อ ล็อบสเตอร์ ควินัว ชีส แยมผลไม้ สมาร์ตโฟน ปูทาราบะ ปลาแซลมอน ปลาคอด เห็ดทรัฟเฟิล สตรอว์เบอร์รีนำเข้า น้ำมันหอมระเหย ผ้าไหม เครื่องจักรอุตสาหกรรม
- ภาษีการขาย 10%: ไข่ปลาคาเวียร์ ครีบฉลาม เครื่องดื่มแอลกอฮอล์ บุหรี่ ซิการ์ ผลิตภัณฑ์เครื่องหนัง เศษทังสเตน จักรยานแข่ง ภาพวาดโบราณที่วาดด้วยมือ
ภาษีบริการ: เพิ่มภาคส่วนใหม่
ขอบเขตภาษีบริการจะขยายให้ครอบคลุมหมวดหมู่ใหม่ 6 ประเภท โดยมีอัตราตั้งแต่ 6% ถึง 8% การเปลี่ยนแปลงนี้มุ่งจัดเก็บจากบริการที่มีมูลค่าสูงหรือเป็นบริการที่เลือกใช้ได้ตามความสมัครใจ พร้อมยกเว้นบริการจำเป็นและธุรกิจขนาดเล็ก ภาคส่วนใหม่ ได้แก่:
- บริการให้เช่าหรือเช่าซื้อ: เก็บภาษี 8% โดยยกเว้นที่อยู่อาศัย สื่อสิ่งพิมพ์เพื่อการอ่าน สัญญาเช่าทางการเงิน และทรัพย์สินที่อยู่นอกประเทศมาเลเซีย วิสาหกิจรายย่อย ขนาดเล็ก และขนาดกลาง (MSMEs) ที่มีรายได้หมุนเวียนต่อปีต่ำกว่า RM500,000 ได้รับยกเว้น
- บริการงานก่อสร้าง: เก็บภาษี 6% สำหรับโครงการโครงสร้างพื้นฐาน อาคารพาณิชย์ และโครงการอุตสาหกรรม โดยยกเว้นอาคารที่พักอาศัยและสิ่งอำนวยความสะดวกที่เกี่ยวข้องกับที่อยู่อาศัยสาธารณะ ผู้รับเหมาต้องจดทะเบียนหากบริการที่ต้องเสียภาษีมีมูลค่าถึง RM1.5 million ภายใน 12 เดือน
- บริการทางการเงิน: เก็บภาษี 8% สำหรับบริการที่คิดค่าธรรมเนียมหรือค่านายหน้า โดยยกเว้นบริการธนาคารพื้นฐาน การจัดหาเงินทุนที่เป็นไปตามหลักชะรีอะฮ์ กำไรจากการแลกเปลี่ยนเงินตราต่างประเทศ กิจกรรมในตลาดทุน และบริการประกันภัยบางประเภท ผู้ให้บริการที่มีค่าธรรมเนียมหรือค่านายหน้าต่อปีเกิน RM500,000 ต้องจดทะเบียน
- บริการสุขภาพเอกชน: เก็บภาษี 6% เฉพาะบริการที่ให้แก่ผู้ที่ไม่ใช่พลเมืองมาเลเซีย รวมถึงบริการการแพทย์แผนดั้งเดิมและการแพทย์ทางเลือก รวมถึงบริการด้านสุขภาพที่เกี่ยวเนื่องในภาคเอกชน พลเมืองมาเลเซียได้รับยกเว้น
- บริการด้านการศึกษา: เก็บภาษี 6% สำหรับโรงเรียนอนุบาล โรงเรียนประถมและมัธยมเอกชน ตลอดจนสถาบันอุดมศึกษาที่ให้บริการแก่นักศึกษาซึ่งไม่ใช่พลเมืองมาเลเซีย นักเรียนและนักศึกษาชาวมาเลเซีย รวมถึงผู้พิการ ได้รับยกเว้น โรงเรียนที่เรียกเก็บค่าเล่าเรียนเกิน RM60,000 ต่อคนต่อปีต้องจดทะเบียน
- บริการเสริมความงาม: เก็บภาษี 8% สำหรับบริการต่าง ๆ เช่น ทรีตเมนต์ใบหน้า ทำเล็บ จัดแต่งทรงผม สัก แต่งหน้า และกระชับสัดส่วน โดยผู้ให้บริการที่มีมูลค่าบริการที่ต้องเสียภาษีต่อปีเกิน RM500,000 เข้าข่าย
เพื่อป้องกันการเก็บภาษีซ้ำซ้อน จะมีการยกเว้นสำหรับธุรกรรมระหว่างธุรกิจกับธุรกิจ (B2B) และการบรรเทาภาษีภายในกลุ่มบริษัทสำหรับบริการบางประเภท สัญญาที่ไม่สามารถทบทวนได้จะได้รับยกเว้นเป็นเวลา 12 เดือนนับจากวันที่มีผลบังคับใช้
การเปลี่ยนแปลงจะส่งผลต่อผู้บริโภคและธุรกิจอย่างไร?
แนวทางที่มุ่งจัดเก็บภาษีเฉพาะกลุ่มของรัฐบาลหมายความว่า ชาวมาเลเซียส่วนใหญ่จะไม่ต้องเผชิญกับราคาสินค้าจำเป็นในชีวิตประจำวันสูงขึ้น การมุ่งจัดเก็บจากสินค้าไม่จำเป็นและบริการมูลค่าสูงมีจุดประสงค์เพื่อให้ภาระภาษีตกอยู่กับการใช้จ่ายตามความสมัครใจและการบริโภคสินค้าฟุ่มเฟือยเป็นหลัก ส่วนภาคธุรกิจ โดยเฉพาะ MSMEs จะได้รับการยกเว้นและมาตรการบรรเทาภาระต่าง ๆ เพื่อให้การปฏิบัติตามกฎเกณฑ์ง่ายขึ้นและหลีกเลี่ยงค่าใช้จ่ายที่ไม่จำเป็น
เพื่อให้การเปลี่ยนผ่านเป็นไปอย่างราบรื่น รัฐบาลประกาศว่าจะไม่มีการดำเนินคดีหรือเรียกเก็บค่าปรับจากบริษัทที่กำลังดำเนินการเพื่อปฏิบัติตามข้อกำหนด SST ใหม่ จนถึงวันที่ 31 ธันวาคม 2025 กรมศุลกากรมาเลเซียจะให้คำแนะนำและสนับสนุนธุรกิจในการประเมินหน้าที่ของตนและจดทะเบียนหากจำเป็น
ผลกระทบในวงกว้างมีอะไรบ้าง?
การขยาย SST เป็นส่วนหนึ่งของความพยายามอย่างต่อเนื่องของมาเลเซียในการปรับปรุงระบบภาษีให้ทันสมัยและสร้างความยั่งยืนทางการคลัง ต่างจากภาษีสินค้าและบริการ (GST) แบบเดิม ซึ่งมีระบบเครดิตภาษีสำหรับภาษีซื้อและภาษีขายเพื่อป้องกันการเก็บภาษีซ้ำต่อเนื่อง SST ไม่มีกลไกดังกล่าว จึงมีความเสี่ยงที่จะเกิดการเก็บภาษีซ้อนภาษี ซึ่งอาจเพิ่มต้นทุนให้ธุรกิจและผู้บริโภคบางส่วน อย่างไรก็ตาม การยกเว้น B2B และมาตรการบรรเทาภาษีแบบเจาะจงของรัฐบาลมีเป้าหมายเพื่อลดผลกระทบเหล่านี้
ในระดับนานาชาติ การดำเนินการของมาเลเซียเกิดขึ้นในช่วงที่หลายประเทศกำลังมองหาหนทางขยายฐานภาษีเพื่อจัดหาเงินทุนสำหรับโครงการทางสังคมและโครงสร้างพื้นฐาน โดยเฉพาะหลังเผชิญความท้าทายทางเศรษฐกิจทั่วโลก คาดว่ารายได้เพิ่มเติมจาก SST จะช่วยสนับสนุนบริการสาธารณะ การช่วยเหลือเป็นเงินสด และการพัฒนาโครงสร้างพื้นฐาน ซึ่งจะส่งเสริมความยืดหยุ่นทางเศรษฐกิจของประเทศในระยะยาว
สรุป
- การขยายภาษีการขายและภาษีบริการ (SST) ของมาเลเซียจะมีผลตั้งแต่วันที่ 1 กรกฎาคม 2025 เป็นส่วนหนึ่งของการปฏิรูปการคลังภายใต้กรอบเศรษฐกิจมาดานี
- สินค้าและบริการจำเป็นยังคงได้รับยกเว้นภาษีการขาย ขณะที่สินค้าไม่จำเป็นและสินค้าฟุ่มเฟือยจะถูกเก็บภาษีในอัตราที่สูงขึ้น (5% หรือ 10%)
- ภาษีบริการครอบคลุมภาคส่วนใหม่ 6 ประเภท ได้แก่ บริการให้เช่าหรือเช่าซื้อ งานก่อสร้าง การเงิน สุขภาพเอกชน การศึกษา และบริการเสริมความงาม โดยมีข้อยกเว้นแบบเจาะจงสำหรับชาวมาเลเซียและ MSMEs
- มีการยกเว้นและมาตรการบรรเทาภาษีสำหรับธุรกรรมระหว่างธุรกิจกับธุรกิจ เพื่อป้องกันการเก็บภาษีซ้ำซ้อนและช่วยให้ปฏิบัติตามกฎเกณฑ์ได้ง่ายขึ้น
- จะไม่มีการเรียกเก็บค่าปรับจากการไม่ปฏิบัติตามข้อกำหนดจนถึงวันที่ 31 ธันวาคม 2025 เพื่อให้ธุรกิจมีเวลาปรับตัว
- รายได้เพิ่มเติมจะนำไปใช้สนับสนุนบริการสาธารณะ ความช่วยเหลือทางสังคม และโครงสร้างพื้นฐาน โดยมีเป้าหมายเพื่อเสริมความแข็งแกร่งให้ฐานะการคลังของมาเลเซีย โดยไม่เพิ่มค่าครองชีพของประชาชนส่วนใหญ่