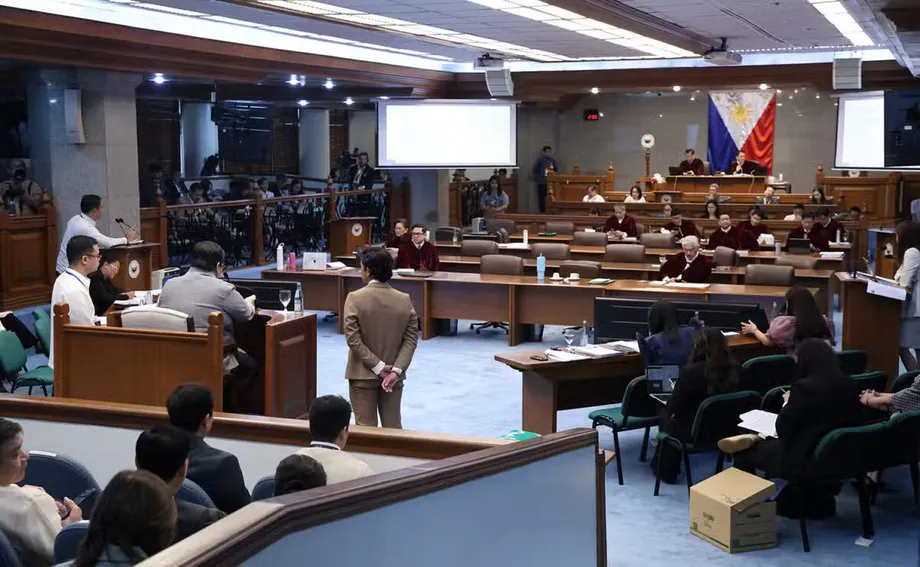
เส้นทางการเงิน 4.4 พันล้านเปโซเข้าสู่คดีถอดถอน
ศาลวุฒิสภาที่พิจารณาคดีถอดถอนอนุญาตให้มีการให้การเกี่ยวกับธุรกรรมที่มีรายงานมูลค่า 4.4 พันล้านเปโซ ซึ่งเกี่ยวข้องกับซารา ดูเตอร์เต รองประธานาธิบดี และมาเนเซส คาร์ปิโอ สามีซึ่งเป็นทนายความ ส่งผลให้การตรวจสอบทางการเงินเริ่มครอบคลุมรายงานธนาคารที่แก้ไขแล้ว การซื้อประกัน การโอนเงินของบริษัท และเอกสารภาษี
สารบัญ
- เส้นทางการเงิน 4.4 พันล้านเปโซเข้าสู่คดีถอดถอน
- เหตุใดศาลจึงอนุญาตให้ใช้เอกสารลับ
- การแก้ไขข้อมูลธนาคารที่ทำให้ยอดลดลง
- รายงานธุรกรรมที่ต้องรายงานและรายงานธุรกรรมน่าสงสัยบอกอะไร
- บัญชีเก่าและข้อพิพาทเรื่องแคชเชียร์เช็ค
- การถอนเงินสดและประเด็นการเปิดเผยในเอกสารแสดงฐานะทางการเงิน
- เงินโอนของ Cale88 และการสอบสวนกรณีจีน
- คำให้การด้านภาษีเพิ่มหลักฐานเรื่องรายได้และกรรมสิทธิ์
- ยอดบัญชีและคำชี้แจงของคาร์ปิโอ
- ลำดับเหตุการณ์และคำวินิจฉัยที่ยังรออยู่
- ประเด็นสำคัญ
ในการไต่สวนเมื่อวันที่ 5 ตุลาคม 2026 ซึ่งเป็นวันที่ 33 ของการพิจารณาคดี โรเนล บวยนาเวนตูรา ผู้อำนวยการบริหารสำนักเลขาธิการสภาป้องกันและปราบปรามการฟอกเงิน (AMLC) ให้รายละเอียดเกี่ยวกับเอกสารในช่วงปี 2007 ถึง 2025 การนำเสนอข้อมูลระบุว่ามีรายงานธุรกรรมที่ต้องรายงาน 666 รายการ และรายงานธุรกรรมน่าสงสัย 55 รายการ หลังตัดรายการที่ซ้ำซ้อนออกแล้ว
ยอด 4.4 พันล้านเปโซเป็นผลรวมของธุรกรรมที่มีการรายงาน ไม่ใช่ข้อสรุปว่าทั้งคู่เป็นเจ้าของเงิน 4.4 พันล้านเปโซ มีรายได้จำนวนดังกล่าว หรือถือเงินก้อนนี้ไว้ในช่วงเวลาใดเวลาหนึ่ง อีกทั้งไม่ใช่ยอดเพิ่มเติมที่ต้องนำไปบวกกับธุรกรรมรายรายการที่มีการหารือในศาล การโอนระหว่างบัญชีและการเคลื่อนย้ายเงินก้อนเดิมซ้ำหลายครั้งอาจทำให้ยอดธุรกรรมรวมสูงขึ้น โดยไม่ได้ทำให้ความมั่งคั่งเพิ่มขึ้นในสัดส่วนเดียวกัน
หลักฐานดังกล่าวเป็นส่วนหนึ่งของข้อกล่าวหาตามมาตรา II ในคดีถอดถอน ซึ่งกล่าวหาว่ามีทรัพย์สินมั่งคั่งไม่สอดคล้องกับรายได้โดยชอบด้วยกฎหมาย และเปิดเผยข้อมูลทรัพย์สิน หนี้สิน และมูลค่าสุทธิไม่ครบถ้วน รวมถึงในเอกสารแสดงฐานะทางการเงินของดูเตอร์เตสำหรับปี 2022, 2023 และ 2024 ดูเตอร์เตปฏิเสธการกระทำผิดและระบุว่าข้อกล่าวหามีแรงจูงใจทางการเมือง
การไต่สวนครั้งต่อ ๆ มามีผู้แทนธนาคารและเจ้าหน้าที่สำนักงานสรรพากรเข้าชี้แจงต่อศาล คำให้การของพวกเขาให้ข้อมูลยอดเงินในบัญชี ตัวเลขรายได้ และรายละเอียดเกี่ยวกับการโอนหุ้นของบริษัทที่เป็นข้อพิพาท ขณะเดียวกันก็เผยให้เห็นข้อจำกัดของสิ่งที่เอกสาร AMLC เพียงอย่างเดียวจะพิสูจน์ได้
ดังนั้น ประเด็นหลักจึงเฉพาะเจาะจงกว่าการนำยอดธุรกรรมจำนวนมากไปเทียบกับเงินเดือนข้าราชการ กล่าวคือ ต้องพิจารณาว่าใครเป็นเจ้าของหรือควบคุมเงินเหล่านั้น เงินมาจากที่ใด มีทรัพย์สินใดเหลืออยู่ ณ วันที่ต้องรายงาน และมีการเปิดเผยทรัพย์สินดังกล่าวอย่างถูกต้องหรือไม่
เหตุใดศาลจึงอนุญาตให้ใช้เอกสารลับ
มาร์ก วินลวน ทนายฝ่ายจำเลย ขอให้ตัดคำให้การของบวยนาเวนตูราออก โดยอ้างมาตรา 8-A ของกฎหมายป้องกันและปราบปรามการฟอกเงิน และให้เหตุผลว่าข้อกำหนดเรื่องการรักษาความลับไม่มีข้อยกเว้นสำหรับกระบวนการถอดถอน
ฟรานซิส "ชิซ" เอสกูเดโร ประธานผู้พิจารณาคดี ไม่เห็นด้วยกับข้อโต้แย้งที่ว่ารายงานเหล่านี้อยู่นอกเหนืออำนาจออกหมายเรียกของศาลโดยสิ้นเชิง เขาแยกความแตกต่างระหว่างการคุ้มครองข้อมูลจากการเปิดเผยโดยไม่ได้รับอนุญาต กับการปฏิบัติตามคำสั่งศาลที่ชอบด้วยกฎหมาย
เอสกูเดโรอธิบายแนวตีความของศาลต่อข้อกำหนดเรื่องการรักษาความลับว่า:
ดังนั้น ข้อกำหนดนี้จึงกำกับวิธีการและเงื่อนไขในการเปิดเผยข้อมูล ไม่ได้สั่งให้ปิดปากอย่างเด็ดขาดในทุกกรณี
เขาจำกัดการให้การไว้เฉพาะเอกสารที่เกี่ยวข้องและถูกเรียกตามหมาย พร้อมระบุว่าหากจำเป็น บางช่วงอาจรับฟังในการประชุมลับ ฝ่ายจำเลยยังคงมีสิทธิคัดค้านหลักฐานแต่ละรายการ เอสกูเดโรยังปฏิเสธข้อกล่าวอ้างที่ว่าบวยนาเวนตูราจะต้องรับผิดทางอาญาโดยอัตโนมัติจากการปฏิบัติตามคำสั่งศาล
ข้อพิพาทยังครอบคลุมบัญชีเงินตราต่างประเทศด้วย อีมี มาร์กอส วุฒิสมาชิก โต้แย้งว่าบัญชีดังกล่าวถูกยกเว้นในการพิจารณาคดีถอดถอนครั้งก่อน แต่เอสกูเดโรอ้างคดี Republic v. Sandiganbayan และกระบวนการถอดถอนโคโรนาในปี 2012 เพื่อสนับสนุนการอนุญาตให้มีคำให้การเกี่ยวกับรายงาน AMLC ซึ่งมีธุรกรรมเงินตราต่างประเทศ
คำวินิจฉัยของเขาแยกความแตกต่างระหว่างรายงานที่มีอยู่แล้วและอยู่ในความครอบครองของ AMLC โดยชอบด้วยกฎหมาย กับคำสั่งใหม่ที่บังคับให้ธนาคารเปิดเผยเงินฝากสกุลเงินต่างประเทศของลูกค้า อย่างไรก็ดี เปีย กาเยตาโน และอีมี มาร์กอส วุฒิสมาชิก ยังคงตั้งข้อสงสัยว่าศาลกำลังตีความให้กฎหมายมีข้อยกเว้นสำหรับการถอดถอน ทั้งที่ตัวบทไม่ได้ระบุข้อยกเว้นไว้อย่างชัดแจ้งหรือไม่
ศาลยังอนุญาตให้นำเอกสาร AMLC ออกอากาศผ่านไลฟ์สตรีมของวุฒิสภา แม้เอกสารจะมีเครื่องหมายระบุว่าเป็นความลับ การอนุญาตดังกล่าวทำให้ฝ่ายจำเลยยื่นคำคัดค้านอีกประเด็นเกี่ยวกับการเปิดเผยต่อสาธารณะ ส่งผลให้ขอบเขตการเปิดเผยข้อมูลเป็นประเด็นโต้แย้งควบคู่ไปกับคำถามว่าจะรับเอกสารเป็นหลักฐานได้หรือไม่
การแก้ไขข้อมูลธนาคารที่ทำให้ยอดลดลง
ตัวเลข 4.4 พันล้านเปโซมาแทนที่ตัวเลขประมาณการก่อนหน้าที่ราว 6.7 พันล้านเปโซ ซึ่งนำเสนอต่อสภาผู้แทนราษฎร บวยนาเวนตูราระบุว่าการเปลี่ยนแปลงส่วนหนึ่งมาจากการแก้ไขรายงานของธนาคารแห่งหมู่เกาะฟิลิปปินส์ (BPI) นอกจากนี้ เขายังชี้ถึงความแตกต่างด้านขอบเขตของหมายเรียกและสถาบันที่รายงานข้อมูล
ในจดหมายลงวันที่ 6 เมษายน 2026 BPI ขอให้ AMLC ลบรายงานธุรกรรมที่ต้องรายงาน 13 รายการซึ่งเกี่ยวข้องกับคาร์ปิโอ เนื่องจากข้อบกพร่องในแอปพลิเคชันต้นทางทำให้ยอดเงินคลาดเคลื่อน รายการหนึ่งที่อ่านได้ชัดระบุยอดเดิมไว้ราว 269 ล้านเปโซ ก่อนแก้ไขเป็น 300,000 เปโซ ยอดที่แก้ไขแล้วรายการอื่นก็ต่ำกว่าเกณฑ์รายงาน 500,000 เปโซเช่นกัน
บวยนาเวนตูราระบุว่า AMLC ตรวจสอบและยอมรับการแก้ไขก่อนส่งเอกสารต่อศาลถอดถอนเมื่อวันที่ 30 กรกฎาคม ยอดรายงานที่ลดจากราว 6.7 พันล้านเปโซเหลือ 4.4 พันล้านเปโซ คิดเป็นประมาณ 2.3 พันล้านเปโซ แต่คำให้การไม่ได้ระบุว่าความแตกต่างทั้งหมดเกิดจากข้อผิดพลาดของซอฟต์แวร์เพียงอย่างเดียว
ตีโต ซอตโต วุฒิสมาชิก ตั้งคำถามว่าข้อขัดข้องในการรายงานจะทำให้ยอดราว 2 ล้านเปโซกลายเป็นหลายพันล้านได้อย่างไร บวยนาเวนตูรากล่าวว่า นับตั้งแต่เข้ารับตำแหน่งในเดือนเมษายน เขาจำไม่ได้ว่ามีการแก้ไขครั้งใดที่มีขนาดใกล้เคียงกัน นีญา อากีลาร์ เจ้าหน้าที่เมโทรแบงก์ กล่าวว่าเธอไม่เคยพบข้อผิดพลาดลักษณะเดียวกันระหว่างทำงาน ส่วนมาร์วิน กัลเวซ พยานจาก BPI ซึ่งมาอธิบายบันทึกบัญชีมากกว่าเรื่องเทคโนโลยีการรายงาน ไม่สามารถระบุสาเหตุของข้อบกพร่องดังกล่าวได้
เปาโล ปาเนโล โฆษกของดูเตอร์เต โต้แย้งว่าการแก้ไขนี้แสดงให้เห็นถึงอันตรายของการถือว่าข้อมูลรายงานดิบเป็นหลักฐานยืนยันความมั่งคั่งที่ผ่านการตรวจสอบแล้ว ฝ่ายกล่าวหายืนยันว่าหลังการแก้ไขก็ยังเหลือยอดธุรกรรมจำนวนมาก ทั้งสองฝ่ายจึงทำให้การตรวจสอบรายการต้นทางเป็นประเด็นสำคัญของคดี
รายงานธุรกรรมที่ต้องรายงานและรายงานธุรกรรมน่าสงสัยบอกอะไร
รายงานธุรกรรมที่ต้องรายงาน หรือ CTR โดยทั่วไปบันทึกธุรกรรมเงินสดที่มีมูลค่าเกิน 500,000 เปโซภายในหนึ่งวันทำการของธนาคาร ตามหลักเกณฑ์ที่อธิบายในการไต่สวน เกณฑ์การรายงานไม่ได้เป็นหลักฐานยืนยันการกระทำผิดในตัวเอง ส่วนรายงานธุรกรรมน่าสงสัย หรือ STR สามารถยื่นได้ไม่ว่าจะมีมูลค่าเท่าใด เมื่อสถาบันพบสัญญาณเตือนตามที่กำหนด
จำนวนรายงานรายบุคคลที่นำเสนอคือ CTR 373 รายการและ STR 34 รายการที่เกี่ยวข้องกับดูเตอร์เต ส่วนที่เกี่ยวข้องกับคาร์ปิโอมี CTR 363 รายการและ STR 30 รายการ CTR ที่ซ้ำกัน 70 รายการอธิบายได้ว่าเหตุใดยอดรวมรายงานที่ต้องรายงานจึงอยู่ที่ 666 รายการ ไม่ใช่ 736 รายการ จำนวน STR รายบุคคลรวมกันได้ 64 รายการ ขณะที่การนำเสนอภาพรวมระบุ 55 รายการ คำให้การที่มีการรายงานไม่ได้ชี้แจงความแตกต่างส่วนนี้อย่างครบถ้วน
วินลวนยังคัดค้านการนำธุรกรรมมารวมเป็นยอดเดียว บวยนาเวนตูรายอมรับว่าศาลไม่ได้สั่ง AMLC โดยเฉพาะให้จัดทำยอดรวม หรือตารางสรุป เขากล่าวว่าเอกสารสรุปดังกล่าวจัดทำขึ้นเกี่ยวเนื่องกับหมายเรียกลงวันที่ 21 กรกฎาคม และคำขอจากเกอร์วิล ลุยสโตร อัยการฝ่ายสภาผู้แทนราษฎร เมื่อวันที่ 29 กันยายน
รายงานต่าง ๆ ระบุการแบ่งสัดส่วนของยอด 4.4 พันล้านเปโซแตกต่างกันเล็กน้อย รายงานฉบับหนึ่งระบุเงินไหลเข้า 1.63 พันล้านเปโซ เงินไหลออก 1.3 พันล้านเปโซ และยอดที่ระบุทิศทางไม่ได้ 1.4 พันล้านเปโซ อีกฉบับระบุยอดตามลำดับเป็น 1.63 พันล้าน 1.31 พันล้าน และ 1.46 พันล้านเปโซ ซึ่งรวมเป็น 4.4 พันล้านเปโซ บวยนาเวนตูราระบุว่าข้อมูลผู้ส่งและผู้รับที่ไม่ครบถ้วนหรือกำกวมทำให้จำแนกธุรกรรมบางรายการอย่างน่าเชื่อถือไม่ได้ โดยส่วนใหญ่เป็นรายการก่อนปี 2014
ธนาคารและบริษัทประกันอ้างถึงข้อกล่าวหาเรื่องการทุจริต การค้ายาเสพติด และการใช้เงินสาธารณะในทางมิชอบ เป็นเหตุให้ยื่น STR บางฉบับ รายงานเหล่านี้รวมถึงธุรกรรมประกันในเดือนกรกฎาคมและพฤศจิกายน 2019 รายงานของธนาคาร Philippine Savings Bank ลงวันที่ 1 สิงหาคม 2024 และรายงานของ BDO Life ลงวันที่ 5 ธันวาคม 2024 บางฉบับใช้รายงานข่าวเป็นเหตุให้เกิดข้อสงสัย ไม่ใช่ข้อสรุปที่ยืนยันว่ามีการกระทำผิดทางอาญา
ต่อมา อากีลาร์อธิบายว่ากระบวนการของเมโทรแบงก์มีการตรวจสอบเพิ่มเติมและต้องได้รับอนุมัติภายในก่อนส่งรายงาน บวยนาเวนตูรายอมรับว่าเขาไม่มีความรู้โดยตรงที่พิสูจน์ว่าดูเตอร์เตสะสมทรัพย์สินที่ไม่สามารถอธิบายที่มาได้ คำให้การของเขาเกี่ยวข้องกับเอกสารที่ AMLC ครอบครอง
บัญชีเก่าและข้อพิพาทเรื่องแคชเชียร์เช็ค
BPI ยืนยันว่ามีเงินฝากประจำร่วมระหว่างโรดริโกและซารา ดูเตอร์เต เปิดเมื่อวันที่ 22 มกราคม 2010 ด้วยเงิน 40.65 ล้านเปโซ มีการต่ออายุ 12 ครั้งและเพิ่มเป็นราว 41.72 ล้านเปโซ คำให้การของธนาคารยังระบุแคชเชียร์เช็คสามฉบับ ฉบับละ 41,721,035.62 เปโซ ลงวันที่ 19 เมษายน และ 17 ตุลาคม 2012 รวมถึง 7 ตุลาคม 2013 โดยสั่งจ่ายให้โรดริโก ดูเตอร์เต
แคชเชียร์เช็คเป็นเช็คที่ธนาคารออกโดยใช้เงินที่ได้รับมา กัลเวซอธิบายว่าเงินจะออกจากบัญชีลูกค้าและย้ายไปยังบัญชีชำระเงินของธนาคารระหว่างที่เช็คยังไม่ถูกนำมาใช้ ดังนั้นเงินดังกล่าวจึงไม่ปรากฏในยอดบัญชีของลูกค้ารายนั้น ณ สิ้นปี
อัยการโต้แย้งว่ากลไกนี้ เมื่อพิจารณาร่วมกับเงินฝากประจำอีกรายการมูลค่าราว 55 ล้านเปโซที่แปลงเป็นแคชเชียร์เช็ค อาจช่วยสนับสนุนข้อกล่าวหาเรื่องการปกปิดทรัพย์สิน กัลเวซกล่าวว่าการมีเช็คที่ยังไม่ได้นำไปใช้ไม่ใช่เรื่องผิดปกติ และปฏิเสธที่จะอนุมานว่าเป็นการปกปิดโดยเจตนา
เอสกูเดโรชี้ว่าไม่มีลายเซ็นของซารา ดูเตอร์เตในเอกสารที่เกี่ยวข้องกับการเปิดหรือปิดเงินฝากประจำ หรือการซื้อเช็ค ไมเคิล โปอา ทนายฝ่ายจำเลย กล่าวว่าเธอจำบัญชีดังกล่าวไม่ได้และไม่ได้มีส่วนร่วมในธุรกรรม การเป็นเจ้าของบัญชีร่วมกับความรับผิดชอบต่อธุรกรรมแต่ละรายการจึงเป็นคนละประเด็นที่ศาลต้องพิจารณา
AMLC ยังระบุการโอนเงินระหว่างบัญชีเจ็ดรายการเมื่อวันที่ 28 มีนาคม 2014 รวม 193.70 ล้านเปโซตามเอกสารชุดหนึ่ง และ 193.71 ล้านเปโซตามอีกชุดหนึ่ง บวยนาเวนตูราระบุว่าหมายเลขอ้างอิงที่แยกกันใช้ระบุการโอนแต่ละรายการภายในธนาคารเดียวกัน อย่างไรก็ตาม การมีรายการแยกกันไม่ได้พิสูจน์ด้วยตัวเองว่าแต่ละรายการเป็นเงินที่ได้มาใหม่
เอกสารอื่น ๆ รวมถึงกรมธรรม์ประกันชีวิตแบบลงทุนของ BPI AIA มูลค่า 20 ล้านเปโซที่ซื้อเมื่อวันที่ 1 เมษายน 2014 และแคชเชียร์เช็คมูลค่า 16,852,782 เปโซ ลงวันที่ 30 พฤษภาคม 2016 ซึ่งสั่งจ่ายให้ซามูเอล ซี. อุย นอกจากนี้ รายงานการแบ่งปันข้อมูลของ AMLC ยังระบุว่าดูเตอร์เตเป็นผู้รับประโยชน์จากเช็คมูลค่า 14.88 ล้านเปโซที่ซามูเอล คัง อุยและอีกสองคนซื้อในปี 2011 และ 2012
การถอนเงินสดและประเด็นการเปิดเผยในเอกสารแสดงฐานะทางการเงิน
บวยนาเวนตูราระบุธุรกรรมหกรายการที่คาร์ปิโอถอนเงินรวม 41 ล้านเปโซเมื่อวันที่ 6 สิงหาคม 2024 ได้แก่ 23 ล้านเปโซจาก BDO และ 18 ล้านเปโซจากธนาคาร Philippine National Bank เอกสารยังแสดงธุรกรรมของดูเตอร์เตในเดือนธันวาคม 2024 รวม 10.04 ล้านเปโซ ได้แก่ 2.371 ล้านเปโซที่ Landbank เมื่อวันที่ 5 ธันวาคม และ 5.969 ล้านเปโซที่ BDO รวมถึงการขึ้นเงินจากเช็คของเมโทรแบงก์มูลค่า 1.7 ล้านเปโซเมื่อวันที่ 20 ธันวาคม
เม ดิวิเนกราเซีย อัยการฝ่ายกล่าวหา เชื่อมโยงการถอนเงินเหล่านี้กับคำให้การของคาเรน บาตู เจ้าหน้าที่ดูแลเอกสารของสำนักงานผู้ตรวจการแผ่นดิน ซึ่งระบุว่าเอกสารแสดงทรัพย์สิน หนี้สิน และมูลค่าสุทธิ (SALN) ร่วมของทั้งคู่ไม่ได้แจ้งเงินสดที่ถือไว้หรือเงินฝากธนาคารในช่วงปี 2019 ถึง 2025
ข้อกล่าวหานี้ต้องพิจารณาตามวันที่ที่ต้องรายงาน การถอนเงินพิสูจน์ว่าเงินเคลื่อนย้ายในวันใดวันหนึ่ง แต่ไม่ได้แสดงว่ามีเงินสดเหลืออยู่เท่าใด ถูกใช้จ่ายไป หรือเปลี่ยนเป็นทรัพย์สินอื่นภายในวันที่ 31 ธันวาคม เอกสารที่กล่าวถึงในศาลไม่ได้ชี้ชัดว่าเงินที่ถอนทั้งหมดถูกนำไปใช้อย่างไรในท้ายที่สุด
ต่อมา คำให้การของสำนักงานสรรพากร (BIR) นำเสนอเอกสารอีกชุดหนึ่ง งบการเงินที่ผ่านการตรวจสอบระบุเงินสดในมือและเงินฝากธนาคาร 21.23 ล้านเปโซ ณ สิ้นปี 2022, 28.97 ล้านเปโซในปี 2023, 15.53 ล้านเปโซในปี 2024 และ 13.80 ล้านเปโซในปี 2025 ตัวเลขเหล่านี้ไม่ได้ขัดแย้งกับคำให้การเรื่องการไม่เปิดเผยข้อมูลใน SALN โดยอัตโนมัติ เพราะเป็นการยื่นเอกสารคนละประเภท แต่ทำให้จำเป็นต้องกระทบยอดข้อมูลระหว่างเอกสารทั้งสองชุด
เงินโอนของ Cale88 และการสอบสวนกรณีจีน
ตามคำให้การ บริษัท Cale88 Foods Corp. ผู้ส่งออกกล้วยฉาบที่เชื่อมโยงกับคาร์ปิโอ ได้รับเงินโอนที่เกี่ยวข้องกับจีนและฮ่องกงประมาณ 319 ล้านเปโซ รายงานระบุยอดและจำนวนรายงานแตกต่างกันเล็กน้อย ฉบับหนึ่งระบุ 319.32 ล้านเปโซ ผ่าน CTR 141 รายการและ STR 3 รายการ อีกฉบับระบุ 319.33 ล้านเปโซ ผ่านรายงานธุรกรรมที่ต้องรายงาน 143 รายการ ซึ่งประกอบด้วย 141 รายการที่เกี่ยวข้องกับจีนแผ่นดินใหญ่และสองรายการที่เกี่ยวข้องกับฮ่องกง
คู่สัญญาที่ระบุชื่อ ได้แก่ Jinhua Dongxi Trading Co., Ltd. และ China National Township บวยนาเวนตูรายืนยันว่ารายงานธุรกรรมน่าสงสัยกล่าวถึงการไม่มีภาระผูกพันทางกฎหมายหรือการค้าที่รองรับ ไม่มีวัตถุประสงค์หรือเหตุผลทางเศรษฐกิจที่ชัดเจน ข้อกังวลที่ระบุไว้นี้ไม่ใช่คำวินิจฉัยของศาลว่าการโอนเงินทุกรายการผิดกฎหมาย หรือเงินดังกล่าวเป็นของดูเตอร์เตเป็นการส่วนตัว
เมื่อวันที่ 11 ตุลาคม เฟอร์ดินานด์ มาร์กอส จูเนียร์ ประธานาธิบดี ยืนยันว่ารัฐบาลกำลังสอบสวนข้อกล่าวหาที่อดีตวุฒิสมาชิกอันโตนิโอ ทริลยาเนสที่ 4 หยิบยกขึ้นมา มาร์กอสกล่าวว่ากระทรวงกลาโหมได้ตอบสนองต่อเรื่องนี้ เนื่องจากข้อกล่าวหาอาจเกี่ยวข้องกับความมั่นคงแห่งชาติ
มาร์กอสกล่าวถึงข้อกังวลดังกล่าวโดยมีเงื่อนไขว่า:
ประเด็นที่น่ากังวลที่สุดคือเงินจากจีน เรื่องนี้ยกระดับเป็นประเด็นความมั่นคงแห่งชาติแล้ว
เขายังกล่าวด้วยว่าเจ้าหน้าที่ต้องตรวจสอบข้อเท็จจริงก่อนสรุปผล และปฏิเสธว่าไม่มีส่วนเกี่ยวข้องกับแผนการที่ถูกกล่าวหาว่ามุ่งทำลายชื่อเสียงของดูเตอร์เต กระบวนการที่มีการรายงานยังไม่ได้ข้อสรุปว่าเงินโอนดังกล่าวเป็นเงินค่าการส่งออกที่ชอบด้วยกฎหมาย การสนับสนุนทางการเงินที่ไม่เหมาะสม หรือเป็นข้อตกลงในลักษณะอื่น
คำให้การด้านภาษีเพิ่มหลักฐานเรื่องรายได้และกรรมสิทธิ์
เมื่อวันที่ 8 ตุลาคม แอนน์ ลอเรน การ์เซีย-มาร์เกซ เจ้าหน้าที่ BIR ให้การว่าดูเตอร์เตและคาร์ปิโอมีรายได้รวมหลังหักภาษี 85.34 ล้านเปโซในช่วงปี 2007 ถึง 2025 SALN ของดูเตอร์เตสำหรับปี 2025 ระบุมูลค่าสุทธิ 98.66 ล้านเปโซ ซึ่งต่างกัน 13.32 ล้านเปโซในเชิงตัวเลข การเปรียบเทียบนี้เพียงอย่างเดียวไม่อาจระบุได้ว่ามีความมั่งคั่งที่อธิบายไม่ได้หรือไม่ หากยังไม่ทราบทรัพย์สินตั้งต้น หนี้สิน และแหล่งรายได้อื่นที่ชอบด้วยกฎหมาย
ก่อนหน้านี้ เอสกูเดโรเปรียบเทียบเงิน 424 ล้านเปโซที่เคลื่อนผ่านบัญชีในช่วงปี 2022 ถึง 2025 กับยอด 336 ล้านเปโซที่คำนวณจากการนำตัวเลข SALN รายปีมาบวกกัน ทั้งสองเป็นตัวชี้วัดคนละประเภท ยอดธุรกรรมวัดการเคลื่อนไหวของเงิน ส่วนมูลค่าสุทธิวัดสินทรัพย์หักหนี้สิน ณ วันที่กำหนด การนำมูลค่าสุทธิจากเอกสารที่ยื่นในแต่ละปีมาบวกกันยังอาจนับสินทรัพย์เดิมที่ยังถือครองซ้ำหลายครั้ง
การ์เซีย-มาร์เกซยืนยันว่า BIR อนุมัติการตรวจสอบภาษีของดูเตอร์เตหรือคาร์ปิโอคนใดคนหนึ่ง แต่ปฏิเสธที่จะระบุว่าเป็นใคร นอกจากนี้ เธอยังให้การเกี่ยวกับการจดทะเบียนประกอบวิชาชีพกฎหมาย รายได้อื่น และค่าตอบแทนจากเมืองดาเวาที่ปรากฏในเอกสารภาษีปี 2023 อัยการตั้งคำถามว่าบันทึกเหล่านี้บ่งชี้ถึงการประกอบวิชาชีพที่ต้องห้ามหรือการดำรงตำแหน่งอื่นหรือไม่ แต่คำให้การยังไม่ชี้ชัดว่าการจ่ายเงินแต่ละรายการเป็นค่าอะไร
BIR ไม่มีบันทึกการชำระภาษีจากการโอนหุ้น Cale88 ของคาร์ปิโอ และไม่มีคำขอใบรับรองอิเล็กทรอนิกส์อนุญาตให้จดทะเบียน (eCAR) ซึ่งเป็นเอกสารรับรองการชำระภาษีที่ต้องมีก่อนบันทึกการโอนในสมุดทะเบียนหุ้นของบริษัท การ์เซีย-มาร์เกซระบุว่าการขายอาจยังมีผลระหว่างคู่สัญญา แม้ไม่ควรบันทึกลงในสมุดทะเบียนหุ้นและการโอน เอสกูเดโรสั่งตัดคำบรรยายของอัยการที่เรียกการขายนี้ว่าเป็นการซื้อขายปลอม
ยอดบัญชีและคำชี้แจงของคาร์ปิโอ
รายงานคำให้การของธนาคารในเวลาต่อมาระบุยอดคงเหลือรวมแตกต่างกันมาก ฉบับหนึ่งระบุว่ามีเงินราว 190 ล้านเปโซในบัญชีที่ยังใช้งานอยู่ 30 บัญชี ณ สิ้นปี 2025 อีกฉบับระบุ 39 ล้านเปโซในธนาคาร 8 แห่ง พร้อมตัวเลขรายปี 59 ล้านเปโซในปี 2022, 71.3 ล้านเปโซในปี 2023 และ 22.2 ล้านเปโซในปี 2024 รายงานที่กล่าวถึงไม่ได้ระบุขอบเขตร่วมกันที่ทำให้สามารถกระทบยอดตัวเลขเหล่านี้ได้
BPI ระบุแยกต่างหากว่ามีบัญชีเก้าบัญชีซึ่งมียอดคงเหลือรวม 8 ล้านเปโซในปี 2025 และบัญชีที่ปิดไปแล้ว 34 บัญชี โดยไม่ได้ระบุวันปิดบัญชีทั้งหมด ยอดเงินของบริษัทก็ต้องแยกจากทรัพย์สินส่วนบุคคลเช่นกัน ยอดเงินที่รายงานของ GenCorp ลดจาก 50.75 ล้านเปโซในปี 2022 เหลือ 14.50 ล้านเปโซในปี 2025 ส่วนบัญชีเช็คของ Cale88 สองบัญชีปิดลงในเดือนกรกฎาคม 2026
คำให้การเรื่องประกันระบุว่าคาร์ปิโอซื้อประกันชีวิตแบบลงทุนของ FWD มูลค่า 10.6 ล้านเปโซในปี 2024 โดยมีมูลค่าทางการเงินที่รายงาน 13.2 ล้านเปโซ และมีบุตรของทั้งคู่เป็นผู้รับประโยชน์ มูลค่ากรมธรรม์และวิธีเปิดเผยข้อมูลเป็นคนละประเด็นกับยอดเงินในธนาคารและยอดการหมุนเวียนของธุรกรรม
ในการตอบข้อสงสัยเรื่องการใช้จ่ายผ่านบัตรเครดิต คาร์ปิโอกล่าวว่าค่าเดินทางไปญี่ปุ่นจ่ายให้คนทั้งกลุ่มในเบื้องต้น ก่อนจะแบ่งค่าใช้จ่ายกันภายหลัง เขาระบุว่าการซื้อชุดกีฬาสำหรับนักบาสเกตบอลรุ่นอาวุโส ส่วนค่าใช้จ่ายในกัวลาลัมเปอร์เกี่ยวข้องกับทีมบาสเกตบอลเยาวชน
คาร์ปิโอปฏิเสธว่าใช้เงินสาธารณะ:
การใช้เงินที่ผมหามาได้ด้วยความยากลำบากของตัวเองไม่มีอะไรผิดกฎหมาย ไม่มีการใช้เงินสาธารณะกับค่าใช้จ่ายส่วนตัวเหล่านี้
เขายังกล่าวว่าดูเตอร์เตไม่ได้เกี่ยวข้องหรืออยู่ในเหตุการณ์ คำชี้แจงดังกล่าวตอบเฉพาะเรื่องค่าใช้จ่ายผ่านบัตรเครดิต ไม่ได้อธิบายการถอนเงิน การโอนเงินของบริษัท หรือประเด็นการเปิดเผยข้อมูลทั้งหมดที่มีการหยิบยกขึ้นมาตามมาตรา II
ลำดับเหตุการณ์และคำวินิจฉัยที่ยังรออยู่
การตรวจสอบทางการเงินดำเนินไปตามวันสำคัญหลายวัน:
- 6 เมษายน 2026: BPI ขอให้ลบรายงานธุรกรรมที่ต้องรายงานซึ่งมีข้อผิดพลาด 13 รายการ
- 30 กรกฎาคม: AMLC ส่งเอกสารที่รวมการแก้ไขซึ่งผ่านการตรวจสอบแล้ว
- 5 และ 6 ตุลาคม: บวยนาเวนตูราให้การและตอบคำถามเกี่ยวกับยอดรวม การรักษาความลับ และการเปิดเผยข้อมูล
- 7 ตุลาคม: ผู้แทนธนาคารให้รายละเอียดเกี่ยวกับบัญชีร่วม เช็ค และยอดเงินคงเหลือ
- 8 ตุลาคม: การ์เซีย-มาร์เกซนำเสนอหลักฐานภาษีและยืนยันว่ามีการอนุมัติการตรวจสอบภาษี
- 11 ตุลาคม: มาร์กอสยืนยันการสอบสวนเรื่องการโอนเงินจากจีนที่ถูกกล่าวหา
การไต่สวนวันที่ 8 ตุลาคมระบุว่าจะมีการซักค้านเจ้าหน้าที่ BIR ต่อในวันที่ 9 ตุลาคม ตามด้วยอเล็กซานเดอร์ คาเบรรา นักวิเคราะห์นิติวิทยาศาสตร์ แต่ยังไม่มีการยืนยันผลคำให้การตามแผนดังกล่าว วันที่ 16 ธันวาคมซึ่งมีการพูดถึงระหว่างพิจารณาคดี ถูกชี้แจงว่าเป็นการคาดการณ์ด้านการจัดการ ไม่ใช่กำหนดวันตัดสินที่รับประกันได้
รายงานยังมีข้อมูลต่างกันเกี่ยวกับมาตรา III ซึ่งเป็นข้อกล่าวหาเรื่องการติดสินบน ฉบับหนึ่งระบุว่าอัยการจะไม่นำเสนอข้อกล่าวหานี้ต่อแล้ว ขณะที่ลุยสโตรกล่าวว่ายังไม่มีการแจ้งถอนข้อกล่าวหาอย่างเป็นทางการต่อศาล ความแตกต่างนี้แยกระหว่างเจตนาที่จะดำเนินการกับขั้นตอนทางกระบวนพิจารณาที่เสร็จสิ้นแล้ว ส่วนมาตรา II ยังต้องมีข้อวินิจฉัยเรื่องกรรมสิทธิ์ แหล่งที่มาโดยชอบด้วยกฎหมาย และการเปิดเผยข้อมูล ไม่ใช่เพียงยอมรับตัวเลขรวม
ประเด็นสำคัญ
- ยอด 4.4 พันล้านเปโซสะท้อนกิจกรรมธุรกรรมที่มีการรายงาน ไม่ใช่ความมั่งคั่งหรือรายได้ผิดกฎหมายที่พิสูจน์แล้ว
- BPI แก้ไขรายงาน 13 รายการ หลังข้อผิดพลาดของซอฟต์แวร์ทำให้ยอดสูงเกินจริง
- ศาลอนุญาตให้มีคำให้การที่เกี่ยวข้องจาก AMLC แม้ฝ่ายจำเลยคัดค้านโดยอ้างเรื่องการรักษาความลับ
- รายงานธุรกรรมน่าสงสัยบันทึกข้อกังวล ไม่ใช่หลักฐานว่ามีอาชญากรรมเกิดขึ้น
- ต้องกระทบยอดตัวเลขจากธนาคาร เอกสารภาษี และ SALN โดยเฉพาะเมื่อยอดรายงานแตกต่างกัน
- ดูเตอร์เตปฏิเสธการกระทำผิด ส่วนคาร์ปิโอกล่าวว่าค่าใช้จ่ายผ่านบัตรที่ถูกตั้งข้อสงสัยใช้เงินส่วนตัว
- กระบวนการที่กล่าวถึงยังไม่มีข้อวินิจฉัยสุดท้ายเรื่องความมั่งคั่งที่อธิบายไม่ได้หรือเงินโอนของบริษัท