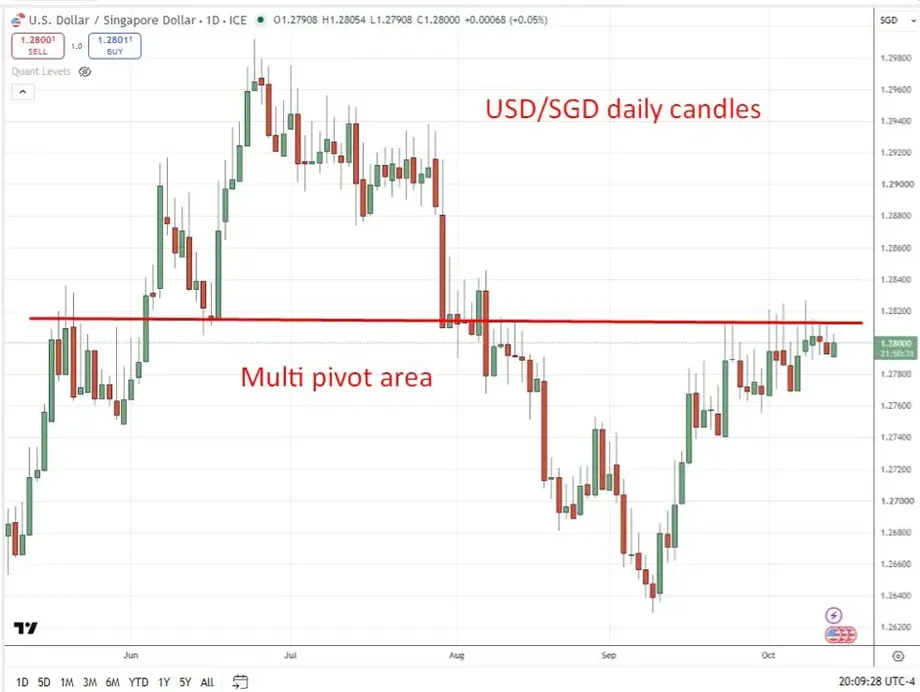
พักหลังปรับเข้มงวดนโยบายสองครั้ง
ธนาคารกลางสิงคโปร์ (MAS) คงนโยบายการเงินไว้ที่เดิมเมื่อวันที่ 14 ตุลาคม 2026 แม้นักวิเคราะห์ทั้ง 10 คนในผลสำรวจก่อนการตัดสินใจคาดว่าจะมีการคุมเข้มนโยบายเพิ่มเติม การตัดสินใจดังกล่าวเกิดขึ้นหลังตัวเลขประมาณการเบื้องต้นชี้ว่าเศรษฐกิจสิงคโปร์เติบโต 5.4% ในไตรมาส 3 เมื่อเทียบกับปีก่อน ขณะที่แรงกดดันจากราคาพลังงานที่กลับมาเพิ่มขึ้นเสี่ยงทำให้อัตราเงินเฟ้อยังอยู่ในระดับสูงต่อเนื่องไปจนถึงปี 2027
สารบัญ
- พักหลังปรับเข้มงวดนโยบายสองครั้ง
- อะไรเปลี่ยนไป และอะไรยังคงเดิม?
- เหตุใดสิงคโปร์จึงบริหารค่าเงินแทนอัตราดอกเบี้ย
- การปรับลดกรอบคาดการณ์ไม่ได้หมายความว่าราคากำลังชะลอลงแล้ว
- พลังงานคือความเสี่ยงหลักต่อแนวโน้มเงินเฟ้อ
- GDP สูงกว่าคาด แต่การเติบโตก็ชะลอลง
- วัฏจักร AI หนุนการเติบโตในขณะนี้ แต่อาจเย็นตัวลงภายหลัง
- นักเศรษฐศาสตร์มองว่าเป็นการพัก ไม่ใช่การยุติการคุมเข้มนโยบาย
- สิ่งที่ต้องจับตาก่อนการทบทวนครั้งถัดไป
- ประเด็นสำคัญ
ธนาคารกลางคงอัตราการแข็งค่าของกรอบนโยบายอัตราแลกเปลี่ยนที่แท้จริงเชิงนามของดอลลาร์สิงคโปร์ หรือ S$NEER รวมทั้งคงความกว้างและระดับกึ่งกลางของกรอบดังกล่าว นอกจากนี้ยังปรับกรอบคาดการณ์เงินเฟ้อพื้นฐานเฉลี่ยปี 2026 ให้แคบลงเป็น 1.5% ถึง 2% จาก 1.5% ถึง 2.5% ส่วนเงินเฟ้อที่วัดจากราคาผู้บริโภคทั้งหมดคาดว่าจะเฉลี่ยอยู่ที่ประมาณ 2%
นี่คือการพักการคุมเข้มนโยบายเพิ่มเติม ไม่ใช่การทำให้ค่าเงินอ่อนลง กรอบนโยบายยังคงอยู่บนเส้นทางแข็งค่าขึ้น ซึ่งเปิดทางให้ดอลลาร์สิงคโปร์แข็งค่าเมื่อเทียบกับตะกร้าสกุลเงินของประเทศคู่ค้า และช่วยสกัดเงินเฟ้อนำเข้า
MAS คาดว่าเศรษฐกิจจะยังเติบโตแข็งแกร่งในช่วงไตรมาสข้างหน้า ก่อนชะลอลงเมื่อวัฏจักรการลงทุนด้านปัญญาประดิษฐ์เย็นตัวลงและภาวะการเงินโลกตึงตัวขึ้น ธนาคารคาดว่าเงินเฟ้อพื้นฐานจะชะลอลงอย่างเห็นได้ชัดมากขึ้นตั้งแต่กลางปี 2027 แม้ความเสี่ยงด้านราคายังคงเอนเอียงไปทางขาขึ้น
อะไรเปลี่ยนไป และอะไรยังคงเดิม?
MAS ปรับเพิ่มอัตราการแข็งค่าของกรอบนโยบายในเดือนเมษายนและกรกฎาคม โดยการปรับในเดือนกรกฎาคมมีขนาดเล็กกว่าเดิม การตัดสินใจทั้งสองครั้งไม่ได้เปลี่ยนความกว้างหรือระดับกึ่งกลางของกรอบ นับตั้งแต่เดือนกรกฎาคม S$NEER แข็งค่าขึ้นเล็กน้อยภายในครึ่งบนของกรอบที่กำหนดให้แข็งค่าขึ้น
การตัดสินใจเดือนตุลาคมปล่อยให้มาตรการที่ปรับไปก่อนหน้านี้ยังคงส่งผลต่อเศรษฐกิจ ค่าเงินที่แข็งขึ้นช่วยลดต้นทุนสินค้านำเข้าในประเทศได้ แต่ธุรกิจอาจต้องใช้เวลาในการปรับสัญญา สินค้าคงคลัง และราคาผู้บริโภค ดังนั้น การคงนโยบายไว้ที่เดิมจึงไม่ได้หมายความว่าผลจากการคุมเข้มนโยบายก่อนหน้านี้ยุติลงแล้ว
ลำดับการตัดสินใจและกำหนดการสำคัญที่จะมาถึงมีดังนี้:
- เมษายน 2026: MAS ปรับเพิ่มอัตราการแข็งค่าของกรอบนโยบาย
- กรกฎาคม 2026: MAS ปรับเพิ่มอัตราการแข็งค่าอีกครั้ง โดยมีขนาดเล็กกว่าเดิม
- 14 ตุลาคม 2026: MAS คงความชัน ความกว้าง และระดับกึ่งกลางของกรอบไว้ที่เดิม พร้อมปรับกรอบคาดการณ์เงินเฟ้อพื้นฐานให้แคบลง
- พฤศจิกายน 2026: รัฐบาลมีกำหนดปรับปรุงประมาณการการเติบโตปี 2026 และประกาศประมาณการครั้งแรกสำหรับปี 2027
- ครึ่งหลังของปี 2027: MAS คาดว่ากิจกรรมที่เกี่ยวข้องกับปัญญาประดิษฐ์จะชะลอลง
เหตุใดสิงคโปร์จึงบริหารค่าเงินแทนอัตราดอกเบี้ย
แนวทางอัตราแลกเปลี่ยนของสิงคโปร์สะท้อนให้เห็นว่าเศรษฐกิจพึ่งพาการค้ามากเพียงใด ยอดส่งออกและนำเข้าสินค้าและบริการรวมกันสูงกว่าผลิตภัณฑ์มวลรวมภายในประเทศมากกว่าสามเท่า เงินดอลลาร์สิงคโปร์ที่ใช้จ่ายในประเทศทุก 1 ดอลลาร์ เกือบ 40 เซนต์ถูกใช้ไปกับสินค้านำเข้า ทำให้ความเคลื่อนไหวของค่าเงินมีอิทธิพลอย่างมากต่อราคา
S$NEER วัดค่าเงินดอลลาร์สิงคโปร์เทียบกับตะกร้าสกุลเงินของประเทศคู่ค้ารายใหญ่ ไม่ได้เทียบเท่ากับอัตราแลกเปลี่ยนเมื่อเทียบกับดอลลาร์สหรัฐเพียงสกุลเดียว ค่าเงินอาจเคลื่อนไหวต่างกันเมื่อเทียบกับแต่ละสกุลเงิน แต่ยังคงเป็นไปตามเส้นทางที่กำหนดไว้เมื่อเทียบกับตะกร้าสกุลเงิน
MAS กำหนดคุณลักษณะสามประการของกรอบนี้ ความชันกำหนดจังหวะการแข็งค่าหรืออ่อนค่า ระดับกึ่งกลางกำหนดระดับของกรอบ ส่วนความกว้างกำหนดขอบเขตความเคลื่อนไหวที่อนุญาตรอบเส้นทางดังกล่าว การปรับความชันให้สูงขึ้นหมายถึงการคุมเข้มนโยบายเพิ่มเติม ส่วนการขยับระดับกึ่งกลางขึ้นอาจทำให้เกิดการปรับค่าเงินได้ทันที
MAS ไม่เปิดเผยรายละเอียดการกำหนดกรอบและน้ำหนักของสกุลเงินในตะกร้า ธนาคารกลางสามารถซื้อหรือขายดอลลาร์สิงคโปร์เพื่อให้ดัชนีอยู่ภายในกรอบ สิงคโปร์เริ่มใช้นโยบายกำหนดเป้าหมายอัตราแลกเปลี่ยนในปี 1981 และอัตราดอกเบี้ยในประเทศส่วนใหญ่เคลื่อนไหวตามอัตราดอกเบี้ยโลก โดยเฉพาะอัตราดอกเบี้ยในสหรัฐฯ
ปัจจุบันมีการประกาศนโยบายตามกำหนดในเดือนมกราคม เมษายน กรกฎาคม และตุลาคม หลังปรับเป็นการทบทวนรายไตรมาสในปี 2024 ก่อนหน้านั้น การทบทวนตามกำหนดมักมีขึ้นในเดือนเมษายนและตุลาคม MAS ยังสามารถดำเนินการระหว่างรอบทบทวนตามกำหนดได้ ดังที่ทำสองครั้งในช่วงเงินเฟ้อพุ่งสูงในปี 2022
การปรับลดกรอบคาดการณ์ไม่ได้หมายความว่าราคากำลังชะลอลงแล้ว
กรอบเงินเฟ้อพื้นฐานปี 2026 ที่ปรับใหม่ลดเพดานบนลง 0.5 จุดเปอร์เซ็นต์ โดยคงเพดานล่างไว้เท่าเดิม จึงเป็นการทำให้กรอบคาดการณ์แคบลง ไม่ใช่การปรับลดลงทั้งกรอบ อีกทั้งยังเป็นตัวเลขเฉลี่ยรายปี ไม่ใช่อัตราเงินเฟ้อที่ครัวเรือนจะต้องเผชิญในอีกไม่กี่เดือนข้างหน้าเสมอไป
เงินเฟ้อพื้นฐานไม่รวมค่าที่พักอาศัยและค่าขนส่งส่วนบุคคล MAS คาดว่าทั้งเงินเฟ้อพื้นฐานและเงินเฟ้อที่วัดจากราคาผู้บริโภคทั้งหมดจะยังสูงขึ้นเล็กน้อยในไตรมาสใกล้ ๆ นี้ ก่อนชะลอลงเมื่อแรงกดดันด้านต้นทุนนำเข้าจางหายไป
ตัวเลขล่าสุดต้องพิจารณาอย่างระมัดระวัง รายงานหลายฉบับระบุว่าเงินเฟ้อพื้นฐานอยู่ที่ 2.1% ในช่วงเดือนกรกฎาคมและสิงหาคม เทียบกับ 1.5% ในไตรมาส 2 ขณะที่รายงานอีกฉบับระบุว่าตัวเลขเฉพาะเดือนสิงหาคมอยู่ที่ 2.2% ซึ่งสูงสุดนับตั้งแต่เดือนกันยายน 2024 ตัวเลขรวมของเดือนกรกฎาคมและสิงหาคมอาจต่างจากตัวเลขรายเดือน แต่รายงานต่าง ๆ ไม่สอดคล้องกันว่า 2.1% เป็นตัวเลขของช่วงเวลาดังกล่าวหรือของแต่ละเดือน
สำหรับปี 2027 MAS คาดการณ์เงินเฟ้อทั้งพื้นฐานและทั่วไปไว้ที่ 1.5% ถึง 2.5% เพดานบนที่สูงกว่ากรอบคาดการณ์เงินเฟ้อพื้นฐานปี 2026 ที่ปรับใหม่ไม่ได้ขัดแย้งกับการคาดการณ์ว่าเงินเฟ้อจะชะลอลงตั้งแต่กลางปี ราคาอาจยังสูงในช่วงต้นปี 2027 และลดลงในช่วงหลัง ทำให้ค่าเฉลี่ยทั้งปีอยู่ในกรอบที่กว้างกว่านี้
ต้นทุนนำเข้าที่สูงขึ้นส่งผ่านไปยังค่าไฟฟ้าและก๊าซ บริการขนส่ง และอาหารแล้ว เงินอุดหนุนด้านสาธารณสุขและการแข่งขันระหว่างผู้ให้บริการโทรคมนาคมช่วยจำกัดเงินเฟ้อภาคบริการ จึงลดระดับที่แรงกดดันจากสินค้านำเข้าจะส่งผ่านไปยังตะกร้าราคาโดยรวม
พลังงานคือความเสี่ยงหลักต่อแนวโน้มเงินเฟ้อ
ราคาน้ำมันดิบเบรนต์ซื้อขายอยู่ที่ประมาณ 106 ดอลลาร์สหรัฐต่อบาร์เรลเมื่อวันที่ 14 ตุลาคม สูงกว่าระดับต้นปีมากกว่า 70% ข้อจำกัดด้านอุปทานจากตะวันออกกลางที่เกี่ยวข้องกับสงครามอิหร่านและความขัดแย้งที่เกี่ยวข้องกับซาอุดีอาระเบียและเยเมนทำให้ต้นทุนพลังงานยังอยู่ภายใต้แรงกดดัน
ในการชี้แจงการประเมินสถานการณ์ MAS กล่าวถึงราคาพลังงานที่เพิ่มขึ้นอีกครั้งหลังเกิดปัญหาหยุดชะงักก่อนหน้านี้ว่า:
"นับตั้งแต่เดือนกันยายน ราคาสินค้าโภคภัณฑ์พลังงานปรับตัวสูงขึ้นอีกครั้ง และคาดว่าจะยังอยู่ในระดับสูงในระยะใกล้" ธนาคารกลางระบุ
พลังงานที่มีราคาสูงขึ้นส่งผลมากกว่าราคาน้ำมันหรือค่าไฟฟ้า เพราะอาจเพิ่มต้นทุนการผลิต การทำความเย็น และการขนส่ง ซึ่งจะส่งผลต่อราคาอาหารและสินค้าอื่น ๆ ต่อไป สภาพอากาศที่ไม่เอื้ออำนวยซึ่งกระทบการผลิตอาหารเป็นอีกหนึ่งปัจจัยกดดัน
MAS คาดว่าปัญหาหยุดชะงักของอุปทานพลังงานและสินค้าโภคภัณฑ์อาหารจะค่อย ๆ คลี่คลายในปี 2027 การฟื้นตัวของการผลิตและการขนส่งพลังงานในตะวันออกกลางที่เร็วกว่าคาดอาจทำให้ราคาลดลงเร็วกว่าที่คาดไว้ ในทางกลับกัน ราคาพลังงานหรืออาหารโลกที่พุ่งขึ้นอย่างรุนแรงและยืดเยื้อจะทำให้ต้นทุนนำเข้าของสิงคโปร์สูงขึ้น
นั่นทำให้นโยบายค่าเงินมีแนวโน้มเป็นไปได้สองทาง หากต้นทุนนำเข้าทรงตัว กรอบแข็งค่าที่ใช้อยู่ก็อาจเพียงพอที่จะช่วยให้เงินเฟ้อชะลอลง แต่หากราคาพลังงานปรับขึ้นอีกและอยู่ในระดับสูงต่อไป เหตุผลสนับสนุนการคุมเข้มนโยบายเพิ่มเติมก็จะหนักแน่นขึ้น ยังไม่มีการตัดสินใจว่าจะเกิดผลลัพธ์ใด
GDP สูงกว่าคาด แต่การเติบโตก็ชะลอลง
GDP ของสิงคโปร์ในไตรมาส 3 เพิ่มขึ้น 5.4% จากปีก่อน สูงกว่าตัวเลขคาดการณ์ 5% ที่ระบุในรายงานฉบับหนึ่ง การเติบโตจากไตรมาสก่อนหน้าอยู่ที่ 1.1% ต่ำกว่าที่คาดไว้ 1.2% ตัวเลขทั้งสองเป็นการเปรียบเทียบคนละช่วงเวลา กล่าวคือ การเติบโตรายปีสูงกว่าคาด แม้การขยายตัวในไตรมาสล่าสุดจะอ่อนแอกว่าที่คาดการณ์ไว้
รายงานต่าง ๆ ให้ตัวเลขการเติบโตของไตรมาสก่อนหน้าไม่ตรงกัน รายงานหนึ่งระบุการเติบโตรายปีในช่วงก่อนหน้าที่ 5.9% และการเติบโตรายไตรมาสที่ 1.4% ส่วนอีกรายงานระบุตัวเลขที่ 6.2% และ 1.5% ตามลำดับ หากยังไม่มีการปรับประมาณการให้สอดคล้องกัน ก็ไม่ควรนำตัวเลขชุดใดชุดหนึ่งมาเสนอเป็นตัวเลขเปรียบเทียบเพียงชุดเดียว อย่างไรก็ตาม ทั้งสองรายงานชี้ตรงกันว่าการเติบโตชะลอลงในไตรมาส 3
ภาพรวมรายภาคส่วนก็แตกต่างกัน คำสั่งซื้อที่แข็งแกร่งสำหรับผลิตภัณฑ์ที่เกี่ยวข้องกับปัญญาประดิษฐ์และการขยายกำลังการผลิตช่วยหนุนกิจกรรมในภาคเทคโนโลยี ภาคก่อสร้าง บริการทางการเงิน และอสังหาริมทรัพย์ยังแข็งแกร่ง ขณะที่ธุรกิจที่ให้บริการแก่ผู้บริโภคอ่อนแอลง
รายงานฉบับหนึ่งระบุว่าผลผลิตภาคการผลิตลดลง 0.9% จากไตรมาสก่อนหน้า แม้ภาคเทคโนโลยีจะช่วยหนุนการเติบโตของ GDP รายปีก็ตาม ทั้งสองสถานการณ์เกิดขึ้นพร้อมกันได้ กล่าวคือ ผลผลิตอาจยังสูงกว่าระดับเมื่อหนึ่งปีก่อน แต่ลดลงจากไตรมาสก่อนหน้าโดยตรง
ประมาณการการเติบโตของรัฐบาลสำหรับปี 2026 ที่ใช้อยู่ในปัจจุบันอยู่ที่ 4.5% ถึง 5.5% การปรับปรุงประมาณการในเดือนพฤศจิกายนจะเป็นการประเมินใหม่ว่าวัฏจักรเทคโนโลยีที่แข็งแกร่งจะช่วยให้การเติบโตอยู่ในระดับดังกล่าวได้ต่อเนื่องหรือไม่ และควรคาดการณ์การชะลอตัวในปี 2027 มากน้อยเพียงใด
วัฏจักร AI หนุนการเติบโตในขณะนี้ แต่อาจเย็นตัวลงภายหลัง
MAS คาดว่าคำสั่งซื้อที่แข็งแกร่งและกำลังการผลิตที่เพิ่มขึ้นจะช่วยสนับสนุนภาคเทคโนโลยีในไตรมาสใกล้ ๆ นี้ วัฏจักรการลงทุนเดียวกันนี้ยังช่วยหนุนการผลิตภาคอุตสาหกรรมและการค้าของประเทศคู่ค้ารายใหญ่ของสิงคโปร์
ธนาคารกลางคาดว่ากิจกรรมที่เกี่ยวข้องกับปัญญาประดิษฐ์จะชะลอลงในช่วงครึ่งหลังของปี 2027 คาดว่าการก่อสร้างโครงสร้างพื้นฐานขนาดใหญ่และบริการทางการเงินจะยังดำเนินต่อไป ช่วยพยุงเศรษฐกิจแม้การเติบโตของภาคเทคโนโลยีจะลดความร้อนแรงลงบ้าง
MAS ยังประเมินว่าช่องว่างผลผลิตที่เป็นบวกของเศรษฐกิจจะแคบลงต่อเนื่องตลอดปี 2027 ช่องว่างผลผลิตคือการเปรียบเทียบผลผลิตจริงกับระดับที่เศรษฐกิจสามารถรักษาไว้ได้โดยไม่ก่อให้เกิดแรงกดดันด้านราคามากเกินไป ช่องว่างที่เป็นบวกบ่งชี้ว่ากิจกรรมทางเศรษฐกิจสูงกว่าระดับที่ยั่งยืน การทำให้ช่องว่างแคบลงสามารถช่วยลดแรงกดดันต่อค่าจ้างและราคาได้
คาดว่าการเพิ่มผลิตภาพจะช่วยควบคุมต้นทุนแรงงานต่อหน่วยผลผลิตในภาคบริการ การสนับสนุนด้านสาธารณสุขและการศึกษาจากรัฐบาลที่เพิ่มขึ้นก็น่าจะช่วยให้เงินเฟ้อภาคบริการอยู่ในระดับต่ำ ในทางกลับกัน อุปสงค์ที่กระจายตัวกว้างขึ้นจากกระแส AI หรือการเพิ่มขึ้นของต้นทุนแรงงานที่เร็วขึ้น อาจทำให้เงินเฟ้อในประเทศยังอยู่ในระดับสูง
อัตราดอกเบี้ยที่สูงขึ้นและเงินเฟ้อที่ยืดเยื้อในประเทศเศรษฐกิจก้าวหน้าอาจทำให้อุปสงค์อ่อนแอลง การชะลอตัวอย่างหนักของการลงทุนด้าน AI จะเป็นความเสี่ยงต่อการเติบโตอีกด้านหนึ่ง และอาจทำให้เงินเฟ้อลดลงเร็วกว่าที่ MAS คาดไว้ในปัจจุบัน
นักเศรษฐศาสตร์มองว่าเป็นการพัก ไม่ใช่การยุติการคุมเข้มนโยบาย
ANZ เป็นหนึ่งในสถาบันที่คาดการณ์ว่าจะไม่มีการเปลี่ยนแปลงการตัดสินใจ แม้นักวิเคราะห์ทั้ง 10 คนในผลสำรวจจะเห็นตรงกันว่าควรคุมเข้มนโยบาย ความแตกต่างนี้สะท้อนว่าผู้ให้ความเห็นทั้งสองชุดเป็นคนละกลุ่ม ไม่ได้แสดงว่านักเศรษฐศาสตร์ทุกคนคาดว่า MAS จะดำเนินการ
คุน โกห์ หัวหน้าฝ่ายวิจัยเอเชียของ ANZ ประเมินว่าการปรับนโยบายในเดือนเมษายนและกรกฎาคมยังคงส่งผ่านไปยังเศรษฐกิจ เขากล่าวว่า MAS อาจคุมเข้มนโยบายอีกครั้งในปี 2027 หากความเสี่ยงเงินเฟ้อขาขึ้นเกิดขึ้นจริง โดยเฉพาะจากราคาน้ำมันหรือผลิตภัณฑ์ปิโตรเลียมกลั่นที่ปรับขึ้นอีกครั้ง
ชารู ชานานา หัวหน้านักกลยุทธ์การลงทุนของ Saxo ก็มองว่าการตัดสินใจครั้งนี้เป็นการพัก มากกว่าจะเป็นการเปลี่ยนทิศทางนโยบาย:
"หลังคุมเข้มนโยบายไปสองครั้งในปี 2026 ผู้กำหนดนโยบายดูจะเห็นว่าเหมาะสมที่จะให้มาตรการก่อนหน้านี้มีเวลาส่งผลมากขึ้น แทนที่จะตอบสนองอย่างแข็งกร้าวต่อความเสี่ยงเงินเฟ้อทุกประการ" ชานานากล่าว
ชัว ฮัน เต็ง นักเศรษฐศาสตร์อาวุโสของ DBS เชื่อมโยงการคงนโยบายไว้ที่เดิมกับแนวโน้มเงินเฟ้อปี 2026 ที่อ่อนลง พร้อมชี้ว่ากรอบคาดการณ์ปี 2027 ที่กว้างขึ้นแสดงให้เห็นความไม่แน่นอนด้านพลังงานที่ยังมีอยู่ เขากล่าวถึงความเป็นไปได้ที่จะมีการปรับนโยบายอีกครั้งว่า:
"MAS น่าจะยังเปิดทางไว้สำหรับการคุมเข้มนโยบายอย่างพอเหมาะอีกครั้งหากจำเป็น" เขากล่าว
การประเมินเหล่านี้เป็นการคาดการณ์แบบมีเงื่อนไข ไม่ใช่การประกาศนโยบาย MAS ให้คำมั่นว่าจะติดตามพัฒนาการทางเศรษฐกิจและตอบสนองต่อความเสี่ยงต่อเสถียรภาพราคา แต่ไม่ได้ระบุเงื่อนไขที่จะทำให้มีการเปลี่ยนแปลงนโยบายครั้งต่อไป
สิ่งที่ต้องจับตาก่อนการทบทวนครั้งถัดไป
การคงนโยบายไว้ที่เดิมเหนือความคาดหมายอาจทำให้นักลงทุนที่วางสถานะเพื่อรับมือกับการแข็งค่าของค่าเงินที่เร็วขึ้นต้องทบทวนสถานะของตน อย่างไรก็ตาม ไม่มีข้อมูลปฏิกิริยาของค่าเงินที่ระบุตัวเลขได้ว่าดอลลาร์สิงคโปร์เคลื่อนไหวมากน้อยเพียงใดหลังการประกาศ การคงกรอบที่กำหนดให้ค่าเงินแข็งค่าขึ้นไว้ที่เดิมยังจำกัดการตีความว่าการตัดสินใจนี้เป็นการผ่อนคลายนโยบายอย่างชัดเจน
การคาดการณ์อัตราดอกเบี้ยโลกมีความสำคัญ เพราะอัตราดอกเบี้ยในประเทศของสิงคโปร์ยังได้รับอิทธิพลจากภาวะการเงินระหว่างประเทศ รายงานข้อมูล ณ ช่วงเวลาหนึ่งจากเครื่องมือ FedWatch ของ CME Group ระบุว่าโอกาสที่ธนาคารกลางสหรัฐฯ จะคงอัตราดอกเบี้ยในการประชุมวันที่ 27 ถึง 28 ตุลาคมอยู่ที่ 77% เทียบกับ 51% เมื่อหนึ่งเดือนก่อน เพิ่มขึ้น 26 จุดเปอร์เซ็นต์
ข้อมูลสหรัฐฯ ที่กำลังจะประกาศประกอบด้วยเงินเฟ้อราคาผู้บริโภคเดือนกันยายน ซึ่งคาดว่าจะเพิ่มขึ้น 0.6% จากเดือนก่อนหน้า และ 3.6% จากปีก่อนหน้า รวมถึงรายงาน Beige Book ของธนาคารกลางสหรัฐฯ ที่ประเมินภาวะเศรษฐกิจ ตัวเลขเหล่านี้เป็นการคาดการณ์ ไม่ใช่ผลที่ประกาศแล้ว และการเปรียบเทียบจาก FedWatch ไม่ได้ยืนยันว่าการตัดสินใจของสิงคโปร์เป็นสาเหตุให้การประเมินแนวโน้มนโยบายของสหรัฐฯ เปลี่ยนแปลง
สำหรับสิงคโปร์ ประเด็นใกล้ตัวที่ต้องจับตาคือต้นทุนพลังงานและอาหาร ความแข็งแกร่งของคำสั่งซื้อสินค้าเทคโนโลยี พัฒนาการของต้นทุนแรงงาน และประมาณการการเติบโตของรัฐบาลที่จะประกาศในเดือนพฤศจิกายน การทบทวนตามกำหนดครั้งถัดไปของ MAS ภายใต้ตารางรายไตรมาสจะมีขึ้นในเดือนมกราคม 2027 แม้ยังไม่มีการแจ้งวันที่ประกาศที่แน่นอน
ประเด็นสำคัญ
- MAS คงความชัน ความกว้าง และระดับกึ่งกลางของกรอบนโยบายอัตราแลกเปลี่ยนไว้ที่เดิมเมื่อวันที่ 14 ตุลาคม 2026
- ดอลลาร์สิงคโปร์ยังอยู่บนเส้นทางแข็งค่าตามนโยบาย หลังการคุมเข้มในเดือนเมษายนและกรกฎาคม
- กรอบคาดการณ์เงินเฟ้อพื้นฐานปี 2026 แคบลงเป็น 1.5% ถึง 2% ส่วนเงินเฟ้อทั่วไปคาดว่าจะอยู่ที่ประมาณ 2%
- คาดการณ์เงินเฟ้อทั้งสองประเภทในปี 2027 อยู่ที่ 1.5% ถึง 2.5% โดยคาดว่าจะชะลอลงตั้งแต่กลางปี
- ตัวเลขประมาณการเบื้องต้นระบุว่า GDP ไตรมาส 3 เติบโต 5.4% จากปีก่อน และ 1.1% จากไตรมาสก่อนหน้า
- ราคาพลังงานและความแข็งแกร่งของวัฏจักรการลงทุนด้าน AI เป็นความเสี่ยงสำคัญต่อแนวโน้มเศรษฐกิจ
- รัฐบาลมีกำหนดปรับปรุงประมาณการการเติบโตปี 2026 และประกาศประมาณการปี 2027 ในเดือนพฤศจิกายน