คาดการณ์แข็งแกร่งขึ้น แต่ครัวเรือนยังเผชิญแรงกดดันด้านงบประมาณ
รายงานแนวโน้มเศรษฐกิจโลกเดือนตุลาคม 2026 ของกองทุนการเงินระหว่างประเทศ (IMF) คาดว่าเศรษฐกิจอินเดียจะเติบโต 7% ทั้งในปีงบประมาณ 2026-27 และ 2027-28 หลังขยายตัว 7.8% ในไตรมาสเมษายน-มิถุนายน อย่างไรก็ตาม การปรับเพิ่มคาดการณ์มาพร้อมแนวโน้มที่สร้างความกังวลต่อค่าใช้จ่ายของครัวเรือนมากขึ้น โดยคาดว่าเงินเฟ้อผู้บริโภคจะอยู่ที่ 5% ในปีงบประมาณ 2026-27 ขณะที่ IMF สมมติว่าราคาน้ำมันดิบจะเฉลี่ยอยู่ที่ 95.74 ดอลลาร์ต่อบาร์เรลในปี 2026 หรือสูงกว่าปี 2025 ราว 41%
สารบัญ
- คาดการณ์แข็งแกร่งขึ้น แต่ครัวเรือนยังเผชิญแรงกดดันด้านงบประมาณ
- อะไรเป็นแรงขับเคลื่อนการปรับเพิ่มคาดการณ์ของอินเดีย?
- สำนักพยากรณ์อื่นก็คาดการเติบโตใกล้ 7%
- น้ำมันและการขนส่งทางเรือเป็นปัจจัยสำคัญต่อคาดการณ์
- เงินเฟ้ออาจบั่นทอนแรงหนุนจากภายในประเทศ
- เหตุใดเงินรูปีอ่อนค่าจึงเปลี่ยนภาพเศรษฐกิจเมื่อคิดเป็นดอลลาร์
- การเติบโตทั่วโลกกระจุกตัวมากขึ้น
- ปัญญาประดิษฐ์ช่วยหนุนความต้องการ แต่ก็สร้างความเสี่ยง
- รัฐบาลมีพื้นที่จำกัดลงในการรับมือแรงกระแทกครั้งใหม่
- ประเด็นสำคัญ
คาดการณ์เศรษฐกิจอินเดียในปีงบประมาณ 2026-27 สูงกว่าตัวเลข 6.4% ที่ IMF ประเมินไว้เมื่อเดือนกรกฎาคม 0.6 จุดเปอร์เซ็นต์ ส่วนคาดการณ์ปีงบประมาณ 2027-28 เพิ่มขึ้น 0.3 จุดเปอร์เซ็นต์ จาก 6.7% ความต้องการภายในประเทศที่แข็งแกร่ง กิจกรรมในภาคบริการ และการลงทุน ช่วยให้เศรษฐกิจรับมือผลกระทบจากความขัดแย้งในเอเชียตะวันตกได้
การระบุช่วงเวลามีความสำคัญ ปีงบประมาณ 2027 ของอินเดีย (FY27) ครอบคลุมตั้งแต่เดือนเมษายน 2026 ถึงมีนาคม 2027 ส่วน FY28 ครอบคลุมตั้งแต่เดือนเมษายน 2027 ถึงมีนาคม 2028 ขณะที่คาดการณ์เศรษฐกิจโลกของ IMF ใช้ปีปฏิทิน การขยายตัวที่คาดไว้ 7% ของอินเดียเกิดขึ้นควบคู่กับการเติบโตของเศรษฐกิจโลกที่ 3.1% ในปี 2026 และ 3.4% ในปี 2027
แนวโน้มที่แข็งแกร่งขึ้นยังเกิดขึ้นในช่วงที่เงินรูปีอ่อนค่าลง ทำให้มูลค่าเศรษฐกิจอินเดียเมื่อคิดเป็นดอลลาร์ลดลง อินเดียอาจผลิตสินค้าและบริการได้มากขึ้น แต่ขยับเข้าใกล้เป้าหมายที่วัดเป็นดอลลาร์สหรัฐได้ช้าลง นี่ช่วยอธิบายได้ว่าเหตุใดคาดการณ์การเติบโตที่ดีขึ้นจึงเกิดขึ้นพร้อมกับการปรับลดประมาณการขนาดเศรษฐกิจของประเทศในเวทีระหว่างประเทศ
ความท้าทายสำคัญคือการรักษาระดับการใช้จ่ายและการลงทุน ขณะที่พลังงานราคาแพง ปัญหาการขนส่งทางเรือ และเงินเฟ้อดึงเงินออกจากครัวเรือนและภาคธุรกิจ คาดการณ์ของ IMF ตั้งอยู่บนสมมติฐานว่าแรงกดดันจากภายนอกบางส่วนจะค่อย ๆ ผ่อนคลายลงในปี 2027
อะไรเป็นแรงขับเคลื่อนการปรับเพิ่มคาดการณ์ของอินเดีย?
การขยายตัวของอินเดียในช่วงเดือนเมษายน-มิถุนายนได้รับแรงหนุนจากการลงทุนที่แข็งแกร่งและกิจกรรมภาคการผลิต ซึ่งชดเชยความอ่อนแอในภาคเหมืองแร่และบริการที่มุ่งตอบสนองผู้บริโภคโดยตรง ผลประกอบการดังกล่าวทำให้ผู้คาดการณ์มีจุดตั้งต้นที่แข็งแกร่งขึ้นในการประเมินการเติบโตตลอดปีงบประมาณ
ผลิตภัณฑ์มวลรวมในประเทศ หรือ GDP วัดมูลค่าสินค้าและบริการที่ผลิตในระบบเศรษฐกิจ การเติบโตของ GDP ที่แท้จริงหักผลกระทบจากราคาที่เพิ่มขึ้นออก เพื่อช่วยให้เห็นว่าประเทศผลิตสินค้าและบริการได้มากขึ้นจริง หรือเพียงคิดราคาแพงขึ้นสำหรับผลผลิตเท่าเดิม
IMF ระบุว่าความต้องการภายในประเทศที่ยืดหยุ่นและกิจกรรมภาคบริการที่แข็งแกร่งเป็นแรงหนุนในระยะใกล้ ความต้องการภายในประเทศหมายถึงการใช้จ่ายในอินเดียโดยครัวเรือน ภาคธุรกิจ และรัฐบาล ตลาดภายในประเทศขนาดใหญ่ทำให้บริษัทต่าง ๆ ยังมีลูกค้า แม้เงื่อนไขการค้ากับต่างประเทศจะยากลำบาก
IMF ยังชี้ถึงแนวโน้มประชากรของอินเดีย ตลาดภายในประเทศที่ขยายตัว และการปฏิรูปเชิงโครงสร้างที่ดำเนินต่อเนื่อง ซึ่งช่วยหนุนศักยภาพการเติบโต ปัจจัยระยะยาวเหล่านี้ช่วยอธิบายว่าเหตุใดคาดการณ์จึงยังแข็งแกร่งต่อเนื่องหลังไตรมาสล่าสุด การลงทุนที่เกี่ยวข้องกับปัญญาประดิษฐ์ (AI) เป็นอีกปัจจัยหนึ่งที่รายงานระบุ
อย่างไรก็ตาม อัตราเติบโตที่คาดไว้ 7% ถือว่าชะลอลงจาก 7.8% ที่บันทึกไว้ในปีงบประมาณ 2026 การปรับเพิ่มล่าสุดหมายความว่า IMF คาดว่าเศรษฐกิจจะทำผลงานได้ดีกว่าที่เคยประเมินไว้ แต่ยังคาดว่าการเติบโตรายปีจะช้ากว่าปีก่อนหน้า
สำนักพยากรณ์อื่นก็คาดการเติบโตใกล้ 7%
ธนาคารกลางอินเดียปรับเพิ่มคาดการณ์การเติบโตในปีงบประมาณ 2027 เป็น 7.1% สูงกว่าตัวเลขของ IMF เล็กน้อย ธนาคารโลกก็คาดการณ์ไว้ที่ 7.1% เพิ่มจาก 6.6% โดยอ้างถึงความต้องการภายในประเทศและการส่งออกที่แข็งแกร่ง แม้เผชิญภาวะระหว่างประเทศที่ยากลำบาก ธนาคารโลกคาดว่าเศรษฐกิจจะเติบโต 7.2% ในปีงบประมาณ 2027-28
องค์การเพื่อความร่วมมือทางเศรษฐกิจและการพัฒนา (OECD) ปรับเพิ่มคาดการณ์ปีงบประมาณ 2026-27 เป็น 7.1% จาก 6.3% ส่วน S&P Global Ratings และธนาคารพัฒนาเอเชียคาดการณ์ไว้ที่ 7% ขณะที่ Fitch Ratings คาดไว้ที่ 6.9%
Moody's Ratings ปรับเพิ่มคาดการณ์ FY27 เป็น 7% จาก 6% โดยชี้ถึงความยืดหยุ่นของอินเดียระหว่างความขัดแย้งในตะวันออกกลาง พร้อมเตือนว่ายังมีความเสี่ยงอยู่ เมื่อพิจารณารวมกัน ตัวเลขคาดการณ์เหล่านี้ทำให้แนวโน้มการเติบโตในปัจจุบันอยู่ในช่วงแคบ ๆ ระหว่าง 6.9% ถึง 7.1%
IMF ปรับแก้คาดการณ์ในการประเมินแต่ละครั้งที่ต่อเนื่องกัน ตัวเลขเดือนเมษายนสำหรับ FY27 อยู่ที่ 6.5% ตามด้วย 6.4% ในเดือนกรกฎาคม และ 7% ในเดือนตุลาคม ดังนั้นการปรับเพิ่มในเดือนตุลาคมจึงสูงกว่าเดือนเมษายน 0.5 จุดเปอร์เซ็นต์ และสูงกว่าเดือนกรกฎาคม 0.6 จุดเปอร์เซ็นต์
น้ำมันและการขนส่งทางเรือเป็นปัจจัยสำคัญต่อคาดการณ์
IMF สมมติว่าราคาน้ำมันดิบเฉลี่ยอยู่ที่ 95.74 ดอลลาร์ต่อบาร์เรลในปี 2026 และ 87.39 ดอลลาร์ในปี 2027 การคำนวณนี้ครอบคลุมน้ำมันดิบเบรนต์ ดูไบฟาเตห์ และเวสต์เท็กซัสอินเตอร์มีเดียต ซึ่งเป็นดัชนีอ้างอิงราคาน้ำมันที่ใช้กันอย่างแพร่หลาย การลดลงที่คาดไว้ราว 9% จะช่วยบรรเทาภาระได้บ้าง หลังราคาพุ่งสูงในปี 2026
อินเดียพึ่งพาการนำเข้าน้ำมันดิบอย่างมาก ราคาที่สูงขึ้นทำให้ประเทศต้องจ่ายเงินออกไปต่างประเทศมากขึ้น และเพิ่มต้นทุนการขนส่งกับธุรกิจที่ใช้พลังงาน ครัวเรือนจึงอาจเผชิญราคาสินค้าที่สูงขึ้น ขณะมีเงินเหลือสำหรับซื้อสินค้าอื่นน้อยลง ส่งผลให้ความต้องการภายในประเทศซึ่งเป็นแรงหนุนการเติบโตในขณะนี้อ่อนแรงลง
ช่องแคบฮอร์มุซ ซึ่งเป็นเส้นทางสำคัญในการขนส่งพลังงานจากอ่าว เป็นส่วนสำคัญของสมมติฐานที่ IMF ใช้ กองทุนคาดว่าจะมีการเปิดเส้นทางอีกครั้งในเดือนมีนาคม 2027 และสถานการณ์โดยรวมจะกลับสู่ระดับก่อนสงครามภายในเดือนตุลาคม 2027 รวมถึงการฟื้นตัวของการขนส่งทางเรือ การประกันภัย และระบบชำระเงิน วันที่เหล่านี้เป็นสมมติฐานในการคาดการณ์ ส่วนกำหนดเวลาฟื้นฟูจริงยังไม่แน่นอน
การส่งออกน้ำมันดิบจากอ่าวในเดือนกันยายนเฉลี่ยอยู่ที่ 88% ของระดับก่อนเกิดความขัดแย้ง หรือยังขาดอยู่ 12% ปริมาณสำรองน้ำมันทั่วโลกกำลังถูกนำออกมาใช้ราว 2.7 ล้านบาร์เรลต่อวัน การใช้น้ำมันที่กักเก็บไว้ช่วยชดเชยอุปทานที่หยุดชะงัก แต่ก็ทำให้มีปริมาณสำรองเหลือน้อยลงหากเกิดการหยุดชะงักอีกครั้ง
เหตุโจมตีที่เกี่ยวข้องกับเรือ MT Petro Dolphin บริเวณจุดทอดสมอเมืองโซฮาร์ และเรือ M/T Valthera ในช่องแคบฮอร์มุซ สะท้อนอันตรายที่ยังคงมีต่อการเดินเรือ มีรายงานว่าลูกเรือชาวอินเดียสองคนสูญหายหลังการโจมตีเรือ MT Petro Dolphin การหยุดชะงักอาจส่งผลต่อค่าระวางและค่าเบี้ยประกันภัย ตลอดจนราคาน้ำมันโดยตรง
วันที่สำคัญในคาดการณ์มีดังนี้:
- เมษายน-มิถุนายน 2026: เศรษฐกิจอินเดียเติบโต 7.8% ช่วยหนุนแนวโน้ม FY27
- กรกฎาคม 2026: IMF คาดการณ์การเติบโตของอินเดียที่ 6.4% ใน FY27 และ 6.7% ใน FY28
- ตุลาคม 2026: ปรับเพิ่มคาดการณ์ทั้งสองปีเป็น 7%
- มีนาคม 2027: IMF สมมติว่าจะมีการเปิดช่องแคบฮอร์มุซอีกครั้ง
- ตุลาคม 2027: IMF สมมติว่าสถานการณ์โดยรวมจะกลับสู่ระดับก่อนสงคราม
เงินเฟ้ออาจบั่นทอนแรงหนุนจากภายในประเทศ
คาดว่าเงินเฟ้อผู้บริโภคของอินเดียจะอยู่ที่ 5% ใน FY27 ก่อนลดลงเป็น 4.4% ใน FY28 เงินเฟ้อวัดว่าราคาสินค้าเพิ่มขึ้นเร็วเพียงใด แม้ค่าจ้างจะเพิ่มขึ้น แต่ครอบครัวก็ซื้อของได้น้อยลง หากอาหาร น้ำมันเชื้อเพลิง และสิ่งจำเป็นอื่น ๆ แพงขึ้นเร็วกว่ารายได้
IMF คาดว่าการขาดดุลบัญชีเดินสะพัดของอินเดียใน FY27 จะอยู่ที่ 1.5% ของ GDP บัญชีเดินสะพัดบันทึกการค้าสินค้าและบริการ ตลอดจนกระแสรายได้และการโอนเงินข้ามพรมแดน การขาดดุลหมายถึงการชำระเงินออกนอกประเทศสูงกว่ารายรับ ทำให้ต้องหาเงินทุนจากต่างประเทศ
น้ำมันราคาแพงอาจทำให้การขาดดุลเพิ่มขึ้น เพราะมูลค่าการนำเข้าสูงขึ้น แรงกดดันต่อเงินรูปีอาจทำให้สินค้านำเข้ามีราคาแพงขึ้นเมื่อคิดเป็นเงินสกุลอินเดีย นี่เป็นอีกช่องทางที่ปัญหาระหว่างประเทศส่งผลต่อราคาภายในประเทศ
ฝนมรสุมที่ต่ำกว่าปกติเป็นอีกความเสี่ยง เพราะอาจลดผลผลิตทางการเกษตรและการใช้จ่ายในชนบท ความขัดแย้งที่ยืดเยื้ออาจรบกวนห่วงโซ่อุปทานและเพิ่มต้นทุนธุรกิจ แรงกดดันเหล่านี้อาจกระทบเศรษฐกิจหลายส่วนพร้อมกัน ตั้งแต่ภาคเกษตรและบริษัทขนส่ง ไปจนถึงงบซื้อของของครัวเรือน
เหตุใดเงินรูปีอ่อนค่าจึงเปลี่ยนภาพเศรษฐกิจเมื่อคิดเป็นดอลลาร์
การเติบโตที่แท้จริงของอินเดียกับขนาดเศรษฐกิจเมื่อคิดเป็นดอลลาร์เป็นคนละตัวชี้วัด การเติบโตที่แท้จริงติดตามการเปลี่ยนแปลงของผลผลิตหลังหักเงินเฟ้อแล้ว ส่วน GDP ที่คิดด้วยราคาดอลลาร์ปัจจุบันยังสะท้อนการเปลี่ยนแปลงของราคาภายในประเทศและอัตราแลกเปลี่ยนที่ใช้แปลงเงินรูปีเป็นดอลลาร์
ตัวเลขคาดการณ์ระบุว่าการเติบโตที่แท้จริงอยู่ที่ 7.8% ใน FY26 และ 7% ใน FY27 ขณะที่การเติบโตตามราคาดอลลาร์ปัจจุบันอยู่ที่ 4% และ 3.9% ตามลำดับ เมื่อเงินรูปีอ่อนค่าลงเมื่อเทียบกับดอลลาร์ ผลผลิตเท่าเดิมที่วัดเป็นเงินรูปีจะแปลงเป็นเงินดอลลาร์ได้น้อยลง
ระหว่างการคาดการณ์ของ IMF ในเดือนเมษายนกับเดือนตุลาคม ประมาณการ GDP ของอินเดียตามราคาดอลลาร์ปัจจุบันสำหรับ FY27 ถูกปรับลดลง 93,000 ล้านดอลลาร์ ส่วนประมาณการตั้งแต่ FY28 ถึง FY32 ถูกปรับลดลงปีละ 43,000-57,000 ล้านดอลลาร์
ตัวเลขคาดการณ์จัดให้อินเดียอยู่หลังสหราชอาณาจักรในอันดับที่ 6 ใน FY26 และ FY27 หลังจากอยู่ในอันดับที่ 5 มาสามปี และระบุว่าอินเดียจะแซงหน้าสหราชอาณาจักรและญี่ปุ่นใน FY28 ขึ้นสู่อันดับที่ 4 และจะแซงหน้าเยอรมนีใน FY32 ขึ้นสู่อันดับที่ 3 อันดับเหล่านี้เป็นการคาดการณ์ ซึ่งขึ้นอยู่กับผลการดำเนินงานทางเศรษฐกิจและอัตราแลกเปลี่ยน
การคำนวณชุดเดียวกันระบุว่า GDP ของอินเดียจะต่ำกว่า 5 ล้านล้านดอลลาร์อยู่ราว 4,000 ล้านดอลลาร์ใน FY29 ช่องว่างดังกล่าวคิดเป็นประมาณ 0.08% ของเป้าหมาย โดยคำนวณจาก 4,000 ล้านดอลลาร์หารด้วย 5,000,000 ล้านดอลลาร์ เดิมตั้งเป้าหมายนี้ไว้ใน FY25 ก่อนที่ผลกระทบจากการระบาดใหญ่ การปรับแก้หลังปรับปรุงปีฐาน GDP และการอ่อนค่าของเงินรูปีจะทำให้กำหนดเวลาล่าช้าออกไป
ตัวเลขคาดการณ์บ่งชี้ว่า GDP ตามราคาดอลลาร์ปัจจุบันจะเติบโตเฉลี่ย 10.7% ในช่วง FY28-FY32 เทียบกับ 5.6% ในช่วง FY23-FY27 การเติบโตในอัตราดังกล่าวจะต้องอาศัยเส้นทางการขยายตัวเมื่อคิดเป็นดอลลาร์ที่แข็งแกร่งกว่ามาก เมื่อเทียบกับอัตราที่ประเมินไว้สำหรับ FY26 และ FY27
การเติบโตทั่วโลกกระจุกตัวมากขึ้น
IMF ปรับเพิ่มคาดการณ์การเติบโตของเศรษฐกิจโลกในปี 2026 เป็น 3.1% จาก 3% ในเดือนกรกฎาคม โดยคงตัวเลขปี 2027 ไว้ที่ 3.4% เศรษฐกิจโลกเติบโต 3.5% ในปี 2025 ดังนั้นแม้มีการปรับเพิ่มเล็กน้อย ก็ยังชี้ว่าการเติบโตจะชะลอลงในปีนี้
คาดว่าเศรษฐกิจจีนจะเติบโต 4.5% ในปี 2026 และ 4% ในปี 2027 ส่วนสหรัฐฯ คาดว่าจะเติบโต 2.3% ในทั้งสองปี ตัวเลขคาดการณ์ปี 2026 ของเกาหลีใต้เพิ่มเป็น 3.3% จาก 1.9% ในเดือนเมษายน ขณะที่คาดว่าไต้หวันจะเติบโต 10.7% โดยได้แรงหนุนจากความต้องการเซมิคอนดักเตอร์
คาดว่าเยอรมนีและสหราชอาณาจักรจะเติบโตประเทศละประมาณ 1.3% ในปี 2026 โดยรวมแล้ว เศรษฐกิจพัฒนาแล้วคาดว่าจะขยายตัว 2.1% ส่วนตลาดเกิดใหม่และประเทศกำลังพัฒนาคาดว่าจะเติบโต 3.7% ปรับลดคาดการณ์ปี 2026 ของบราซิลเป็น 2.2% และของรัสเซียเป็น 0.9%
ความเสียหายรุนแรงที่สุดกระจุกตัวอยู่ใกล้พื้นที่ความขัดแย้ง โดยคาดว่าเศรษฐกิจบาห์เรน อิรัก คูเวต และกาตาร์จะหดตัวมากกว่า 10% ในปี 2026 ส่วนเศรษฐกิจซาอุดีอาระเบียคาดว่าจะหดตัว 3.3% เทียบกับคาดการณ์เมื่อเดือนกรกฎาคมว่าจะเติบโต 1.7%
ขณะนี้มีเพียง 32 เศรษฐกิจที่คิดเป็น 95% ของการเติบโตทั่วโลก เทียบกับ 54 เศรษฐกิจในเดือนเมษายน การเติบโตจึงพึ่งพากลุ่มประเทศที่เล็กลง โดยเฉพาะประเทศที่ได้ประโยชน์จากการลงทุนด้านเทคโนโลยี หรือได้รับผลกระทบจากการหยุดชะงักของอุปทานพลังงานน้อยกว่า
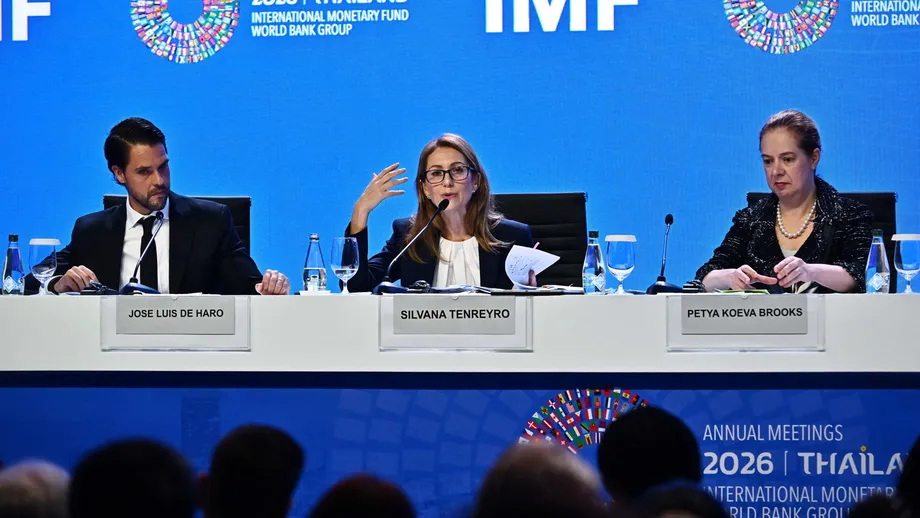
ซิลวานา เทนเรย์โร ที่ปรึกษาด้านเศรษฐกิจและผู้อำนวยการฝ่ายวิจัยของ IMF กล่าวถึงแรงกดดันต่อเศรษฐกิจโลก พร้อมเรียกร้องให้รัฐบาลสร้างพื้นที่ในงบประมาณขึ้นใหม่และเสริมความมั่นคงของห่วงโซ่อุปทาน
เศรษฐกิจโลกมีความยืดหยุ่น แต่ความยืดหยุ่นนั้นกำลังเข้าใกล้ขีดจำกัด
ปัญญาประดิษฐ์ช่วยหนุนความต้องการ แต่ก็สร้างความเสี่ยง
การลงทุนในปัญญาประดิษฐ์ช่วยชดเชยความเสียหายจากสงครามได้บางส่วน การใช้จ่ายกับเซมิคอนดักเตอร์ ศูนย์ข้อมูล และการผลิตไฟฟ้าสร้างคำสั่งซื้อและตำแหน่งงาน ก่อนที่ผลิตภาพ ซึ่งหมายถึงปริมาณที่แรงงานและภาคธุรกิจสามารถผลิตได้ จะเพิ่มขึ้นในวงกว้าง
เทนเรย์โรระบุว่า การค้าสินค้า AI เติบโต 29% ระหว่างปี 2023 ถึง 2025 เทียบกับการเติบโต 8.3% ของการค้าโลก หากไม่นับสินค้า AI การค้าโลกจะเติบโต 4.6% ตัวเลขเหล่านี้แสดงให้เห็นว่าแรงส่งทางการค้าระยะหลังพึ่งพาการใช้จ่ายด้านเทคโนโลยีมากเพียงใด
IMF เตือนว่านักลงทุนอาจถอยออกมา หากผลกำไรที่คาดหวังและการเพิ่มขึ้นของผลิตภาพไม่เป็นไปตามคาด ในฉากทัศน์เลวร้าย ตลาดหุ้นสหรัฐฯ อาจร่วงลง 20% และ GDP โลกในปี 2028 อาจต่ำกว่าประมาณการพื้นฐาน 1.1% ส่วนผลผลิตของเอเชียอาจต่ำกว่าระดับพื้นฐาน 1.7%
ราคาหุ้นที่ลดลงอาจส่งผลต่อเนื่องไปถึงการตัดสินใจใช้จ่าย ครัวเรือนที่มูลค่าการลงทุนลดลงอาจใช้จ่ายน้อยลง ขณะที่บริษัทต่าง ๆ อาจยกเลิกโครงการหรือเผชิญต้นทุนทางการเงินที่สูงขึ้น รายงานเสถียรภาพทางการเงินโลกของ IMF ยังเตือนว่าไม่คว่าชะล่าใจต่อความเป็นไปได้ที่การลงทุนและมูลค่าประเมินในภาค AI จะพลิกกลับ
คริสตาลินา จอร์จีวา กรรมการผู้จัดการ IMF กล่าวถึงการพึ่งพาดังกล่าวในงานของคณะกรรมการเบรตตันวูดส์
ขณะนี้เรามีเศรษฐกิจที่ยืนอยู่บนขาเดียว คือขา AI
IMF ยังระบุถึงความเป็นไปได้ในทางบวกมากกว่า นั่นคือการลงทุนด้านเทคโนโลยีที่ดำเนินต่อไป การปรับตัวของภาคธุรกิจ และภาวะการเงินที่เอื้ออำนวย อาจช่วยรักษากิจกรรมทางเศรษฐกิจระหว่างแรงกระแทกด้านพลังงาน และเพิ่มผลิตภาพได้ในที่สุด แนวโน้มส่วนหนึ่งจึงขึ้นอยู่กับว่าการใช้จ่ายในปัจจุบันจะสร้างผลตอบแทนเหล่านั้นได้หรือไม่
รัฐบาลมีพื้นที่จำกัดลงในการรับมือแรงกระแทกครั้งใหม่
IMF คาดว่าเงินเฟ้อทั่วโลกจะอยู่ที่ 4.7% ในปี 2026 และ 4.1% ในปี 2027 แบบจำลองของกองทุนประเมินโอกาสที่เงินเฟ้อจะสูงกว่า 5% ในปี 2027 ไว้ที่ประมาณ 35% เพิ่มจาก 30% ในเดือนเมษายน
ในฉากทัศน์เลวร้ายอีกกรณีหนึ่ง หากราคาน้ำมันยังสูงกว่า 130 ดอลลาร์ต่อบาร์เรลจนถึงไตรมาสแรกของปี 2027 การเติบโตของโลกในปีนั้นจะลดลง 0.5 จุดเปอร์เซ็นต์ ซึ่งจะเพิ่มแรงกดดันต่อประเทศผู้นำเข้าพลังงาน ในช่วงที่ครัวเรือนต้องเผชิญราคาสินค้าที่สูงขึ้นเช่นกัน
ฐานะการคลังของรัฐบาลก็เริ่มตึงตัวขึ้น IMF คาดว่าหนี้สาธารณะของประเทศเศรษฐกิจพัฒนาแล้วจะอยู่ที่ 115% ของ GDP ภายในปี 2031 เทียบกับ 108% ในปี 2025 สำหรับตลาดเกิดใหม่และประเทศกำลังพัฒนา คาดว่าหนี้จะเพิ่มจาก 74% เป็น 84% ของ GDP
ต้นทุนการกู้ยืมที่สูงขึ้นหมายความว่าเงินสาธารณะจะถูกนำไปจ่ายดอกเบี้ยมากขึ้น การสร้างพื้นที่ทางการคลังขึ้นใหม่หมายถึงการทำให้รัฐบาลมีพื้นที่ในงบประมาณเพื่อรับมือเหตุฉุกเฉิน โดยไม่ก่อหนี้จนยากต่อการชำระ
IMF เรียกร้องให้รัฐบาลจำกัดการช่วยเหลือครัวเรือนที่เผชิญราคาอาหารและพลังงานสูงให้เป็นมาตรการชั่วคราวและเจาะจงกลุ่มเป้าหมาย สำหรับอินเดีย การมุ่งช่วยเหลือครอบครัวเปราะบางจะบรรเทาความเดือดร้อนเฉพาะหน้า พร้อมจำกัดภาระต่อฐานะการคลัง
คาดการณ์การเติบโต 7% ของอินเดียตั้งอยู่บนสมมติฐานว่าการใช้จ่ายภายในประเทศ ภาคบริการ และการลงทุนจะดำเนินต่อไป โดยมีการหยุดชะงักด้านพลังงานที่คลี่คลายลงในปี 2027 ปีงบประมาณถัดไปจะเป็นบททดสอบด้วยว่าเงินเฟ้อจะลดลงเข้าใกล้ 4.4% ตามคาดหรือไม่ และเงินรูปีจะเอื้อให้การเติบโตของผลผลิตที่แข็งแกร่งแปรเป็นการเพิ่มขึ้นของมูลค่าในรูปดอลลาร์ที่เร็วขึ้นได้หรือไม่
ประเด็นสำคัญ
- IMF คาดว่าเศรษฐกิจอินเดียจะเติบโต 7% ใน FY27 และ FY28 เพิ่มจากคาดการณ์เดือนกรกฎาคมที่ 6.4% และ 6.7%
- การเติบโต 7.8% ในช่วงเดือนเมษายน-มิถุนายน ความต้องการภายในประเทศ และกิจกรรมภาคบริการ ช่วยหนุนการปรับเพิ่มคาดการณ์
- ธนาคารกลางอินเดียและธนาคารโลกคาดการณ์การเติบโต FY27 ที่ 7.1% สูงกว่าตัวเลขของ IMF เล็กน้อย
- คาดว่าเงินเฟ้อผู้บริโภคของอินเดียจะอยู่ที่ 5% ใน FY27 และ 4.4% ใน FY28
- IMF สมมติว่าราคาน้ำมันเฉลี่ยอยู่ที่ 95.74 ดอลลาร์ต่อบาร์เรลในปี 2026 และ 87.39 ดอลลาร์ในปี 2027
- คาดการณ์ตั้งอยู่บนสมมติฐานว่าช่องแคบฮอร์มุซจะเปิดอีกครั้งในเดือนมีนาคม 2027 และสถานการณ์โดยรวมจะกลับสู่ภาวะปกติภายในเดือนตุลาคม
- เงินรูปีที่อ่อนค่าลงทำให้ GDP ของอินเดียที่คาดการณ์ในรูปดอลลาร์ลดลง และทำให้อันดับทางเศรษฐกิจขยับขึ้นช้าลง
- คาดว่าเศรษฐกิจโลกจะเติบโต 3.1% ในปี 2026 และ 3.4% ในปี 2027 โดยมีความเสี่ยงจากการหยุดชะงักด้านพลังงาน หนี้ และการพลิกกลับของการลงทุนใน AI