ทางเลือกความคุ้มครองทางการแพทย์ที่ถูกลง แต่ผู้ป่วยยังต้องรับภาระค่าใช้จ่ายบางส่วน
มาเลเซียวางแผนเปิดตัว MediAsas ทั่วประเทศในเดือนมกราคม 2027 หลังมีการยกเลิกกรมธรรม์ประกันสุขภาพราว 340,000 ฉบับระหว่างเดือนมกราคม 2024 ถึงมิถุนายน 2025 ขณะที่ครัวเรือนรับมือกับเบี้ยประกันที่เพิ่มขึ้นไม่ไหว โครงการนี้จะเสนอประกันสุขภาพเอกชนขั้นพื้นฐานและความคุ้มครองตะกาฟุลถึงอายุ 85 ปี ควบคู่กับมาตรการทำให้ค่าใช้จ่ายในโรงพยาบาลคาดการณ์ได้มากขึ้น
สารบัญ
- ทางเลือกความคุ้มครองทางการแพทย์ที่ถูกลง แต่ผู้ป่วยยังต้องรับภาระค่าใช้จ่ายบางส่วน
- จะเกิดอะไรขึ้นก่อนเปิดตัวทั่วประเทศ?
- เปรียบเทียบ Teras กับ Fleksi
- เบี้ยประกันจะมีราคาเท่าใด?
- ผู้ที่มีโรคประจำตัวเข้าร่วมได้หรือไม่?
- หลังผ่านไปเจ็ดปีจะมีการเปลี่ยนแปลงอะไร?
- การจ่ายจาก EPF แลกมาด้วยเงินออมเพื่อวัยเกษียณ
- แรงงานจะได้รับการสนับสนุนอะไรบ้าง?
- แนวทางเปลี่ยนแปลงการเรียกเก็บเงินโรงพยาบาล
- ความช่วยเหลือจากภาครัฐและบททดสอบความสำเร็จ
- ประเด็นสำคัญ
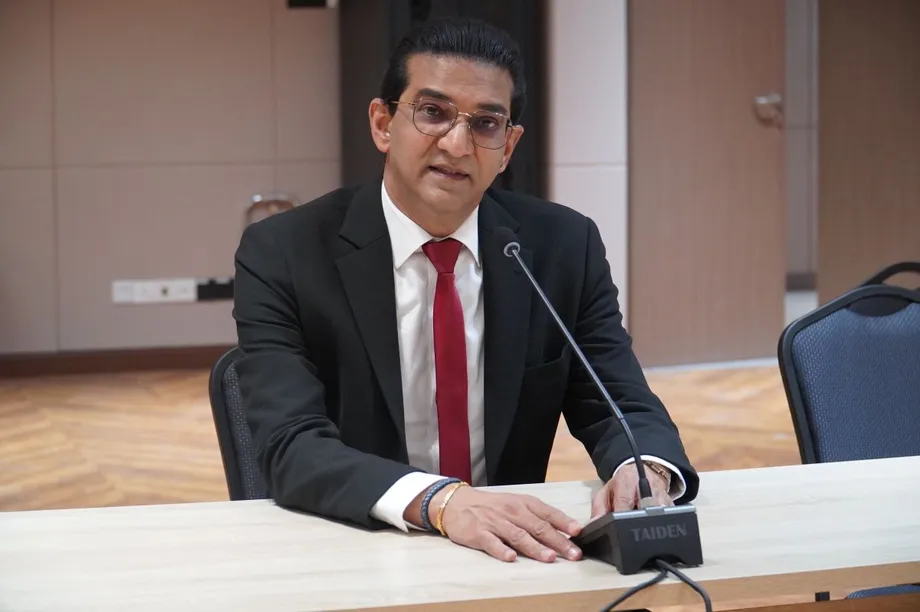
ดาตุก เซอรี ดร. ซุลเคฟลี อาหมัด รัฐมนตรีว่าการกระทรวงสาธารณสุข กล่าวว่าเมื่อวันที่ 18 ตุลาคม 2026 โครงการนี้จะเป็นหลักประกันทางการเงินให้แก่กลุ่ม M40 ซึ่งหมายถึงครัวเรือน 40 เปอร์เซ็นต์ตรงกลางของมาเลเซียเมื่อแบ่งตามรายได้ เขากล่าวว่า ผู้ที่ไม่สามารถรักษาประกันเอกชนไว้ได้กำลังหันไปใช้บริการสถานพยาบาลของรัฐบาลมากขึ้น
ข้อมูลของธนาคารกลางมาเลเซียที่นักเศรษฐศาสตร์ ดร. ชาลินี นาการัตนัม นำมาอ้างระบุว่า กรมธรรม์ที่ถูกยกเลิก 340,000 ฉบับคิดเป็นประมาณ 5 เปอร์เซ็นต์ของกรมธรรม์ที่มีการปรับเบี้ย ตัวเลขนี้นับรวมกรมธรรม์ที่กลับมามีผลคุ้มครองอีกครั้งในภายหลังด้วย
ซุลเคฟลีกล่าวถึงเป้าหมายของโครงการนี้ในแถลงการณ์เมื่อวันที่ 18 ตุลาคมว่า:
ไม่มีพลเมืองคนใดควรต้องตกสู่ความยากจนเพียงเพราะต้องการรักษาพยาบาล ดังนั้นความคุ้มครองทางการเงินด้านสุขภาพของมาดานีจึงเกิดขึ้น ด้วยการนำเสนอโครงการความคุ้มครองขั้นพื้นฐานในราคาที่เข้าถึงได้
MediAsas ผสานความคุ้มครองขั้นพื้นฐานที่มีค่าใช้จ่ายต่ำลงเข้ากับวงเงินผลประโยชน์รายปีและค่าใช้จ่ายที่ผู้ป่วยต้องจ่ายเอง ผู้สมัครบางรายที่มีโรคประจำตัวอาจทำประกันสำหรับอาการเจ็บป่วยอื่นที่ไม่เกี่ยวข้องได้ สมาชิกกองทุนสำรองเลี้ยงชีพพนักงาน (EPF) ที่มีคุณสมบัติตามเกณฑ์สามารถใช้เงินออมจ่ายเบี้ยประกันได้ ขณะที่เงินอุดหนุนจะช่วยเหลือแรงงานบางส่วนในปีแรก
สำหรับครัวเรือน ความสามารถในการจ่ายขึ้นอยู่กับสามปัจจัยร่วมกัน ได้แก่ เบี้ยประกัน จำนวนเงินที่ต้องจ่ายเมื่อเข้ารับการรักษา และโรคที่ได้รับความคุ้มครอง ตัวเลือกหนึ่งมีวงเงินรายปีสูงกว่า แต่ก็มาพร้อมค่าเสียหายส่วนแรกที่สูงกว่ามาก ซึ่งเป็นจำนวนเงินที่ผู้ป่วยต้องจ่ายก่อนที่ประกันจะเริ่มจ่ายค่าใช้จ่ายที่เข้าเงื่อนไข
จะเกิดอะไรขึ้นก่อนเปิดตัวทั่วประเทศ?
โครงการนำร่องเริ่มดำเนินการในหุบเขากลังตั้งแต่ปลายเดือนกรกฎาคม 2026 นายกรัฐมนตรีและรัฐมนตรีว่าการกระทรวงการคลัง ดาตุก เซอรี อันวาร์ อิบราฮิม ยืนยันกำหนดเปิดตัวทั่วประเทศในเดือนมกราคม 2027 ขณะนำเสนองบประมาณปี 2027 เมื่อวันที่ 9 ตุลาคม
หมุดหมายสำคัญแสดงให้เห็นว่าผลิตภัณฑ์ประกันนี้เป็นส่วนหนึ่งของความพยายามที่กว้างขึ้นในการควบคุมค่าใช้จ่ายด้านสุขภาพ:
- มกราคม 2024 ถึงมิถุนายน 2025: มีการยกเลิกกรมธรรม์ประกันสุขภาพที่ปรับเบี้ยแล้วประมาณ 340,000 ฉบับ โดยนับรวมกรมธรรม์ที่กลับมามีผลคุ้มครองอีกครั้ง
- ปลายเดือนกรกฎาคม 2026: เริ่มโครงการนำร่อง MediAsas ในหุบเขากลัง
- 27 กันยายน 2026: ธนาคารกลางมาเลเซียระบุผลประโยชน์มาตรฐาน วงเงินรายปี และค่าใช้จ่ายในการรักษาที่ผู้เอาประกันร่วมจ่าย
- 9 ตุลาคม 2026: งบประมาณปี 2027 ยืนยันการเปิดตัวทั่วประเทศและการสนับสนุนแรงงานที่มีคุณสมบัติตามเกณฑ์
- 18 ตุลาคม 2026: ซุลเคฟลีชี้แจงบทบาทของโครงการในการคุ้มครองครัวเรือนรายได้ปานกลาง
- มกราคม 2027: มีกำหนดเปิดตัว MediAsas ทั่วประเทศ และวางแผนจัดหมวดหมู่ค่าบริการโรงพยาบาลเอกชนให้เป็นมาตรฐานเดียวกันตั้งแต่ปี 2027
บริษัทประกันเอกชนและผู้ให้บริการตะกาฟุลจะเสนอแผนสมัครใจนี้ ตะกาฟุลคือรูปแบบการประกันที่สอดคล้องกับหลักการอิสลาม โดยผู้เข้าร่วมสมทบเงินเข้ากองทุนคุ้มครองร่วมกัน MediAsas จะให้บริการเป็นความคุ้มครองทางการแพทย์แบบแยกเดี่ยว โดยไม่บังคับให้ซื้อเป็นส่วนหนึ่งของแพ็กเกจประกันที่ครอบคลุมกว่า
เปรียบเทียบ Teras กับ Fleksi
MediAsas มีสองตัวเลือก ได้แก่ Teras แผนมาตรฐาน และ Fleksi แผนที่มีวงเงินความคุ้มครองรายปีสูงกว่า ทั้งสองแผนให้ความคุ้มครองถึงอายุ 85 ปี และไม่มีวงเงินผลประโยชน์ตลอดอายุกรมธรรม์
Teras ให้วงเงินรายปี 100,000 ริงกิตมาเลเซียสำหรับผู้ที่อายุต่ำกว่า 60 ปี และ 150,000 ริงกิตมาเลเซียสำหรับผู้ที่มีอายุ 60 ปีขึ้นไป ผู้ป่วยที่อายุต่ำกว่า 60 ปีจ่ายค่าเสียหายส่วนแรก 500 ริงกิตมาเลเซียต่อการรักษาแต่ละครั้ง โดยค่าเสียหายส่วนแรกเพิ่มเป็น 1,000 ริงกิตมาเลเซียเมื่ออายุ 60 ปี
Fleksi ให้วงเงินรายปี 300,000 ริงกิตมาเลเซีย ค่าเสียหายส่วนแรกต่อปีอยู่ที่ 10,000 ริงกิตมาเลเซียในโรงพยาบาลที่จัดอยู่ในระดับหนึ่ง และ 15,000 ริงกิตมาเลเซียในโรงพยาบาลระดับสอง การจัดระดับโรงพยาบาลจึงมีผลต่อจำนวนเงินที่ผู้ถือกรมธรรม์ต้องจ่าย
วงเงินรายปีของ Fleksi สูงกว่าวงเงิน 100,000 ริงกิตมาเลเซียของ Teras สำหรับผู้ถือกรมธรรม์อายุน้อยถึงสามเท่า และสูงกว่าวงเงิน 150,000 ริงกิตมาเลเซียสำหรับผู้สูงอายุเป็นสองเท่า แต่ค่าเสียหายส่วนแรกที่สูงกว่าหมายความว่าผู้ซื้อยังต้องมีเงินสดหรือสิทธิประโยชน์ทางการแพทย์อื่นเพียงพอสำหรับค่าใช้จ่ายเบื้องต้น
วงเงินรายปีกำหนดเพดานการจ่ายสำหรับค่าใช้จ่ายที่เข้าเงื่อนไขภายในปีกรมธรรม์ การไม่มีวงเงินตลอดอายุกรมธรรม์หมายความว่าไม่มีเพดานสะสมรวมเพียงก้อนเดียวตลอดทุกปีที่ได้รับความคุ้มครอง ธนาคารกลางมาเลเซียระบุว่า 99 เปอร์เซ็นต์ของการเรียกร้องค่าสินไหมทดแทนด้านการแพทย์ในประเทศมีมูลค่าต่ำกว่า 60,000 ริงกิตมาเลเซีย ขณะที่การเรียกร้องส่วนใหญ่ที่เกี่ยวข้องกับมะเร็ง หัวใจวาย และโรคหลอดเลือดสมองก็มีมูลค่าไม่เกิน 100,000 ริงกิตมาเลเซียเช่นกัน
เบี้ยประกันจะมีราคาเท่าใด?
ประมาณการเบี้ยประกันที่ประกาศก่อนเปิดตัวมีหลายตัวเลข ตัวเลขเบื้องต้นที่ซุลเคฟลีกล่าวถึงคือเดือนละ 65 ริงกิตมาเลเซีย หรือปีละ 780 ริงกิตมาเลเซีย ส่วนตัวเลขเบื้องต้นสำหรับแผนมาตรฐานของธนาคารกลางมาเลเซียที่ ดร. ชาลินี นำมาอ้าง อยู่ที่เดือนละ 80 ถึง 120 ริงกิตมาเลเซียสำหรับผู้มีอายุ 31 ถึง 35 ปี และเดือนละ 280 ถึง 350 ริงกิตมาเลเซียสำหรับผู้มีอายุ 61 ถึง 65 ปี อัซรูล โมห์ด คอลิบ ประธานเจ้าหน้าที่บริหารศูนย์ Galen Centre for Health and Social Policy กล่าวถึงเบี้ยประกันรายปีโดยประมาณที่ 500 ถึง 600 ริงกิตมาเลเซีย
ตัวเลขเหล่านี้เป็นทางเลือกราคาที่ครัวเรือนอาจพบได้หลายระดับ ไม่ใช่ค่าใช้จ่ายที่กำหนดแน่นอนเป็นตัวเลขเดียวสำหรับผู้ซื้อทุกราย ประกาศที่กล่าวถึงในที่นี้ยังไม่ได้ระบุตารางเบี้ยประกันฉบับสุดท้าย ข้อกำหนดกรมธรรม์ฉบับสมบูรณ์ รายชื่อโรงพยาบาลที่เข้าร่วม หรือวันเปิดตัวที่แน่นอนในเดือนมกราคม
ประมาณการแยกตามอายุแสดงให้เห็นว่าผู้ซื้อที่มีอายุมากอาจเผชิญภาระหนักเพียงใด เบี้ยเดือนละ 80 ถึง 120 ริงกิตมาเลเซียเท่ากับปีละ 960 ถึง 1,440 ริงกิตมาเลเซีย ขณะที่เบี้ยเดือนละ 280 ถึง 350 ริงกิตมาเลเซียเท่ากับปีละ 3,360 ถึง 4,200 ริงกิตมาเลเซีย ตัวเลขเหล่านี้เป็นราคาโดยประมาณสำหรับกลุ่มอายุต่างกัน และค่าใช้จ่ายทางการแพทย์ในอนาคตยังเป็นปัจจัยที่คาดการณ์ได้ยาก
ธนาคารกลางมาเลเซียระบุว่า ผู้สมัครบางรายที่มีความเสี่ยงคาดว่าจะเรียกร้องค่าสินไหมสูงกว่าอาจต้องจ่ายเบี้ยเพิ่มเติมด้วย ครัวเรือนที่เปรียบเทียบแผนจึงต้องพิจารณาราคาที่ได้รับเสนอให้เหมาะกับตนเอง ควบคู่กับค่าเสียหายส่วนแรกและข้อยกเว้นความคุ้มครอง
ผู้ที่มีโรคประจำตัวเข้าร่วมได้หรือไม่?
ผู้ที่ปัจจุบันไม่สามารถทำประกันสุขภาพได้บางรายอาจมีคุณสมบัติเข้าร่วม MediAsas ธนาคารกลางมาเลเซียระบุกลุ่มผู้สมัครที่อาจเข้าเกณฑ์ ได้แก่ ผู้ป่วยมะเร็งระยะเริ่มต้นที่โรคสงบแล้ว ผู้ที่มีโรคในหลอดเลือดหัวใจเพียงเส้นเดียว ผู้ที่มีภาวะสุขภาพจิตหรือพัฒนาการบางประเภทซึ่งอาการคงที่และควบคุมได้ดี และผู้ที่มีภาวะออทิสติกระดับเล็กน้อยหรือปานกลาง
การรักษาที่เกี่ยวข้องกับโรคประจำตัวอาจยังคงได้รับการยกเว้น ตัวอย่างเช่น ผู้ที่หายจากมะเร็งแล้วอาจได้รับความคุ้มครองสำหรับโรคหรือการบาดเจ็บอื่นที่ไม่เกี่ยวข้อง ขณะที่การรักษาในอนาคตที่เกี่ยวข้องกับมะเร็งเดิมยังไม่อยู่ในความคุ้มครองของกรมธรรม์
ธนาคารกลางมาเลเซียระบุว่า การให้ความคุ้มครองโรคประจำตัวที่ทราบอยู่แล้วอย่างเต็มรูปแบบอาจทำให้เบี้ยประกันเพิ่มขึ้น 5 ถึง 10 เท่า เพราะผู้ถือกรมธรรม์กลุ่มนี้มีแนวโน้มเรียกร้องค่าสินไหมสูงกว่า การออกแบบแผนนี้มีเป้าหมายเพื่อรับผู้สมัครได้มากขึ้น โดยยังรักษาเบี้ยประกันขั้นพื้นฐานให้อยู่ในระดับที่จ่ายไหว
ดร. เอ็ม. มูรัลลิธารัน ผู้อำนวยการด้านการแพทย์ของสมาคมโรคมะเร็งแห่งชาติมาเลเซีย แย้งว่าข้อยกเว้นทำให้แผนนี้มีประโยชน์จำกัดสำหรับผู้ป่วยโรคไม่ติดต่อเรื้อรังจำนวนมาก เช่น มะเร็ง เบาหวาน และโรคหัวใจ นอกจากนี้ เขายังตั้งคำถามว่าจะมีผู้เข้าร่วมมากพอที่จะค้ำจุนกองทุนส่วนกลางสำหรับจ่ายค่าสินไหมหรือไม่
ดร. ชาลินีเตือนว่า ผู้ที่มีกรมธรรม์ปัจจุบันซึ่งคุ้มครองโรคเรื้อรังอยู่แล้วอาจสูญเสียความคุ้มครองที่มีค่า หากเปลี่ยนแผน การได้รับอนุมัติให้เข้าร่วมแผนใหม่กับการรักษาที่แผนจ่ายให้เป็นคนละเรื่องกัน และต้องพิจารณาแยกจากกัน
หลังผ่านไปเจ็ดปีจะมีการเปลี่ยนแปลงอะไร?
MediAsas จะกำหนดข้อบังคับเพื่อจำกัดการสอบสวนกรณีต้องสงสัยว่าไม่เปิดเผยข้อมูลทางการแพทย์ หลังผ่านไปเจ็ดปี ธนาคารกลางมาเลเซียระบุว่า โดยทั่วไปบริษัทประกันและผู้ให้บริการตะกาฟุลจะถูกห้ามไม่ให้รื้อฟื้นการพิจารณาสินไหมด้วยเหตุผลดังกล่าวเมื่อพ้นช่วงเวลานี้
ข้อยกเว้นใช้กับภาวะทางการแพทย์ร้ายแรงห้าประเภท และกรณีที่พบหลักฐานการฉ้อโกงจากแหล่งอื่นโดยอิสระ มาตรการนี้มีเป้าหมายให้ผู้ถือกรมธรรม์มั่นใจมากขึ้นว่าจะได้รับการพิจารณาสินไหมอย่างไร หลังรักษาความคุ้มครองต่อเนื่องมาหลายปี
ข้อยกเว้นการรักษาที่มีอยู่เดิมยังคงมีผลภายใต้กรมธรรม์ ข้อกำหนดเจ็ดปีเกี่ยวข้องกับการสอบสวนเรื่องการเปิดเผยข้อมูล ส่วนเงื่อนไขความคุ้มครองเป็นตัวกำหนดว่าโรคและการรักษาใดเข้าเกณฑ์ได้รับเงินชดเชย ทั้งสองเรื่องมีความสำคัญต่อผู้ที่กำลังตัดสินใจว่าจะเปลี่ยนจากกรมธรรม์เดิมหรือไม่
การจ่ายจาก EPF แลกมาด้วยเงินออมเพื่อวัยเกษียณ
สมาชิก EPF ที่อายุต่ำกว่า 55 ปีจะได้รับอนุญาตให้จ่ายเบี้ย MediAsas จาก Akaun Sejahtera ซึ่งเดิมเรียกว่า Account 2 ณ เดือนมิถุนายน 2026 เงินสมทบ EPF รายเดือน 15 เปอร์เซ็นต์จะเข้าบัญชีนี้ ทำให้สมาชิกที่เข้าเกณฑ์มีอีกทางเลือกในการรักษาความคุ้มครองทางการแพทย์ในช่วงที่เงินสดในครัวเรือนตึงตัว
ดร. ชาลินี นาการัตนัม อาจารย์ด้านเศรษฐมิติและสถิติธุรกิจ และผู้อำนวยการฝ่ายการศึกษาระดับปริญญาตรีของ Monash University Malaysia เตือนว่าการถอนเงินซ้ำหลายครั้งจะทำให้เงินออมและเงินปันผลที่เงินเหล่านั้นอาจสร้างได้ลดลง เธอชี้ถึงความเสี่ยงเฉพาะเมื่อสิทธิใช้ช่องทางชำระเงินนี้สิ้นสุดลง:
"ยังมีจุดเปลี่ยนฉับพลันด้วย กล่าวคือ สิทธิใช้เงิน EPF สิ้นสุดเมื่ออายุ 55 ปี ซึ่งเป็นช่วงที่เบี้ยประกันเพิ่มขึ้นรวดเร็วที่สุด สมาชิกที่พึ่งพาช่องทางนี้จึงอาจประสบปัญหาในการรักษาความคุ้มครองไว้ในช่วงบั้นปลายชีวิต" เธอเตือน
เงินออมเพื่อวัยเกษียณมีอยู่อย่างจำกัดสำหรับผู้ส่งเงินสมทบจำนวนมากอยู่แล้ว ตามข้อมูลที่แจ้งต่อรัฐสภา ณ วันที่ 31 พฤษภาคม 2026 สมาชิก EPF ชาวมาเลเซียที่ยังทำงานในภาคทางการและมีอายุ 18 ถึง 60 ปี มีเพียง 38.3 เปอร์เซ็นต์ที่สะสมเงินออมขั้นพื้นฐานได้ถึงเป้าหมายตามช่วงอายุ
เงินที่ถอนออกมายังสูญเสียโอกาสเติบโตในอนาคตด้วย หากอัตราเงินปันผลเฉลี่ย 5.88 เปอร์เซ็นต์ในช่วงห้าปีตามที่ EPF ระบุยังคงดำเนินต่อไป เงิน 5,000 ริงกิตมาเลเซียที่ลงทุนต่ออีก 20 ปีจะเติบโตเป็นประมาณ 15,700 ริงกิตมาเลเซีย ทั้งนี้ เงินปันผลในอนาคตอาจเปลี่ยนแปลงได้
ดร. ชาลินียอมรับด้วยว่าประกันช่วยคุ้มครองจากค่ารักษาในโรงพยาบาลก้อนใหญ่ได้ เธอเสนอให้กำหนดยอดเงินขั้นต่ำในบัญชี เพดานการถอนรายปี ประมาณการที่แสดงผลกระทบต่อเงินออมในอนาคต เงินสมทบสมทบสำหรับผู้มีรายได้น้อย และการแจ้งเตือนล่วงหน้าเมื่อยอดเงินไม่เพียงพอสำหรับจ่ายเบี้ยประกัน
แรงงานจะได้รับการสนับสนุนอะไรบ้าง?
วิสาหกิจขนาดกลางและขนาดย่อมที่เข้าเกณฑ์และมีพนักงานน้อยกว่า 75 คน จะได้รับเงินอุดหนุน 200 ริงกิตมาเลเซียต่อคนสำหรับเบี้ยประกันปีแรกของพนักงานที่เข้าร่วม โดยจำกัดไม่เกิน 50 คนต่อบริษัท คาดว่าจะมีแรงงานได้รับประโยชน์สูงสุด 200,000 คน
บริษัทที่ได้รับเงินสนับสนุนเต็มจำนวนจะได้รับเงินอุดหนุนเบี้ยประกัน 10,000 ริงกิตมาเลเซีย หากคิดจากเบี้ยประกันรายปีโดยประมาณ 780 ริงกิตมาเลเซียที่รัฐมนตรีว่าการกระทรวงสาธารณสุขกล่าวถึง เงิน 200 ริงกิตมาเลเซียจะครอบคลุมประมาณ 26 เปอร์เซ็นต์ของค่าใช้จ่ายปีแรก เหลือ 580 ริงกิตมาเลเซียก่อนนับการสนับสนุนอื่น
มาร์ก โอเดลล์ ประธานเจ้าหน้าที่บริหารสมาคมประกันชีวิตมาเลเซีย กล่าวว่า MediAsas อาจช่วยให้แรงงานที่มีข้อจำกัดทางการเงินได้รับความคุ้มครองทางการแพทย์ขั้นพื้นฐาน เขากล่าวว่าอุตสาหกรรมสนับสนุนโครงการนี้ในฐานะทางเลือกสำหรับผู้ที่ไม่มีประกันและผู้ที่กำลังรับมือกับเบี้ยประกันที่เพิ่มขึ้น
ดร. ชาลินีกล่าวว่า ความสามารถในการจ่ายอย่างต่อเนื่องจะขึ้นอยู่กับว่าแรงงานสามารถรักษาความคุ้มครองไว้ได้หลังปีแรกหรือไม่ เธอยังเสนอว่าการสนับสนุนในอนาคตอาจขยายไปถึงแรงงานอิสระและผู้ที่ทำงานนอกระบบการจ้างงานอย่างเป็นทางการ
แนวทางเปลี่ยนแปลงการเรียกเก็บเงินโรงพยาบาล
ธนาคารกลางมาเลเซียจัดให้ MediAsas เป็นส่วนหนึ่งของ RESET ซึ่งเป็นยุทธศาสตร์ระดับชาตินำโดยกระทรวงสาธารณสุข กระทรวงการคลัง และธนาคารกลางร่วมกัน เพื่อรับมือกับเงินเฟ้อทางการแพทย์ การออกแบบประกันกำหนดมาตรฐานผลประโยชน์และกระบวนการสำคัญต่าง ๆ รวมถึงวิธีคิดราคา การประเมินคุณสมบัติ และการเรียกร้องค่าสินไหม
ตั้งแต่ปี 2027 มีเป้าหมายให้ใบเรียกเก็บเงินจากโรงพยาบาลเอกชนใช้หมวดหมู่ค่าบริการที่เป็นมาตรฐานเดียวกันและโปร่งใส การทยอยเปลี่ยนไปใช้ระบบ Diagnosis Related Groups (DRG) จะเชื่อมโยงการจ่ายเงินกับกลุ่มการวินิจฉัยและการรักษา ช่วยให้เข้าใจและจัดการค่าใช้จ่ายที่คาดว่าจะเกิดขึ้นสำหรับการรักษาที่เทียบเคียงกันได้ง่ายขึ้น
มาร์ก โอเดลล์ยินดีกับส่วนนี้ของโครงการ โดยกล่าวว่า:
"โครงการยังนำเสนอองค์ประกอบสำคัญที่เราหวังว่าจะถูกนำไปใช้ในตลาดวงกว้างในที่สุด โดยเฉพาะการกำหนดราคาตามกลุ่มโรคที่เกี่ยวข้องกับการวินิจฉัย เราคิดว่าสิ่งนี้จะช่วยสร้างความเท่าเทียมในการแข่งขันและทำให้ผลประโยชน์ของผู้จ่ายเงินกับผู้ให้บริการสอดคล้องกัน" เขากล่าว
ผลการศึกษาของธนาคารโลกที่เผยแพร่ในเดือนเมษายนพบว่า ปริมาณการรักษาคิดเป็นสองในสามของการเพิ่มขึ้นของค่าใช้จ่ายในการเรียกร้องค่าสินไหมที่บริษัทประกันจ่ายระหว่างปี 2022 ถึง 2024 ดังนั้นการรักษาที่เพิ่มขึ้นจึงเป็นหัวใจของปัญหาการใช้จ่ายควบคู่ไปกับราคาค่ารักษา
ดร. ชาลินีเสนอให้มีข้อมูลทางคลินิกที่เชื่อถือได้ การลงรหัสทางการแพทย์ที่สอดคล้องกัน และเวชระเบียนที่ระบบต่าง ๆ สามารถแบ่งปันกันได้ เพื่อรองรับการเปลี่ยนแปลงด้านการเรียกเก็บเงิน เธอยังเรียกร้องให้มีเครือข่ายโรงพยาบาลที่ครอบคลุมซาบาห์และซาราวัก รวมถึงการรายงานข้อมูลการสมัครเข้าร่วม การเรียกร้องค่าสินไหม และเบี้ยประกันอย่างสม่ำเสมอ
ความช่วยเหลือจากภาครัฐและบททดสอบความสำเร็จ
มาเลเซียยังเพิ่มวงเงินกองทุนช่วยเหลือทางการแพทย์ หรือ Tabung Bantuan Perubatan จาก 40 ล้านริงกิตมาเลเซียเป็น 60 ล้านริงกิตมาเลเซีย การเพิ่มขึ้น 20 ล้านริงกิตมาเลเซียคิดเป็น 50 เปอร์เซ็นต์ และจะช่วยให้ผู้ป่วยกลุ่มเปราะบางจ่ายค่าอุปกรณ์ทางการแพทย์ราคาแพง เช่น วัสดุปลูกถ่ายกระดูกและขดลวดค้ำยันหลอดเลือดหัวใจ
นอกจากนี้ ยังจัดสรรเงินอีก 80 ล้านริงกิตมาเลเซียให้แก่ PeKa B40 ซึ่งเป็นโครงการดูแลสุขภาพสำหรับครัวเรือน 40 เปอร์เซ็นต์ล่างสุดเมื่อแบ่งตามรายได้ มาตรการเหล่านี้ช่วยตอบโจทย์ความต้องการควบคู่กับ MediAsas ซึ่งมุ่งเน้นครัวเรือนรายได้ปานกลางและการเข้าถึงความคุ้มครองทางการแพทย์เอกชน
อัซรูล โมห์ด คอลิบแย้งว่าควรประเมิน MediAsas จากความสำเร็จในการจ่ายเงินชดเชย กระบวนการเรียกร้องค่าสินไหม และการคุ้มครองจากหายนะทางการเงิน มากกว่าจำนวนผู้สมัครเข้าร่วม เขายังตั้งคำถามถึงการมุ่งเน้นการรักษาในโรงพยาบาล และเรียกร้องให้ใส่ใจกับการรักษาในคลินิกเวชปฏิบัติทั่วไปมากขึ้น
บททดสอบในทางปฏิบัติเริ่มขึ้นหลังสมัครเข้าร่วม นั่นคือครัวเรือนจะจ่ายเบี้ยประกันต่อไปได้หรือไม่ จ่ายค่าเสียหายส่วนแรกไหวหรือไม่ และได้รับเงินชดเชยสำหรับการรักษาที่กรมธรรม์คุ้มครองหรือไม่ ผลลัพธ์เหล่านี้จะเป็นตัวกำหนดว่า MediAsas ช่วยบรรเทาภาระให้ครอบครัวที่กำลังพิจารณายกเลิกประกันสุขภาพเอกชนได้มากเพียงใด
ประเด็นสำคัญ
- มีกำหนดเปิดตัว MediAsas ทั่วประเทศในเดือนมกราคม 2027 หลังมีการยกเลิกกรมธรรม์ประกันสุขภาพประมาณ 340,000 ฉบับระหว่างเดือนมกราคม 2024 ถึงมิถุนายน 2025
- Teras มีวงเงินรายปี 100,000 ริงกิตมาเลเซียสำหรับผู้ที่อายุต่ำกว่า 60 ปี และ 150,000 ริงกิตมาเลเซียตั้งแต่อายุ 60 ปีขึ้นไป ส่วน Fleksi มีวงเงิน 300,000 ริงกิตมาเลเซียและค่าเสียหายส่วนแรกสูงกว่า
- ทั้งสองตัวเลือกให้ความคุ้มครองถึงอายุ 85 ปี และไม่มีวงเงินผลประโยชน์ตลอดอายุกรมธรรม์
- ผู้สมัครที่มีโรคประจำตัวบางรายอาจมีคุณสมบัติเข้าร่วมได้ แต่การรักษาโรคเหล่านั้นอาจยังได้รับการยกเว้น
- สมาชิก EPF ที่อายุต่ำกว่า 55 ปีอาจใช้ Akaun Sejahtera จ่ายเบี้ยประกัน ซึ่งเป็นการแลกเปลี่ยนระหว่างความคุ้มครองในปัจจุบันกับเงินออมในอนาคต
- แรงงาน SME ที่มีคุณสมบัติตามเกณฑ์อาจได้รับเงินอุดหนุน 200 ริงกิตมาเลเซียในปีแรก โดยคาดว่าจะมีผู้ได้รับการสนับสนุนสูงสุด 200,000 คน
- กองทุนช่วยเหลือทางการแพทย์เพิ่มเป็น 60 ล้านริงกิตมาเลเซีย ขณะที่ PeKa B40 ได้รับเงิน 80 ล้านริงกิตมาเลเซีย