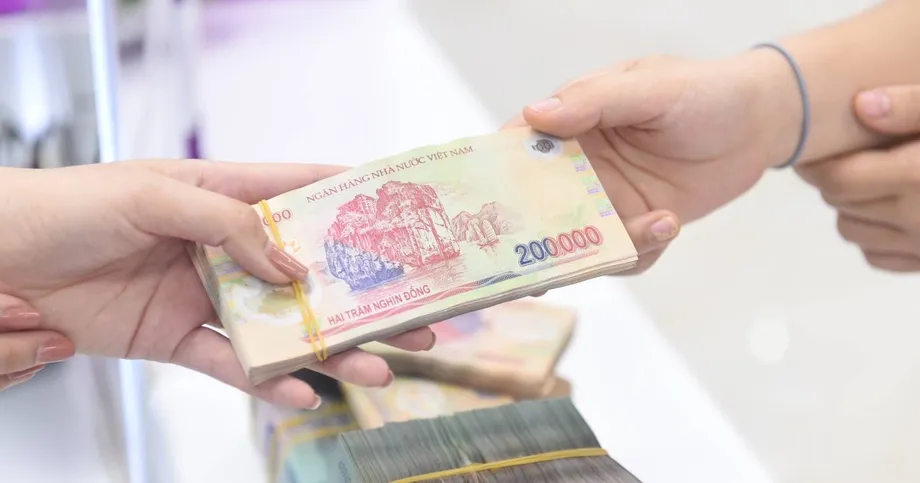
สินเชื่อดอกเบี้ยถูกลง มาพร้อมการควบคุมธนาคารที่เข้มงวดขึ้น
ธนาคารกลางเวียดนามสั่งให้สถาบันสินเชื่อและสาขาธนาคารต่างชาติลดอัตราดอกเบี้ยเงินฝากที่ประกาศไว้ลงอย่างน้อย 0.5 จุดเปอร์เซ็นต์ต่อปี สำหรับเงินฝากที่มีระยะเวลาตั้งแต่หกเดือนขึ้นไป พร้อมตั้งเป้าลดอัตราดอกเบี้ยเงินกู้ลง 1.5 ถึง 2 จุดเปอร์เซ็นต์ สำหรับภาคการผลิต ธุรกิจ และภาคส่วนที่ได้รับความสำคัญเป็นลำดับต้น
สารบัญ
- สินเชื่อดอกเบี้ยถูกลง มาพร้อมการควบคุมธนาคารที่เข้มงวดขึ้น
- ความหมายของการลดอัตราดอกเบี้ย
- ธนาคารรายใหญ่ประกาศโครงการแบบเจาะกลุ่ม
- พัฒนาการของมาตรการเดือนตุลาคม
- ต้นทุนเงินทุนเป็นเหตุให้ธนาคารเผชิญแรงกดดัน
- สินเชื่อเพิ่มขึ้น แต่เกณฑ์การปล่อยสินเชื่อยังเหมือนเดิม
- ธุรกิจขนาดเล็กต้องเข้าถึงสินเชื่อได้ด้วย ไม่ใช่แค่ดอกเบี้ยถูกลง
- ตรวจสอบผู้กู้ที่มีความเชื่อมโยงกันเข้มงวดขึ้น
- ตรวจสอบหลักประกันและสินเชื่อเพื่อการค้าอย่างละเอียด
- หนี้เสียและกำไรต้องสะท้อนความเสี่ยงจริง
- ประเด็นสำคัญ
ธนาคารแห่งรัฐเวียดนามระบุคำสั่งดังกล่าวไว้ในเอกสาร 9608/NHNN-CSTT ลงวันที่ 18 ตุลาคม 2026 ธนาคารที่ไม่ปฏิบัติตามแนวทางด้านอัตราดอกเบี้ย หรือแข่งขันกันจนทำให้ตลาดไร้เสถียรภาพ อาจถูกทบทวนวงเงินการเติบโตของสินเชื่อที่เหลืออยู่สำหรับปี 2026 และได้รับวงเงินที่ลดลงในปี 2027
มาตรการนี้ครอบคลุมมากกว่าเรื่องอัตราดอกเบี้ย โดยสั่งให้ธนาคารตรวจสอบกลุ่มผู้กู้ที่มีความเชื่อมโยงกัน ประเมินหลักประกันให้ใกล้เคียงราคาตลาด รับรู้สินเชื่อที่มีปัญหาโดยเร็ว และควบคุมการจ่ายเงินปันผล ผู้บริหารธนาคารและหน่วยงานกำกับดูแลภายในมีหน้าที่ปฏิบัติตามคำสั่งและดูแลให้การดำเนินงานมีความปลอดภัย
สำหรับธุรกิจ ประโยชน์ที่คาดหวังคือการลดต้นทุนทางการเงินระหว่างจัดหาเงินทุนสำหรับคำสั่งซื้อ ค่าจ้าง และการลงทุน ส่วนผู้ฝากเงินจะได้รับผลตอบแทนลดลงจากอัตราดอกเบี้ยที่ประกาศสำหรับเงินฝากที่ได้รับผลกระทบ ธนาคารต้องบริหารทั้งสองด้านไปพร้อมกับรักษาเงินทุนให้เพียงพอและตรวจสอบว่าผู้กู้สามารถชำระหนี้ได้
ธนาคารขนาดใหญ่หลายแห่งประกาศโครงการสินเชื่อแล้ว BIDV เริ่มปล่อยสินเชื่อให้ผู้มีคุณสมบัติตั้งแต่วันที่ 15 ตุลาคม Vietcombank ให้คำมั่นว่าจะลดดอกเบี้ยไปจนถึงสิ้นเดือนธันวาคม และ Agribank เริ่มปรับลดตั้งแต่วันที่ 19 ตุลาคม เกณฑ์คุณสมบัติและการประเมินสินเชื่อยังคงเป็นปัจจัยสำคัญที่กำหนดว่าใครจะได้รับสินเชื่อดอกเบี้ยถูกลง
ความหมายของการลดอัตราดอกเบี้ย
คำสั่งเกี่ยวกับเงินฝากระบุเฉพาะอัตราดอกเบี้ยต่อปีที่ประกาศไว้ สำหรับเงินฝากที่มีระยะเวลาตั้งแต่หกเดือนขึ้นไป ส่วนคำสั่งเกี่ยวกับสินเชื่อเรียกร้องให้ลดอัตราสำหรับลูกค้า โดยให้ความสำคัญเป็นพิเศษกับภาคการผลิต ธุรกิจ และภาคส่วนที่ได้รับความสำคัญเป็นลำดับต้น เอกสารสั่งการให้ดำเนินการทันที แต่ไม่ได้กำหนดเส้นตายเดียวให้ธนาคารทุกแห่งปรับอัตราให้แล้วเสร็จ
จุดเปอร์เซ็นต์ใช้วัดส่วนต่างระหว่างอัตราดอกเบี้ยสองค่า การลดจาก 8% เหลือ 6% คือการลดลง 2 จุดเปอร์เซ็นต์ ตัวเลขนี้ช่วยอธิบายว่าเหตุใดการลดดอกเบี้ยเงินกู้ที่ต้องการจึงสูงกว่าการปรับลดอัตราดอกเบี้ยเงินฝากขั้นต่ำ
ธนาคารได้รับคำสั่งให้ลดต้นทุนดำเนินงาน ยอมรับส่วนแบ่งกำไรที่น้อยลง และลดต้นทุนเงินทุน เพื่อเปิดทางให้สินเชื่อมีราคาถูกลง นอกจากนี้ยังต้องหลีกเลี่ยงการแข่งขันดึงดูดเงินฝากด้วยการเสนออัตราดอกเบี้ยที่สูงขึ้น หรือการแข่งขันที่ไม่เป็นธรรมในรูปแบบอื่นซึ่งอาจกระทบเสถียรภาพทางการเงินและการเงินโดยรวม
ต้นทุนเงินฝากที่ลดลงอาจช่วยให้ธนาคารคิดดอกเบี้ยจากผู้กู้ได้น้อยลง แต่การลดดอกเบี้ยเงินกู้ที่ต้องการนั้นสูงกว่าการลดอัตราดอกเบี้ยเงินฝากขั้นต่ำ 1 ถึง 1.5 จุดเปอร์เซ็นต์ ดังนั้นธนาคารกลางจึงขอให้ผู้ให้สินเชื่อร่วมลดภาระผ่านต้นทุนและกำไรของตนเอง ควบคู่ไปกับการปรับลดผลตอบแทนที่จ่ายให้ผู้ฝากเงิน
ธนาคารรายใหญ่ประกาศโครงการแบบเจาะกลุ่ม
โครงการของ BIDV ซึ่งเปิดให้บริการทั่วทั้งระบบตั้งแต่วันที่ 15 ตุลาคม เสนอสินเชื่อสกุลเงินด่องเวียดนามระยะสั้นในอัตราดอกเบี้ยเริ่มต้นที่ 6% ต่อปี อัตราดอกเบี้ยต่ำกว่าระดับปกติสูงสุด 2 จุดเปอร์เซ็นต์ ขึ้นอยู่กับระยะเวลาของสินเชื่อและภาคธุรกิจ ลูกค้าต้องมีคุณสมบัติตรงตามเงื่อนไขของโครงการและหลักเกณฑ์การปล่อยสินเชื่อของ BIDV
เหงียน แทง ตุง ประธาน Vietcombank กล่าวในการหารือร่างกฎหมายว่าด้วยการพัฒนาวิสาหกิจขนาดกลางและขนาดย่อมเมื่อวันที่ 17 ตุลาคมว่า ธนาคารจะลดดอกเบี้ยเงินกู้อย่างน้อย 2 จุดเปอร์เซ็นต์ไปจนถึงสิ้นปี 2026 เพื่อสนับสนุนภาคธุรกิจ
การลดดอกเบี้ยของ Agribank สูงสุด 2 จุดเปอร์เซ็นต์จะเริ่มวันที่ 19 ตุลาคม โดยมุ่งเน้นภาคส่วนที่ได้รับความสำคัญเป็นลำดับต้นและลูกค้าที่ประกอบธุรกิจการผลิต ธนาคารคาดว่าจะจัดสรรทรัพยากรทางการเงินประมาณ 2 ล้านล้านด่องเวียดนาม เพื่อช่วยแบ่งเบาต้นทุนทางการเงินให้ครัวเรือนและบริษัทต่าง ๆ
Agribank ยังเดินหน้าโครงการสินเชื่อดอกเบี้ยพิเศษมูลค่า 70 ล้านล้านด่องเวียดนาม ซึ่งดำเนินตั้งแต่เดือนสิงหาคม 2026 จนถึงปี 2028 โครงการนี้ให้บริการวิสาหกิจขนาดกลางและขนาดย่อม ภาคส่วนที่ได้รับความสำคัญเป็นลำดับต้น และแหล่งการเติบโตทางเศรษฐกิจใหม่ โดยมีอัตราดอกเบี้ยต่ำกว่าค่าเฉลี่ยของธนาคารสำหรับสินเชื่อที่มีระยะเวลาใกล้เคียงกัน 1 ถึง 2 จุดเปอร์เซ็นต์
Agribank รายงานว่ามียอดสินเชื่อดอกเบี้ยพิเศษประมาณ 275 ล้านล้านด่องเวียดนาม ในอัตราเฉลี่ย 6.6% ต่อปี ซึ่งต่ำกว่าอัตราปกติประมาณ 2 ถึง 2.5 จุดเปอร์เซ็นต์ รายได้ดอกเบี้ยที่ธนาคารลดลงมีมูลค่าถึง 6 ล้านล้านด่องเวียดนาม ยอดสินเชื่อคงค้างรวมเกิน 2.1 พันล้านล้านด่องเวียดนาม เพิ่มขึ้น 8.8% จากต้นปี โดยในเดือนกันยายนเพิ่มขึ้นประมาณ 36 ล้านล้านด่องเวียดนาม
พัฒนาการของมาตรการเดือนตุลาคม
คำสั่งของธนาคารกลางมีขึ้นหลังจากมีคำสั่งทางการเมืองและประกาศจากธนาคารหลายครั้งในเดือนตุลาคม เอกสาร 9608 ยังสั่งให้ผู้ให้สินเชื่อปฏิบัติตามคำสั่งของผู้ว่าการธนาคารกลาง Directive 01/CT-NHNN ลงวันที่ 9 มกราคม 2026 ซึ่งระบุภารกิจหลักของภาคธนาคารสำหรับปีดังกล่าว
- 15 ตุลาคม: มติ 106-KL/TW ของคณะกรรมการกลางเรียกร้องให้ลดดอกเบี้ยเงินกู้และจัดสรรสินเชื่อไปยังภาคการผลิต ธุรกิจ และภาคส่วนที่ได้รับความสำคัญเป็นลำดับต้น โครงการสินเชื่อดอกเบี้ยพิเศษของ BIDV เริ่มขึ้นในวันเดียวกัน
- 16 ตุลาคม: เหงียน วัน ถัง รองนายกรัฐมนตรี เรียกร้องให้ลดดอกเบี้ยเงินกู้ลง 1.5 ถึง 2 จุดเปอร์เซ็นต์อย่างมีประสิทธิผลและทันท่วงที ในการประชุมว่าด้วยนโยบายการเงินสำหรับช่วงเดือนที่เหลือของปี 2026
- 17 ตุลาคม: เล มินห์ ฮุง นายกรัฐมนตรี ระบุแนวทางของรัฐบาลเกี่ยวกับอัตราดอกเบี้ยเงินกู้ต่อรัฐสภาแห่งชาติ ในช่วงบ่ายวันเดียวกัน ประธาน Vietcombank ประกาศคำมั่นของธนาคารระหว่างการหารือด้านนิติบัญญัติ
- 18 ตุลาคม: ธนาคารแห่งรัฐออกเอกสาร 9608/NHNN-CSTT ซึ่งกำหนดทั้งการลดอัตราดอกเบี้ยและการควบคุมสินเชื่อกับฐานะทางการเงินของธนาคารอย่างละเอียด
- 19 ตุลาคม: โครงการลดดอกเบี้ยเงินกู้ล่าสุดของ Agribank เริ่มต้นขึ้น
มติ 106-KL/TW ยังกำหนดเป้าหมายการเติบโตของ GDP อย่างน้อย 10% ในปี 2027 ควบคู่กับการรักษาเสถียรภาพทางเศรษฐกิจและควบคุมเงินเฟ้อ มาตรการด้านธนาคารในเดือนตุลาคมเชื่อมโยงเป้าหมายการเติบโตดังกล่าวกับคำสั่งให้จัดสรรเงินทุนแก่โครงการที่มีศักยภาพและบริหารสินเชื่อที่มีความเสี่ยงอย่างใกล้ชิดยิ่งขึ้น
ต้นทุนเงินทุนเป็นเหตุให้ธนาคารเผชิญแรงกดดัน
คำสั่งด้านอัตราดอกเบี้ยมีขึ้นหลังจากต้นทุนเงินฝากปรับสูงขึ้นในช่วงที่ผ่านมา ข้อมูลของธนาคารกลางระบุว่า อัตราดอกเบี้ยเงินฝากเฉลี่ยต่อปีสำหรับธุรกรรมใหม่อยู่ที่ 6.38% ณ วันที่ 20 กันยายน เพิ่มขึ้น 1.15 จุดเปอร์เซ็นต์จากสิ้นปี 2025
ผลสำรวจในเดือนกันยายนของบริษัทหลักทรัพย์ MBS ซึ่งครอบคลุมธนาคาร 16 แห่ง พบว่าธนาคาร 6 แห่งปรับขึ้นดอกเบี้ยเงินฝาก และ 4 แห่งปรับลด อัตราที่ปรับขึ้นอยู่ระหว่าง 0.2 ถึง 0.4 จุดเปอร์เซ็นต์ สำหรับเงินฝากระยะ 6 ถึง 24 เดือน ส่วนอัตราที่ปรับลดอยู่ระหว่าง 0.1 ถึง 0.6 จุดเปอร์เซ็นต์ สำหรับเงินฝากระยะ 12 ถึง 24 เดือน อัตราเฉลี่ยที่รายงานสำหรับเงินฝาก 12 เดือนอยู่ที่ 8.45% เพิ่มขึ้น 2.63 จุดเปอร์เซ็นต์นับตั้งแต่ต้นปี
ตัวเลขของ Agribank เองระบุว่าอัตราดอกเบี้ยเงินฝากเฉลี่ยในช่วงเก้าเดือนแรกอยู่ที่ประมาณ 5.45% ธนาคารยังรายงานว่าอัตราดอกเบี้ยเงินกู้เฉลี่ยปรับเพิ่มขึ้น 1.49 จุดเปอร์เซ็นต์นับตั้งแต่ต้นปี การปรับลดอัตราดอกเบี้ยครั้งใหม่จึงเกิดขึ้นหลังจากอัตราปรับสูงขึ้นดังกล่าว
อัตราดอกเบี้ยเงินกู้ยืมระหว่างธนาคารมีความเคลื่อนไหวรายวันในรูปแบบที่ต่างออกไป ข้อมูลที่เผยแพร่โดยสมาคมวิจัยตลาดระหว่างธนาคารเวียดนามระบุว่า อัตราดอกเบี้ยเงินด่องเวียดนามข้ามคืนอยู่ที่ 3.5% เมื่อวันที่ 14 ตุลาคม ขณะที่อัตราระยะหนึ่งสัปดาห์อยู่ที่ 4.7% สองสัปดาห์อยู่ที่ 5.5% และหนึ่งเดือนอยู่ที่ 5.3% อัตราส่วนใหญ่ในช่วงเวลาดังกล่าวลดลงจากวันทำการก่อนหน้า ส่วนอัตราดอลลาร์สหรัฐเพิ่มขึ้น 0.01 จุดเปอร์เซ็นต์
ธนาคารแห่งรัฐดูดซับเงินสุทธิ 764.91 พันล้านด่องเวียดนามผ่านการดำเนินงานในตลาดเปิดในวันดังกล่าว โดยมียอดคงค้างในธุรกรรมสินเชื่อที่มีหลักประกันประมาณ 110.92 ล้านล้านด่องเวียดนาม การดำเนินงานเหล่านี้ช่วยบริหารเงินสดที่มีให้ธนาคาร เมื่อเทียบกันแล้ว เงินฝากรายย่อยเป็นแหล่งเงินทุนตามระยะเวลาที่ตกลงกัน ต้นทุนจึงอาจเคลื่อนไหวต่างจากอัตราดอกเบี้ยของเงินกู้ยืมข้ามคืน
สินเชื่อเพิ่มขึ้น แต่เกณฑ์การปล่อยสินเชื่อยังเหมือนเดิม
ข้อมูลของธนาคารกลางระบุว่า ยอดสินเชื่อคงค้างของเวียดนามอยู่ที่ 20.75 พันล้านล้านด่องเวียดนาม ณ วันที่ 30 กันยายน เพิ่มขึ้น 11.59% จากสิ้นปี 2025 และเพิ่มขึ้น 16.69% จากเดือนกันยายน 2025
ธนาคารกลางต้องการให้จัดสรรสินเชื่อเพิ่มเติมไปยังภาคการผลิต ธุรกิจ ภาคส่วนที่ได้รับความสำคัญเป็นลำดับต้น และโครงการขนาดใหญ่ที่มีศักยภาพ รายการดังกล่าวครอบคลุมวิทยาศาสตร์ เทคโนโลยี นวัตกรรม การพัฒนาดิจิทัล การผลิตที่เป็นมิตรต่อสิ่งแวดล้อม การศึกษา และอุตสาหกรรมวัฒนธรรม นอกจากนี้ยังสนับสนุนให้ธนาคารร่วมกันจัดหาเงินทุนสำหรับโครงการขนาดใหญ่ เพื่อกระจายความต้องการเงินทุนไปยังผู้ให้สินเชื่อหลายราย
ธนาคารต้องรักษามาตรฐานสินเชื่อไว้ โดยได้รับคำสั่งให้ตรวจสอบความต้องการเงินทุนที่แท้จริง ปรับปรุงการประเมินสินเชื่อ และตรวจจับข้อมูลลูกค้าที่เป็นเท็จหรือการนำเงินไปใช้ผิดวัตถุประสงค์จากที่ได้รับอนุมัติ
แหล่งเงินทุนต้องสอดคล้องกับการปล่อยสินเชื่อมากขึ้นทั้งในด้านสกุลเงินและระยะเวลาครบกำหนด ธนาคารที่ปล่อยกู้ระยะยาวหลายปีโดยพึ่งพาเงินฝากที่ต้องคืนในเวลาอันใกล้เป็นสัดส่วนสูง อาจเผชิญแรงกดดันเมื่อผู้ฝากเงินต้องการถอนเงิน คำสั่งนี้เรียกร้องให้ควบคุมความไม่สอดคล้องดังกล่าวให้เข้มงวดขึ้น และเพิ่มสัดส่วนเงินทุนที่มีระยะเวลาปานกลางและระยะยาว
การเติบโตและเงินเฟ้อทำให้ภารกิจนี้ท้าทาย มีรายงานว่า GDP ไตรมาสสามเติบโต 9.95% ขณะที่ดัชนีราคาผู้บริโภคเฉลี่ยเพิ่มขึ้น 4.52% ในช่วงเก้าเดือนแรก ฝ่าม จี กวาง ผู้อำนวยการกรมนโยบายการเงินของธนาคารกลาง กล่าวถึงแรงกดดันจากอัตราดอกเบี้ยระหว่างประเทศที่เปลี่ยนแปลง และความจำเป็นในการสร้างสมดุลระหว่างการเติบโตภายในประเทศ เงินเฟ้อ และอัตราแลกเปลี่ยน
ธุรกิจขนาดเล็กต้องเข้าถึงสินเชื่อได้ด้วย ไม่ใช่แค่ดอกเบี้ยถูกลง
เหงียน แทง ตุง ประธาน Vietcombank ระบุว่า วิสาหกิจขนาดกลางและขนาดย่อมมีสัดส่วนประมาณ 98% ของธุรกิจเวียดนาม แต่มีสัดส่วนราว 20% ของสินเชื่อคงค้าง เขาเรียกร้องให้เน้นการสนับสนุนธุรกิจที่มีศักยภาพในการพัฒนาและสามารถเข้าร่วมในห่วงโซ่การผลิตและอุปทานได้
ข้อมูลของธนาคารกลางระบุว่า ยอดสินเชื่อแก่วิสาหกิจเหล่านี้มีมากกว่า 4.1 พันล้านล้านด่องเวียดนาม ณ สิ้นเดือนสิงหาคม เพิ่มขึ้น 12.4% จากสิ้นปี 2025 ธนาคารพาณิชย์ 19 แห่งเปิดตัวแพ็กเกจสินเชื่อดอกเบี้ยพิเศษรวมมูลค่า 407 ล้านล้านด่องเวียดนาม โดยคิดอัตราดอกเบี้ยต่ำกว่าค่าเฉลี่ยของธนาคารสำหรับสินเชื่อที่มีระยะเวลาใกล้เคียงกันอย่างน้อย 1 จุดเปอร์เซ็นต์
ณ สิ้นเดือนสิงหาคม สินเชื่อภาคการผลิตและธุรกิจมีสัดส่วนประมาณ 77.44% ของสินเชื่อคงค้างทั้งหมด ส่วนสินเชื่อภาคเกษตรและพื้นที่ชนบทมีสัดส่วนประมาณ 22% โครงการสำหรับภาคเกษตรกรรม ป่าไม้ และประมง มียอดเบิกจ่ายสะสมเกือบ 238.12 ล้านล้านด่องเวียดนาม จากวงเงินโครงการที่ระบุไว้ 185 ล้านล้านด่องเวียดนาม ครอบคลุมการให้บริการลูกค้า 88,434 ราย
ดัง กวาง วิงห์ รองศาสตราจารย์จากมหาวิทยาลัยบริติชเวียดนาม กล่าวว่า ความสำเร็จของการลดอัตราดอกเบี้ยยังขึ้นอยู่กับต้นทุนเงินทุนของธนาคาร การเข้าถึงสินเชื่อของธุรกิจ ความต้องการของตลาด และการคาดการณ์กำไรในอนาคต บริษัทจำเป็นต้องมีลูกค้าและโอกาสทำกำไรที่น่าเชื่อถือก่อนที่จะก่อหนี้เพิ่ม
มัก ก๊วก แองห์ ผู้อำนวยการสถาบันเศรษฐศาสตร์และการพัฒนาธุรกิจ เสนอให้ประเมินผู้กู้จากกระแสเงินสด สัญญา ใบกำกับภาษีอิเล็กทรอนิกส์ และประวัติการเสียภาษี เขายังเสนอให้เสริมความแข็งแกร่งแก่กองทุนค้ำประกันสินเชื่อและขยายการใช้คำสั่งซื้อกับใบแจ้งหนี้ที่ยังไม่ได้ชำระเป็นหลักประกัน แนวทางเหล่านี้จะช่วยให้ธนาคารมีข้อมูลเกี่ยวกับความสามารถในการชำระหนี้มากขึ้น เมื่อธุรกิจมีทรัพย์สินสำหรับใช้ค้ำประกันจำกัด
ตรวจสอบผู้กู้ที่มีความเชื่อมโยงกันเข้มงวดขึ้น
ธนาคารต้องทบทวนผู้กู้รายใหญ่และกลุ่มที่ฐานะทางการเงินอาจเชื่อมโยงกัน สัญญาณเตือนรวมถึงการมีผู้จัดการหรือผู้แทนโดยชอบด้วยกฎหมายร่วมกัน เจ้าของที่ถือหุ้นเกิน 5% ของทุนจดทะเบียนของลูกค้า การใช้หลักประกันร่วมกัน เจ้าของหลักประกันคนเดียวกัน การกระจุกตัวของเงินทุนในโครงการเดียว หรือแหล่งชำระหนี้ร่วมกัน
บริษัทหลายแห่งอาจใช้ชื่อต่างกัน แต่พึ่งพาโครงการหรือแหล่งรายได้เดียวกัน หากโครงการนั้นประสบปัญหา การชำระหนี้ของสินเชื่อหลายรายการก็อาจได้รับผลกระทบพร้อมกัน ธนาคารกลางต้องการให้ผู้ให้สินเชื่อตรวจสอบความเชื่อมโยงเหล่านี้และกระจายการปล่อยสินเชื่อไปยังลูกค้าที่หลากหลายขึ้น
คำสั่งกำหนดให้ธนาคารติดตามราคาทรัพย์สิน สภาพคล่องในตลาด สินค้าคงเหลือของโครงการ และการออกหุ้นกู้ภาคธุรกิจ ควบคู่ไปกับความสัมพันธ์ระหว่างลูกค้า ธนาคารยังต้องกำหนดเกณฑ์เพื่อระบุความเชื่อมโยงที่อาจมีความเสี่ยงตามมาตรา 4 วรรค 24 จุด g ของกฎหมายว่าด้วยสถาบันสินเชื่อ และควบคุมธุรกรรมกับผู้ถือหุ้นและบุคคลที่เกี่ยวข้องอย่างใกล้ชิด
การใช้เงินกู้บางประเภทจะถูกตรวจสอบเป็นพิเศษ ได้แก่ การซื้อหุ้นส่วนในบริษัทจำกัดและห้างหุ้นส่วน การซื้อหุ้นที่ไม่ได้จดทะเบียนหรือไม่ได้ลงทะเบียนซื้อขายใน UPCoM และการสมทบทุนในโครงการลงทุนที่ยังไม่มีคุณสมบัติตามกฎหมายให้ดำเนินธุรกิจได้ในวันที่อนุมัติสินเชื่อ
การปล่อยกู้เพื่อชดเชยเงินที่ลูกค้าใช้จ่ายไปแล้วก็ต้องถูกควบคุมอย่างใกล้ชิดเช่นกัน โดยมีข้อยกเว้นที่ต้องเป็นไปตามเงื่อนไขที่กำหนดทั้งสองข้อ ค่าใช้จ่ายต้องเกิดขึ้นไม่เกิน 12 เดือนก่อนการตัดสินใจปล่อยสินเชื่อ และต้องเป็นส่วนหนึ่งของแผนการใช้เงินทุนที่เสนอเพื่อพิจารณาสินเชื่อระยะปานกลางหรือระยะยาว ธนาคารห้ามจัดทำเอกสารสินเชื่อเพื่อเบี่ยงเบนเงินทุน หลบเลี่ยงข้อจำกัดการปล่อยสินเชื่อ หรือเลี่ยงการกำกับดูแลกระแสเงินสดตามกฎระเบียบ
ตรวจสอบหลักประกันและสินเชื่อเพื่อการค้าอย่างละเอียด
หลักประกัน ซึ่งหมายถึงทรัพย์สินหรือสินทรัพย์อื่นที่นำมาค้ำประกันเงินกู้ ต้องประเมินให้ใกล้เคียงราคาตลาด ธนาคารได้รับคำสั่งให้ใส่ใจเป็นพิเศษกับการประเมินใหม่ที่ทำให้มูลค่าสูงขึ้น และปรับปรุงการประเมินมูลค่าอย่างสม่ำเสมอ
วงเงินที่ปล่อยกู้โดยใช้สินทรัพย์ค้ำประกันต้องสะท้อนความเสี่ยงและความง่ายในการขายสินทรัพย์นั้น หากมูลค่าลดลง ธนาคารต้องพิจารณาหลักประกันเพิ่มเติม การปรับแก้ หรือมาตรการอื่นเพื่อคุ้มครองการชำระหนี้และจำกัดความเสียหาย
คำสั่งนี้ยังครอบคลุมการซื้อเอกสารภายใต้เลตเตอร์ออฟเครดิตที่ธนาคารผู้ซื้อเป็นผู้ออก โดยไม่มีสิทธิไล่เบี้ย ธุรกรรมการเงินเพื่อการค้าเหล่านี้เกี่ยวข้องกับการซื้อสิทธิเรียกร้องการชำระเงินที่มีเอกสารเป็นหลักฐาน ส่วนคำว่าไม่มีสิทธิไล่เบี้ยหมายความว่า โดยทั่วไปธนาคารไม่สามารถเรียกให้ผู้ขายชำระเงินคืนได้หากการชำระเงินที่เกี่ยวข้องไม่สำเร็จ
ธนาคารต้องประเมินธุรกรรม คู่สัญญา แหล่งชำระเงิน และกระแสเงินสด ด้วยมาตรการควบคุมที่เทียบเท่ากับการปล่อยสินเชื่อประเภทอื่น สำหรับปี 2026 คำสั่งกำหนดให้ธนาคารคงยอดสินเชื่อที่เกี่ยวข้องไว้ภายในเพดานสูงสุดที่ได้รับแจ้ง หลังหักยอดคงค้างของการซื้อเอกสารดังกล่าวที่เกิดขึ้นระหว่างปี
หนี้เสียและกำไรต้องสะท้อนความเสี่ยงจริง
ธนาคารต้องติดตามสินเชื่อกลุ่ม 2 ซึ่งเป็นประเภทที่ต้องเฝ้าระวังล่วงหน้า รวมถึงหนี้เสีย สินเชื่อที่ปรับโครงสร้าง และสินเชื่ออื่นที่อาจมีปัญหาอย่างใกล้ชิด ต้องประเมินโอกาสฟื้นตัวของลูกค้าใหม่และติดตามการชำระหนี้เมื่อถึงกำหนด
ธนาคารกลางห้ามปกปิดหนี้เสียหรือชะลอการรับรู้ความเสี่ยง ธนาคารต้องจัดชั้นสินเชื่อให้ถูกต้องและกันสำรองเผื่อผลขาดทุนให้ครบถ้วนและทันท่วงที นอกจากนี้ยังเรียกร้องให้เพิ่มทรัพยากรทางการเงินและยกระดับการกันสำรองหนี้เสีย ซึ่งหมายถึงการมีเงินสำรองมากขึ้นเมื่อเทียบกับยอดสินเชื่อที่มีปัญหา
ดอกเบี้ยที่บันทึกเป็นรายได้ก่อนเรียกเก็บจะได้รับการตรวจสอบเป็นพิเศษ หากเป็นยอดเงินจำนวนมาก ค้างมานาน หรือเรียกเก็บได้ยาก ธนาคารต้องบันทึกบัญชีและกลับรายการดอกเบี้ยค้างรับตามหลักเกณฑ์ที่เกี่ยวข้อง พร้อมควบคุมเงินปันผลและการจัดสรรกำไร เพื่อให้กำไรที่รายงานสะท้อนฐานะที่แท้จริง
สถาบันที่ไม่ปฏิบัติตามอาจถูกลดวงเงินการเติบโตของสินเชื่อ หรือต้องรักษาอัตราส่วนความปลอดภัยอย่างน้อยหนึ่งรายการให้อยู่เหนือระดับปกติตามเกณฑ์กำกับดูแล โดยขึ้นอยู่กับลักษณะและความรุนแรงของความเสี่ยง หากวงเงินสินเชื่อลดลง ธนาคารจะมีพื้นที่ในการขยายสินเชื่อน้อยลง ประธานกรรมการบริหาร ประธานเจ้าหน้าที่บริหาร ผู้นำฝ่ายกำกับดูแล และทีมกำกับการปฏิบัติตามกฎระเบียบ มีหน้าที่ดำเนินการตามคำสั่งในช่วงเดือนที่เหลือของปี 2026
ประเด็นสำคัญ
- เอกสาร 9608/NHNN-CSTT สั่งลดอัตราดอกเบี้ยเงินฝากที่ประกาศไว้อย่างน้อย 0.5 จุดเปอร์เซ็นต์ สำหรับเงินฝากระยะหกเดือนขึ้นไป
- ตั้งเป้าลดดอกเบี้ยเงินกู้ลง 1.5 ถึง 2 จุดเปอร์เซ็นต์ สำหรับภาคการผลิต ธุรกิจ และภาคส่วนที่ได้รับความสำคัญเป็นลำดับต้น
- BIDV, Vietcombank และ Agribank ประกาศมาตรการลดดอกเบี้ยเงินกู้ โดยมีเงื่อนไขด้านคุณสมบัติ
- ธนาคารต้องรักษามาตรฐานสินเชื่อ และเพิ่มความเข้มงวดในการตรวจสอบผู้กู้ที่เชื่อมโยงกัน หลักประกัน หนี้เสีย และรายได้ที่รายงาน
- การไม่ปฏิบัติตามอาจนำไปสู่การทบทวนวงเงินสินเชื่อที่เหลือในปี 2026 การลดวงเงินในปี 2027 และเกณฑ์อัตราส่วนความปลอดภัยที่เข้มงวดขึ้น