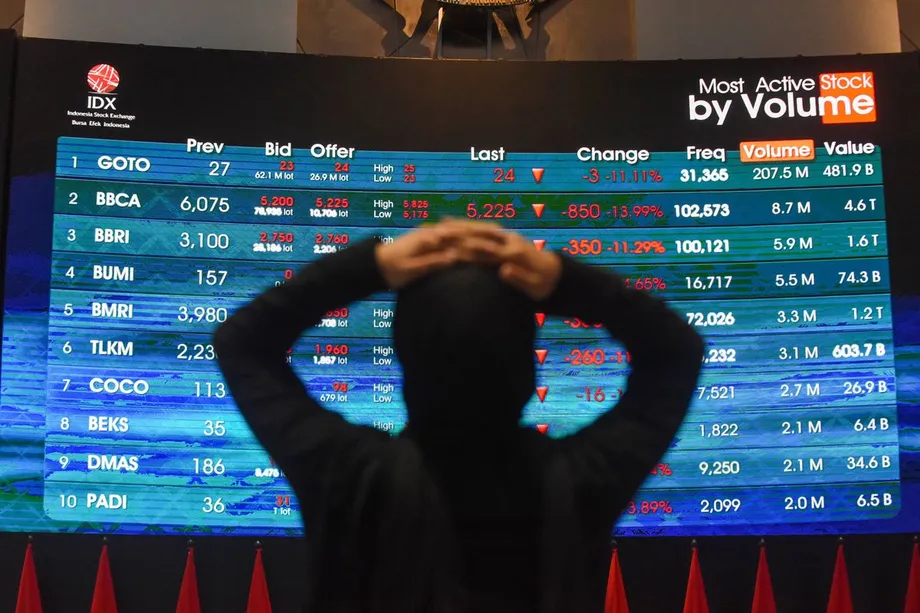
ตลาดหุ้นทรุด จุดกระแสตรวจสอบการบังคับใช้กฎ
ตลาดหุ้นอินโดนีเซียสูญเสียมูลค่าราว 6 หมื่นล้านดอลลาร์เมื่อวันที่ 16 ตุลาคม 2026 หลัง MSCI ผู้จัดทำดัชนีระดับโลกเสนอให้ปรับอินโดนีเซียจากสถานะตลาดเกิดใหม่ไปเป็นตลาดประเภทเดี่ยว ดัชนีจาการ์ตาร่วง 11.57% ซึ่งเป็นการลดลงรายวันที่รุนแรงที่สุดนับตั้งแต่มกราคม 1998 ในวันเดียวกัน สำนักงานกำกับดูแลบริการทางการเงิน หรือ OJK ประกาศปรับทางปกครองรวม 2.1 ล้านล้านรูเปียห์ในกรณีที่เกี่ยวข้องกับบริษัทจดทะเบียน 3 แห่ง
สารบัญ
- ตลาดหุ้นทรุด จุดกระแสตรวจสอบการบังคับใช้กฎ
- เกิดอะไรขึ้นเมื่อวันที่ 16 ตุลาคม?
- เหตุใดการจัดประเภทของ MSCI จึงสำคัญ
- เหตุใดดัชนีที่ปรับขึ้นจึงอาจบดบังการฟื้นตัวที่ไม่ทั่วถึง
- ใครเป็นเจ้าของหุ้นที่มีให้ซื้อขายกันจริง?
- ค่าปรับ 2.1 ล้านล้านรูเปียห์ครอบคลุมกรณีใดบ้าง
- การบังคับใช้กฎครอบคลุมไปไกลแค่ไหน?
- เมื่อใดข้อความจากผู้มีอิทธิพลจึงถือเป็นคำแนะนำการลงทุน?
- สิ่งที่นักลงทุนต้องการเห็นก่อนเดือนเมษายน
- ประเด็นสำคัญ
การเกิดตลาดทรุดหนักพร้อมกับการบังคับใช้กฎครั้งสำคัญ ทำให้คำถามหลักของอินโดนีเซียชัดเจนขึ้นว่า การเปลี่ยนแปลงกฎการเปิดเผยข้อมูลผู้ถือหุ้นและกฎการซื้อขายทำให้เกิดราคาที่นักลงทุนเชื่อถือได้หรือไม่
OJK พบข้อบ่งชี้ถึงการกระทำผิดกฎหมายตลาดทุนที่อาจเป็นคดีอาญาในหุ้น 31 จาก 61 ตัวในรายชื่อบริษัทที่มีการกระจุกตัวของผู้ถือหุ้นสูง ตัวเลขนี้มากกว่าครึ่งเล็กน้อย การสอบสวน Dian Swastatika Sentosa, Barito Renewables Energy และ Petrindo Jaya Kreasi เชื่อมโยงข้อกังวลสองประการที่ตลาดโดยรวมกำลังเผชิญ ได้แก่ การซื้อขายที่อาจมีการประสานงานกัน และการจัดสรรหุ้นให้แก่บุคคลที่เชื่อมโยงกับผู้ถือหุ้นผู้มีอำนาจควบคุม
Satrio Utomo นักวิเคราะห์ตลาดทุนเห็นว่าอินโดนีเซียต้องมองไกลกว่าการดูว่าดัชนีหุ้นหลักปรับขึ้นหรือไม่ เขาต้องการให้หน่วยงานกำกับดูแลตรวจสอบว่าใครเป็นผู้ควบคุมหุ้น ผู้ซื้อขายมีความเชื่อมโยงกันอย่างไร และข้อความเกี่ยวกับการลงทุนมีอิทธิพลต่อการซื้อขายอย่างไร
ข้อเสนอปรับประเภทตลาดของ MSCI จะทำให้หุ้นอินโดนีเซียถูกนำออกจากผลิตภัณฑ์ดัชนีระหว่างประเทศที่มีผู้ติดตามอย่างแพร่หลาย ขณะนี้ทางการมีเวลาหารือไปจนถึงเดือนเมษายน 2027 และถูกกดดันให้แสดงความคืบหน้าที่วัดผลได้ก่อนอาจมีการเปลี่ยนแปลงในช่วงกลางปีนั้น
เกิดอะไรขึ้นเมื่อวันที่ 16 ตุลาคม?
ดัชนีตลาดหลักทรัพย์อินโดนีเซีย หรือ Indonesia Composite Index ซึ่งเรียกกันทั่วไปว่า IHSG ร่วงจากระดับปิดก่อนหน้าราว 5,863 จุด มาอยู่ที่ประมาณ 5,185 จุด การลดลงเกิน 8% ทำให้ต้องระงับการซื้อขายเป็นเวลา 30 นาที ตลอดทั้งสัปดาห์ดัชนีร่วงลง 14.91%
เงินรูเปียห์ก็อ่อนค่าลงเช่นกัน อัตราแลกเปลี่ยนอ้างอิง JISDOR ของธนาคารกลางอินโดนีเซียอยู่ที่ 18,052 รูเปียห์ต่อดอลลาร์สหรัฐเมื่อวันที่ 16 ตุลาคม ขณะที่ค่าเงินแตะระดับซื้อขายระหว่างวัน 18,070 รูเปียห์ JISDOR เป็นอัตราอ้างอิง ส่วนราคาซื้อขายระหว่างวันแสดงระดับที่มีการซื้อขายสกุลเงินในช่วงเวลานั้น
มูลค่าตลาดหุ้นอินโดนีเซียลดลงไปแล้วกว่า 3.5 แสนล้านดอลลาร์ นับตั้งแต่มีการระงับการเปลี่ยนแปลงดัชนี MSCI ในเดือนมกราคม มูลค่าตลาดหมายถึงมูลค่ารวมของหุ้นจดทะเบียน คำนวณจากราคาหุ้นและจำนวนหุ้นที่ออกจำหน่าย
พัฒนาการสำคัญเกิดขึ้นต่อเนื่องหลายเดือน:
- มกราคม 2026: การระงับการเปลี่ยนแปลงดัชนี MSCI ทำให้มีการตรวจสอบความโปร่งใสของข้อมูลผู้ถือหุ้นและพฤติกรรมการซื้อขายเข้มข้นขึ้น
- 16 ตุลาคม 2026: MSCI เสนอให้จัดอินโดนีเซียเป็นตลาดประเภทเดี่ยว ดัชนี IHSG ร่วง 11.57% และ OJK ประกาศค่าปรับ 2.1 ล้านล้านรูเปียห์
- 18 ตุลาคม 2026: OJK และสถาบันในตลาดประชุมกับนักวิเคราะห์ นักเศรษฐศาสตร์ และผู้มีอิทธิพลด้านการเงินที่ตลาดหลักทรัพย์อินโดนีเซีย
- เมษายน 2027: กำหนดสิ้นสุดการหารือของ MSCI อยู่ภายในเดือนนี้ Kiki Verico นักเศรษฐศาสตร์จากมหาวิทยาลัยอินโดนีเซียระบุว่า 30 เมษายนเป็นเส้นตายในการดำเนินการตามข้อเสนอแนะ
- กลางปี 2027: อาจมีการปรับประเภทตลาด หาก MSCI ไม่เห็นการพัฒนาที่ชัดเจนด้านธรรมาภิบาลและการทำงานของตลาด
เหตุใดการจัดประเภทของ MSCI จึงสำคัญ
MSCI จัดทำดัชนีที่กองทุนลงทุนใช้เป็นรายการหลักทรัพย์สำหรับลงทุนหรือเป็นเกณฑ์วัดผล กองทุนที่ลงทุนตามดัชนีจะถือหลักทรัพย์ตามองค์ประกอบของดัชนี ดังนั้นการนำหุ้นของประเทศหนึ่งออกจากดัชนีอาจทำให้กองทุนต้องขายหุ้นเหล่านั้น ผู้จัดการกองทุนเชิงรุกเป็นผู้เลือกลงทุนเอง แม้หลายรายจะใช้ดัชนี MSCI เป็นเกณฑ์วัดผลการดำเนินงานด้วย
สถานะตลาดประเภทเดี่ยวจะทำให้อินโดนีเซียอยู่นอกผลิตภัณฑ์ดัชนีตลาดเกิดใหม่และตลาดชายขอบของ MSCI MSCI ระบุว่าข้อกังวลเรื่องความไม่โปร่งใสของข้อมูลผู้ถือหุ้นและพฤติกรรมการซื้อขายร้ายแรงจนการปรับอินโดนีเซียไปอยู่ในกลุ่มตลาดชายขอบยังไม่เพียงพอ
MSCI ผู้จัดทำดัชนีระดับโลก อธิบายการประเมินในแถลงการณ์วันที่ 16 ตุลาคมว่า:
ยังคงมีข้อกังวลอย่างมากเกี่ยวกับความผิดปกติในการทำงานของตลาด
UBS ประเมินว่าการปรับประเภทตลาดอาจทำให้นักลงทุนแบบเชิงรับขายหุ้นราว 4 พันล้านดอลลาร์ และนักลงทุนเชิงรุกขายเพิ่มอีก 1.5 หมื่นล้านดอลลาร์ รวมเป็นเม็ดเงินที่อาจไหลออก 1.9 หมื่นล้านดอลลาร์ หรือราว 4 เท่าของยอดขายสุทธิ 4.7 พันล้านดอลลาร์ที่นักลงทุนต่างชาติขายหุ้นอินโดนีเซียไปแล้วในปี 2026
Jeffrey Hendrik ประธานเจ้าหน้าที่บริหารตลาดหลักทรัพย์อินโดนีเซียกล่าวว่าจะขอคำชี้แจงจาก MSCI เกี่ยวกับเหตุผลของการประกาศดังกล่าว Airlangga Hartarto รัฐมนตรีอาวุโสด้านเศรษฐกิจตั้งคำถามเช่นกันว่าเหตุใดข้อเสนอให้จัดตลาดเป็นประเภทเดี่ยวจึงไม่ได้ถูกหารือในการประชุมที่กรุงเทพฯ ในสัปดาห์นั้น การตัดสินใจจัดประเภทขั้นสุดท้ายยังอยู่ระหว่างรอ
เหตุใดดัชนีที่ปรับขึ้นจึงอาจบดบังการฟื้นตัวที่ไม่ทั่วถึง
ข้อกังวลของ Satrio เริ่มจากการเคลื่อนไหวของ IHSG บริษัทที่มีมูลค่าตลาดสูงสามารถส่งอิทธิพลต่อดัชนีได้มาก ดังนั้นการปรับขึ้นของหุ้นขนาดใหญ่เพียงไม่กี่ตัวจึงอาจดันดัชนีให้สูงขึ้น แม้หุ้นอีกจำนวนมากจะยังเผชิญความยากลำบาก
เขายกตัวอย่างการปรับขึ้นของ IHSG หลังข้อตกลงหยุดยิงที่เกี่ยวข้องกับอิหร่าน สหรัฐฯ และอิสราเอล โดยเห็นว่าการเปรียบเทียบกับดัชนี LQ45 และ IDX30 ให้ภาพที่ครบถ้วนกว่า ดัชนีเหล่านี้ติดตามหุ้นหลักกลุ่มเล็กกว่า Satrio กล่าวว่า บริษัทขนาดใหญ่ที่ซื้อขายในระดับราคาสูงเมื่อเทียบกับกำไรอาจเป็นแรงขับเคลื่อนสำคัญของดัชนีหลัก
อัตราส่วนราคาต่อกำไรเปรียบเทียบราคาหุ้นของบริษัทกับกำไรต่อหุ้น อัตราส่วนที่สูงหมายความว่านักลงทุนจ่ายเงินมากขึ้นเพื่อแลกกับกำไรปัจจุบันจำนวนหนึ่ง Satrio ต้องการให้ความสนใจทั้งบริษัทที่อยู่เบื้องหลังการปรับขึ้นของดัชนีและการซื้อขายที่ทำให้เกิดราคาหุ้นเหล่านั้น
John Rachmat กรรมการอิสระของ Pinnacle Investment Indonesia เสนออีกตัวชี้วัดหนึ่งเพื่ออธิบายข้อกังวล ในการประเมินของเขา มีหุ้นเพียงประมาณ 5 หรือ 6 ตัวจาก 22 ตัวที่มีส่วนอย่างมากต่อการปรับขึ้นระหว่างเดือนเมษายน 2025 ถึงมกราคม 2026 ที่มีปัจจัยพื้นฐานทางธุรกิจแข็งแกร่ง ส่วนการปรับขึ้นระหว่างเดือนมิถุนายนถึงกันยายน 2026 เขาประเมินว่ามี 8 ตัวจาก 21 ตัว
John ประเมินว่า หากไม่มีแรงหนุนจากหุ้น 20 ตัวที่เขามองว่าเป็นหุ้นเก็งกำไร IHSG ซึ่งปิดเดือนกันยายนที่ระดับ 6,071 จุด น่าจะอยู่ที่ประมาณ 4,700 จุด ตัวเลขนี้สะท้อนการประเมินองค์ประกอบของการปรับขึ้นโดยเขา การจัดกลุ่มดังกล่าวเป็นความเห็นส่วนตัวเกี่ยวกับบริษัทและการซื้อขาย ไม่ใช่การจัดประเภททางกฎหมาย
ใครเป็นเจ้าของหุ้นที่มีให้ซื้อขายกันจริง?
อินโดนีเซียขยายการเปิดเผยข้อมูลผู้ถือหุ้นให้ครอบคลุมผู้ถือหุ้นราว 1% ทำแผนที่บริษัทที่มีการกระจุกตัวของผู้ถือหุ้น และเริ่มเข้มงวดข้อกำหนดสัดส่วนหุ้นหมุนเวียนในตลาด ความพยายามปฏิรูปก่อนหน้านี้ยังรวมถึงการเปลี่ยนตัวผู้บริหารในตลาดหลักทรัพย์และ OJK ตลอดจนการดำเนินการที่เกี่ยวข้องกับผู้มีอิทธิพลด้านหุ้น
สัดส่วนหุ้นหมุนเวียนในตลาด หรือ free float คือหุ้นของบริษัทที่เปิดให้ประชาชนซื้อขายได้ ไม่ใช่หุ้นที่ผู้มีอำนาจควบคุมหรือผู้ถือหุ้นที่ถูกจำกัดสิทธิถือครองอยู่ อินโดนีเซียมีแผนเพิ่มข้อกำหนดขั้นต่ำเป็น 15% โจทย์ในทางปฏิบัติคือการระบุว่าหุ้นใดมีให้ผู้ลงทุนอิสระซื้อขายได้จริง
Satrio กล่าวว่า แม้ทะเบียนผู้ถือหุ้นจะแสดงรายชื่อผู้ถือหุ้นจำนวนมาก ก็ยังอาจปกปิดการควบคุมที่ประสานงานกันอยู่ได้ ผู้ที่ถือหุ้นในชื่อต่างกันอาจร่วมมือกันผ่านกลุ่มในสื่อสังคมออนไลน์ การสัมมนา หรือเครือข่ายอื่น การซื้อขายปริมาณมากอาจเกิดขึ้นระหว่างบุคคลที่เชื่อมโยงกัน ทำให้ดูเหมือนมีความเคลื่อนไหวในตลาด ทั้งที่หุ้นยังอยู่ในกลุ่มเดิม
ความโปร่งใสของผู้รับผลประโยชน์ที่แท้จริงช่วยแก้ปัญหาที่เกี่ยวข้องกัน โดยมุ่งระบุตัวบุคคลที่เป็นเจ้าของหรือควบคุมการลงทุนในท้ายที่สุด ซึ่งอยู่เบื้องหลังบริษัท บัญชี และโครงสร้างทางกฎหมายอื่น ๆ Nafan Aji Gusta นักวิเคราะห์ตลาดอาวุโสจาก Mirae Asset Sekuritas กล่าวว่า นักลงทุนระหว่างประเทศต้องการหลักฐานว่าการเปลี่ยนแปลงเหล่านี้ได้ผล:
นักลงทุนทั่วโลกต้องการหลักฐานว่าโครงสร้างผู้ถือหุ้นมีความโปร่งใสมากขึ้น สัดส่วนหุ้นหมุนเวียนในตลาดสะท้อนหุ้นที่มีให้ซื้อขายได้จริง และมีการจัดการกับการปั่นตลาดอย่างสม่ำเสมอเมื่อพิสูจน์ได้
John ยังกล่าวว่าการซื้อขายที่ต้องสงสัยว่ามีการประสานงานกันเป็นปัญหาหลัก ซึ่งมีน้ำหนักมากกว่าเรื่องการกระจุกตัวของผู้ถือหุ้นเพียงอย่างเดียว เขาประเมินว่าสัดส่วนของอินโดนีเซียในดัชนีระดับภูมิภาคลดจากเกือบ 3% ในช่วงสูงสุด เหลือราว 0.35% ถึง 0.5% ณ สิ้นเดือนกันยายน 2026
ค่าปรับ 2.1 ล้านล้านรูเปียห์ครอบคลุมกรณีใดบ้าง
OJK ประกาศปรับ Dian Swastatika Sentosa ซึ่งซื้อขายในชื่อ DSSA เป็นเงิน 1.5 ล้านล้านรูเปียห์, Barito Renewables Energy หรือ BREN เป็นเงิน 500 พันล้านรูเปียห์ และ Petrindo Jaya Kreasi หรือ CUAN เป็นเงิน 100 พันล้านรูเปียห์ รวมทั้งสามรายการเป็น 2.1 ล้านล้านรูเปียห์
การสอบสวน DSSA ตรวจสอบการซื้อขายหุ้นตั้งแต่ปี 2023 ถึง 2026 OJK ระบุว่าการปั่นหุ้นที่ต้องสงสัยมีการวางแผนและจัดระบบ โดยเกี่ยวข้องกับลูกค้ารายบุคคลและสถาบันที่ดำเนินการผ่านสมาชิกตลาดหลักทรัพย์หลายราย หน่วยงานกำกับดูแลระบุว่ากิจกรรมดังกล่าวทำให้ราคาหุ้นเพิ่มขึ้นอย่างมาก
พนักงานสอบสวนขอเอกสารการซื้อขาย ติดตามเส้นทางการเงิน และขอข้อมูลจากกรรมการบริษัทหลักทรัพย์ 12 คน บุคคล 15 ราย และนิติบุคคลต่างชาติ 11 แห่ง OJK พบการกระทำที่ต้องสงสัยว่าฝ่าฝืนมาตรา 91 และ 92 ภายใต้กรอบปฏิรูปภาคการเงิน P2SK และระบุว่าได้ติดตามผลประโยชน์ที่ได้มาโดยมิชอบซึ่งเชื่อมโยงกับธุรกรรม DSSA
กรณี BREN และ CUAN เกี่ยวข้องกับการเสนอขายหุ้นต่อประชาชนทั่วไปเป็นครั้งแรก หรือ IPO ซึ่งเป็นการขายหุ้นให้ผู้ลงทุนทั่วไปครั้งแรก OJK ระบุว่ามีการวางแผนจัดสรรหุ้นเพื่อเอื้อประโยชน์แก่กลุ่มที่เชื่อมโยงกับผู้ถือหุ้นผู้มีอำนาจควบคุม โดยปกปิดหรืออำพรางตัวตน หน่วยงานตรวจสอบการกระทำที่ต้องสงสัยว่าฝ่าฝืนมาตรา 107 ของกฎหมายตลาดทุน
BREN เสนอขายหุ้น 3% เมื่อนำหุ้นเข้าจดทะเบียนวันที่ 9 ตุลาคม 2023 ส่วน CUAN เสนอขาย 15.03% เมื่อนำหุ้นเข้าจดทะเบียนวันที่ 8 มีนาคมปีเดียวกัน ผลการสอบสวนของ OJK มุ่งไปที่ผู้ได้รับการจัดสรรหุ้น โดยระบุว่าการกระจุกตัวของหุ้นในกลุ่มที่เชื่อมโยงกันทำให้หุ้นที่เปิดให้ซื้อขายในตลาดมีจำนวนจำกัด
การสอบสวน IPO อาศัยข้อมูลจากสมาชิกตลาดหลักทรัพย์ 4 รายที่ทำหน้าที่ผู้จัดจำหน่ายหลักทรัพย์ ธนาคารผู้รับฝากหลักทรัพย์ 3 แห่ง และเส้นทางการเงินที่เกี่ยวข้องกับบุคคลที่มีความสัมพันธ์กัน ผู้จัดจำหน่ายหลักทรัพย์เป็นผู้จัดการการขายหุ้น ส่วนธนาคารผู้รับฝากหลักทรัพย์ถือหลักทรัพย์แทนนักลงทุน OJK เรียกกรรมการบริษัทหลักทรัพย์ 5 คน ธนาคารผู้รับฝากหลักทรัพย์ 3 แห่ง และผู้เกี่ยวข้องกับการจัดสรรหุ้นแบบกำหนดผู้รับ 7 รายมาสอบถาม
การบังคับใช้กฎครอบคลุมไปไกลแค่ไหน?
การตรวจสอบเบื้องต้นของ OJK ต่อหุ้น 61 ตัวที่มีการกระจุกตัวของผู้ถือหุ้นสูง พบการกระทำผิดที่อาจเป็นคดีอาญาใน 31 ตัว ผลการตรวจสอบขยายวงการจับตาออกไปไกลกว่าบริษัทสามแห่งที่ได้รับการประกาศค่าปรับสูงสุด โดยให้ความสำคัญกับบันทึกธุรกรรมและความเชื่อมโยงระหว่างนักลงทุนในการสอบสวนเพิ่มเติม
Hasan Fawzi ประธานเจ้าหน้าที่บริหารฝ่ายกำกับดูแลตลาดทุนของ OJK กล่าวว่า มาตรการลงโทษวันที่ 16 ตุลาคมเป็นผลจากการสอบสวนที่ดำเนินอยู่ก่อนแล้ว ในการหารือวันที่ 18 ตุลาคม เขากล่าวว่าการบังคับใช้กฎเป็นส่วนหนึ่งของการปฏิรูปที่ดำเนินต่อเนื่อง ไม่ใช่เพียงการตอบสนองต่อการร่วงลงครั้งล่าสุดของตลาด
OJK ยังเปิดเผยยอดการบังคับใช้กฎแยกต่างหากในช่วงเดือนมกราคมถึงตุลาคม ครอบคลุมผู้เกี่ยวข้อง 835 รายและบทลงโทษมูลค่ากว่า 390 พันล้านรูเปียห์ แต่ไม่ได้ระบุว่ายอดดังกล่าวเกี่ยวข้องกับค่าปรับ 2.1 ล้านล้านรูเปียห์ที่เพิ่งประกาศอย่างไร
Suyudi Ario Seto ผู้บัญชาการตำรวจแห่งชาติกล่าวว่า สำนักงานสอบสวนคดีอาญา หรือ Bareskrim จะให้ความช่วยเหลือและดำเนินการตามหลักฐานการกระทำผิดตลาดทุนที่ต้องสงสัยว่าเป็นคดีอาญา ดังนั้นค่าปรับทางปกครองจึงเกิดขึ้นควบคู่กับการสอบสวนที่อาจต้องนำไปสู่การบังคับใช้กฎหมายอาญาเพิ่มเติม
Didik J. Rachbini อธิการบดีมหาวิทยาลัย Paramadina และนักเศรษฐศาสตร์อาวุโสของ INDEF เห็นว่าความเชื่อมั่นขึ้นอยู่กับการทำงานของสถาบันต่าง ๆ ในแต่ละวัน เขาเรียกร้องให้รวบรวมข้อมูลผู้ถือหุ้น ระบุการกระจุกตัวในระดับสูง และตรวจสอบธุรกรรมที่ต้องสงสัยว่ามีการประสานงานกัน โดยมีมาตรฐานการเปิดเผยข้อมูลที่ตรวจสอบยืนยันได้รองรับ
เมื่อใดข้อความจากผู้มีอิทธิพลจึงถือเป็นคำแนะนำการลงทุน?
ข้อเสนอปฏิรูปประการที่สองของ Satrio เกี่ยวข้องกับความหมายของคำแนะนำเกี่ยวกับหุ้น เขาต้องการให้กฎระบุว่าครอบคลุมเฉพาะคำสั่งซื้อหรือขายที่ชัดเจนเท่านั้น หรือรวมถึงข้อความโดยนัยที่ใช้ตัวย่อ สัญลักษณ์ และปริศนาภาพด้วย
ข้อความประชาสัมพันธ์อาจสื่อถึงหุ้นตัวหนึ่งโดยไม่เอ่ยชื่อโดยตรง Satrio กล่าวว่า การกำกับดูแลควรตรวจสอบว่าเนื้อหาสื่อถึงอะไรและส่งผลต่อการตัดสินใจลงทุนอย่างไร รวมถึงสถานะการซื้อขายของผู้เผยแพร่ข้อความและบุคคลที่เกี่ยวข้องด้วย
เขากังวลถึงความขัดแย้งทางผลประโยชน์ที่อาจเกิดขึ้นเมื่อมีผู้เผยแพร่ข้อความเชิงบวกขณะถือสถานะขาย ไม่ว่าโดยตรงหรือผ่านบริษัทในเครือ เขายังต้องการให้ขยายและชี้แจงนิยามของความเกี่ยวข้องกัน เพื่อให้หน่วยงานกำกับดูแลระบุความสัมพันธ์ที่แสดงออกผ่านพฤติกรรมประสานงานกันได้ นอกเหนือจากความเชื่อมโยงด้านการถือหุ้นอย่างเป็นทางการ
OJK เชิญผู้มีอิทธิพลด้านการเงินเข้าร่วมประชุมวันที่ 18 ตุลาคมพร้อมกับนักวิเคราะห์และนักเศรษฐศาสตร์ Friderica Widyasari Dewi ประธาน OJK กล่าวว่า หน่วยงานต้องการรับฟังความคิดเห็นอย่างเปิดกว้าง รวมถึงข้อมูลที่อาจยังไม่ทราบ Iding Pardi ผู้อำนวยการฝ่ายพัฒนาตลาดหลักทรัพย์ระบุว่า การเปิดเผยข้อมูลผู้ถือหุ้น การจัดประเภทนักลงทุน และการกระจุกตัวของผู้ถือหุ้นเป็นประเด็นสำคัญ
การประชุมครั้งนี้นำเรื่องการสื่อสารและการกำกับดูแลตลาดมาหารือร่วมกัน ข้อเสนอของ Satrio จะทำให้หน่วยงานกำกับดูแลต้องเชื่อมโยงข้อความสาธารณะเข้ากับบุคคล สถานะการลงทุน และธุรกรรมที่อยู่เบื้องหลัง
สิ่งที่นักลงทุนต้องการเห็นก่อนเดือนเมษายน
Nafan กล่าวว่า การปฏิรูปต้องให้ผลลัพธ์ที่นักลงทุนระหว่างประเทศตรวจสอบได้ สิ่งที่เขาให้ความสำคัญคือโครงสร้างผู้ถือหุ้นที่โปร่งใสมากขึ้น สัดส่วนหุ้นหมุนเวียนในตลาดที่มีอยู่จริง และการดำเนินการอย่างสม่ำเสมอต่อการปั่นตลาดที่พิสูจน์ได้ Kiwoom Sekuritas Indonesia ระบุเช่นกันว่า ข้อมูลผู้ถือหุ้นที่ไม่โปร่งใส การซื้อขายที่ต้องสงสัยว่ามีการประสานงานกัน และการบังคับใช้กฎที่ยังเห็นผลไม่ชัด เป็นข้อกังวลของนักลงทุนที่ยังคงอยู่
Kiki Verico นักเศรษฐศาสตร์จากมหาวิทยาลัยอินโดนีเซียกล่าวว่า ทางการมีเวลาถึงวันที่ 30 เมษายน 2027 ในการดำเนินการตามข้อเสนอแนะของ MSCI เขาเรียกร้องให้เพิ่มความโปร่งใสของข้อมูลผู้ถือหุ้น ปรับปรุงการเข้าถึงตลาด และบังคับใช้กฎอย่างเป็นกลาง นอกจากนี้ยังแสดงความกังวลต่อการซื้อหุ้นของ Bayan Resources ซึ่งเกี่ยวข้องกับนักธุรกิจที่ถูกระบุว่าใกล้ชิดกับทางการ โดยเห็นว่ารัฐบาลต้องทำหน้าที่เป็นผู้ตัดสินที่เป็นกลาง
ความรับผิดชอบครอบคลุม OJK ตลาดหลักทรัพย์อินโดนีเซีย ศูนย์รับฝากหลักทรัพย์กลางอินโดนีเซีย หรือ KSEI และรัฐบาล ภารกิจของหน่วยงานเหล่านี้เชื่อมโยงกัน ได้แก่ ทะเบียนผู้ถือหุ้นต้องระบุการถือหุ้นที่เกี่ยวข้องกัน การเฝ้าระวังการซื้อขายต้องติดตามรูปแบบที่น่าสงสัย และการบังคับใช้กฎต้องให้ผลลัพธ์ที่นักลงทุนตรวจสอบได้
Didik เตือนว่า หากความไม่ไว้วางใจยังดำรงอยู่ ต้นทุนทางการเงินของบริษัทอาจสูงขึ้นและนักลงทุนสถาบันอาจลดการถือครอง สำหรับธุรกิจ นั่นจะทำให้การระดมทุนผ่านตลาดหุ้นมีต้นทุนแพงขึ้น ส่วนนักลงทุนทั่วไปกังวลในทันทีว่าราคาที่แสดงเกิดจากการซื้อขายจริงระหว่างผู้เข้าร่วมตลาดที่เป็นอิสระหรือไม่
บททดสอบต่อไปของอินโดนีเซียจึงเป็นเรื่องที่วัดผลได้ เมื่อสิ้นสุดช่วงหารือ นักลงทุนจะจับตาดูทะเบียนผู้ถือหุ้นที่ชัดเจนขึ้น หลักฐานที่น่าเชื่อถือว่ามีหุ้นพร้อมซื้อขายจริง และความคืบหน้าในคดีที่เกี่ยวข้องกับการประสานงานกัน MSCI เชื่อมโยงข้อเสนอปรับประเภทตลาดเข้ากับการพัฒนาด้านธรรมาภิบาลและการทำงานของตลาดที่เห็นได้ชัด
ประเด็นสำคัญ
- ดัชนี IHSG ร่วง 11.57% เมื่อวันที่ 16 ตุลาคม 2026 ทำให้มูลค่าตลาดหายไปราว 6 หมื่นล้านดอลลาร์
- MSCI เสนอให้ปรับอินโดนีเซียจากตลาดเกิดใหม่เป็นตลาดประเภทเดี่ยว โดยการหารือจะดำเนินต่อไปจนถึงเดือนเมษายน 2027
- OJK ประกาศค่าปรับ 2.1 ล้านล้านรูเปียห์ในกรณีที่เกี่ยวข้องกับ DSSA, BREN และ CUAN
- OJK พบข้อบ่งชี้ถึงการกระทำผิดที่อาจเป็นคดีอาญาในหุ้น 31 จาก 61 ตัวที่มีการกระจุกตัวของผู้ถือหุ้นสูง
- อินโดนีเซียมีแผนกำหนดสัดส่วนหุ้นหมุนเวียนในตลาดขั้นต่ำที่ 15% ขณะที่นักลงทุนเรียกร้องหลักฐานที่ชัดเจนขึ้นเรื่องการถือหุ้นอย่างเป็นอิสระ
- Satrio Utomo ต้องการให้นิยามความเกี่ยวข้องกันและคำแนะนำเกี่ยวกับหุ้นชัดเจนและครอบคลุมขึ้น เพื่อจัดการกับการซื้อขายที่ประสานงานกันและข้อความส่งเสริมการลงทุนที่ใช้รหัสแฝง
- UBS ประเมินว่าอาจมีเงินไหลออก 1.9 หมื่นล้านดอลลาร์ หากมีการปรับประเภทตลาด