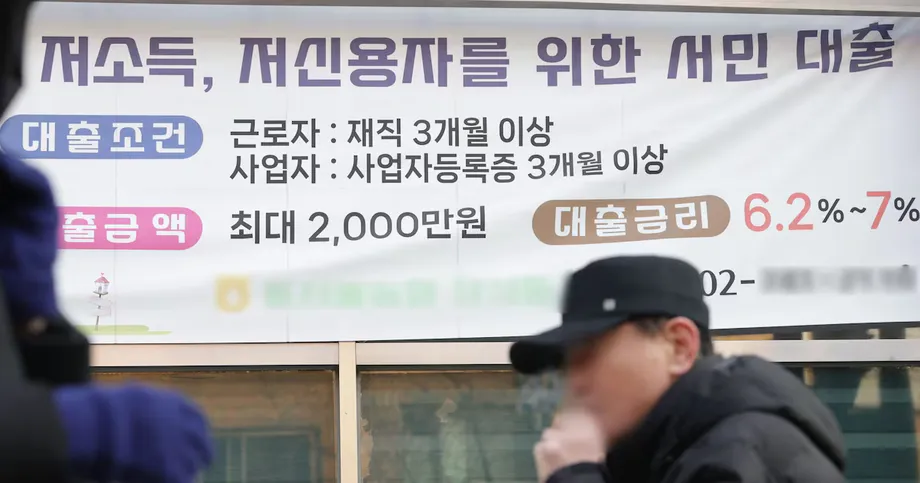
ผู้กู้ที่มีเครดิตอ่อนกว่าจ่ายดอกเบี้ยเกือบสองเท่า
ข้อมูลธนาคารกลางเกาหลีใต้ที่ยื่นต่อซง ออนซ็อก สมาชิกสภาผู้แทนราษฎรจากพรรคพลังประชาชน ระบุว่า ในไตรมาสสอง ผู้กู้ชาวเกาหลีใต้ที่มีอันดับเครดิต 7 ถึง 10 ต้องจ่ายอัตราดอกเบี้ยเฉลี่ยต่อปี 10.8% สำหรับสินเชื่อธนาคารไม่มีหลักประกันที่ปล่อยใหม่ เพิ่มจาก 9.3% ในปีก่อนหน้า เมื่อพิจารณาธนาคารในประเทศ 20 แห่ง อัตราดอกเบี้ยของผู้กู้กลุ่มนี้เพิ่มขึ้น 2.3 เท่าของการเพิ่มขึ้นในกลุ่มผู้กู้ที่มีเครดิตดีที่สุด
สารบัญ
- ผู้กู้ที่มีเครดิตอ่อนกว่าจ่ายดอกเบี้ยเกือบสองเท่า
- ช่องว่างอัตราดอกเบี้ยรายไตรมาสขยายตัวอย่างไร
- ตัวเลขเดือนกรกฎาคมสะท้อนช่องว่างที่ขยายขึ้นต่อเนื่อง
- ค่าเฉลี่ยเหล่านี้วัดอะไร
- เหตุใดผู้กู้ที่มีเครดิตอ่อนจึงเผชิญการปรับขึ้นมากกว่า
- การปรับขึ้นดอกเบี้ยของธนาคารกลางเกี่ยวข้องอย่างไร
- อัตราดอกเบี้ยที่สูงขึ้นส่งผลต่อครัวเรือนอย่างไร
- ชินฮันลดดอกเบี้ยภายใต้ผลิตภัณฑ์ที่มีเพดานกำหนด
- วูรีและฮานามีช่องทางบรรเทาภาระรูปแบบอื่น
- ประเด็นสำคัญ
ข้อมูลอีกชุดที่ธนาคารกลางเกาหลีใต้ยื่นต่อคิม แท-นยอน สมาชิกสภาผู้แทนราษฎรจากพรรคประชาธิปไตย ระบุว่า ในเดือนกรกฎาคม 2026 ผู้กู้ที่มีเครดิตอ่อนกว่าจ่ายดอกเบี้ยเฉลี่ย 10.96% เทียบกับ 5.54% ในกลุ่มอันดับเครดิต 1 ถึง 3 อัตราของกลุ่มแรกจึงเกือบสองเท่าของกลุ่มหลัง สำหรับสินเชื่อประเภทเดียวกันในภาพรวม นั่นคือสินเชื่อส่วนบุคคลที่ไม่มีทรัพย์สินค้ำประกัน
ตัวเลขเหล่านี้สะท้อนแรงกดดันต่อครัวเรือน แม้ธนาคารจะเริ่มกำหนดเพดานดอกเบี้ย เสนอการรีไฟแนนซ์ที่ถูกลง และออกผลิตภัณฑ์สำหรับผู้ที่มีคะแนนเครดิตต่ำกว่า ทั้งนี้ ครัวเรือนจะได้รับประโยชน์หรือไม่ขึ้นอยู่กับประเภทสินเชื่อ คุณสมบัติผู้กู้ และการอนุมัติของธนาคาร
ตัวเลขรายไตรมาสที่ยื่นต่อซงไม่ได้ระบุปีปฏิทิน ส่วนตัวเลขรายเดือนที่ยื่นต่อคิมระบุชัดว่าเป็นเดือนกรกฎาคม 2026 ขณะที่ประกาศผลิตภัณฑ์ของธนาคารก็ไม่ได้ระบุปีปฏิทินเช่นกัน จึงควรแยกช่วงเวลาเหล่านี้ออกจากกันเมื่อติดตามความเปลี่ยนแปลง
ช่องว่างอัตราดอกเบี้ยรายไตรมาสขยายตัวอย่างไร
อัตราดอกเบี้ยเฉลี่ยของผู้กู้ที่มีอันดับเครดิต 7 ถึง 10 ขยับขึ้นไปเกิน 10% ในไตรมาสแรก โดยอยู่ที่ 10.53% ก่อนเพิ่มขึ้นอีก 0.27 จุดเปอร์เซ็นต์เป็น 10.8% ในช่วงเดือนเมษายนถึงมิถุนายน ตัวเลขนี้ครอบคลุมสินเชื่อทั่วไปที่ไม่มีหลักประกัน และไม่รวมสินเชื่อตามนโยบาย
ผู้กู้ที่มีเครดิตดีกว่าก็เผชิญดอกเบี้ยเพิ่มขึ้นเช่นกัน แต่การเปลี่ยนแปลงน้อยกว่า:
- อันดับเครดิต 1 ถึง 3: อัตราดอกเบี้ยเพิ่มจาก 4.81% เป็น 5.46% หรือ 0.65 จุดเปอร์เซ็นต์
- อันดับเครดิต 4 ถึง 6: อัตราดอกเบี้ยเพิ่มจาก 6.80% เป็น 7.52% หรือ 0.72 จุดเปอร์เซ็นต์
- อันดับเครดิต 7 ถึง 10: อัตราดอกเบี้ยเพิ่มจาก 9.3% เป็น 10.8% หรือ 1.5 จุดเปอร์เซ็นต์
ช่องว่างระหว่างกลุ่มที่มีเครดิตอ่อนที่สุดกับกลุ่มที่มีเครดิตดีที่สุดขยายจาก 4.49 เป็น 5.34 จุดเปอร์เซ็นต์ จุดเปอร์เซ็นต์ใช้วัดความแตกต่างระหว่างอัตราสองค่า กล่าวคือ การเพิ่มจาก 9.3% เป็น 10.8% ทำให้ต้นทุนการกู้ยืมต่อปีเพิ่มขึ้น 1.5 จุดเปอร์เซ็นต์
ตัวเลขเดือนกรกฎาคมสะท้อนช่องว่างที่ขยายขึ้นต่อเนื่อง
ตัวเลขเดือนกรกฎาคม 2026 ที่ยื่นต่อคิมแสดงว่า อัตราดอกเบี้ยของผู้กู้ที่มีเครดิตอ่อนกว่าเพิ่มขึ้น 1.74 จุดเปอร์เซ็นต์เมื่อเทียบกับปีก่อน จาก 9.22% เป็น 10.96% ส่วนกลุ่มผู้กู้ที่มีเครดิตดีกว่าเพิ่มขึ้น 0.73 จุดเปอร์เซ็นต์ จาก 4.81% เป็น 5.54%
ช่องว่างระหว่างสองกลุ่มจึงขยายขึ้น 1.01 จุดเปอร์เซ็นต์ จาก 4.41 เป็น 5.42 จุดเปอร์เซ็นต์ การเปรียบเทียบตัวเลขเดือนกรกฎาคมกับเดือนเดียวกันในแต่ละปีช่วยให้เห็นความเปลี่ยนแปลงของช่องว่างในช่วงหลายปี:
- กรกฎาคม 2023: ช่องว่างอยู่ที่ 3.90 จุดเปอร์เซ็นต์
- กรกฎาคม 2024: ช่องว่างเพิ่มเป็น 4.26 จุดเปอร์เซ็นต์
- กรกฎาคม 2025: ช่องว่างอยู่ที่ 4.41 จุดเปอร์เซ็นต์
- เมษายน 2026: ช่องว่างเพิ่มเป็น 6.22 จุดเปอร์เซ็นต์
- กรกฎาคม 2026: ช่องว่างอยู่ที่ 5.42 จุดเปอร์เซ็นต์ เพิ่มจาก 5.17 จุดเปอร์เซ็นต์ในเดือนมิถุนายน
ช่องว่างในเดือนกรกฎาคมแคบกว่าเดือนเมษายน แต่กว้างกว่าเดือนกรกฎาคมของทั้งสามปีก่อนหน้า ในช่วงเดือนมีนาคมและเมษายน 2026 อัตราดอกเบี้ยเฉลี่ยของผู้กู้ที่มีเครดิตอ่อนกว่าสูงกว่าสองเท่าของกลุ่มที่มีเครดิตดีกว่า
ค่าเฉลี่ยเหล่านี้วัดอะไร
สหพันธ์ธนาคารเกาหลีอธิบายในการเปิดเผยข้อมูลสินเชื่อครัวเรือนว่า สินเชื่อทั่วไปที่ไม่มีหลักประกันคือสินเชื่อครัวเรือนที่ปล่อยโดยไม่มีหลักทรัพย์ค้ำประกัน โดยไม่รวมวงเงินเบิกเกินบัญชีและสินเชื่อกลุ่มที่เกี่ยวข้องกับที่อยู่อาศัย เช่น สินเชื่อค่าใช้จ่ายในการย้ายบ้านและสินเชื่อจ่ายเงินงวดระหว่างก่อสร้างบางประเภท
ตัวเลขของสหพันธ์ที่ไม่รวมสินเชื่อเพื่อการเงินอย่างทั่วถึงจะตัดสินเชื่ออัตราดอกเบี้ยปานกลางที่คณะกรรมการบริการทางการเงินรับรอง และผลิตภัณฑ์สนับสนุนจากภาครัฐ เช่น สินเชื่อ New Hope Spore ออกไป ดังนั้นครัวเรือนที่มีคุณสมบัติได้รับผลิตภัณฑ์เหล่านี้อาจเผชิญอัตราดอกเบี้ยต่างจากค่าเฉลี่ยของสินเชื่อทั่วไป
สหพันธ์ถ่วงน้ำหนักอัตราดอกเบี้ยที่เปิดเผยตามวงเงินสินเชื่อ ทำให้สินเชื่อวงเงินสูงมีผลต่อค่าเฉลี่ยมากกว่า ในทางตรงกันข้าม ตัวเลขเดือนกรกฎาคมที่ยื่นต่อคิมใช้ค่าเฉลี่ยเลขคณิตของแต่ละอันดับเครดิต จำนวนและองค์ประกอบของสินเชื่อที่ปล่อยจึงอาจทำให้ค่าเฉลี่ยเหล่านี้เปลี่ยนแปลงได้
โดยทั่วไป สหพันธ์เผยแพร่ค่าเฉลี่ยของสินเชื่อที่ปล่อยในเดือนก่อนหน้า หรือยอดคงค้าง ณ สิ้นเดือนก่อนหน้า ขึ้นอยู่กับตัวชี้วัด การเปรียบเทียบใช้คะแนนจากบริษัทข้อมูลเครดิต ขณะที่ธนาคารแต่ละแห่งก็ใช้การประเมินของตนเองด้วย ดังนั้นอัตราที่ลูกค้าได้รับการเสนอจริงอาจต่างจากค่าเฉลี่ยที่เผยแพร่
ตั้งแต่เดือนกรกฎาคม 2023 ระบบเปิดเผยข้อมูลขยายจากสินเชื่อ 4 ประเภทเป็น 6 ประเภท โดยเพิ่มสินเชื่อเงินประกันเช่าจอนเซและสินเชื่อครัวเรือนทั้งหมด จอนเซเป็นรูปแบบการเช่าที่พักของเกาหลีซึ่งผู้เช่าจ่ายเงินประกันก้อนใหญ่ การติดตามอัตราดอกเบี้ยตลอดช่วงที่มีการเปลี่ยนแปลงเหล่านี้จึงควรเปรียบเทียบสินเชื่อประเภทเดียวกัน
เหตุใดผู้กู้ที่มีเครดิตอ่อนจึงเผชิญการปรับขึ้นมากกว่า
ซอ จี-ยง ศาสตราจารย์มหาวิทยาลัยซังมย็อง ระบุว่า การปรับขึ้นที่มากกว่าเป็นผลจากข้อจำกัดการปล่อยสินเชื่อครัวเรือนและการบริหารความเสี่ยงด้านการชำระหนี้ที่เข้มงวดขึ้นของธนาคารในช่วงดอกเบี้ยขาขึ้น เขาอธิบายว่าแรงกดดันเหล่านี้ส่งผลต่อผู้กู้ที่มีแนวโน้มผิดนัดชำระหนี้มากกว่าอย่างไร
เมื่อมีข้อจำกัดด้านอุปทานสินเชื่อจากมาตรการกำกับสินเชื่อครัวเรือน และธนาคารเข้มงวดการบริหารเครดิตท่ามกลางอัตราดอกเบี้ยที่สูงขึ้น ผู้ให้กู้จึงคิดดอกเบี้ยสูงขึ้นกับผู้กู้เครดิตต่ำ ซึ่งมีความเสี่ยงผิดนัดชำระหนี้มากกว่า
คำอธิบายของสหพันธ์เกี่ยวกับการกำหนดราคาสินเชื่อแสดงองค์ประกอบที่ใช้คำนวณอัตราดอกเบี้ยขั้นสุดท้าย ธนาคารเริ่มจากอัตราอ้างอิง บวกส่วนต่างเพื่อครอบคลุมต้นทุน การสูญเสียที่คาดไว้ และกำไร แล้วจึงปรับเพิ่มหรือลดตามเงื่อนไข ส่วนชดเชยความเสี่ยงคือจำนวนเงินที่เรียกเก็บเพื่อรองรับความเป็นไปได้ที่ผู้กู้จะไม่ชำระคืน
ซอก พย็อง-ฮุน ศาสตราจารย์ด้านเศรษฐศาสตร์จากมหาวิทยาลัยสตรีอีฮวา อธิบายเช่นกันว่า ธนาคารมักเพิ่มส่วนต่างดังกล่าวเมื่ออัตราดอกเบี้ยที่สูงขึ้นทำให้ความเสี่ยงที่ผู้กู้เครดิตอ่อนจะชำระหนี้ติดขัดเพิ่มขึ้น เขายังชี้ถึงแรงกดดันที่มากกว่าในกลุ่มผู้กู้ที่มีรายได้ค่อนข้างต่ำ
ดังนั้นผู้กู้อาจเผชิญแรงกดดันทั้งจากต้นทุนเงินโดยรวมและการประเมินความเสี่ยงในการชำระหนี้ของธนาคาร เมื่ออุปทานสินเชื่อมีจำกัด การได้รับอนุมัติก็เป็นอีกประเด็นที่ต้องพิจารณาควบคู่ไปกับอัตราดอกเบี้ย
การปรับขึ้นดอกเบี้ยของธนาคารกลางเกี่ยวข้องอย่างไร
ประวัติอัตราดอกเบี้ยนโยบายของธนาคารกลางเกาหลีใต้บันทึกการปรับขึ้นต่อเนื่องซึ่งเริ่มในเดือนสิงหาคม 2021 อัตราดอกเบี้ยนโยบายมีอิทธิพลต่อเงื่อนไขการจัดหาเงินทุนทั่วทั้งเศรษฐกิจ ขณะที่อัตราดอกเบี้ยสินเชื่อของลูกค้าแต่ละรายยังขึ้นอยู่กับต้นทุนเงินทุนของธนาคารและการกำหนดราคาเฉพาะบุคคล
ลำดับเหตุการณ์อย่างเป็นทางการระบุหมุดหมายดังนี้:
- 26 สิงหาคม 2021: อัตราดอกเบี้ยนโยบายเพิ่มเป็น 0.75%
- 25 พฤศจิกายน 2021: เพิ่มเป็น 1.00%
- 14 มกราคม 2022: เพิ่มเป็น 1.25%
- 13 กรกฎาคม และ 25 สิงหาคม 2022: เพิ่มเป็น 2.25% และ 2.50% ตามลำดับ
- 24 พฤศจิกายน 2022: เพิ่มเป็น 3.25%
- 13 มกราคม 2023: เพิ่มเป็น 3.50%
รายการในช่วงหลังบันทึกการปรับลดอัตราดอกเบี้ยเป็น 3.25% ในเดือนตุลาคม 2024, 3.00% ในเดือนพฤศจิกายน 2024, 2.75% ในเดือนกุมภาพันธ์ 2025 และ 2.50% ในเดือนพฤษภาคม 2025 จากนั้นมีการปรับขึ้นเป็น 2.75% ในวันที่ 16 กรกฎาคม 2026 และ 3.00% ในวันที่ 27 สิงหาคม 2026 ราคาสินเชื่อแต่ละรายยังขึ้นอยู่กับช่วงเวลาที่สัญญาปรับอัตราดอกเบี้ยและส่วนต่างที่ธนาคารเรียกเก็บ
อัตราดอกเบี้ยที่สูงขึ้นส่งผลต่อครัวเรือนอย่างไร
ธนาคารกลางเกาหลีใต้ประเมินว่า หากอัตราดอกเบี้ยสินเชื่อเพิ่มขึ้น 1 จุดเปอร์เซ็นต์ ภาระดอกเบี้ยเฉลี่ยต่อปีของผู้กู้ที่มีเครดิตอ่อนกว่าจะเพิ่มขึ้น 306,000 วอน หากเฉลี่ยเท่ากันตลอดทั้งปี จะเท่ากับเดือนละ 25,500 วอน
ตัวอย่างง่าย ๆ จากอัตราดอกเบี้ยรายไตรมาสแสดงให้เห็นผลกระทบนี้ หากยอดเงินต้นคงเหลืออยู่ที่ 10 ล้านวอน ดอกเบี้ยต่อปีที่อัตรา 9.3% จะอยู่ที่ 930,000 วอน ส่วนอัตรา 10.8% จะอยู่ที่ 1.08 ล้านวอน เพิ่มขึ้น 150,000 วอน ยอดชำระจริงขึ้นอยู่กับกำหนดการชำระคืนและการเปลี่ยนแปลงของยอดหนี้คงค้าง
ในเดือนกรกฎาคม 2026 ช่องว่างของอัตราดอกเบี้ยสินเชื่อที่อยู่อาศัยตามอันดับเครดิตแคบกว่ามาก อัตราเฉลี่ยของสินเชื่อที่อยู่อาศัยซึ่งทยอยชำระคืนในระยะยาวอยู่ที่ 5.06% สำหรับผู้กู้ที่มีเครดิตอ่อนกว่า และ 4.60% สำหรับผู้กู้ที่มีเครดิตดีกว่า ต่างกัน 0.46 จุดเปอร์เซ็นต์
ช่องว่างสินเชื่อที่อยู่อาศัยนี้ลดลงจาก 0.72 จุดเปอร์เซ็นต์ในเดือนมิถุนายน แต่สูงกว่า 0.33 จุดเปอร์เซ็นต์เมื่อปีก่อน การใช้ทรัพย์สินค้ำประกันทำให้ผู้ให้กู้มีสินทรัพย์ที่สามารถเรียกคืนได้หากลูกหนี้ผิดนัด จึงช่วยอธิบายได้ว่าทำไมหลักประกันจึงเป็นองค์ประกอบสำคัญในการกำหนดราคาสินเชื่อ
ชินฮันลดดอกเบี้ยภายใต้ผลิตภัณฑ์ที่มีเพดานกำหนด
มาตรการที่ธนาคารชินฮันประกาศมุ่งช่วยลูกค้าที่มีคะแนนเครดิตจากภายนอกอยู่ในครึ่งล่างของการประเมินโดย NICE หรือ KCB ตั้งแต่วันที่ 16 ตุลาคม ธนาคารลดอัตราที่คำนวณได้สำหรับสินเชื่ออัตราดอกเบี้ยปานกลางที่เข้าเกณฑ์ 0.3 จุดเปอร์เซ็นต์ โดยยังคงกำหนดเพดานอัตราดอกเบี้ยต่อปีไว้ที่ 6.9% ผู้ยื่นคำขอใหม่ตั้งแต่วันที่เริ่มใช้มาตรการจะได้รับการประเมินตามเงื่อนไขที่ปรับใหม่นี้
ลำดับการคำนวณมีความสำคัญ หากอัตราที่คำนวณได้ของลูกค้าอยู่ที่ 6.8% ลูกค้าจะจ่าย 6.5% แต่หากอัตราที่คำนวณได้อยู่ที่ 7.3% ลูกค้าจะยังจ่าย 6.9% เพราะอัตราหลังการลดก็ยังสูงกว่าเพดานเดิม หลักเกณฑ์เดียวกันใช้กับสินเชื่อที่เข้าเกณฑ์ซึ่งจัดการผ่านช่องทางดิจิทัล
ในเดือนสิงหาคม ชินฮันยังเปิดตัวสินเชื่ออัตราดอกเบี้ยปานกลาง Super SOL วงเงินสูงสุด 20 ล้านวอน สมัครผ่านช่องทางดิจิทัลได้ โมเดลประเมินเครดิตทางเลือกของธนาคารมีเป้าหมายเพื่อประเมินผู้สมัครที่มีปัญหาในการแสดงหลักฐานรายได้หรือมีประวัติธุรกรรมทางการเงินจำกัด โดยยังต้องผ่านการพิจารณาคุณสมบัติ
วูรีและฮานามีช่องทางบรรเทาภาระรูปแบบอื่น
ธนาคารวูรีกำหนดเพดานดอกเบี้ยต่อปี 7% สำหรับสินเชื่อส่วนบุคคลที่ไม่มีหลักประกันในเดือนมกราคม โดยไม่คำนึงถึงอันดับเครดิต ในช่วงห้าเดือนแรก มีผู้ได้รับการลดดอกเบี้ย 46,000 คน รวมเป็นเงิน 1.37 พันล้านวอน คิดเป็นเงินลดเฉลี่ยประมาณ 29,800 วอนต่อคนในช่วงเวลาดังกล่าว แต่ยอดประหยัดจริงแตกต่างกันไปในแต่ละราย
ผลิตภัณฑ์รีไฟแนนซ์ Woori WON Dream ช่วยให้ลูกค้าที่เข้าเกณฑ์ย้ายสินเชื่อจาก Woori Card, Woori Financial Savings Bank และ Woori Financial Capital ได้ วงเงินสูงสุด 20 ล้านวอน ชำระคืนเงินต้นและดอกเบี้ยเป็นงวดได้นานสูงสุด 10 ปี อัตราดอกเบี้ยที่ประกาศเริ่มต้นในช่วงกลางของระดับ 4% และมีเพดานอยู่ที่ 7%
ผู้สมัครที่มีคุณสมบัติรวมถึงพนักงานที่มีรายได้ต่อปีไม่เกิน 35 ล้านวอน ตลอดจนฟรีแลนซ์ ผู้ที่ไม่ได้ทำงานรับเงินเดือน และแม่บ้านซึ่งอาจประสบปัญหาในการแสดงหลักฐานรายได้ การขยายระยะเวลาชำระคืนอาจช่วยลดเงินผ่อนแต่ละงวด ขณะเดียวกันก็ทำให้ต้องจ่ายดอกเบี้ยยาวนานขึ้น
โครงการสินเชื่ออัตราดอกเบี้ยปานกลาง Hana OneQ Ansim ของธนาคารฮานามีวงเงินรวมที่ประกาศไว้ 2 ล้านล้านวอน โดยเสนอสินเชื่อสูงสุด 10 ล้านวอนแก่นลูกค้าที่มีคะแนนเครดิตส่วนบุคคลอยู่ในครึ่งล่าง ในอัตราดอกเบี้ยคงที่ต่อปี 5.5% ซึ่งจะไม่เปลี่ยนแปลงตลอดอายุสินเชื่อ
ผลิตภัณฑ์เหล่านี้เป็นทางเลือกแทนสินเชื่อทั่วไปที่ไม่มีหลักประกันสำหรับครัวเรือนที่มีคุณสมบัติตามเกณฑ์ ซงเรียกร้องให้มีมาตรการที่ได้ผลเพื่อลดต้นทุนดอกเบี้ยและเพิ่มโอกาสเข้าถึงแหล่งเงินทุน สำหรับผู้กู้ ประเด็นที่ต้องพิจารณาในทางปฏิบัติคืออัตราที่ได้รับอนุมัติ วงเงินที่ได้รับ และกำหนดการชำระคืน รวมถึงการผ่านการประเมินของผู้ให้กู้
ประเด็นสำคัญ
- ตัวเลขรายไตรมาสของธนาคารกลางเกาหลีใต้ระบุว่า สินเชื่อทั่วไปที่ไม่มีหลักประกันของผู้กู้อันดับเครดิต 7 ถึง 10 มีอัตราดอกเบี้ย 10.8% เพิ่มจาก 9.3% ในปีก่อนหน้า
- อัตราดอกเบี้ยของผู้กู้กลุ่มนี้เพิ่มขึ้น 2.3 เท่าของกลุ่มอันดับเครดิต 1 ถึง 3
- ตัวเลขเดือนกรกฎาคม 2026 แสดงอัตราดอกเบี้ย 10.96% สำหรับผู้กู้ที่มีเครดิตอ่อนกว่า และ 5.54% สำหรับผู้กู้ที่มีเครดิตดีกว่า
- ข้อมูลที่สหพันธ์เปิดเผยใช้ค่าเฉลี่ยถ่วงน้ำหนักตามวงเงินสินเชื่อ ส่วนการเปรียบเทียบเดือนกรกฎาคมใช้ค่าเฉลี่ยเลขคณิตของแต่ละอันดับเครดิต
- ชินฮัน วูรี และฮานาประกาศเพดานหรือลดอัตราดอกเบี้ย รวมถึงผลิตภัณฑ์รีไฟแนนซ์ โดยผู้สมัครต้องมีคุณสมบัติและผ่านการอนุมัติ