ปิดตลาดอ่อนค่าสุดเป็นประวัติการณ์ ก่อน BSP ตัดสินใจ
เงินเปโซฟิลิปปินส์ปิดที่ 63.361 ต่อดอลลาร์สหรัฐ เมื่อวันที่ 21 ตุลาคม 2026 ทำสถิติอ่อนค่าสุดเป็นประวัติการณ์ครั้งที่ 29 ของปี ขณะที่นักลงทุนเตรียมรับมือกับการขึ้นอัตราดอกเบี้ยที่คาดว่าจะเกิดขึ้น ซึ่งนักเศรษฐศาสตร์ระบุว่าอาจช่วยชะลอการอ่อนค่าของเงินเปโซได้ แต่ไม่ถึงขั้นพลิกทิศทาง การอ่อนค่าครั้งนี้เกิดขึ้นขณะที่ยอดขาดดุลการชำระเงินของประเทศกับส่วนอื่น ๆ ของโลกใกล้แตะระดับที่ธนาคารกลางคาดการณ์ไว้ตลอดทั้งปี
สารบัญ
- ปิดตลาดอ่อนค่าสุดเป็นประวัติการณ์ ก่อน BSP ตัดสินใจ
- เหตุใดการขึ้นดอกเบี้ย 0.25 จุดอาจช่วยได้เพียงชั่วครู่
- ยอดขาดดุลการชำระเงินใกล้แตะประมาณการทั้งปี
- การนำเข้าเติบโตเร็วกว่ารายได้ที่เป็นดอลลาร์
- ทุนสำรองลดลง แต่ BSP ระบุว่ายังเพียงพอต่อการรองรับ
- น้ำมันและอัตราดอกเบี้ยสหรัฐฯ เพิ่มแรงกดดัน
- เหตุผลสนับสนุนการขึ้นดอกเบี้ย BSP ในอัตราที่สูงกว่า
- หุ้นและพันธบัตรสะท้อนแรงกดดันที่ต่างกัน
- เงินเปโซอ่อนค่ามีความหมายอย่างไรต่อครัวเรือน
- ประเด็นสำคัญ
ข้อมูลจากสมาคมธนาคารแห่งฟิลิปปินส์ระบุว่า จุดอ่อนค่าสุดของเงินเปโซระหว่างการซื้อขายเมื่อวันพุธอยู่ที่ 63.373 ต่อดอลลาร์ เปิดตลาดที่ 63.01 และแข็งค่าขึ้นชั่วครู่มาอยู่ที่ 63.00 ก่อนปิดตลาดอ่อนค่าลง 27.1 เซนตาโว หรือราว 0.43% จากราคาปิดก่อนหน้าที่ 63.09
ธนาคารกลางฟิลิปปินส์ (BSP) เผชิญปัจจัยที่ชวนลำบากใจหลายด้านในการประชุมวันที่ 22 ตุลาคม ได้แก่ อัตราเงินเฟ้อ 7.2% ในเดือนกันยายน ราคาน้ำมันสูงกว่า 110 ดอลลาร์ต่อบาร์เรล ทุนสำรองเงินตราต่างประเทศที่ลดลง และการเติบโตทางเศรษฐกิจที่ชะลอตัว การขึ้นดอกเบี้ยช่วยควบคุมราคาและทำให้การลงทุนในสินทรัพย์สกุลเปโซน่าสนใจขึ้นได้ แต่ก็เพิ่มต้นทุนการกู้ยืมให้แก่ภาคธุรกิจและครัวเรือนด้วย
ผลสำรวจนักเศรษฐศาสตร์ 20 คนพบว่า ทุกคนคาดว่าอัตราดอกเบี้ยจะปรับขึ้น โดย 18 คนคาดว่าจะขึ้น 25 จุดฐาน ทำให้อัตราดอกเบี้ยนโยบายเพิ่มจาก 5% เป็น 5.25% ส่วนอีก 2 คนคาดว่าจะขึ้น 50 จุดฐาน สู่ระดับ 5.5% จุดฐานหนึ่งจุดเท่ากับหนึ่งในร้อยของจุดเปอร์เซ็นต์
คำถามสำคัญคือ การตัดสินใจที่ตลาดคาดการณ์ไว้อย่างกว้างขวางจะช่วยได้มากเพียงใด ในขณะที่การนำเข้าที่มีต้นทุนสูงและความต้องการดอลลาร์ที่ยังต่อเนื่องกดดันค่าเงิน
เหตุใดการขึ้นดอกเบี้ย 0.25 จุดอาจช่วยได้เพียงชั่วครู่
อลิสซา นูเญซ อดีตนักเศรษฐศาสตร์จากมหาวิทยาลัยเอเชียและแปซิฟิก ซึ่งปัจจุบันทำงานให้ธนาคารพาณิชย์เอกชนแห่งหนึ่ง กล่าวว่า การขึ้นดอกเบี้ยสู่ 5.25% อาจช่วยพยุงค่าเงินได้เพียงจำกัด เธออธิบายว่าตลาดได้ปรับสถานะการลงทุนเพื่อรองรับการตัดสินใจดังกล่าวไปแล้ว
“อาจเห็นการดีดตัวเพื่อบรรเทาแรงกดดันในระยะสั้น แต่เราไม่คาดว่าจะฟื้นตัวได้จริง” นูเญซกล่าว
เมื่อการขึ้นดอกเบี้ยถูกสะท้อนในราคาตลาดไปแล้ว เทรดเดอร์ย่อมซื้อหรือขายสินทรัพย์โดยคาดการณ์ถึงการขึ้นดอกเบี้ยนั้น การปรับขึ้นตามที่คาดจึงให้ข้อมูลใหม่แก่ตลาดน้อยกว่าการตัดสินใจที่เหนือความคาดหมาย นูเญซกล่าวว่าการปรับขึ้นครั้งนี้ “ไม่น่าจะเปลี่ยนทิศทางของเงินเปโซ”
ธนาคารโอเวอร์ซีส์-ไชนีส แบงกิง คอร์ปอเรชัน (OCBC) ของสิงคโปร์ให้ความเห็นในทำนองเดียวกันในบทวิเคราะห์เมื่อวันที่ 20 ตุลาคม ทีมวิจัยระบุว่าความอ่อนแอของเงินเปโซเชื่อมโยงกับดุลการชำระเงินภายนอกที่แย่ลง เงินทุนไหลเข้าจากการลงทุนที่ชะลอตัว และราคาน้ำมันที่สูง
“การคุมเข้มนโยบายการเงินของ BSP อาจช่วยชะลอการอ่อนค่าได้ แต่การฟื้นตัวอย่างยั่งยืนต้องอาศัยราคาน้ำมันและกระแสเงินทุนภายนอกที่ปรับดีขึ้น” ฝ่ายวิจัยกลุ่ม OCBC ระบุ
อัตราดอกเบี้ยที่สูงขึ้นในฟิลิปปินส์อาจจูงใจให้นักลงทุนถือสินทรัพย์สกุลเปโซมากขึ้น อย่างไรก็ตาม ผู้นำเข้ายังคงต้องใช้ดอลลาร์ชำระเงินให้ซัพพลายเออร์ต่างประเทศ ขณะที่การชำระหนี้ต่างประเทศก็สร้างความต้องการดอลลาร์เพิ่มขึ้น ธุรกรรมเหล่านี้ช่วยอธิบายได้ว่าเหตุใดการขึ้นดอกเบี้ยจึงเกิดขึ้นพร้อมกับเงินเปโซที่อ่อนค่าได้
ยอดขาดดุลการชำระเงินใกล้แตะประมาณการทั้งปี
BSP ระบุว่ายอดขาดดุลการชำระเงินในเดือนกันยายนอยู่ที่ 3.144 พันล้านดอลลาร์ เพิ่มขึ้นจาก 596 ล้านดอลลาร์ในเดือนสิงหาคม และพลิกจากยอดเกินดุล 82 ล้านดอลลาร์ในเดือนกันยายน 2025 ยอดขาดดุลเดือนกันยายนสูงกว่าเดือนสิงหาคมมากกว่า 5 เท่า
ดุลการชำระเงินบันทึกธุรกรรมของประเทศกับส่วนอื่น ๆ ของโลก การขาดดุลสะท้อนเงินไหลออกสุทธิจากธุรกรรมเหล่านั้น ยอดขาดดุลตั้งแต่เดือนมกราคมถึงกันยายนอยู่ที่ 9.087 พันล้านดอลลาร์ เทียบกับประมาณ 5.3 พันล้านดอลลาร์ในช่วงเดียวกันของปี 2025 เพิ่มขึ้นราว 71%
ณ สิ้นเดือนกันยายน ยอดขาดดุลต่ำกว่าประมาณการ 9.2 พันล้านดอลลาร์ของ BSP สำหรับทั้งปี 2026 เพียง 113 ล้านดอลลาร์ จึงเหลือพื้นที่ไม่มากสำหรับการขาดดุลเพิ่มเติมในช่วงสามเดือนสุดท้ายก่อนจะเกินประมาณการ ก่อนหน้านี้ธนาคารกลางปรับลดประมาณการดังกล่าวจาก 10.7 พันล้านดอลลาร์ และคาดว่ายอดขาดดุลในปี 2027 จะอยู่ที่ 8.5 พันล้านดอลลาร์
BSP ระบุว่ายอดขาดดุลสะสมมีสาเหตุจากการขาดดุลการค้าสินค้าและเงินทุนไหลออกสุทธิจากการลงทุนในหลักทรัพย์ต่างประเทศ เงินส่งกลับจากแรงงานโพ้นทะเล การกู้ยืมจากต่างประเทศของภาครัฐ การค้าบริการ และการลงทุนโดยตรงจากต่างประเทศ ช่วยชดเชยได้บางส่วน
โรเบิร์ต แดน โรเซส นักเศรษฐศาสตร์กลุ่มบริษัทเอสเอ็ม อินเวสต์เมนต์ส กล่าวถึงความท้าทายเชิงปฏิบัติที่เศรษฐกิจกำลังเผชิญ
“ความท้าทายที่แท้จริงไม่ใช่แค่การปกป้องค่าเงินเปโซ แต่คือการสร้างรายได้เป็นดอลลาร์ให้เพียงพอต่อการพยุงค่าเงิน” โรเซสกล่าว
การนำเข้าเติบโตเร็วกว่ารายได้ที่เป็นดอลลาร์
ข้อมูลจากสำนักงานสถิติฟิลิปปินส์ระบุว่า การนำเข้าสินค้าในช่วงเดือนมกราคมถึงสิงหาคมมีมูลค่า 105.60 พันล้านดอลลาร์ เพิ่มขึ้น 19.1% จาก 88.69 พันล้านดอลลาร์ในปีก่อนหน้า การส่งออกสินค้ามีมูลค่ารวม 64.04 พันล้านดอลลาร์ ทำให้ช่วงแปดเดือนดังกล่าวมีช่องว่างการค้าสินค้า 41.56 พันล้านดอลลาร์
น้ำมัน ปัจจัยการผลิต และเครื่องจักรอุปกรณ์ ล้วนเป็นส่วนหนึ่งของความต้องการเงินตราต่างประเทศ การซื้อบางส่วนช่วยสนับสนุนการผลิตในอนาคต แต่ยังต้องชำระเงินในปัจจุบัน เงินส่งกลับจากแรงงานโพ้นทะเล รายได้จากธุรกิจเอาต์ซอร์สกระบวนการทางธุรกิจ และรายรับจากการท่องเที่ยว ทำให้มีเงินดอลลาร์ไหลเข้าประเทศ แต่ยังไม่เพียงพอชดเชยค่าใช้จ่ายนำเข้าทั้งหมด
ตารางดุลการชำระเงินเบื้องต้นของ BSP ระบุว่า บัญชีเดินสะพัดขาดดุล 8.968 พันล้านดอลลาร์ในช่วงเดือนมกราคมถึงมิถุนายน 2026 และดุลการชำระเงินโดยรวมขาดดุล 5.588 พันล้านดอลลาร์ ตัวเลขดังกล่าวครอบคลุมครึ่งปีแรก ส่วนตัวเลขเดือนกันยายนครอบคลุมช่วงเวลาที่หลังจากนั้น
บัญชีเดินสะพัดติดตามการค้า รายได้ และเงินโอน เช่น เงินส่งกลับจากแรงงานโพ้นทะเล ส่วนดุลการชำระเงินในภาพรวมยังรวมการลงทุนและธุรกรรมทางการเงินอื่น ๆ ด้วย จึงเป็นเหตุให้ตัวเลขการขาดดุลทั้งสองประเภทต่างกัน
ตารางเดียวกันของ BSP บันทึกเงินส่งกลับส่วนบุคคลไว้ที่ 19.123 พันล้านดอลลาร์ในช่วงครึ่งปีแรก เพิ่มขึ้น 2.4% จาก 18.672 พันล้านดอลลาร์ในปีก่อนหน้า ส่วนเงินส่งกลับในรูปเงินสดผ่านธนาคารอยู่ที่ 17.149 พันล้านดอลลาร์ เพิ่มขึ้น 2.4% เช่นกัน รายได้เป็นดอลลาร์จากชาวฟิลิปปินส์ในต่างประเทศยังเติบโต ขณะที่ประเทศยังต้องการเงินทุนจากต่างประเทศจำนวนมาก
ทุนสำรองลดลง แต่ BSP ระบุว่ายังเพียงพอต่อการรองรับ
ทุนสำรองระหว่างประเทศขั้นต้นลดลงเหลือ 99.5 พันล้านดอลลาร์ ณ สิ้นเดือนกันยายน ซึ่งเป็นระดับรายเดือนต่ำที่สุดนับตั้งแต่เดือนกันยายน 2023 เทียบกับ 104.85 พันล้านดอลลาร์ในเดือนสิงหาคม และ 109.1 พันล้านดอลลาร์ในปีก่อนหน้า ตัวเลขเดือนกันยายนได้รับการปรับลดจากยอดเบื้องต้น 99.997 พันล้านดอลลาร์ที่ประกาศเมื่อวันที่ 8 ตุลาคม
BSP ระบุว่าการลดลงมีสาเหตุจากการดำเนินงานด้านเงินตราต่างประเทศ มูลค่าทองคำและสินทรัพย์สำรองอื่น ๆ ที่ลดลง และการถอนเงินตราต่างประเทศของรัฐบาลเพื่อชำระหนี้และค่าใช้จ่ายอื่น ๆ ปัจจัยเหล่านี้ทำให้ยอดทุนสำรองลดลงได้ทั้งจากธุรกรรมและการเปลี่ยนแปลงของมูลค่าสินทรัพย์ในตลาด
ธนาคารกลางระบุว่าทุนสำรองที่เหลือเพียงพอสำหรับการนำเข้าสินค้าและชำระค่าบริการกับรายได้ปฐมภูมิเป็นเวลา 6.2 เดือน นอกจากนี้ยังเทียบเท่ากับ 3.1 เท่าของหนี้ต่างประเทศที่ถึงกำหนดชำระภายในช่วงเวลาสั้นที่เกี่ยวข้อง โดยคำนวณจากอายุหนี้คงเหลือ ซึ่งหมายถึงระยะเวลาที่เหลือก่อนถึงกำหนดชำระคืน
เทรดเดอร์ค่าเงินรายหนึ่งซึ่งไม่เปิดเผยชื่อกล่าวว่า การแทรกแซงตลาดเงินเปโซมีขอบเขตจำกัด BSP ระบุว่าตามปกติจะปล่อยให้อัตราแลกเปลี่ยนเคลื่อนไหวตามภาวะตลาด และเข้าแทรกแซงเมื่อเกิดความผันผวนรุนแรง ไม่มีการเปิดเผยวงเงินแทรกแซงระหว่างการซื้อขายเมื่อวันพุธ
เอมิลิโอ เนรี จูเนียร์ หัวหน้านักเศรษฐศาสตร์ของธนาคารแบงก์ ออฟ เดอะ ฟิลิปปิน ไอส์แลนด์ส กล่าวว่า การลดลงของทุนสำรองยิ่งทำให้มีเหตุผลสนับสนุนการขึ้นดอกเบี้ยอีกครั้ง เขาระบุว่าระยะเวลาของความขัดแย้งในตะวันออกกลางยังไม่แน่นอน การรักษาเงินสำรองให้มีระดับเพียงพอจึงสำคัญเป็นพิเศษหากความขัดแย้งยืดเยื้อถึงปี 2027
น้ำมันและอัตราดอกเบี้ยสหรัฐฯ เพิ่มแรงกดดัน
ราคาน้ำมันดิบเบรนต์เพิ่มขึ้น 1.5% สู่ 110.40 ดอลลาร์ต่อบาร์เรลเมื่อวันพุธ ขณะที่น้ำมันดิบเวสต์เทกซัสอินเตอร์มีเดียตของสหรัฐฯ เพิ่มขึ้น 1.5% สู่ 99.27 ดอลลาร์ ความกังวลครั้งใหม่เกี่ยวกับอุปทานจากตะวันออกกลางและปริมาณน้ำมันคงคลังของสหรัฐฯ ที่ลดลงช่วยหนุนราคา
ไมเคิล ริคาฟอร์ต หัวหน้านักเศรษฐศาสตร์ของธนาคารริซัล คอมเมอร์เชียล แบงกิง คอร์ป. เชื่อมโยงการอ่อนค่าของเงินเปโซกับการแข็งค่าของดอลลาร์ และราคาน้ำมันเบรนต์ที่พุ่งขึ้นเหนือ 110 ดอลลาร์ หลังอิหร่านโจมตีเรือในช่องแคบฮอร์มุซ ฟิลิปปินส์นำเข้าปิโตรเลียมมากกว่าส่งออก ราคาน้ำมันที่สูงขึ้นจึงเพิ่มความต้องการดอลลาร์ของประเทศ
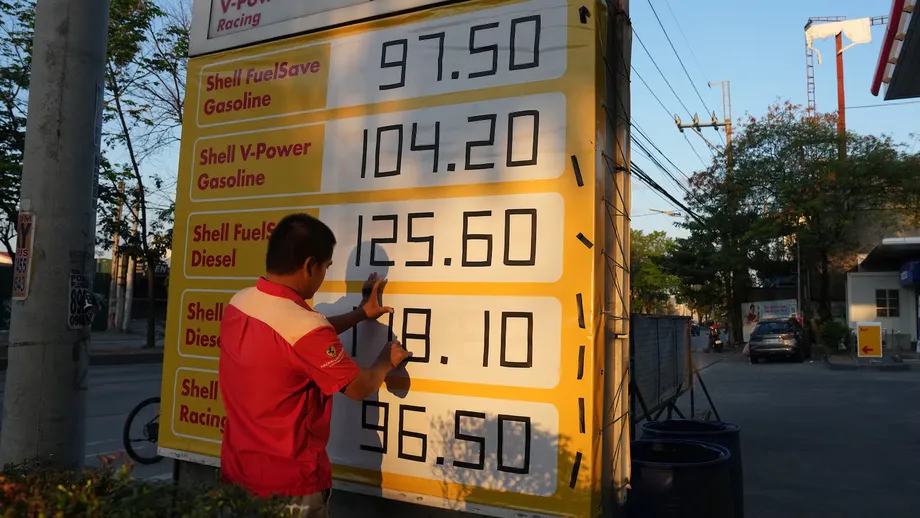
สำหรับผู้นำเข้า ราคาน้ำมันดิบที่แพงและเงินเปโซที่อ่อนค่าทำให้แรงกดดันเพิ่มขึ้นพร้อมกัน น้ำมันหนึ่งบาร์เรลมีราคาสูงขึ้นเมื่อคิดเป็นดอลลาร์ และดอลลาร์แต่ละหน่วยก็ต้องใช้เงินเปโซมากขึ้น ต้นทุนเชื้อเพลิงอาจส่งต่อไปถึงครัวเรือนผ่านค่าโดยสาร ค่าขนส่ง และค่าใช้จ่ายในการลำเลียงอาหารจากฟาร์มไปยังร้านค้า
อัตราเงินเฟ้อสหรัฐฯ ที่สูงกว่าคาดยังทำให้ตลาดคาดการณ์ว่าจะมีการขึ้นดอกเบี้ยของธนาคารกลางสหรัฐฯ อีกครั้ง อัตราดอกเบี้ยสหรัฐฯ ที่สูงขึ้นอาจทำให้การลงทุนในสินทรัพย์สกุลดอลลาร์น่าสนใจขึ้น และดึงเงินทุนออกจากสกุลเงินอย่างเปโซ
OCBC คาดว่าเฟดจะคงอัตราดอกเบี้ยในการประชุมวันที่ 28 ตุลาคม ก่อนปรับขึ้นครั้งสุดท้ายในเดือนธันวาคม ผลสำรวจนักวิเคราะห์ก็ชี้ไปที่การคงดอกเบี้ยในเดือนตุลาคม ก่อนขึ้นอีกครั้งในเดือนธันวาคม ทั้งหมดนี้เป็นการคาดการณ์ก่อนมีการตัดสินใจ
เหตุผลสนับสนุนการขึ้นดอกเบี้ย BSP ในอัตราที่สูงกว่า
ดีวา ซี. กินิกุนโด อดีตรองผู้ว่าการ BSP เรียกร้องให้ขึ้นดอกเบี้ย 50 จุดฐานในวันที่ 22 ตุลาคม อัตราเงินเฟ้อทั่วไปเดือนกันยายนเพิ่มเป็น 7.2% จาก 6.1% ในเดือนสิงหาคม ขณะที่อัตราเงินเฟ้อพื้นฐานอยู่ที่ 4.7% เงินเฟ้อพื้นฐานไม่รวมสินค้าบางรายการที่มีความผันผวน เพื่อให้เห็นแรงกดดันด้านราคาในวงกว้างได้ชัดเจนขึ้น
กินิกุนโดเตือนว่า ราคาน้ำมันที่สูง เงินเปโซอ่อนค่า และความเป็นไปได้ที่จะเกิดปัญหาอุปทานอาหารที่เกี่ยวข้องกับปรากฏการณ์เอลนีโญ อาจผลักดันราคาให้สูงขึ้น เขาเห็นว่าการตอบสนองที่เข้มข้นขึ้นอาจช่วยจำกัดการขยายตัวของเงินเฟ้อไปยังสินค้าและบริการอื่น ๆ รวมทั้งความคาดหวังต่อราคาในอนาคต
กินิกุนโด ซึ่งดำรงตำแหน่งรองผู้ว่าการระหว่างปี 2005 ถึง 2019 อธิบายว่าการตัดสินใจครั้งนี้ต้องสร้างสมดุลระหว่างการควบคุมเงินเฟ้อกับการรักษาการเข้าถึงสินเชื่อ
“ท้ายที่สุด BSP ต้องชั่งน้ำหนักความเสี่ยงที่เงินเฟ้อจะฝังรากลึก เทียบกับต้นทุนจากภาวะการเงินที่ตึงตัวขึ้น ซึ่งมีผลต่อการเติบโตและสินเชื่อ” กินิกุนโดกล่าว
BSP ปรับขึ้นอัตราดอกเบี้ยนโยบายไปแล้ว 75 จุดฐาน ผ่านการขึ้นสามครั้ง ครั้งละ 25 จุดฐาน การประชุมที่เหลือตามกำหนดในปี 2026 คือวันที่ 22 ตุลาคม และ 17 ธันวาคม
พัฒนาการสำคัญด้านนโยบายและตลาดมีดังนี้:
- 23 เมษายน 18 มิถุนายน และ 27 สิงหาคม: ปรับขึ้นดอกเบี้ยสามครั้ง ทำให้อัตราดอกเบี้ยนโยบายอยู่ที่ 5%
- 19 และ 20 ตุลาคม: เงินเปโซปิดที่ 63.09 ต่อดอลลาร์
- 21 ตุลาคม: เงินเปโซอ่อนค่าทำสถิติปิดตลาดที่ 63.361
- 22 ตุลาคม: คณะกรรมการนโยบายการเงินมีกำหนดตัดสินใจเรื่องอัตราดอกเบี้ยของฟิลิปปินส์
- 28 ตุลาคม: คาดว่าเฟดจะประกาศการตัดสินใจด้านนโยบายครั้งต่อไป
- 17 ธันวาคม: การประชุมนโยบายตามกำหนดครั้งสุดท้ายของ BSP ในปีนี้
หุ้นและพันธบัตรสะท้อนแรงกดดันที่ต่างกัน
หุ้นฟิลิปปินส์ปรับขึ้นแม้เงินเปโซอ่อนค่า ดัชนีตลาดหลักทรัพย์ฟิลิปปินส์เพิ่มขึ้น 15.34 จุด หรือ 0.26% สู่ 5,821.51 เมื่อวันพุธ นักลงทุนต่างชาติซื้อสุทธิ 503.33 ล้านเปโซ มูลค่าการซื้อขายในตลาดอยู่ที่ 6.30 พันล้านเปโซ
หุ้นที่ปรับขึ้นและลงมีจำนวนไม่เท่ากัน โดยหุ้นที่ลดลงมี 18 ตัว มากกว่าหุ้นที่เพิ่มขึ้นซึ่งมี 9 ตัว หุ้นกลุ่มบริการเพิ่มขึ้น 1.53% ส่วนหุ้นกลุ่มการเงินลดลง 0.61% อายาลา แลนด์ ปรับขึ้น 3.09% สู่ 16 เปโซ ขณะที่พีแอลดีทีลดลง 4% สู่ 1,200 เปโซ หุ้นมายน์ทีปิดที่ 6.59 เปโซ ต่ำกว่าราคาเสนอขายหุ้นต่อประชาชนทั่วไปครั้งแรกที่ 6.60 เปโซเล็กน้อย
การกู้ยืมของรัฐบาลสะท้อนต้นทุนจากการรอดูท่าทีก่อนการประชุม BSP อัตราผลตอบแทนเฉลี่ยของพันธบัตรรัฐบาลที่ครบกำหนดในห้าปีเพิ่มขึ้นเป็น 7.83% จาก 7.438% ในการประมูลเมื่อวันที่ 22 กันยายน นักลงทุนเรียกร้องผลตอบแทนที่สูงขึ้นก่อนนำเงินมาลงทุน
กระทรวงการคลังรับซื้อพันธบัตรมูลค่า 21.378 พันล้านเปโซ จากวงเงินที่วางแผนไว้ 30 พันล้านเปโซ โดยมียอดเสนอซื้อรวม 27.578 พันล้านเปโซ ฌอง โอลิเวีย เด คาสโตร หัวหน้าฝ่ายตราสารหนี้ของมานูไลฟ์ อินเวสต์เมนต์ส ฟิลิปปินส์ กล่าวว่า นักลงทุนระมัดระวังก่อนการตัดสินใจของคณะกรรมการนโยบายการเงิน และต้องการเก็บเงินไว้ให้พร้อมใช้หรือซื้อหลักทรัพย์ที่มีอายุสั้นกว่า
กระทรวงการคลังยังมีแผนประมูลตั๋วเงินคลังมูลค่ารวม 42 พันล้านเปโซในสัปดาห์ถัดไป อัตราผลตอบแทนที่สูงขึ้นทำให้ต้นทุนการกู้ยืมใหม่ของรัฐบาลเพิ่มขึ้น เป็นอีกช่องทางหนึ่งที่เงินเฟ้อและนโยบายการเงินส่งผลต่อการคลังภาครัฐ
เงินเปโซอ่อนค่ามีความหมายอย่างไรต่อครัวเรือน
ครัวเรือนที่ได้รับเงินดอลลาร์จากต่างประเทศจะแลกเป็นเงินเปโซได้มากขึ้นเมื่อค่าเงินอ่อน ที่อัตรา 63.361 ต่อดอลลาร์ เงินโอน 100 ดอลลาร์แลกได้ 6,336.10 เปโซก่อนหักค่าธรรมเนียม เทียบกับ 6,309 เปโซที่อัตรา 63.09 การเปลี่ยนแปลงในวันนั้นทำให้ได้เพิ่มขึ้น 27.10 เปโซ
อย่างไรก็ตาม ครัวเรือนที่ต้องจ่ายค่าเชื้อเพลิง ค่าขนส่ง และสินค้านำเข้าสูงขึ้น อาจสูญเสียประโยชน์บางส่วนจากค่าใช้จ่ายที่เพิ่มขึ้น ธุรกิจที่ใช้ปัจจัยการผลิตนำเข้าก็เผชิญแรงกดดันคล้ายกัน ซึ่งอาจนำไปสู่การขึ้นราคาขายหรือกำไรที่ลดลง
จอห์น เปาโล ริเวรา นักวิจัยอาวุโสจากสถาบันฟิลิปปินส์เพื่อการศึกษาการพัฒนา เตือนว่าการอ่อนค่าต่อเนื่องอาจเพิ่มต้นทุนนำเข้าและเงินเฟ้อ พร้อมบั่นทอนกำลังซื้อของครัวเรือน ผลกระทบขึ้นอยู่กับว่าค่าเงินอ่อนอยู่นานเพียงใด และธุรกิจผลักภาระต้นทุนที่เพิ่มขึ้นไปยังผู้บริโภคมากน้อยแค่ไหน
หนี้สาธารณะของฟิลิปปินส์ราวหนึ่งในสามเป็นหนี้ที่ติดค้างเจ้าหนี้ต่างประเทศ สำหรับหนี้สกุลเงินต่างประเทศ เงินเปโซที่อ่อนค่าทำให้ต้องใช้เงินเปโซมากขึ้นในการชำระคืน ผู้ส่งออกที่มีรายได้เป็นดอลลาร์จะแลกเป็นเงินเปโซได้มากขึ้น แม้ว่าวัตถุดิบนำเข้าอาจดูดซับประโยชน์ส่วนหนึ่งไป
โดมินี เอส. เวลัสเกซ หัวหน้านักเศรษฐศาสตร์กลุ่มของธนาคารไชน่า แบงกิง คอร์ป. ให้มุมมองเชิงบวกต่อค่าเงินมากกว่า โดยคาดว่าเงินเปโซจะอยู่ที่ประมาณ 62.50 ต่อดอลลาร์ในช่วงสิ้นปี เมื่อใกล้เข้าสู่ฤดูกาลส่งเงินกลับจากแรงงานโพ้นทะเล ส่วน OCBC ยังคงระมัดระวัง และมองว่าราคาน้ำมันต้องลดลงและเงินทุนจากต่างประเทศต้องแข็งแกร่งขึ้นก่อนที่ค่าเงินจะฟื้นตัวอย่างยั่งยืน
กินิกุนโดเห็นว่าการทำให้ค่าเงินแข็งแกร่งอย่างยั่งยืนยังต้องอาศัยขีดความสามารถในการส่งออกที่ดีขึ้น การลงทุนที่ก่อให้เกิดผลผลิต สถาบันที่น่าเชื่อถือ และการบริหารเศรษฐกิจที่รอบคอบ การเปลี่ยนแปลงเหล่านี้จะช่วยเติมเงินดอลลาร์ที่ประเทศนำไปใช้ ขณะที่การตัดสินใจเร่งด่วนของ BSP จะส่งผลต่อต้นทุนการกู้ยืมและความคาดหวังด้านเงินเฟ้อ
ประเด็นสำคัญ
- เงินเปโซปิดที่ระดับต่ำสุดเป็นประวัติการณ์ 63.361 ต่อดอลลาร์ เมื่อวันที่ 21 ตุลาคม หลังอ่อนค่าระหว่างการซื้อขายถึง 63.373
- นักเศรษฐศาสตร์ 18 จาก 20 คนคาดว่า BSP จะขึ้นอัตราดอกเบี้ยนโยบายสู่ 5.25% ในวันที่ 22 ตุลาคม ส่วนอีก 2 คนคาดว่าจะขึ้นสู่ 5.5%
- ยอดขาดดุลการชำระเงินเดือนมกราคมถึงกันยายนอยู่ที่ 9.087 พันล้านดอลลาร์ ต่ำกว่าประมาณการทั้งปีของ BSP เพียง 113 ล้านดอลลาร์
- ทุนสำรองเงินตราต่างประเทศลดลงเหลือ 99.5 พันล้านดอลลาร์ โดย BSP ระบุว่ายังเพียงพอสำหรับการนำเข้าและการชำระเงินที่เกี่ยวข้องเป็นเวลา 6.2 เดือน
- ราคาน้ำมันที่สูงกว่า 110 ดอลลาร์ต่อบาร์เรลและความคาดหวังว่าอัตราดอกเบี้ยสหรัฐฯ จะสูงขึ้น ยังคงกดดันเงินเปโซ
- เงินส่งกลับเป็นดอลลาร์แลกเป็นเงินเปโซได้มากขึ้น ขณะที่ต้นทุนนำเข้าที่สูงขึ้นเสี่ยงบั่นทอนกำลังซื้อของครัวเรือน