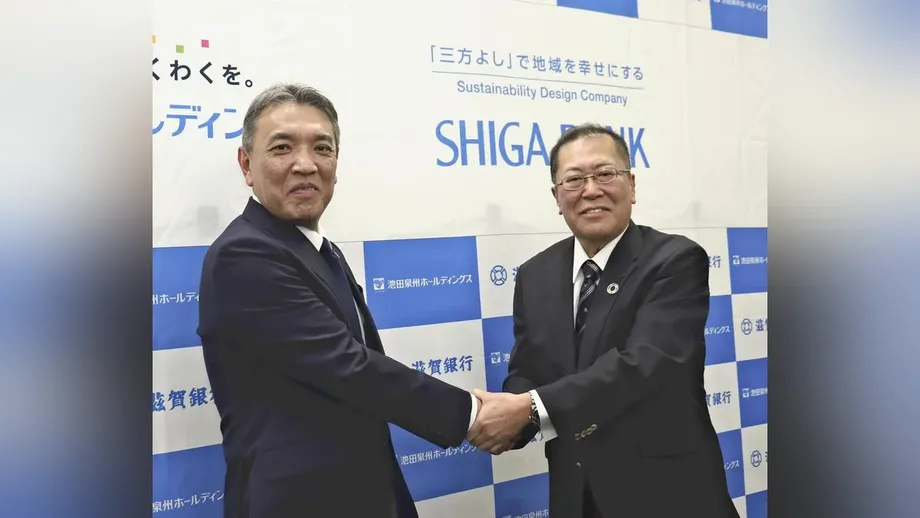
กลุ่มธนาคารที่เสนอจัดตั้งขึ้นมีสินทรัพย์รวมกว่า 14 ล้านล้านเยน
Shiga Bank และ Ikeda Senshu Holdings ของโอซากา ยืนยันเมื่อวันที่ 23 ตุลาคมว่าอยู่ระหว่างพิจารณาบูรณาการการบริหาร ซึ่งจะรวมธุรกิจที่มีสินทรัพย์รวม 14.2649 ล้านล้านเยน หากดำเนินการสำเร็จ ธุรกรรมนี้จะทำให้เกิดกลุ่มธนาคารภูมิภาคที่มีสินทรัพย์มากที่สุดในภูมิภาคคันไซของญี่ปุ่น แซงหน้า Kyoto Financial Group
สารบัญ
- กลุ่มธนาคารที่เสนอจัดตั้งขึ้นมีสินทรัพย์รวมกว่า 14 ล้านล้านเยน
- เส้นทางความสัมพันธ์จนถึงจุดนี้
- ข้อตกลงเดือนเมษายนกำหนดอะไรไว้บ้าง
- ธุรกิจที่รวมกันจะมีขนาดใหญ่เพียงใด
- บริษัทเกือบ 20,000 แห่งใช้ธนาคารทั้งสองเป็นธนาคารหลัก
- เหตุใดเงินฝากและต้นทุนดำเนินงานจึงสำคัญ
- ลูกค้าธุรกิจอาจได้รับประโยชน์อย่างไร
- แผนนี้หมายถึงอะไรสำหรับลูกค้าบุคคล
- การเงินระดับภูมิภาคที่ก้าวไกลกว่าการปล่อยกู้
- ประเด็นสำคัญ
ทั้งสองบริษัทกำลังพิจารณาจัดตั้งบริษัทโฮลดิง โดยไม่มีแผนควบรวมธนาคารเข้าด้วยกัน โครงสร้างดังกล่าวจะทำให้ธุรกิจธนาคารอยู่ภายใต้เจ้าของร่วมกัน แต่ยังคงเป็นธนาคารแยกจากกัน เป้าหมายคือขยายฐานลูกค้าและเสริมความสามารถในการแข่งขันทั่วจังหวัดชิงะ เกียวโต โอซากา และเฮียวโงะ
อาจมีการประกาศอย่างเป็นทางการเร็วที่สุดในวันที่ 29 ตุลาคม ทั้งสองบริษัทระบุเมื่อวันที่ 23 ตุลาคมว่ากำลังพิจารณาบูรณาการ แต่ยังไม่มีการตัดสินใจอย่างเป็นรูปธรรม และจะประกาศโดยเร็วหากมีเรื่องที่ต้องเปิดเผย ดังนั้น วันที่อาจประกาศจึงเป็นวันที่ควรจับตา ไม่ใช่กำหนดการที่ยืนยันว่าจะดำเนินการเสร็จสิ้น
การหารือมีขึ้นหลังจากทั้งสองฝ่ายตกลงเป็นพันธมิตรด้านเงินทุนและธุรกิจเมื่อวันที่ 17 เมษายน 2026 ข้อตกลงดังกล่าวกำหนดความร่วมมือด้านบริการองค์กร การบริหารความมั่งคั่งส่วนบุคคล การพัฒนาภูมิภาค การฝึกอบรมพนักงาน และเทคโนโลยีดิจิทัลไว้แล้ว การหารือเรื่องบูรณาการจะยกระดับความสัมพันธ์จากความร่วมมือระหว่างกลุ่มธุรกิจที่แยกจากกันไปสู่การบริหารร่วมกัน
เส้นทางความสัมพันธ์จนถึงจุดนี้
Shiga Bank และ Ikeda Senshu ร่วมมือกันเพื่ออำนวยความสะดวกให้ลูกค้ามาตั้งแต่ปี 2017 โดยเริ่มจากการยกเว้นค่าธรรมเนียมใช้ตู้เอทีเอ็มระหว่างกัน ข้อตกลงเมื่อเดือนเมษายนขยายความร่วมมือให้ครอบคลุมทั้งการถือหุ้นและบริการธนาคาร
พัฒนาการสำคัญมีดังนี้:
- 2017: ธนาคารทั้งสองแห่งเริ่มยกเว้นค่าธรรมเนียมใช้ตู้เอทีเอ็มระหว่างกัน
- 17 เมษายน 2026: คณะกรรมการของทั้งสองบริษัทอนุมัติพันธมิตรด้านเงินทุนและธุรกิจ รวมถึงแผนให้แต่ละบริษัทเข้าซื้อหุ้นของอีกฝ่ายประมาณ 0.5% ถึง 1%
- 23 ตุลาคม: ทั้งสองบริษัทยืนยันว่ากำลังพิจารณาบูรณาการการบริหาร
- 29 ตุลาคม: อาจมีการประกาศอย่างเป็นทางการเร็วที่สุดในวันนี้
ในการประกาศเมื่อเดือนเมษายน Shinya Kubota ประธาน Shiga Bank และประธาน Ikeda Senshu Holdings ระบุว่าไม่ได้ปิดโอกาสการบูรณาการในอนาคต แต่ในเวลานั้นยังไม่ได้พิจารณาเป็นเรื่องเป็นราว โดยให้ความสำคัญกับการสร้างประโยชน์จากพันธมิตรในระยะใกล้ แถลงการณ์เดือนตุลาคมสะท้อนให้เห็นว่าจุดยืนดังกล่าวเปลี่ยนไป
ข้อตกลงเดือนเมษายนกำหนดอะไรไว้บ้าง
ประกาศเรื่องพันธมิตรเดือนเมษายนของ Shiga Bank ระบุว่าบริษัททั้งสองจะเข้าซื้อหุ้นของกันและกันเพื่อสนับสนุนความร่วมมือระยะยาว โดยคาดว่าการเข้าซื้อแต่ละครั้งจะคิดเป็นประมาณ 0.5% ถึง 1% ตามราคาหุ้นในขณะนั้น จำนวนหุ้นที่แน่นอนและวิธีการเข้าซื้อจะพิจารณาโดยคำนึงถึงสภาวะตลาด
พันธมิตรด้านเงินทุนหมายถึงการที่บริษัทต่าง ๆ สนับสนุนความสัมพันธ์ทางธุรกิจด้วยการถือหุ้นของกันและกัน ในสัดส่วนที่ประกาศเมื่อเดือนเมษายน แต่ละบริษัทจะถือหุ้นในอีกฝ่ายเพียงเล็กน้อย ส่วนการจัดตั้งบริษัทโฮลดิงจะเป็นการยกระดับความร่วมมือ โดยนำธุรกิจธนาคารเข้าอยู่ภายในกลุ่มบริษัทเดียวกัน
เอกสารเปิดเผยข้อมูลเกี่ยวกับพันธมิตรของ Ikeda Senshu Holdings ยังระบุด้วยว่าจะจัดตั้งคณะที่ปรึกษาร่วมเพื่อพัฒนาและดำเนินมาตรการที่เป็นรูปธรรม ทั้งสองบริษัทคาดว่าผลกระทบในระยะใกล้ต่อผลประกอบการรวมจะมีเพียงเล็กน้อย
ดังนั้น เอกสารเดือนเมษายนจึงกล่าวถึงโครงการความร่วมมือที่ต้องใช้เวลาเพื่อให้เกิดประโยชน์ทางการเงิน แต่ไม่ได้ระบุเงื่อนไขการบูรณาการการบริหาร แถลงการณ์เดือนตุลาคมไม่ได้กำหนดวันเสร็จสิ้นการบูรณาการ สัดส่วนการถือครอง หรือโครงสร้างผู้บริหาร
ธุรกิจที่รวมกันจะมีขนาดใหญ่เพียงใด
ณ วันที่ 31 มีนาคม Shiga Bank มีสินทรัพย์รวม 7.669 ล้านล้านเยน ขณะที่ Ikeda Senshu Holdings มีสินทรัพย์ 6.5959 ล้านล้านเยน เมื่อนำมารวมกันอย่างง่ายจะมีสินทรัพย์ 14.2649 ล้านล้านเยน เทียบกับ 11.8256 ล้านล้านเยนของ Kyoto Financial Group
จากตัวเลขดังกล่าว กลุ่มที่เสนอจัดตั้งจะมีสินทรัพย์มากกว่า Kyoto Financial Group ราว 2.4393 ล้านล้านเยน หรือประมาณ 20.6% กลุ่มใหม่นี้จะขึ้นเป็นอันดับหนึ่งในบรรดากลุ่มธนาคารภูมิภาคของคันไซ หรือที่เรียกว่าคิงกิ และอยู่อันดับแปดในระดับประเทศ
สินทรัพย์คือสิ่งที่ธนาคารเป็นเจ้าของหรือมีสิทธิเรียกร้อง รวมถึงเงินกู้ที่ผู้กู้ต้องชำระคืนและหลักทรัพย์ที่ถือเป็นเงินลงทุน ยอดสินทรัพย์ใช้วัดขนาดธุรกิจ ส่วนกำไรขึ้นอยู่กับรายรับจากการปล่อยกู้ การลงทุน และบริการ ตลอดจนค่าใช้จ่ายด้านเงินฝาก พนักงาน และการดำเนินงาน
ตัวเลข 14.2649 ล้านล้านเยนเป็นการนำยอดสินทรัพย์ปัจจุบันของทั้งสองแห่งมาบวกกันโดยตรง ช่วยให้เห็นขนาดของกลุ่มที่เสนอจัดตั้ง ขณะที่บริษัททั้งสองกำลังพิจารณาโครงสร้างของธุรกรรม
บริษัทเกือบ 20,000 แห่งใช้ธนาคารทั้งสองเป็นธนาคารหลัก
การรวมกิจการที่เสนอยังมีฐานลูกค้าธุรกิจขนาดใหญ่ ผลสำรวจธนาคารหลักประจำปี 2026 นับลูกค้าบริษัทของ Shiga Bank ได้ 10,799 แห่ง และของ Ikeda Senshu Bank 9,085 แห่ง รวมเป็น 19,884 แห่ง
ธนาคารหลักคือธนาคารที่บริษัทใช้เป็นความสัมพันธ์หลัก ธุรกิจมักพึ่งพาธนาคารดังกล่าวทั้งด้านเงินทุนและคำปรึกษาอย่างต่อเนื่อง รวมถึงธุรกรรมในชีวิตประจำวัน การนำความสัมพันธ์เหล่านี้มาอยู่ในกลุ่มเดียวกันจะทำให้องค์กรที่เสนอจัดตั้งมีฐานลูกค้ากว้างขึ้นสำหรับบริการภาคธุรกิจ
จากจำนวนลูกค้าในผลสำรวจ Shiga Bank อยู่ในอันดับที่ 27 และ Ikeda Senshu อยู่ในอันดับที่ 37 ในบรรดากลุ่มสถาบันการเงิน เมื่อนับรวมกันจะอยู่ในอันดับที่ 17 เหนือ Yamaguchi Financial Group ส่วนในบรรดากลุ่มสถาบันการเงินที่ตั้งอยู่ในคันไซ จะเป็นอันดับสองรองจาก Resona Holdings
Resona มีลูกค้าบริษัท 86,095 แห่ง เทียบกับ 19,884 แห่งของกลุ่มที่เสนอจัดตั้ง หรือประมาณ 23.1% ของยอดรวมของ Resona ตัวเลขเปรียบเทียบนี้แสดงให้เห็นขนาดของการแข่งขัน กล่าวคือ แม้บูรณาการแล้ว ธนาคารทั้งสองก็ยังต้องแข่งขันกับคู่แข่งที่มีขนาดใหญ่กว่ามากเมื่อวัดด้วยเกณฑ์นี้
ผลสำรวจวิเคราะห์ฐานข้อมูลบริษัท 1,624,517 แห่ง โดยใช้ข้อมูล ณ สิ้นเดือนมีนาคม หากบริษัทหนึ่งระบุธนาคารหลักหลายแห่ง จะนับธนาคารที่มีอันดับสูงสุด จำนวนลูกค้าของผลสำรวจวัดความสัมพันธ์ด้านธนาคารกับภาคธุรกิจ ขณะที่การจัดอันดับสินทรัพย์ในภูมิภาควัดขนาดงบดุลของธนาคาร
เหตุใดเงินฝากและต้นทุนดำเนินงานจึงสำคัญ
เอกสารเปิดเผยข้อมูลเมื่อเดือนเมษายนระบุว่า การลดลงของประชากร การเปลี่ยนแปลงของอุตสาหกรรม เทคโนโลยีดิจิทัล และการรับมือกับการลดการปล่อยคาร์บอน ล้วนเป็นแรงกดดันต่อธนาคารภูมิภาค บริษัททั้งสองระบุว่าลูกค้าต้องการความช่วยเหลือในการแก้ปัญหาทางธุรกิจและการเงินมากขึ้น ควบคู่ไปกับบริการสินเชื่อแบบเดิม
การแข่งขันเพื่อดึงดูดเงินฝากเป็นอีกปัจจัยเบื้องหลังการหารือเรื่องบูรณาการ เงินฝากเป็นแหล่งเงินทุนที่ธนาคารนำไปสนับสนุนการปล่อยกู้ เมื่ออัตราดอกเบี้ยปรับสูงขึ้น ธนาคารอาจมีรายได้จากเงินกู้เพิ่มขึ้น แต่ก็อาจต้องเสนออัตราดอกเบี้ยเงินฝากที่จูงใจขึ้น เพื่อดึงดูดและรักษาเงินออมของลูกค้า
Shiga Bank เผชิญการแข่งขันในจังหวัดบ้านเกิด รวมถึงจาก Kansai Mirai Bank ส่วนในโอซากา กลุ่มธนาคารขนาดใหญ่และ Resona แข่งขันกับผู้ให้กู้ระดับภูมิภาค ฐานลูกค้าที่ใหญ่ขึ้นจะเปิดโอกาสให้กลุ่มที่เสนอจัดตั้งระดมเงินฝากและปล่อยสินเชื่อได้มากขึ้นในตลาดใกล้เคียง
ค่าใช้จ่ายด้านพนักงานและต้นทุนระบบธนาคารหลักก็เพิ่มขึ้นเช่นกัน ระบบเหล่านี้ใช้จัดการข้อมูลและธุรกรรมที่จำเป็น เช่น ยอดเงิน การชำระเงิน และเงินฝาก พันธมิตรเดือนเมษายนครอบคลุมการแบ่งปันความรู้และศึกษาบริการที่มีประสิทธิภาพมากขึ้น จึงเป็นกรอบความร่วมมือที่ทั้งสองบริษัทมีอยู่แล้วสำหรับพิจารณาต้นทุนบางส่วนเหล่านี้
ลูกค้าธุรกิจอาจได้รับประโยชน์อย่างไร
Shiga Bank ระบุว่าจังหวัดชิงะและเกียวโตเป็นพื้นที่ดำเนินงานหลัก ขณะที่ Ikeda Senshu มุ่งเน้นโอซากาและเฮียวโงะ พื้นที่ใกล้เคียงเหล่านี้เป็นหัวใจของแผน โดยบริษัททั้งสองต้องการใช้ประโยชน์จากสาขา เครือข่ายธุรกิจ พนักงาน และบริการเฉพาะทางของอีกฝ่าย
ข้อตกลงเดือนเมษายนครอบคลุมการสนับสนุนการเติบโตขององค์กร การสืบทอดธุรกิจ และการควบรวมและซื้อกิจการ การสืบทอดธุรกิจหมายถึงการจัดการให้บริษัทเปลี่ยนผ่านจากเจ้าของหรือผู้นำปัจจุบันไปยังเจ้าของหรือผู้นำคนใหม่ ไม่ว่าจะเป็นสมาชิกครอบครัว พนักงาน หรือผู้ซื้อกิจการ
บริษัทที่กำลังมองหาผู้ซื้อหรือพันธมิตรอาจมีตัวเลือกมากขึ้นจากการเข้าถึงเครือข่ายที่กว้างกว่า ธุรกิจที่ขยายออกไปนอกจังหวัดบ้านเกิดก็อาจได้ประโยชน์จากบริการและเครือข่ายในพื้นที่อื่นของกลุ่ม นี่เป็นแนวทางที่เป็นรูปธรรมซึ่งอาจเปลี่ยนแผนขยายฐานลูกค้าให้กลายเป็นบริการจริง
ข้อตกลงยังครอบคลุมความร่วมมือในอุตสาหกรรมเติบโตสูง และการใช้บริการที่บริษัทในกลุ่มจัดหา เป้าหมายทางธุรกิจคือการนำเสนอบริการสนับสนุนที่หลากหลายขึ้นแก่ลูกค้าปัจจุบัน แทนการพึ่งพาการเพิ่มปริมาณสินเชื่อเพียงอย่างเดียว
แผนนี้หมายถึงอะไรสำหรับลูกค้าบุคคล
ลูกค้าบุคคลเป็นส่วนหนึ่งของพันธมิตรเดือนเมษายนตั้งแต่ต้น บริษัททั้งสองตกลงร่วมมือด้านบริการเพื่อสร้างเงินออมและการลงทุน ส่งต่อสินทรัพย์ให้คนรุ่นถัดไป และให้คำปรึกษาทางการเงิน
ทั้งสองยังวางแผนพัฒนาพนักงานที่ทำงานด้านการบริหารความมั่งคั่งร่วมกัน คำนี้ครอบคลุมคำแนะนำและบริการจัดการเงินและการลงทุนของบุคคล รวมถึงการวางแผนส่งต่อสินทรัพย์เป็นมรดก
การยกเว้นค่าธรรมเนียมใช้ตู้เอทีเอ็มระหว่างกันซึ่งเริ่มใช้ในปี 2017 เป็นตัวอย่างความร่วมมือที่ลูกค้าใช้บริการได้อยู่แล้ว การหารือเรื่องบูรณาการในเดือนตุลาคมเกี่ยวข้องกับโครงสร้างความเป็นเจ้าของและการบริหารเหนือระดับธนาคาร ขณะที่แนวทางที่รายงานระบุว่าจะยังคงให้ธนาคารเป็นธุรกิจแยกจากกัน
พันธมิตรในวงกว้างยังรวมถึงการแลกเปลี่ยนพนักงาน เทคโนโลยีดิจิทัล และการใช้ข้อมูล มาตรการเหล่านี้อาจช่วยสนับสนุนการเปลี่ยนแปลงวิธีให้บริการ แต่บริษัททั้งสองยังไม่ได้ประกาศชุดผลิตภัณฑ์รายย่อยใหม่ใด ๆ ซึ่งเป็นส่วนหนึ่งของการหารือเรื่องบูรณาการ
การเงินระดับภูมิภาคที่ก้าวไกลกว่าการปล่อยกู้
ข้อตกลงเดือนเมษายนครอบคลุมการเงินเพื่อความยั่งยืนและความร่วมมือด้านการพัฒนาอุตสาหกรรมในภูมิภาค การเงินเพื่อความยั่งยืนหมายถึงการจัดหาเงินทุนที่ช่วยให้ธุรกิจดำเนินการตามเป้าหมายด้านสิ่งแวดล้อมหรือสังคม รวมถึงการเปลี่ยนแปลงที่เกี่ยวข้องกับการลดการปล่อยคาร์บอน
Shiga Bank และ Ikeda Senshu เชื่อมโยงงานดังกล่าวเข้ากับการเปลี่ยนแปลงในอุตสาหกรรมและชุมชนที่ทั้งสองให้บริการ แผนของพวกเขาผสานการจัดหาเงินทุนเข้ากับคำปรึกษา การพัฒนาพนักงาน และการแบ่งปันความรู้ สะท้อนบทบาทของธนาคารที่กว้างขึ้นในการช่วยธุรกิจท้องถิ่นปรับตัว
พัฒนาการใกล้ที่สุดที่ควรจับตาคือการประกาศอย่างเป็นทางการที่อาจมีขึ้นในวันที่ 29 ตุลาคม ข้อเสนอการบูรณาการโดยละเอียดจะช่วยให้ลูกค้า พนักงาน และผู้ถือหุ้นเห็นชัดขึ้นว่าบริษัททั้งสองตั้งใจเปลี่ยนพันธมิตรเดือนเมษายนให้เป็นกลุ่มเดียวกันอย่างไร
ประเด็นสำคัญ
- Shiga Bank และ Ikeda Senshu Holdings ยืนยันเมื่อวันที่ 23 ตุลาคมว่ากำลังพิจารณาบูรณาการการบริหาร
- แนวทางที่เสนอคือจัดตั้งบริษัทโฮลดิง โดยยังคงให้ธนาคารเป็นธุรกิจแยกจากกัน
- สินทรัพย์รวม ณ วันที่ 31 มีนาคมอยู่ที่ 14.2649 ล้านล้านเยน มากกว่า Kyoto Financial Group ราว 20.6%
- ธนาคารทั้งสองมีลูกค้าธุรกิจที่ใช้เป็นธนาคารหลักรวม 19,884 แห่ง ตามผลสำรวจปี 2026
- พันธมิตรเมื่อวันที่ 17 เมษายนครอบคลุมการถือหุ้นระหว่างกัน บริการองค์กร การเงินส่วนบุคคล การสนับสนุนภูมิภาค พนักงาน และเทคโนโลยีดิจิทัล
- อาจมีการประกาศอย่างเป็นทางการเร็วที่สุดในวันที่ 29 ตุลาคม แต่ยังไม่มีการประกาศตัดสินใจเรื่องบูรณาการอย่างเป็นรูปธรรม