ทางเลือกเข้าถึงบริการเอกชนที่ถูกลง แต่ผู้ป่วยยังต้องร่วมจ่าย
มาเลเซียวางแผนเปิดตัว MediAsas ทั่วประเทศภายในสิ้นเดือนมกราคม 2027 โดยเสนอประกันสุขภาพพื้นฐานและตะกาฟุล ซึ่งมีเบี้ยประกันโดยประมาณเดือนละ RM60 ถึง RM550 มาตรการสนับสนุนภายใต้งบประมาณปี 2027 รวมเงินสมทบ RM200 สำหรับเบี้ยประกันปีแรกของลูกจ้างธุรกิจขนาดเล็กที่มีคุณสมบัติตามเกณฑ์ โดยจัดสรรงบไว้ RM40 ล้าน
สารบัญ
- ทางเลือกเข้าถึงบริการเอกชนที่ถูกลง แต่ผู้ป่วยยังต้องร่วมจ่าย
- Teras และ Fleksi คุ้มครองอะไรบ้าง
- ผู้ป่วยต้องจ่ายเองเท่าไร
- การเข้าถึงโรงพยาบาลอาจเป็นตัวกำหนดต้นทุนจริง
- ลูกค้าเดิมมีช่องทางเปลี่ยนแผน
- เงินอุดหนุน RM40 ล้านครอบคลุมอะไร
- การจ่ายเงินให้โรงพยาบาลจะเปลี่ยนไปอย่างไร
- โครงการนำร่องทดสอบอะไร และขั้นตอนต่อไปคืออะไร
- MediAsas เป็นส่วนหนึ่งของการปฏิรูปต้นทุนในวงกว้าง
- ประเด็นสำคัญ
สิ่งที่ครัวเรือนต้องพิจารณาไม่ได้มีเพียงค่าเบี้ยรายเดือน แผน Standard ที่เสนอจะให้ความคุ้มครองปีละ RM100,000 และเพิ่มวงเงินสำหรับผู้ถือกรมธรรม์ที่มีอายุมากขึ้น แต่ผู้ป่วยยังต้องรับผิดชอบค่าใช้จ่ายรักษาส่วนแรก การใช้โรงพยาบาลนอกเครือข่ายที่เข้าร่วมอาจทำให้ต้องจ่ายเพิ่มอีก 20 เปอร์เซ็นต์ โดยจำกัดไว้ไม่เกิน RM3,000 ต่อการเจ็บป่วยหนึ่งครั้ง
ธนาคารกลางมาเลเซีย (BNM) ระบุในข้อมูลแนะนำ MediAsasว่า แผนนี้เป็นความสมัครใจ ต่ออายุเป็นรายปี และกำหนดผลประโยชน์กับเงื่อนไขให้เป็นมาตรฐาน โดยมุ่งให้บริการแก่ผู้ที่ไม่มีความคุ้มครองด้านสุขภาพ และผู้ถือกรมธรรม์เดิมที่ต้องการทางเลือกซึ่งจ่ายไหวกว่า หลังเบี้ยประกันปรับขึ้นหรือสถานะการเงินเปลี่ยนแปลง
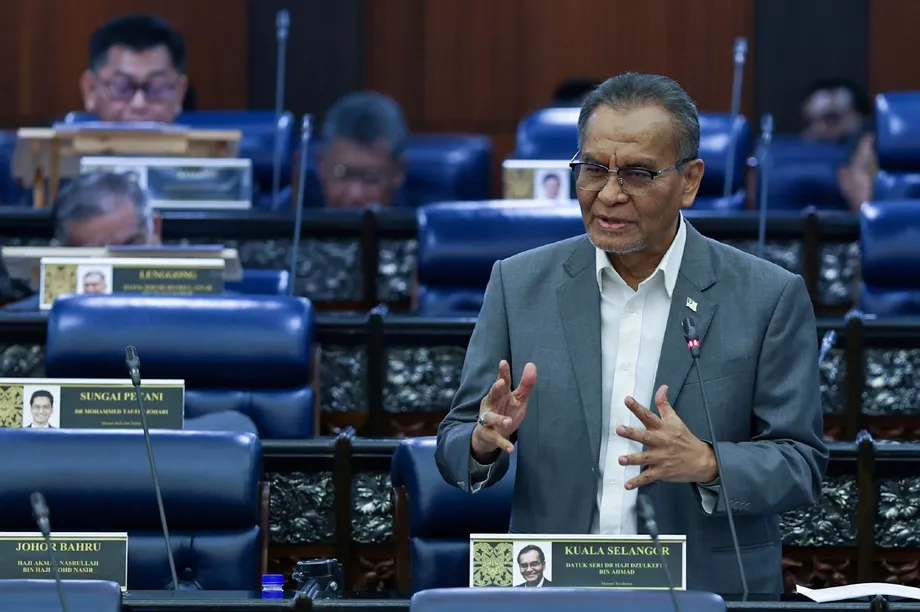
ลิว ชิน ตง รัฐมนตรีช่วยว่าการกระทรวงการคลัง กล่าวต่อสภาผู้แทนราษฎรว่า MediAsas จะเป็นอีกช่องทางหนึ่งให้ประชาชนเข้าถึงโรงพยาบาลเอกชน ขณะที่ระบบสาธารณสุขยังคงให้บริการชาวมาเลเซีย เมื่อตอบคำถามเรื่องความคุ้มครองสำหรับผู้ว่างงาน เขาอธิบายว่าแผนนี้เป็นระบบสมัครใจ:
ในขั้นนี้ MediAsas ยังไม่ใช่ระบบประกันสุขภาพแห่งชาติ แต่เป็นระบบประกันภัยภาคสมัครใจ
สำหรับลูกจ้างที่ไม่มีประกัน MediAsas อาจช่วยให้เข้าถึงการรักษาในภาคเอกชนได้ผ่านการจ่ายเบี้ยเป็นประจำ ส่วนผู้ที่มีประกันอยู่แล้วต้องเปรียบเทียบความคุ้มครองเดิมกับข้อจำกัด ข้อยกเว้น การเข้าถึงโรงพยาบาล และสัดส่วนค่ารักษาที่ตนต้องจ่ายของแผนพื้นฐาน ความแตกต่างเหล่านี้จะเป็นตัวตัดสินว่าเบี้ยที่ถูกลงช่วยให้ครัวเรือนบริหารงบด้านสุขภาพได้หรือไม่
Teras และ Fleksi คุ้มครองอะไรบ้าง
MediAsas มีผลิตภัณฑ์สองทางเลือก ได้แก่ MediAsas Teras ซึ่งเป็นแผน Standard และ MediAsas Fleksi ซึ่งเป็นทางเลือก Standard-Plus ทั้งสองแบบเป็นความคุ้มครองสุขภาพแบบแยกเดี่ยว ไม่ผูกกับผลิตภัณฑ์ลงทุน ตะกาฟุลให้ความคุ้มครองผ่านรูปแบบที่สอดคล้องกับหลักการอิสลาม โดยผู้เข้าร่วมสมทบเงินเข้ากองทุนร่วมกัน
Teras เสนอวงเงินคุ้มครองรายปี RM100,000 และเพิ่มเป็น RM150,000 สำหรับผู้ถือกรมธรรม์สูงอายุ สรุปข้อมูลสำหรับผู้บริโภคล่าสุดระบุว่าเริ่มเพิ่มวงเงินเมื่ออายุ 61 ปี ขณะที่คำอธิบายเกี่ยวกับโครงการนำร่องและเอกสารไวท์เปเปอร์ระบุอายุ 60 ปี ส่วน Fleksi จะให้วงเงินปีละ RM300,000 แลกกับการที่ผู้ป่วยต้องรับผิดชอบค่าใช้จ่ายส่วนแรกสูงกว่ามาก
BNM ระบุว่า วงเงินรายปีของแผนนี้มีเป้าหมายครอบคลุมการรักษาทั่วไปได้ถึง 99 เปอร์เซ็นต์ ความคุ้มครองครอบคลุมการดูแลก่อนเข้ารักษาในโรงพยาบาล การรักษาในโรงพยาบาล การดูแลหลังจำหน่าย และบริการผู้ป่วยนอกบางรายการ ผลประโยชน์ที่เสนอรวมถึงค่าห้องและอาหารในโรงพยาบาล ค่าผ่าตัด ค่ายา เวชภัณฑ์ในโรงพยาบาล และการผ่าตัดแบบไม่ต้องนอนโรงพยาบาล
การรักษาผู้ป่วยนอกที่อยู่ระหว่างพิจารณารวมถึงไข้เลือดออก ไข้หวัดใหญ่ชนิด A และ B หลอดลมอักเสบ ปอดบวม และปอดบวมร่วมกับหลอดลมอักเสบ บุคคลทั่วไปสมัครได้จนถึงอายุ 70 ปี และรับความคุ้มครองได้ถึงอายุ 85 ปี โดยต้องต่ออายุทุกปี
วงเงินรายปีคือจำนวนสูงสุดที่แผนจ่ายให้ภายในปีกรมธรรม์ ดังนั้นครัวเรือนจึงควรพิจารณาทั้งขนาดวงเงินและการรักษาที่อยู่ในความคุ้มครอง วงเงินที่สูงขึ้นจะมีประโยชน์ก็ต่อเมื่อเงื่อนไขครอบคลุมการรักษาที่ผู้ป่วยจำเป็นต้องได้รับ
ผู้ป่วยต้องจ่ายเองเท่าไร
Teras เสนอค่าเสียหายส่วนแรก RM500 ต่อการเจ็บป่วยหนึ่งครั้ง และเพิ่มเป็น RM1,000 สำหรับผู้มีอายุ 61 ปีขึ้นไป ค่าเสียหายส่วนแรกคือจำนวนเงินเริ่มต้นที่ผู้ป่วยต้องจ่าย ก่อนที่ประกันจะร่วมรับผิดชอบค่าใช้จ่ายที่เข้าเกณฑ์ ทั้งนี้ นิยามการเจ็บป่วยในกรมธรรม์จะเป็นตัวกำหนดว่าการรักษาที่เกี่ยวข้องกันจะถูกรวมเป็นกรณีเดียวกันหรือไม่
หากเข้ารับการรักษาในโรงพยาบาลที่กำหนดและเข้าร่วมโครงการ จะไม่มีการจ่ายเพิ่มตามสัดส่วน แต่หากใช้บริการนอกเครือข่าย ผู้ป่วยต้องจ่าย 20 เปอร์เซ็นต์ของค่าใช้จ่ายที่เข้าเกณฑ์ โดยจำกัดไม่เกิน RM3,000 ต่อการเจ็บป่วยหนึ่งครั้ง และต้องจ่ายเพิ่มจากค่าเสียหายส่วนแรก
ภายใต้เงื่อนไขที่เสนอ ผู้ป่วยที่มีค่าเสียหายส่วนแรก RM500 และต้องจ่ายเพิ่มจนถึงเพดาน จะรับผิดชอบค่าใช้จ่ายที่เข้าเกณฑ์รวม RM3,500 ส่วนผู้ที่มีค่าเสียหายส่วนแรก RM1,000 จะจ่ายรวม RM4,000 ค่าใช้จ่ายที่กรมธรรม์ไม่คุ้มครองยังคงเป็นภาระของครัวเรือนเพิ่มเติม
Fleksi ใช้แนวทางต่างออกไป โดยเสนอค่าเสียหายส่วนแรก RM10,000 ถึง RM15,000 รายละเอียดโครงการนำร่องระบุค่าเสียหายส่วนแรก RM10,000 สำหรับการรักษาในเครือข่าย และ RM15,000 สำหรับการรักษานอกเครือข่าย ค่าเสียหายส่วนแรกที่สูงกว่ามากช่วยลดเบี้ยประกัน เพราะให้ผู้ป่วยหรือสิทธิประโยชน์ด้านการแพทย์อื่นรับผิดชอบค่าใช้จ่ายก้อนแรกมากขึ้น
โครงสร้างนี้อาจเหมาะกับลูกจ้างบางรายที่ต้องการความคุ้มครองเพิ่มเติมจากสวัสดิการรักษาพยาบาลของนายจ้าง ผู้ที่ไม่มีเงินออมหรือประกันอื่นควรพิจารณาว่าจะจ่ายค่าใช้จ่ายก้อนแรกจำนวนมากเช่นนั้นได้หรือไม่เมื่อจำเป็นต้องรักษา
การเข้าถึงโรงพยาบาลอาจเป็นตัวกำหนดต้นทุนจริง
ลิวกล่าวต่อรัฐสภาว่า เงื่อนไขการจ่ายเพิ่มเติมยังอยู่ระหว่างทบทวนผ่านโครงการนำร่อง โรงพยาบาลที่ปฏิบัติตามข้อกำหนดด้านราคาของ MediAsas อาจช่วยให้ผู้ป่วยไม่ต้องจ่ายเพิ่มตามสัดส่วน ขณะที่การรักษาที่อื่นอาจมีค่าใช้จ่ายส่วนนี้
ดาตุก ดร. อะเลียส ราซัก สมาชิกสภาผู้แทนราษฎรเขต Kuala Nerus ยกข้อกังวลในทางปฏิบัติสำหรับรัฐตรังกานูและรัฐอื่น ๆ บนชายฝั่งตะวันออกว่า ผู้ป่วยอาจมีโรงพยาบาลที่เข้าร่วมอยู่ใกล้บ้านน้อยกว่า เขาถามว่าประชาชนในพื้นที่เหล่านั้นจะได้รับการยกเว้นจากการจ่ายเพิ่ม 20 เปอร์เซ็นต์ตามข้อเสนอหรือไม่
ลิวกล่าวว่า เครือโรงพยาบาลรายใหญ่ 4 แห่งแสดงความสนใจเข้าร่วม แต่ยังไม่ได้ข้อสรุป และคำชี้แจงต่อรัฐสภาไม่ได้ระบุจำนวนโรงพยาบาลที่ยืนยันเข้าร่วมในรัฐเหล่านั้น หรือข้อสรุปเรื่องการยกเว้นตามพื้นที่ คาดว่ารายละเอียดผลประโยชน์ ราคา การเข้าร่วมของโรงพยาบาล และคุณสมบัติที่ยังค้างอยู่จะได้ข้อยุติในช่วงใกล้เปิดตัวทั่วประเทศ
ระยะทางสำคัญพอ ๆ กับค่าใช้จ่าย ผู้ป่วยที่ต้องเดินทางไกลขึ้นเพื่อไปโรงพยาบาลในเครือข่ายอาจมีค่าเดินทาง ค่าที่พัก และรายได้ที่หายไปจากการหยุดงาน BNM ระบุว่าโรงพยาบาลในเครือข่ายจะให้เข้ารักษาโดยไม่ต้องสำรองจ่ายสำหรับการรักษาที่เข้าเกณฑ์ ดังนั้นขนาดเครือข่ายในท้ายที่สุดจึงเป็นปัจจัยสำคัญต่อความคุ้มค่าของผลิตภัณฑ์
ลิวกล่าวถึงความพยายามของรัฐบาลในการขยายเครือข่ายว่า:
ธนาคารกลางมาเลเซียและรัฐบาลหวังว่าจะมีโรงพยาบาลเข้าร่วมโครงการ MediAsas ให้มากที่สุดเท่าที่จะเป็นไปได้
ลูกค้าเดิมมีช่องทางเปลี่ยนแผน
ลูกค้าประกันสุขภาพและตะกาฟุลที่มีกรมธรรม์อยู่แล้วจะเปลี่ยนมาใช้ MediAsas ผ่านบริษัทประกันหรือผู้ให้บริการตะกาฟุลรายเดิมได้ โดยไม่ต้องผ่านการพิจารณารับประกันสุขภาพใหม่หรือเริ่มนับระยะเวลารอคอยใหม่ การพิจารณารับประกันคือขั้นตอนที่บริษัทประกันประเมินสุขภาพของผู้สมัครและกำหนดเงื่อนไขความคุ้มครอง
BNM แนะนำให้ผู้ถือกรมธรรม์คงแผนปัจจุบันไว้จนกว่า MediAsas จะเริ่มให้บริการ เพื่อให้เปรียบเทียบผลิตภัณฑ์ใหม่ได้ก่อนยกเลิกความคุ้มครองเดิม เงื่อนไขการเปลี่ยนแผนนี้ใช้ได้เมื่อเปลี่ยนภายในผู้ให้บริการรายเดิม
ผู้สมัครใหม่จะผ่านขั้นตอนที่ต่างออกไป รายละเอียดโครงการนำร่องระบุว่าต้องแจ้งข้อมูลสุขภาพและผ่านการพิจารณารับประกัน โดยมีระยะเวลารอคอย 30 วันสำหรับอาการทั่วไป และ 120 วันสำหรับโรคที่ระบุไว้ นอกจากนี้ยังมีข้อยกเว้น 35 รายการ รวมถึงโรคที่เป็นอยู่ก่อน ภาวะพิการแต่กำเนิด การรักษาสุขภาพจิต การดูแลที่เกี่ยวข้องกับการตั้งครรภ์ การรักษาทางทันตกรรม และการรักษาในต่างประเทศ
รายละเอียดโครงการนำร่องยังระบุความคุ้มครองหลังจากต่อเนื่องครบเจ็ดปี โดยบริษัทจะไม่ปฏิเสธสินไหมจากการไม่เปิดเผยข้อมูลโดยสุจริตใจโดยไม่ได้ตั้งใจ แต่ยังคงมีข้อยกเว้น เช่น การฉ้อโกง ผู้สมัครยังต้องตอบคำถามสุขภาพให้ครบถ้วน ส่วนลูกค้าที่คิดจะเปลี่ยนแผนควรเปรียบเทียบว่าภาวะสุขภาพเดิมและข้อยกเว้นต่าง ๆ จะได้รับการจัดการอย่างไร
มาตรการชั่วคราวด้านเบี้ยประกันช่วยผ่อนภาระก่อนเริ่มโครงการ BNM ระบุว่า การปรับเบี้ยจากเงินเฟ้อด้านค่าสินไหมสุขภาพที่มีผลในช่วงปี 2024 ถึง 2026 จะทยอยกระจายออกไปอย่างน้อยสามปี โดยผู้ถือกรมธรรม์ส่วนใหญ่อย่างท่วมท้นจะได้รับการปรับรายปีจากปัจจัยดังกล่าวต่ำกว่า 10 เปอร์เซ็นต์ การเปลี่ยนแปลงเบี้ยประกันโดยรวมยังอาจสะท้อนปัจจัยอื่น เช่น การเลื่อนไปอยู่ในช่วงอายุที่สูงขึ้น
เงินอุดหนุน RM40 ล้านครอบคลุมอะไร
งบประมาณปี 2027 จัดเงินอุดหนุน RM200 สำหรับเบี้ย MediAsas ปีแรกให้ลูกจ้างที่เข้าเกณฑ์ในวิสาหกิจขนาดกลางและขนาดย่อมที่มีลูกจ้างไม่ถึง 75 คน โดยจำกัดการสนับสนุนไว้ไม่เกิน 50 คนต่อบริษัท และให้ความสำคัญกับลูกจ้างที่มีประกันสุขภาพหรือตะกาฟุลเดิมจำกัดหรือไม่มีเลย
งบจัดสรร RM40 ล้านสอดคล้องกับเป้าหมายที่ระบุไว้ว่าจะช่วยลูกจ้างได้ถึง 200,000 คน กล่าวคือ 200,000 คูณ RM200 เท่ากับ RM40 ล้าน บริษัทที่ได้รับเงินสนับสนุนให้ลูกจ้างเข้าเกณฑ์ครบเพดาน 50 คน จะได้รับเงินอุดหนุนรวม RM10,000
สำหรับครัวเรือน เงิน RM200 คิดเป็นประมาณเดือนละ RM16.67 ตลอดปีแรก หากอิงช่วงเบี้ยประกันโดยประมาณของ BNM เบี้ยประกันรายปีจะอยู่ที่ RM720 ถึง RM6,600 เงินอุดหนุนจึงครอบคลุมประมาณ 28 เปอร์เซ็นต์ของจำนวนต่ำสุด หรือ 3 เปอร์เซ็นต์ของจำนวนสูงสุด ทั้งนี้ขึ้นอยู่กับเบี้ยจริงของลูกจ้างแต่ละคน
สมาชิกกองทุนสำรองเลี้ยงชีพ (EPF) ที่อายุต่ำกว่า 55 ปียังสามารถใช้เงินออมในบัญชี Akaun Sejahtera จ่ายเบี้ยประกันได้ นี่เป็นอีกช่องทางชำระเงินสำหรับผู้ที่มีงบรายเดือนจำกัด แต่จะทำให้เงินออมที่เหลือในบัญชีลดลง รวมถึงผลตอบแทนในอนาคตที่เงินส่วนที่ถอนออกมานั้นอาจสร้างได้
กระทรวงการคลังระบุว่า เบี้ยประกันหรือเงินสมทบตะกาฟุลของบุคคลและสมาชิกครอบครัวโดยตรงจะมีสิทธิได้รับการลดหย่อนภาษีเงินได้ การลดหย่อนช่วยลดรายได้ที่ต้องเสียภาษี ดังนั้นมูลค่าที่ประหยัดได้จริงจึงขึ้นอยู่กับสถานะภาษีของแต่ละคน เงินอุดหนุนสำหรับ SME การถอนเงินจาก EPF และการลดหย่อนภาษีทำงานต่างกัน กล่าวคือ หนึ่งเป็นเงินสนับสนุนจากภาครัฐ หนึ่งใช้เงินออมส่วนตัว และอีกหนึ่งช่วยลดภาระภาษีที่เข้าเกณฑ์
การจ่ายเงินให้โรงพยาบาลจะเปลี่ยนไปอย่างไร
MediAsas จะทยอยนำระบบจ่ายเงินตามกลุ่มวินิจฉัยโรคร่วม หรือ DRG มาใช้ แทนการคิดค่าบริการแต่ละรายการแยกกัน โรงพยาบาลจะได้รับเงินตามการวินิจฉัยและประเภทการรักษาของผู้ป่วย แนวทางนี้มุ่งส่งเสริมการรักษาที่มีประสิทธิภาพและทำให้ต้นทุนการรักษาคาดการณ์ได้มากขึ้น
อัตราจ่ายพัฒนาขึ้นโดยใช้ข้อมูลเคลมจากโรงพยาบาลเอกชนที่ส่งเข้ามาโดยสมัครใจประมาณ RM5 พันล้าน คิดเป็นราว 40 เปอร์เซ็นต์ของมูลค่าเคลมทั้งหมด ProtectHealth แจ้งอัตรา DRG ให้ผู้ประกอบการด้านสุขภาพเอกชนทราบเมื่อวันที่ 4 พฤศจิกายน ในระยะแรกอัตรานี้ใช้เฉพาะกับ MediAsas ส่วนธุรกิจเดิมที่คิดค่าบริการแยกแต่ละรายการยังดำเนินต่อไป
ดร. ยัป เว่ย อุน ประธานเจ้าหน้าที่บริหารสำนักงานปฏิรูประบบสุขภาพของกระทรวงสาธารณสุข ระบุว่า จะทบทวนอัตราจ่ายให้สอดคล้องกับเงินเฟ้อ เทคโนโลยีใหม่ และต้นทุนการดำเนินงาน โรงพยาบาลจึงจะอยู่ภายใต้กรอบราคาที่ปรับเปลี่ยนได้ตามต้นทุนและการรักษาที่เปลี่ยนไป
อัตราฐานระดับชาติแบบเดียวที่วางแผนไว้ อาจเป็นประโยชน์ต่อโรงพยาบาลภูมิภาคขนาดเล็กบางแห่งและสถานพยาบาลบนชายฝั่งตะวันออก ซึ่งปัจจุบันมีค่าบริการต่ำกว่า ผลกระทบทางธุรกิจยังขึ้นอยู่กับจำนวนโรงพยาบาลที่เข้าร่วมและความเร็วในการสมัครใช้แผนของผู้ป่วย
การประเมินเบื้องต้นของอุตสาหกรรมคาดว่าจะมีผู้ป่วยเพิ่มขึ้นอย่างค่อยเป็นค่อยไป ไม่ใช่การเปลี่ยนแปลงธุรกิจโรงพยาบาลอย่างฉับพลัน มีการระบุว่าเครือโรงพยาบาลระดับภูมิภาคของ KPJ Healthcare และเครือ Pantai ของ IHH Healthcare อาจเป็นช่องทางเข้าร่วมได้ การประเมินทางธุรกิจเหล่านี้เกิดขึ้นควบคู่กับภารกิจเร่งด่วนของรัฐบาลในการสร้างเครือข่ายโรงพยาบาลที่ใช้งานได้ครอบคลุมทุกฝ่าย
โครงการนำร่องทดสอบอะไร และขั้นตอนต่อไปคืออะไร
BNM ออกแบบ MediAsas หลังหารือกับผู้มีส่วนได้ส่วนเสียกว่า 60 ครั้ง จัดกลุ่มสนทนาผู้บริโภค และวิเคราะห์ข้อมูล โครงการนำร่องในหุบเขากลังมีบริษัทประกันและผู้ให้บริการตะกาฟุล 6 แห่ง กับโรงพยาบาล 10 แห่ง เพื่อทดสอบระบบ การรับผู้ป่วย ความเข้าใจของลูกค้า และความพร้อมในการดำเนินงาน ก่อนขยายการใช้ในวงกว้าง
แถลงการณ์วันที่ 6 กรกฎาคมของกระทรวงการคลังระบุชื่อผู้ให้บริการในโครงการนำร่อง ได้แก่ AIA, Allianz Life, Great Eastern Life, Prudential BSN Takaful, Etiqa Family Takaful และ Syarikat Takaful Malaysia Keluarga ผู้เข้าร่วมประกอบด้วยพนักงานของหน่วยงานตามกฎหมายที่คัดเลือก บริษัทที่เชื่อมโยงกับรัฐบาล และ SME ส่วนข้อมูลจากรัฐสภาในเวลาต่อมายังกล่าวถึงผู้ทำงานกิ๊กและกลุ่มอื่น ๆ ที่เข้าร่วมด้วย
- ธันวาคม 2024: BNM ประกาศมาตรการชั่วคราวเพื่อบรรเทาการปรับเบี้ยประกันสุขภาพ
- 6 กรกฎาคม 2026: รัฐบาลประกาศชื่อ MediAsas ทางเลือกผลิตภัณฑ์ และรูปแบบโครงการนำร่อง
- ปลายเดือนกรกฎาคมถึงตุลาคม 2026: โครงการนำร่องในหุบเขากลังทดสอบการดำเนินงาน โดยคำอธิบายโครงการระบุว่าเริ่มวันที่ 29 กรกฎาคม
- 4 พฤศจิกายน 2026: ProtectHealth แจ้งอัตรา DRG ให้ผู้ประกอบการด้านสุขภาพเอกชนทราบ
- 11 พฤศจิกายน 2026: ลิวรายงานต่อรัฐสภาเกี่ยวกับการเตรียมเปิดตัวและการทบทวนค่าใช้จ่ายเพิ่มเติมที่ผู้ป่วยต้องจ่าย
- สิ้นเดือนมกราคม 2027: ตั้งเป้าเริ่มดำเนินการทั่วประเทศ
ลิวระบุว่าเสียงตอบรับเบื้องต้นเป็นไปในทางที่ดี และจะหารือกับผู้มีส่วนเกี่ยวข้องต่อไปเพื่อปรับปรุงแผน ข้อมูลแนะนำอย่างเป็นทางการของ BNM ตั้งเป้าเปิดตัวในเดือนมกราคม 2027 ขณะที่การชี้แจงต่อรัฐสภาระบุว่าเป็นช่วงสิ้นเดือน
MediAsas เป็นส่วนหนึ่งของการปฏิรูปต้นทุนในวงกว้าง
กระทรวงการคลัง กระทรวงสาธารณสุข และ BNM กำลังพัฒนา MediAsas ภายใต้ RESET ซึ่งเป็นโครงการที่ประกอบด้วยยุทธศาสตร์ 5 ด้านและ 11 มาตรการ คณะกรรมการร่วมระดับรัฐมนตรีว่าด้วยต้นทุนบริการสุขภาพเอกชน ซึ่งจัดตั้งเมื่อวันที่ 25 มิถุนายน 2025 มีอามีร์ ฮัมซาห์ อาซิซัน รัฐมนตรีว่าการกระทรวงการคลังคนที่ 2 และดุลเกฟลี อาหมัด รัฐมนตรีว่าการกระทรวงสาธารณสุข เป็นประธานร่วม
คณะกรรมการกำลังจัดตั้งคณะกรรมการกำกับดูแลอิสระ เพื่อกำกับ MediAsas หลังดำเนินการเต็มรูปแบบ งานในวงกว้างยังรวมถึงการปรับปรุงรูปแบบใบแจ้งค่ารักษาพยาบาลของโรงพยาบาลเอกชน การปรับปรุงกระบวนการออกใบอนุญาตภายใต้กฎหมาย Act 586 และการพัฒนาระบบแลกเปลี่ยนเวชระเบียนอิเล็กทรอนิกส์ที่ปลอดภัย
เครือข่ายรับรองสุขภาพดิจิทัลมาเลเซียมีเป้าหมายให้ผู้ป่วยเข้าถึงและแบ่งปันเวชระเบียนระหว่างผู้ให้บริการด้านสุขภาพได้ คาดว่าโรงพยาบาลเอกชนที่เข้าร่วม MediAsas จะเข้าร่วมเครือข่ายด้วย เพื่อช่วยลดการตรวจวินิจฉัยซ้ำเมื่อผู้ป่วยย้ายไปรับบริการระหว่างสถานพยาบาล นอกจากนี้ยังมีกำหนดพัฒนากรอบมาตรฐานสำหรับจัดหมวดหมู่และแสดงค่าบริการโรงพยาบาลภายในเดือนสิงหาคม 2026
ข้อกังวลเรื่องความสามารถในการจ่ายครอบคลุมมากกว่าราคาเบี้ยประกัน ศาสตราจารย์ไซเอ็ด อัลจูนิด นักเศรษฐศาสตร์สาธารณสุข เห็นว่า MediAsas ควรถูกยกเลิกเนื่องจากแนวทางการจัดหาเงินทุน ขณะที่คำถามในรัฐสภามุ่งไปที่ว่าผู้ป่วยจะเข้าถึงโรงพยาบาลในเครือข่ายได้หรือไม่ ส่วนข้อกังวลของผู้บริโภครวมถึงวงเงินคุ้มครองรายปีและการใช้เงินออม EPF
บททดสอบในทางปฏิบัติคือ เบี้ยประกัน ค่าใช้จ่ายส่วนที่ผู้ป่วยต้องจ่าย และการเข้าถึงโรงพยาบาลจะทำงานสอดประสานกันได้หรือไม่สำหรับกลุ่มเป้าหมาย ผลประโยชน์มาตรฐานช่วยให้เปรียบเทียบผลิตภัณฑ์ได้ง่ายขึ้น ราคาค่ารักษาในโรงพยาบาลที่คาดการณ์ได้ช่วยควบคุมต้นทุนสินไหม แต่ครัวเรือนยังต้องมีความคุ้มครองเพียงพอสำหรับการรักษา และมีเงินพอจ่ายส่วนที่ตนต้องรับผิดชอบ
ประเด็นสำคัญ
- ตั้งเป้าเปิดตัว MediAsas ทั่วประเทศภายในสิ้นเดือนมกราคม 2027 โดยมีเบี้ยประกันโดยประมาณเดือนละ RM60 ถึง RM550
- Teras เสนอความคุ้มครองปีละ RM100,000 เพิ่มเป็น RM150,000 สำหรับลูกค้าสูงอายุ ส่วน Fleksi เสนอ RM300,000 พร้อมค่าเสียหายส่วนแรกที่สูงกว่ามาก
- การจ่ายเพิ่มนอกเครือข่ายโรงพยาบาลที่เสนออยู่ที่ 20 เปอร์เซ็นต์ จำกัดไม่เกิน RM3,000 ต่อการเจ็บป่วยหนึ่งครั้ง และต้องจ่ายควบคู่กับค่าเสียหายส่วนแรก
- ผู้ถือกรมธรรม์เดิมเปลี่ยนแผนผ่านผู้ให้บริการปัจจุบันได้ โดยไม่ต้องผ่านการพิจารณารับประกันใหม่หรือเริ่มนับระยะเวลารอคอยใหม่
- ลูกจ้าง SME ที่เข้าเกณฑ์รับเงินช่วยเหลือเบี้ยประกันปีแรก RM200 ได้ โดยมีงบ RM40 ล้านรองรับผู้ใช้สิทธิสูงสุด 200,000 คน
- การใช้เงินจาก EPF จ่ายเบี้ยประกันและการลดหย่อนภาษีเป็นความช่วยเหลือเพิ่มเติม ขณะที่ระบบสาธารณสุขยังคงให้บริการชาวมาเลเซีย
- เงื่อนไขผลิตภัณฑ์ขั้นสุดท้ายและเครือข่ายโรงพยาบาลที่เข้าร่วมจะเป็นตัวกำหนดคุณค่าที่แท้จริงของแผนสำหรับครัวเรือน