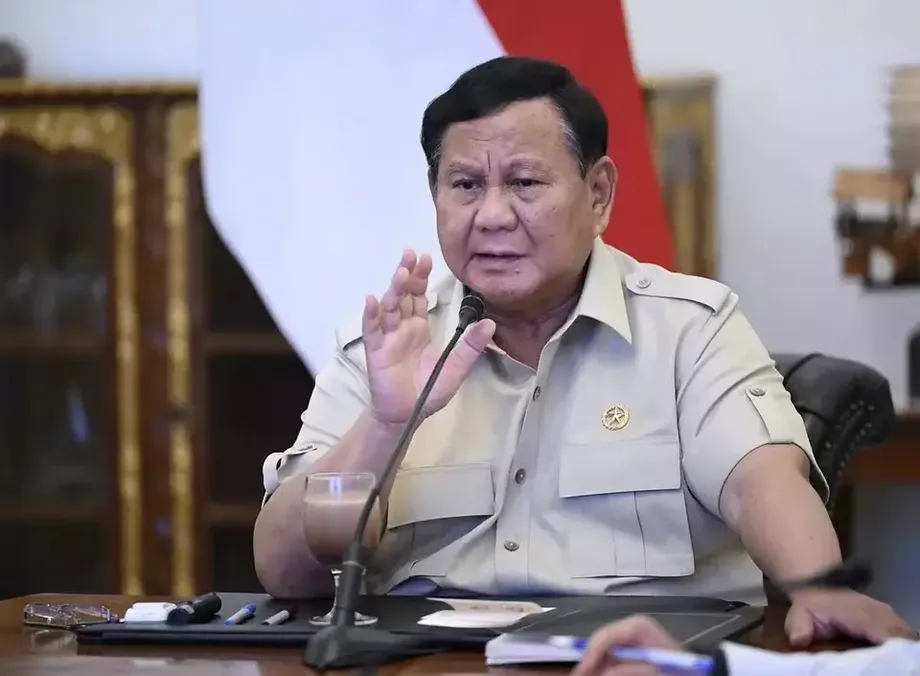
เร่งปล่อยสินเชื่อครั้งใหญ่ มุ่งเพิ่มรายได้ครัวเรือน
ประธานาธิบดีปราโบโว ซูเบียนโต ตั้งเป้าปล่อยสินเชื่อเพื่อการผลิตสูงสุด 400 ล้านล้านรูเปียห์ในปี 2027 ให้แก่ครอบครัวชาวอินโดนีเซีย 28 ล้านครอบครัว โดยต่อยอดจากสินเชื่อ 53.15 ล้านล้านรูเปียห์ที่ปล่อยให้ผู้กู้ 2,106,401 ราย ระหว่างเดือนสิงหาคมถึงตุลาคม 2026 ผ่านสถาบันบริการทางการเงิน 343 แห่ง
สารบัญ
- เร่งปล่อยสินเชื่อครั้งใหญ่ มุ่งเพิ่มรายได้ครัวเรือน
- รัฐบาลต้องการช่วยเหลือใครบ้าง
- สินเชื่อ 53.15 ล้านล้านรูเปียห์นำไปใช้ทำอะไรแล้วบ้าง
- เป้าหมายปี 2027 เพิ่มขึ้นมากเพียงใด
- ทีมระดับภูมิภาคเป็นเครือข่ายในการดำเนินงาน
- สภาใหม่ให้ความสำคัญกับครอบครัว
- ทรัพยากรธรรมชาติและรัฐวิสาหกิจเข้ามาอยู่ในแผน
- บททดสอบอยู่ที่กำลังจ่ายของครอบครัว
- ประเด็นสำคัญ
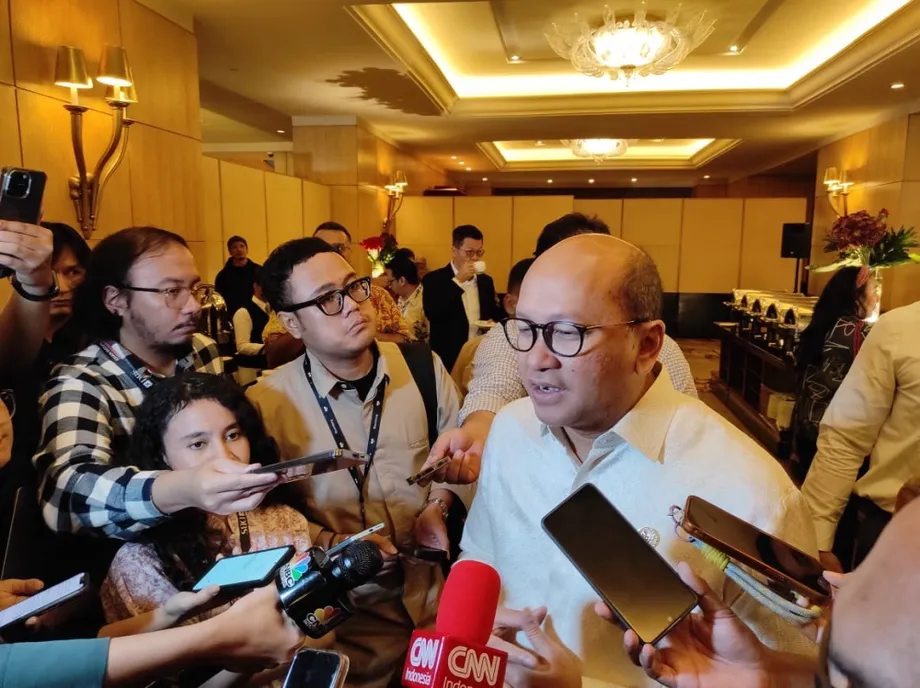
ในการประชุมประสานงานระดับชาติของทีมเร่งรัดการเข้าถึงบริการทางการเงินระดับภูมิภาค เมื่อวันที่ 22 ตุลาคม 2026 ปราโบโวระบุกลุ่มเกษตรกร ชาวประมง ชุมชนชนบท ผู้คนในพื้นที่ห่างไกลและด้อยพัฒนา ตลอดจนประชาชนรายได้น้อยในเขตเมือง เป็นกลุ่มเป้าหมายสำคัญ เขากล่าวว่าต้องการเปลี่ยนการเข้าถึงแหล่งเงินทุนเพื่อธุรกิจที่กว้างขึ้นให้เป็นรายได้ที่สูงขึ้นและความสามารถในการจ่ายค่าใช้จ่ายในชีวิตประจำวัน
มีการระบุว่างานประชุมจัดขึ้นที่ศูนย์ประชุม JIExpo ในย่านเกอมาโยรัน กรุงจาการ์ตา แม้จะมีการระบุด้วยว่าสถานที่จัดงานอยู่ที่กูนุงปูตรี ในจังหวัดชวาตะวันตก ภายในงาน ปราโบโวมอบสัญญาเชิงสัญลักษณ์ซึ่งเป็นตัวแทนของสินเชื่อที่ปล่อยไปแล้วในช่วงเดือนสิงหาคมถึงตุลาคม
ปราโบโว ประธานาธิบดีอินโดนีเซีย กล่าวถึงความมุ่งมั่นในการขยายบริการทางการเงินแก่ผู้ประกอบอาชีพนอกศูนย์กลางการค้าสำคัญของประเทศว่า:
แผนหรือเป้าหมายของเราในช่วงหลายปีข้างหน้าคือการปล่อยสินเชื่อ 400 ล้านล้านรูเปียห์ (ราว 22,000 ล้านดอลลาร์สหรัฐ) ให้แก่เกษตรกร ชาวประมง และผู้ที่อาศัยอยู่ในหมู่บ้าน
เป้าหมายปี 2027 ประกอบด้วยคำมั่นสำคัญสองประการ ได้แก่ การปล่อยสินเชื่อในวงเงินที่สูงขึ้นมาก และการขยายการเข้าถึงไปยังครัวเรือนจำนวนมากขึ้น การดำเนินการตามเป้าหมายนี้จะต้องอาศัยสถาบันการเงินและหน่วยงานท้องถิ่นในการเชื่อมโยงครอบครัวอีกหลายล้านครอบครัวกับแหล่งเงินทุนที่เหมาะกับธุรกิจของพวกเขา พร้อมให้ความสำคัญกับรายได้ที่ธุรกิจเหล่านั้นสร้างขึ้นได้
รัฐบาลต้องการช่วยเหลือใครบ้าง
แผนขยายสินเชื่อที่เสนอครอบคลุมทั้งการทำมาหากินในชนบทและการประกอบอาชีพในเมือง เกษตรกรและชาวประมงเป็นกลุ่มเป้าหมายหลัก ร่วมกับเจ้าของธุรกิจขนาดเล็กและประชาชนที่รัฐบาลจัดเป็นกลุ่มสำคัญเนื่องจากที่อยู่อาศัยหรือระดับรายได้
ผู้ได้รับสินเชื่อที่ปล่อยไปแล้วประกอบด้วยคนขับรถจักรยานยนต์รับจ้างผ่านแอป ผู้ค้าตามตลาด ผู้ขายอาหาร และผู้ค้าขายเสื้อผ้า การรวมอาชีพเหล่านี้เข้าไว้ด้วยกันสะท้อนว่าโครงการสินเชื่อไม่ได้มุ่งเฉพาะภาคการเกษตร แต่ยังครอบคลุมภาคบริการและธุรกิจค้าปลีกขนาดเล็กที่รองรับการใช้จ่ายในชีวิตประจำวันของครัวเรือนด้วย
สินเชื่อเพื่อการผลิตหมายถึงการกู้ยืมเงินเพื่อสนับสนุนกิจกรรมที่สร้างรายได้ สำหรับธุรกิจขนาดเล็ก อาจหมายถึงการนำเงินไปซื้อสินค้าเข้าร้าน อุปกรณ์ หรือค่าใช้จ่ายในการดำเนินงานอื่น ๆ ประโยชน์ที่เกิดขึ้นจริงขึ้นอยู่กับว่ากิจกรรมที่ได้รับเงินทุนสร้างรายได้เพียงพอสำหรับชำระต้นทุนและคืนเงินกู้หรือไม่
ปราโบโวประเมินว่าการเข้าถึงครอบครัว 28 ล้านครอบครัวอาจส่งผลดีต่อประชาชนราว 100 ล้านคน เมื่อนับรวมคู่สมรสและบุตร เขาใช้สมมติฐานว่าครอบครัวหนึ่งมีสมาชิก 4 คน เมื่อนำ 28 ล้านคูณด้วย 4 จะได้ 112 ล้านคน ดังนั้น ตัวเลข 100 ล้านคนที่เขากล่าวถึงจึงเป็นการประเมินคร่าว ๆ ของจำนวนประชากรที่อาจได้รับประโยชน์
ตัวเลขครัวเรือนยังช่วยอธิบายว่าเหตุใดรัฐบาลจึงนำเสนอแผนนี้ในฐานะมาตรการยกระดับสวัสดิการ สินเชื่ออาจปล่อยให้ผู้กู้เพียงคนเดียว แต่รายได้จากธุรกิจสามารถช่วยจ่ายค่าอาหาร ค่าเล่าเรียน และค่าใช้จ่ายอื่น ๆ ที่สมาชิกในครอบครัวใช้ร่วมกัน
สินเชื่อ 53.15 ล้านล้านรูเปียห์นำไปใช้ทำอะไรแล้วบ้าง
พิธีในเดือนตุลาคมเป็นการรับรองสินเชื่อเพื่อการผลิตมูลค่า 53.15 ล้านล้านรูเปียห์ ซึ่งปล่อยให้ผู้กู้ 2,106,401 ราย ระหว่างเดือนสิงหาคมถึงตุลาคม 2026 สินเชื่อดังกล่าวผ่านสถาบันบริการทางการเงิน 343 แห่ง ครอบคลุมธุรกิจขนาดเล็ก เกษตรกร ชาวประมง และผู้ประกอบการอื่น ๆ
ผู้กู้ 5 รายเป็นตัวแทนของกลุ่มผู้ได้รับสินเชื่อในวงกว้าง ณ งานดังกล่าว วงเงินกู้ของพวกเขาอยู่ระหว่าง 5 ล้านถึง 400 ล้านรูเปียห์ สะท้อนความต้องการเงินทุนที่หลากหลายของกลุ่มอาชีพต่าง ๆ ซึ่งอยู่ภายใต้นโยบายเดียวกัน
- เฮนดรา ซุกมาวิจายา ประกอบอาชีพเพาะเลี้ยงสัตว์น้ำในเขตเบกาซี
- เดดี ซูเปรียตนา เป็นคนขับรถจักรยานยนต์รับจ้างผ่านแอปในกรุงจาการ์ตา
- วาฮยู เป็นเกษตรกรปลูกกาแฟในเขตเตมังกุง
- รัตนา เดวี ซูซันตี ขายอาหารในกรุงจาการ์ตา
- เดวี มูร์นี ขายเสื้อผ้าที่ตลาดตานาห์อาบังในกรุงจาการ์ตา
ปราโบโวมอบป้ายแสดงวงเงินกู้ให้แก่ตัวแทนผู้กู้ โดยมีแอร์ลังกา ฮาร์ตาร์โต รัฐมนตรีประสานงานด้านเศรษฐกิจ และฟรีเดอริกา วิดยาซารี เดวี ประธานหน่วยงานกำกับดูแลบริการทางการเงิน ร่วมในพิธีมอบ
ช่วงวงเงินตั้งแต่ 5 ล้านถึง 400 ล้านรูเปียห์มีความสำคัญต่อการทำความเข้าใจแผนขยายสินเชื่อ ผู้ค้ารายหนึ่งที่ต้องการเงินทุนหมุนเวียนไม่มากกับผู้ผลิตที่ดำเนินกิจการมาระยะหนึ่งและต้องการเงินกู้ก้อนใหญ่ ย่อมมีความต้องการแตกต่างกัน เป้าหมายปี 2027 นำความต้องการเงินทุนที่หลากหลายเหล่านี้มารวมเป็นยอดสินเชื่อระดับประเทศ
เป้าหมายปี 2027 เพิ่มขึ้นมากเพียงใด
วงเงิน 400 ล้านล้านรูเปียห์คิดเป็นประมาณ 7.5 เท่าของสินเชื่อ 53.15 ล้านล้านรูเปียห์ที่ปล่อยระหว่างเดือนสิงหาคมถึงตุลาคม 2026 การเปรียบเทียบนี้นำเป้าหมายสำหรับปีถัดไปมาเทียบกับสินเชื่อที่ปล่อยจริงในช่วงสามเดือน จึงต้องคำนึงถึงช่วงเวลาที่แตกต่างกันเมื่อประเมินขนาดการขยายตัว
จำนวนผู้ได้รับสินเชื่อจะเพิ่มขึ้นมากยิ่งกว่าเดิม เป้าหมาย 28 ล้านครอบครัวคิดเป็นประมาณ 13.3 เท่าของผู้กู้ 2,106,401 รายที่มีการบันทึกไว้ อย่างไรก็ตาม ตัวเลขเดิมนับผู้กู้รายบุคคล ขณะที่เป้าหมายใหม่ระบุเป็นจำนวนครอบครัว
หากแบ่งวงเงิน 400 ล้านล้านรูเปียห์ให้ครอบครัว 28 ล้านครอบครัวเท่า ๆ กัน จะได้ค่าเฉลี่ยโดยประมาณ 14.3 ล้านรูเปียห์ต่อครอบครัว ส่วนสินเชื่อ 53.15 ล้านล้านรูเปียห์ที่ปล่อยไปแล้ว คิดเป็นเฉลี่ยราว 25.2 ล้านรูเปียห์ต่อผู้กู้ การคำนวณทั้งสองแบบแสดงความสัมพันธ์ระหว่างยอดรวมกับจำนวนผู้รับสินเชื่อ ขณะที่วงเงินสินเชื่อจริงในพิธีมีความแตกต่างกันมาก
ตัวเลขดังกล่าวบ่งชี้ว่าการจะเข้าถึงครัวเรือนตามเป้าหมายทั้งหมดจำเป็นต้องกระจายสินเชื่อไปยังผู้รับจำนวนมากขึ้น ค่าเฉลี่ยโดยประมาณของเป้าหมายปี 2027 ต่ำกว่าค่าเฉลี่ยที่คำนวณจากการปล่อยสินเชื่อระหว่างเดือนสิงหาคมถึงตุลาคมราว 43% ขนาดสินเชื่อ สัดส่วนผู้กู้แต่ละกลุ่ม และจำนวนสินเชื่อที่แต่ละครอบครัวได้รับ จะเป็นปัจจัยกำหนดผลลัพธ์ในท้ายที่สุด
ประกาศดังกล่าวยังไม่ได้ระบุรายละเอียดเชิงปฏิบัติหลายประการ ได้แก่ สัดส่วนแหล่งเงินทุน อัตราดอกเบี้ย ระยะเวลาชำระคืน ข้อกำหนดด้านหลักประกัน หลักเกณฑ์คุณสมบัติ และกำหนดการยื่นขอสินเชื่อ รายละเอียดเหล่านี้จะเป็นตัวกำหนดว่าครอบครัวต่าง ๆ จะสมัครได้อย่างไร และสินเชื่อเหมาะกับกระแสเงินสดจากการประกอบอาชีพของพวกเขาหรือไม่
ทีมระดับภูมิภาคเป็นเครือข่ายในการดำเนินงาน
ปราโบโวกล่าวชื่นชมหน่วยงานกำกับดูแลบริการทางการเงิน หรือ OJK ธนาคารอินโดนีเซีย รัฐบาลท้องถิ่น และผู้มีส่วนเกี่ยวข้องอื่น ๆ ที่จัดตั้งทีมเร่งรัดการเข้าถึงบริการทางการเงินระดับภูมิภาคครบทุกจังหวัด เขตปกครอง และเมือง ภายในสิ้นปี 2024
ทีมเหล่านี้เรียกโดยย่อในภาษาอินโดนีเซียว่า TPAKD มีหน้าที่ช่วยขยายการเข้าถึงบริการทางการเงินในพื้นที่รับผิดชอบ ประธานาธิบดีระบุว่าการมีทีมครอบคลุมทั่วประเทศเป็นความสำเร็จที่สนับสนุนการขยายสินเชื่อเพื่อการผลิต
การประสานงานในพื้นที่มีความสำคัญ เพราะผู้รับเป้าหมายประกอบอาชีพในสภาพแวดล้อมที่แตกต่างกันมาก เกษตรกรปลูกกาแฟในเตมังกุง ผู้เพาะเลี้ยงสัตว์น้ำในเบกาซี และผู้ค้าขายเสื้อผ้าในตานาห์อาบัง ต่างมีวงจรธุรกิจและวิธีสร้างรายได้ไม่เหมือนกัน สถาบันระดับภูมิภาคจึงเป็นส่วนหนึ่งของการเชื่อมโยงวิถีอาชีพเหล่านี้เข้ากับเป้าหมายด้านเงินทุนระดับประเทศ
กำหนดการนี้เชื่อมโยงเครือข่ายที่มีอยู่ การปล่อยสินเชื่อที่ดำเนินการแล้ว และเป้าหมายที่ยังรออยู่ข้างหน้า:
- ภายในสิ้นปี 2024 มีการจัดตั้งทีม TPAKD ครบทุกจังหวัด เขตปกครอง และเมือง
- ระหว่างเดือนสิงหาคมถึงตุลาคม 2026 สถาบันการเงิน 343 แห่งปล่อยสินเชื่อ 53.15 ล้านล้านรูเปียห์ให้ผู้กู้ 2,106,401 ราย
- วันที่ 22 ตุลาคม 2026 ปราโบโวประกาศเป้าหมายปล่อยสินเชื่อ 400 ล้านล้านรูเปียห์ และร่วมพิธีมอบสินเชื่อเชิงสัญลักษณ์
- ภายในเดือนธันวาคม 2026 รัฐบาลตั้งเป้าปิดรัฐวิสาหกิจราว 700 แห่งที่ระบุว่าขาดทุนหรือปลอมแปลงรายงานทางการเงิน
- ในปี 2027 การขยายสินเชื่อมีเป้าหมายเข้าถึง 28 ล้านครอบครัว
สภาใหม่ให้ความสำคัญกับครอบครัว
ในการประชุมยังมีการเปิดตัวสภาแห่งชาติเพื่อสวัสดิภาพครอบครัว ซึ่งเข้ามาแทนที่สภาแห่งชาติเพื่อการเข้าถึงบริการทางการเงิน ภายใต้กฎระเบียบรัฐบาลฉบับที่ 42 ปี 2026 หน่วยงานใหม่ยังได้รับการเรียกอีกชื่อหนึ่งว่า สภาแห่งชาติเพื่อสวัสดิภาพทางการเงิน
แอร์ลังกากล่าวว่า สภาจะมุ่งเน้นสุขภาวะทางการเงิน ความมั่นคงทางการเงิน และความปลอดภัยทางการเงิน โดยวัดผลในระดับครอบครัว ในชีวิตประจำวัน ประเด็นเหล่านี้เกี่ยวข้องกับความสามารถของครัวเรือนในการจัดการความต้องการทางการเงิน รับมือกับเหตุการณ์ไม่คาดฝัน และรู้สึกมั่นใจในการบริหารเงินของตน
การเปลี่ยนแปลงนี้เชื่อมโยงการเข้าถึงบริการทางการเงินเข้ากับสถานะของครัวเรือนที่ใช้บริการดังกล่าว สำหรับครอบครัวที่ทำธุรกิจขนาดเล็ก การได้รับสินเชื่อเป็นเพียงขั้นตอนหนึ่ง ส่วนการจัดการชำระคืนไปพร้อมกับค่าใช้จ่ายประจำวันและการรับมือกับเหตุสะดุดต่าง ๆ เป็นภารกิจที่ดำเนินต่อเนื่อง
ปราโบโวเป็นประธานสภา โดยมีแอร์ลังกาดำรงตำแหน่งประธานฝ่ายบริหารประจำวัน และฟรีเดอริกา วิดยาซารี เดวี ประธาน OJK เป็นรองประธาน ผู้ว่าการธนาคารอินโดนีเซีย เดสตรี ดามายันตี และรัฐมนตรีว่าการกระทรวงการคลัง ซูอาฮาซิล นาซารา ดำรงตำแหน่งรองประธานฝ่ายบริหารประจำวัน ร่วมกับรัฐมนตรีคนอื่น ๆ
โครงสร้างผู้นำนี้รวบรวมฝ่ายประธานาธิบดี การประสานงานด้านเศรษฐกิจ การกำกับดูแลทางการเงิน ธนาคารกลาง และการคลังภาครัฐไว้ด้วยกัน จุดเน้นที่ระบุไว้ให้ความสำคัญกับการเงินของครอบครัว ควบคู่ไปกับยอดสินเชื่อซึ่งเป็นประเด็นหลักของการประกาศ
ทรัพยากรธรรมชาติและรัฐวิสาหกิจเข้ามาอยู่ในแผน
ปราโบโวเชื่อมโยงเป้าหมายการปล่อยสินเชื่อกับการคุ้มครองและบริหารจัดการทรัพยากรธรรมชาติของอินโดนีเซียให้ดียิ่งขึ้น เขากล่าวว่าประเทศจะมีศักยภาพในการสนับสนุนครัวเรือนมากขึ้น หากทรัพยากรเหล่านั้นได้รับการดูแลและนำมาใช้เพื่อความมั่งคั่งของประชาชนอย่างเหมาะสม
ประธานาธิบดีกล่าวว่าจะเพิ่มความเข้มงวดในการกำกับดูแล เพื่อป้องกันไม่ให้คนเพียงกลุ่มเล็ก ๆ ผูกขาดความมั่งคั่งจากทรัพยากร พร้อมสั่งการให้บาห์ลิล ลาฮาดาเลีย รัฐมนตรีว่าการกระทรวงพลังงานและทรัพยากรแร่ ดำเนินการกับบริษัทเหมืองแร่ที่ไม่มีความเคลื่อนไหวจริงนานกว่า 2 ปี ซึ่งรวมถึงการเพิกถอนใบอนุญาต
ปราโบโวยังกล่าวถึงเป้าหมายปิดรัฐวิสาหกิจราว 700 แห่งภายในเดือนธันวาคม 2026 หากกิจการขาดทุนหรือปลอมแปลงงบการเงิน เขานำเสนอการจัดการทรัพยากรและรัฐวิสาหกิจเป็นส่วนหนึ่งของการนำศักยภาพทางเศรษฐกิจของประเทศไปใช้เพื่อสวัสดิการของประชาชนให้มากขึ้น
มาตรการเหล่านี้มีหน่วยงานรับผิดชอบแตกต่างกัน สถาบันการเงินจะเป็นผู้ปล่อยสินเชื่อ หน่วยงานด้านเหมืองแร่จะทบทวนสัมปทานที่ไม่มีการดำเนินงาน และรัฐบาลจะจัดการการเปลี่ยนแปลงที่เกี่ยวข้องกับรัฐวิสาหกิจ ประธานาธิบดีเชื่อมโยงเรื่องเหล่านี้เข้าด้วยกันด้วยข้อเสนอที่ว่า ความมั่งคั่งของประเทศควรสร้างประโยชน์ที่เป็นรูปธรรมให้แก่ครอบครัวทั่วไป
บททดสอบอยู่ที่กำลังจ่ายของครอบครัว
ปราโบโวกล่าวว่าความก้าวหน้าทางเศรษฐกิจควรสะท้อนออกมาเป็นรายได้ที่แท้จริงและกำลังซื้อ รายได้ที่แท้จริงหมายถึงสิ่งที่รายได้สามารถซื้อได้ เมื่อคำนึงถึงการเปลี่ยนแปลงของราคาแล้ว ครอบครัวจำเป็นต้องใช้รายได้ซื้อสิ่งของได้มากขึ้น ไม่ใช่เพียงได้รับเงินจำนวนมากขึ้นในขณะที่สินค้าจำเป็นมีราคาแพงขึ้น
จุดเน้นของประธานาธิบดีทำให้ต้องจับตาสิ่งที่เกิดขึ้นหลังการปล่อยสินเชื่อ ว่าเกษตรกรสามารถสร้างรายได้จากผลผลิตเพิ่มขึ้นหรือไม่ ชาวประมงสามารถประกอบอาชีพได้อย่างต่อเนื่องหรือไม่ หรือผู้ค้าสามารถเพิ่มยอดขายไปพร้อมกับชำระคืนเงินกู้ได้หรือไม่
ประกาศดังกล่าวมีขึ้นหลังจากปราโบโว เดินหน้าผลักดันการประหยัดงบประมาณอีกครั้ง โดยนำเสนอว่าเป็นแนวทางรักษางบประมาณสำหรับการใช้จ่ายที่ช่วยยกระดับสวัสดิการของประชาชน รัฐบาลยังตั้งเป้าการเติบโตทางเศรษฐกิจ 6% ในปี 2027 พร้อมควบคุมการขาดดุลงบประมาณให้อยู่ที่ 2.4% ของผลิตภัณฑ์มวลรวมภายในประเทศ
บริบทด้านนโยบายดังกล่าวทำให้การดำเนินงานเป็นหัวใจสำคัญของคำมั่น โครงการสินเชื่อมุ่งสนับสนุนกิจกรรมทางเศรษฐกิจผ่านธุรกิจขนาดเล็กและครัวเรือนหลายล้านราย ขณะที่วาระรัฐบาลในภาพรวมมุ่งบริหารจัดการทรัพยากรสาธารณะอย่างเข้มงวดมากขึ้น
สำหรับผู้รับเป้าหมาย ประเด็นเร่งด่วนที่สุดคือการเข้าถึง ความสามารถในการจ่าย และรายได้จากธุรกิจ เป้าหมาย 400 ล้านล้านรูเปียห์กำหนดขนาดความมุ่งมั่นของปราโบโว ส่วนเงื่อนไขเงินกู้และรายได้ที่สินเชื่อช่วยสร้างจะเป็นตัวกำหนดผลกระทบต่อชีวิตประจำวัน
ประเด็นสำคัญ
- ปราโบโวตั้งเป้าปล่อยสินเชื่อเพื่อการผลิตสูงสุด 400 ล้านล้านรูเปียห์ ให้แก่ 28 ล้านครอบครัวในปี 2027
- กลุ่มเป้าหมายสำคัญประกอบด้วยเกษตรกร ชาวประมง ประชาชนในชนบท ชุมชนห่างไกล และครัวเรือนรายได้น้อยในเขตเมือง
- ระหว่างเดือนสิงหาคมถึงตุลาคม 2026 สถาบันการเงิน 343 แห่งปล่อยสินเชื่อ 53.15 ล้านล้านรูเปียห์ให้ผู้กู้ 2,106,401 ราย
- เป้าหมายปี 2027 สูงกว่ายอดสินเชื่อในช่วงสามเดือนดังกล่าวประมาณ 7.5 เท่า
- สภาแห่งชาติชุดใหม่จะมุ่งเน้นสุขภาวะ ความมั่นคง และความปลอดภัยทางการเงินของครอบครัว
- ยังไม่มีการเปิดเผยรายละเอียดเงื่อนไขสินเชื่อ หลักเกณฑ์คุณสมบัติ แหล่งเงินทุน และกำหนดการยื่นขอสินเชื่อ