ปฏิรูประบบเงินออมเพื่อวัยเกษียณ มุ่งแก้ปัญหาค้างจ่ายและผลตอบแทนต่ำ
เกาหลีใต้วางแผนกำหนดให้นายจ้างนำเงินสำหรับสิทธิประโยชน์หลังเกษียณออกไปเก็บไว้นอกกิจการ โดยเริ่มจากสถานประกอบการที่มีพนักงานอย่างน้อย 100 คนในปี 2028 และขยายไปถึงบริษัทขนาดเล็กที่สุดในปี 2030 การเปลี่ยนแปลงนี้จะคุ้มครองสิทธิประโยชน์ที่เกิดขึ้นหลังวันที่มาตรการมีผลบังคับใช้ในแต่ละสถานประกอบการ ด้วยการนำเงินไปฝากไว้กับสถาบันภายนอกก่อนที่พนักงานจะออกจากงาน
สารบัญ
- ปฏิรูประบบเงินออมเพื่อวัยเกษียณ มุ่งแก้ปัญหาค้างจ่ายและผลตอบแทนต่ำ
- สถานประกอบการใดต้องปฏิบัติตาม และเริ่มเมื่อใด?
- รัฐบาลจะติดตามเงินสมทบที่ขาดหายอย่างไร
- ธุรกิจขนาดเล็กจะได้รับความช่วยเหลืออะไรบ้าง
- เหตุใดรัฐบาลจึงต้องการกองทุนบำนาญที่บริหารโดยผู้เชี่ยวชาญ
- กองทุนสามรูปแบบ พร้อมหลักเกณฑ์สำหรับผู้ดูแลทรัพย์สิน
- ผลตอบแทนที่สูงขึ้นย่อมมาพร้อมความเสี่ยงจากการลงทุน
- ทางเลือกการลงทุนและการเปิดเผยข้อมูลของผู้ให้บริการจะเปลี่ยนไป
- การจ่ายบำนาญเป็นงวดอาจกลายเป็นตัวเลือกเริ่มต้น
- การบริหารกองทุนภาครัฐและการขยายความคุ้มครองยังรอข้อสรุป
- ประเด็นสำคัญ
กระทรวงการจ้างงานและแรงงานกับพรรคประชาธิปไตยซึ่งเป็นพรรครัฐบาลหารือเกี่ยวกับแผนยกระดับระบบบำนาญเกษียณ หลังปรึกษาหารือกับกลุ่มแรงงานและภาคธุรกิจ ข้อเสนอนี้มุ่งแก้ปัญหาสองประการ ได้แก่ พนักงานสูญเสียเงินเกษียณเมื่อนายจ้างไม่สามารถจ่ายได้ และเงินออมบำนาญให้ผลตอบแทนจากการลงทุนค่อนข้างต่ำ
เงินสิทธิประโยชน์เกษียณที่ค้างจ่ายมีมูลค่าถึง 822,900 ล้านวอนเมื่อปีที่แล้ว คิดเป็น 41.1% ของค่าจ้างค้างจ่ายทั้งหมด ขณะที่สินทรัพย์ในระบบบำนาญเกษียณอยู่ที่ 501.4 ล้านล้านวอน ณ สิ้นปีที่แล้ว แต่มีสถานประกอบการเพียง 26% ที่นำระบบบำนาญซึ่งเริ่มใช้ในปี 2005 มาใช้
รัฐบาลยังต้องการให้ผู้ดูแลทรัพย์สินมืออาชีพบริหารเงินออมเพื่อเกษียณที่นำมารวมกันผ่านกองทุนรูปแบบใหม่ การบริหารดังกล่าวจะเปิดให้ใช้กับบำนาญแบบกำหนดเงินสมทบและบัญชีบำนาญส่วนบุคคลที่เรียกกันทั่วไปว่า IRP พนักงานจะเข้าถึงพอร์ตการลงทุนที่ผู้เชี่ยวชาญบริหารได้ ขณะที่ผลกำไรและขาดทุนจากการลงทุนยังเป็นของพนักงาน
คิม ยองฮุน รัฐมนตรีว่าการกระทรวงแรงงาน กล่าวถึงแผนนี้ว่าเป็นข้อตกลงระหว่างกลุ่มต่าง ๆ ที่ร่วมจัดทำแผน:
ผลจากข้อตกลงระหว่างแรงงาน นายจ้าง และรัฐบาล
รัฐบาลและพรรครัฐบาลตั้งใจจัดทำร่างแก้ไขกฎหมายว่าด้วยการประกันสิทธิประโยชน์เกษียณของลูกจ้างในเดือนพฤศจิกายน และผลักดันให้ผ่านในเดือนธันวาคม หากรัฐสภาให้ความเห็นชอบ กำหนดการและหลักเกณฑ์การดำเนินงานที่เสนอจะกลายเป็นข้อผูกพันตามกฎหมาย สำหรับนายจ้าง การเปลี่ยนแปลงสำคัญคือการต้องจัดหาเงินสำหรับสิทธิประโยชน์เกษียณในอนาคตอย่างสม่ำเสมอ แทนที่จะหาเงินเมื่อพนักงานลาออก
สถานประกอบการใดต้องปฏิบัติตาม และเริ่มเมื่อใด?
กำหนดการที่เสนอเปิดเวลาให้ผู้ประกอบการรายเล็กเตรียมตัวมากขึ้น การกันเงินไว้ภายนอกหมายถึงการโอนเงินเกษียณเข้าสู่ระบบบำนาญที่อยู่นอกกิจการ เพื่อแยกเงินออกจากเงินทุนหมุนเวียนของนายจ้าง
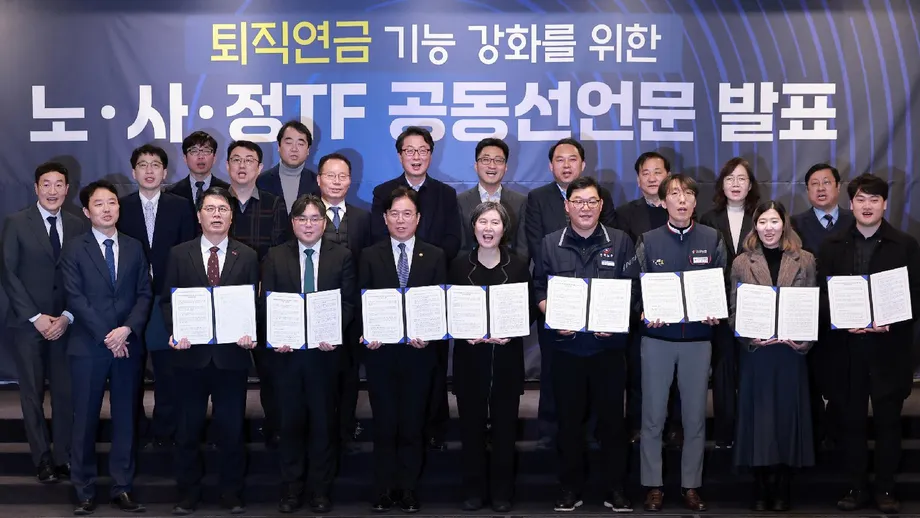
- กุมภาพันธ์: แรงงาน นายจ้าง และรัฐบาลเห็นพ้องต่อทิศทางการปฏิรูประบบบำนาญเกษียณในแถลงการณ์ร่วม
- พฤศจิกายน: รัฐบาลวางแผนจัดทำกฎหมายเพื่อให้มาตรการต่าง ๆ มีผลบังคับใช้
- ธันวาคม: รัฐมนตรีว่าการกระทรวงแรงงานตั้งเป้าผลักดันให้ผ่านการประชุมใหญ่ของรัฐสภา
- 2028: กำหนดให้สถานประกอบการที่มีพนักงานตั้งแต่ 100 คนขึ้นไปต้องกันเงินไว้ภายนอก
- 2029: ขยายมาตรการไปยังสถานประกอบการที่มีพนักงาน 10 ถึง 99 คน
- 2030: ขยายข้อกำหนดไปยังสถานประกอบการที่มีพนักงานน้อยกว่า 10 คน
ข้อบังคับจะครอบคลุมการจ้างงานนับตั้งแต่วันที่กฎเริ่มมีผลในแต่ละสถานประกอบการ นายจ้างไม่ต้องโอนเงินเข้าบัญชีภายนอกตามข้อบังคับนี้สำหรับอายุงานก่อนวันดังกล่าว ดังนั้นสิทธิประโยชน์ของพนักงานอาจประกอบด้วยช่วงเวลาก่อนหน้าซึ่งใช้ระบบเดิม และช่วงเวลาหลังจากนั้นซึ่งอยู่ภายใต้ข้อบังคับให้กันเงินไว้ภายนอก
สถานประกอบการที่ไม่จัดทำระบบบำนาญเกษียณหลังพ้นกำหนดจะถูกนำเข้าสู่กองทุนบำนาญเกษียณสำหรับวิสาหกิจขนาดกลางและขนาดย่อมโดยอัตโนมัติ โดยจะได้รับหนังสือแจ้งให้ชำระเงินสมทบ และอาจถูกลงโทษทางปกครอง รวมถึงค่าปรับ หากยังคงปฏิเสธการจ่าย
รัฐบาลจะติดตามเงินสมทบที่ขาดหายอย่างไร
กระทรวงวางแผนเพิ่มการตรวจสอบนายจ้างที่ไม่จ่ายเงินสมทบภายนอกตามข้อกำหนด เป้าหมายคือค้นหาเงินที่ขาดหายขณะที่พนักงานยังทำงานอยู่ แทนที่จะพบหลังเกษียณหรือหลังธุรกิจล้มเหลว
บำนาญแบบกำหนดผลประโยชน์รับประกันเงินที่คำนวณตามหลักเกณฑ์ของแผน โดยนายจ้างมีหน้าที่ดูแลให้มีเงินทุนเพียงพอ ภายใต้ข้อเสนอ บริษัทที่มีเงินทุนต่ำกว่า 95% ของจำนวนขั้นต่ำที่กำหนดจะต้องชดเชยอย่างน้อย 33% ของส่วนที่ขาดภายในหนึ่งปี หากไม่ดำเนินการอาจถูกปรับสูงสุด 10 ล้านวอน
บำนาญแบบกำหนดเงินสมทบทำงานต่างออกไป กล่าวคือนายจ้างจ่ายเงินเข้าบัญชี และยอดเงินเมื่อถึงเวลารับสิทธิจะขึ้นอยู่กับเงินสมทบและผลการลงทุน นายจ้างจะมีหน้าที่ใหม่ในการให้ข้อมูลค่าจ้าง เพื่อช่วยให้หน่วยงานตรวจสอบได้ว่ามีการจ่ายเงินตามข้อกำหนดหรือไม่
ธุรกิจขนาดเล็กจะได้รับความช่วยเหลืออะไรบ้าง
ธุรกิจที่มีพนักงานน้อยกว่า 30 คนจะได้จ่ายค่าธรรมเนียมบำนาญในอัตราต่ำที่สุดตามแผน รัฐบาลยังเสนอให้แทนที่ขั้นตอนการนำระบบบำนาญมาใช้ในปัจจุบัน ซึ่งต้องยื่นเอกสารและรอการตรวจพิจารณาตามระเบียบ ด้วยการทำสัญญาเพื่อลดภาระงานธุรการ
นายจ้างที่นำระบบบำนาญมาใช้ก่อนกฎหมายมีผลบังคับใช้อาจได้รับเงินช่วยเหลือคิดเป็น 10% ของเงินสมทบสำหรับพนักงานที่มีรายได้ต่ำกว่า 130% ของค่าจ้างขั้นต่ำ งบประมาณที่เสนอสำหรับการสนับสนุนการนำระบบมาใช้ก่อนกำหนดอยู่ที่ 6,000 ล้านวอนในปีหน้า
บริษัทที่มีพนักงานน้อยกว่า 50 คนและเพิ่งนำระบบบำนาญมาใช้อาจได้รับความช่วยเหลือครอบคลุมดอกเบี้ยเงินกู้ 2 จุดเปอร์เซ็นต์ หลังจากผ่านไปหนึ่งเดือน รัฐบาลจัดสรรงบประมาณ 6,200 ล้านวอนสำหรับมาตรการนี้ในข้อเสนอร่างงบประมาณปีหน้า ทำให้งบประมาณสนับสนุนทั้งสองรายการที่เสนอรวมกันอยู่ที่ 12,200 ล้านวอน
สหพันธ์วิสาหกิจเกาหลี ซึ่งเป็นองค์กรนายจ้าง สนับสนุนเป้าหมายในการคุ้มครองสิทธิประโยชน์เกษียณ แต่ต้องการให้คำนึงถึงขีดความสามารถทางการเงินและการบริหารจัดการของธุรกิจขนาดเล็กและรายย่อยในการดำเนินมาตรการ สำหรับนายจ้างเหล่านี้ การจ่ายเงินสมทบบำนาญอย่างสม่ำเสมอจะกลายเป็นภาระเงินสดต่อเนื่องควบคู่ไปกับค่าจ้างและค่าใช้จ่ายอื่น ๆ
เหตุใดรัฐบาลจึงต้องการกองทุนบำนาญที่บริหารโดยผู้เชี่ยวชาญ
คาดว่าสินทรัพย์ในระบบบำนาญเกษียณจะมีมูลค่าเกิน 1,000 ล้านล้านวอนภายในปี 2040 หรือเกือบสองเท่าของ 501.4 ล้านล้านวอนที่มีอยู่ ณ สิ้นปีที่แล้ว รัฐบาลต้องการให้เงินออมที่เพิ่มขึ้นนี้ช่วยสร้างรายได้หลังเกษียณมากขึ้น ผ่านการบริหารโดยผู้เชี่ยวชาญและการมีส่วนร่วมที่กว้างขวางขึ้น
ระบบบำนาญเกษียณให้ผลตอบแทน 6.47% เมื่อปีที่แล้ว เทียบกับ 18.82% ของกองทุนบำนาญแห่งชาติ 17.2% ของบำนาญข้าราชการ และ 18.9% ของบำนาญครูโรงเรียนเอกชน ส่วนต่างระหว่างผลตอบแทนของระบบบำนาญเกษียณกับกองทุนบำนาญแห่งชาติอยู่ที่ 12.35 จุดเปอร์เซ็นต์ สัดส่วนการลงทุนและระดับความเสี่ยงในตลาดของแต่ละระบบส่งผลต่อผลตอบแทน
รัฐบาลระบุว่าตั้งเป้าเพิ่มอัตราทดแทนรายได้หลังเกษียณจากประมาณ 13% ไปอยู่ในช่วง 20% อัตราทดแทนรายได้หมายถึงสัดส่วนของรายได้เดิมที่เงินบำนาญสามารถทดแทนได้ การบรรลุเป้าหมายนี้จะขึ้นอยู่กับเงินสมทบ ผลการลงทุน และวิธีที่พนักงานเลือกรับเงินออม
ภายใต้รูปแบบกองทุนที่เสนอ ผู้ดูแลทรัพย์สินมืออาชีพจะรวบรวมและบริหารสินทรัพย์ให้แก่ผู้เข้าร่วม สถานประกอบการสามารถนำระบบนี้มาใช้ได้เมื่อได้รับความเห็นชอบจากผู้แทนพนักงานและดำเนินขั้นตอนอื่น ๆ ตามที่กำหนด ระบบสัญญาที่มีอยู่และระบบกองทุนสามารถดำเนินควบคู่กันในสถานประกอบการเดียวกันได้ และนายจ้างสามารถเสนอกองทุนได้มากกว่าหนึ่งกองทุน
กองทุนสามรูปแบบ พร้อมหลักเกณฑ์สำหรับผู้ดูแลทรัพย์สิน
ข้อเสนอนี้จะเปิดช่องทางการบริหารกองทุนสามรูปแบบ ธนาคาร บริษัทหลักทรัพย์ และบริษัทประกันสามารถจัดตั้งบริษัทดูแลทรัพย์สินเชิงพาณิชย์ได้ทั้งลำพังหรือร่วมกัน เพื่อให้บริการแก่หลายสถานประกอบการ กลุ่มนายจ้างหรือองค์กรแรงงานและนายจ้างระดับชาติสามารถจัดตั้งผู้ดูแลทรัพย์สินที่ไม่แสวงหากำไรได้ ส่วนสถาบันของรัฐสามารถบริหารกองทุนที่เปิดให้สถานประกอบการที่มีคุณสมบัติเข้าร่วม
ช่องทางภาครัฐรวมถึงการขยายกองทุน Blue Seed ซึ่งเป็นกองทุนบำนาญที่ดำเนินการโดยสำนักงานชดเชยอุบัติเหตุจากการทำงานและสวัสดิการแรงงานเกาหลี โดยจะขยายการเข้าถึงให้ครอบคลุมสถานประกอบการที่มีพนักงานไม่เกิน 100 คนในปีหน้า และไม่เกิน 300 คนในปี 2028
ผู้ดูแลทรัพย์สินที่เป็นสถาบันการเงินต้องมีเงินทุนขั้นต่ำ 12,000 ล้านวอน และพนักงานประจำที่มีคุณสมบัติจำเป็น 7 คน สำหรับงานต่าง ๆ รวมถึงการควบคุมภายใน ผู้ที่บริหารการลงทุนโดยตรงต้องมีผู้เชี่ยวชาญด้านการลงทุนเพิ่มอีก 5 ถึง 8 คน การขอใบอนุญาตเบื้องต้นก่อนการอนุมัติขั้นสุดท้ายจะเปิดทางให้หน่วยงานประเมินผู้สมัครก่อนเริ่มดำเนินงาน
หลักเกณฑ์ด้านธรรมาภิบาลที่เสนอประกอบด้วยการมีกรรมการอิสระอย่างน้อย 4 คน และกรรมการที่ผู้เข้าร่วมเสนอชื่ออย่างน้อย 2 คน สำหรับผู้ดูแลทรัพย์สินที่เป็นสถาบันการเงิน กองทุนที่จัดตั้งโดยกลุ่มพันธมิตรจะมีผู้แทนฝ่ายแรงงานและนายจ้างในจำนวนเท่ากันโดยทั่วไป ผู้ดูแลทรัพย์สินยังต้องกันเงิน 0.25% ของสินทรัพย์ไว้รองรับความเสี่ยงจากการดำเนินงาน และใช้หน่วยงานภายนอกดูแลสินทรัพย์กับประเมินผลการดำเนินงาน
กฎหมายจะกำหนดให้ยึดผลประโยชน์ของผู้เข้าร่วมเป็นสำคัญ และให้ผู้ดูแลทรัพย์สินต้องรับผิดชดใช้ความเสียหายหากฝ่าฝืนหน้าที่ หากต้องการหลีกเลี่ยงความรับผิด ผู้ดูแลทรัพย์สินจะต้องแสดงให้เห็นว่าไม่ได้จงใจหรือประมาทเลินเล่อ กระทรวงแรงงานและหน่วยงานด้านการเงินจะประสานงานกำกับดูแล ขณะที่กระทรวงเป็นผู้ดำเนินการลงโทษ
ผลตอบแทนที่สูงขึ้นย่อมมาพร้อมความเสี่ยงจากการลงทุน
สหพันธ์วิสาหกิจเกาหลีเรียกร้องให้มีมาตรการคุ้มครองควบคู่ไปกับการขยายกองทุนที่บริหารโดยผู้เชี่ยวชาญ โดยกังวลว่าพนักงานเป็นผู้รับผลทางการเงินเมื่อการลงทุนมีมูลค่าเพิ่มขึ้นหรือลดลง
สหพันธ์ชี้แจงจุดยืนในแถลงการณ์ที่ตอบสนองต่อแผนดังกล่าวว่า:
ต่างจากกองทุนบำนาญแห่งชาติที่รัฐรับประกันการจ่ายเงิน กำไรและขาดทุนจากบำนาญเกษียณรูปแบบกองทุนจะตกเป็นของผู้สมัครสมาชิกทั้งหมด ขึ้นอยู่กับผลการลงทุน
สำหรับพนักงานในกองทุนบำนาญแบบกำหนดเงินสมทบ การบริหารโดยผู้เชี่ยวชาญเปลี่ยนผู้ตัดสินใจลงทุน แต่จำนวนเงินที่มีให้ใช้เมื่อเกษียณยังขึ้นอยู่กับเงินที่จ่ายเข้าบัญชีและผลการลงทุน คุณสมบัติของผู้ดูแลทรัพย์สิน การกำกับดูแลที่เป็นอิสระ และความรับผิดชอบจึงมีความสำคัญควบคู่กับความพยายามเพิ่มผลตอบแทน
ทางเลือกการลงทุนและการเปิดเผยข้อมูลของผู้ให้บริการจะเปลี่ยนไป
รัฐบาลวางแผนทยอยเพิ่มเพดานปัจจุบันที่กำหนดให้สินทรัพย์เสี่ยงใน IRP มีสัดส่วนไม่เกิน 70% นอกจากนี้ยังจะขยายประเภทการลงทุนที่เข้าเกณฑ์สำหรับ IRP และบำนาญแบบกำหนดเงินสมทบให้ครอบคลุมบัญชีบริหารการลงทุนและตราสารหนี้ที่ออกจำหน่าย เพื่อให้ผู้เข้าร่วมมีทางเลือกในการออมมากขึ้น
การแจ้งเตือนตัวเลือกเริ่มต้นจะเปลี่ยนจาก 4 สัปดาห์หลังผลิตภัณฑ์ลงทุนครบกำหนด เป็น 2 สัปดาห์ก่อนครบกำหนด ตัวเลือกเริ่มต้นเป็นแนวทางการลงทุนที่กำหนดไว้ล่วงหน้า ในกรณีที่ผู้เข้าร่วมไม่ได้เลือกด้วยตนเอง การแจ้งล่วงหน้ามีเป้าหมายลดเวลาที่เงินต้องพักอยู่ในรูปเงินสดหรือสินทรัพย์ลักษณะใกล้เคียง หลังผลิตภัณฑ์ครบกำหนด
แผนนี้ยังเรียกร้องให้ถอดผลิตภัณฑ์ที่ให้ผลตอบแทนต่ำออกจากตัวเลือกเริ่มต้น การประเมินผู้ให้บริการบำนาญจะให้น้ำหนักกับผลตอบแทนที่เป็นตัวเลขมากขึ้น รวมถึงตัวชี้วัดที่คำนึงถึงระดับความเสี่ยงในการลงทุนที่ต้องรับเพื่อให้ได้ผลตอบแทนนั้น
จะมีการเปิดเผยอันดับและข้อมูลผลการดำเนินงานของผู้ให้บริการทั้งหมด แทนแนวปฏิบัติเดิมที่เผยแพร่เฉพาะกลุ่มบนสุด 10% พนักงานและนายจ้างจะเห็นภาพผลการดำเนินงานของผู้ให้บริการได้กว้างขึ้น เมื่อตัดสินใจว่าจะนำเงินออมเพื่อเกษียณไปไว้ที่ใด
การจ่ายบำนาญเป็นงวดอาจกลายเป็นตัวเลือกเริ่มต้น
รัฐบาลกำลังพิจารณากำหนดให้จ่ายสิทธิประโยชน์เกษียณเป็นบำนาญ เว้นแต่ผู้รับจะร้องขอรับเงินก้อนโดยเฉพาะ แนวทางนี้จะทำให้รายได้ที่จ่ายเป็นงวดกลายเป็นตัวเลือกเริ่มต้น ขณะยังคงเปิดทางให้รับเงินทั้งหมดในครั้งเดียวได้
ปัจจุบันผู้เกษียณส่วนใหญ่รับสิทธิประโยชน์เป็นเงินก้อน ซึ่งเป็นรูปแบบที่รัฐบาลต้องการปรับเปลี่ยน ขณะผลักดันให้บำนาญจากการจ้างงานมีบทบาทมากขึ้นควบคู่กับกองทุนบำนาญแห่งชาติ การจ่ายเป็นงวดจะกระจายเงินออมเพื่อเกษียณออกไปตามเวลา ส่วนการรับเงินก้อนทำให้ผู้รับควบคุมยอดเงินทั้งหมดได้ทันที
หลักเกณฑ์ที่อนุญาตให้ถอนเงินก่อนกำหนดจะยังคงเดิม พนักงานยังสามารถถอนเงินได้ในกรณีที่เข้าเกณฑ์ เช่น ซื้อบ้านหรือวางเงินประกันจอนเซ ซึ่งเป็นเงินประกันที่ต้องจ่ายจำนวนมากและได้รับคืนเมื่อสิ้นสุดสัญญาเช่าที่อยู่อาศัยหลายรูปแบบในเกาหลีใต้
รัฐบาลจะผลักดันกฎหมายเพิ่มเพดานเงินกู้ที่ใช้สินทรัพย์บำนาญเป็นหลักประกันจาก 50% เป็น 70% แทน การกู้ยืมโดยใช้เงินออมเป็นหลักประกันจะเป็นทางเลือกแทนการถอนเงิน แม้พนักงานจะมีภาระชำระคืนและดอกเบี้ยเพิ่มขึ้น หน่วยงานที่เกี่ยวข้องยังกำลังพิจารณามาตรการสนับสนุนด้านภาษี เพื่อส่งเสริมให้ประชาชนออมเงินเพื่อเกษียณต่อเนื่องเป็นเวลานานขึ้น
การบริหารกองทุนภาครัฐและการขยายความคุ้มครองยังรอข้อสรุป
ประเด็นที่สำนักงานบำนาญแห่งชาติอาจเข้ามามีส่วนร่วมบริหารกองทุนใหม่ยังไม่ได้ข้อยุติ และจะมีการหารือในรัฐสภา กลุ่มแรงงาน ภาคธุรกิจ รัฐบาล และผู้เชี่ยวชาญมีความเห็นไม่ตรงกันเกี่ยวกับบทบาทดังกล่าว ทำให้ประเด็นนี้ยังไม่รวมอยู่ในส่วนที่ได้ข้อสรุปของข้อเสนอ
สหพันธ์วิสาหกิจเกาหลีให้เหตุผลว่า การเพิ่มสำนักงานบำนาญแห่งชาติเข้ามาในตลาดที่มีผู้ให้บริการเอกชนและ Blue Seed อยู่แล้ว อาจทำให้บทบาทของบำนาญภาครัฐและเอกชนไม่ชัดเจน และบั่นทอนการแข่งขันที่เป็นธรรม แผนรัฐบาลยังไม่ได้รวมการจัดตั้งองค์กรบำนาญเกษียณแยกต่างหาก
แรงงานที่มีอายุงานไม่ถึงหนึ่งปีและผู้ที่ทำงานน้อยกว่า 15 ชั่วโมงต่อสัปดาห์เป็นอีกประเด็นที่ยังไม่ยุติในการหารือปฏิรูป กระทรวงและสถาบันแรงงานเกาหลีกำลังศึกษารูปแบบสิทธิประโยชน์เกษียณสำหรับแรงงานกลุ่มนี้ รวมถึงความเป็นไปได้ในการกำหนดให้ได้รับความคุ้มครอง สภาเศรษฐกิจ สังคม และแรงงานเริ่มหารือประเด็นที่เกี่ยวข้องในเดือนมิถุนายน
สำหรับพนักงานที่อยู่ภายใต้กฎสิทธิประโยชน์เกษียณแล้ว ลำดับความสำคัญเร่งด่วนของการออกกฎหมายคือกำหนดการกันเงินไว้ภายนอก การบังคับใช้ข้อกำหนดเงินสมทบให้เข้มงวดขึ้น และระบบผู้ดูแลทรัพย์สินรูปแบบใหม่ สำหรับนายจ้าง ระยะเวลาเตรียมตัวและความช่วยเหลือทางการเงินที่เสนอจะเป็นปัจจัยกำหนดว่าต้องปรับระบบเงินเดือน สัญญาบำนาญ และการวางแผนกระแสเงินสดเร็วเพียงใด
ประเด็นสำคัญ
- การกันเงินไว้ภายนอกภาคบังคับจะเริ่มในปี 2028 สำหรับสถานประกอบการที่มีพนักงานอย่างน้อย 100 คน และขยายครอบคลุมสถานประกอบการทุกขนาดภายในปี 2030
- ข้อบังคับจะใช้กับอายุงานหลังวันที่มาตรการเริ่มมีผลในแต่ละสถานประกอบการ โดยไม่บังคับให้กันเงินย้อนหลังสำหรับอายุงานก่อนหน้านั้น
- สิทธิประโยชน์เกษียณที่ค้างจ่ายมีมูลค่ารวม 822,900 ล้านวอนเมื่อปีที่แล้ว หรือ 41.1% ของค่าจ้างค้างจ่ายทั้งหมด
- ผู้ดูแลทรัพย์สินมืออาชีพจะบริหารกองทุนใหม่สำหรับบำนาญแบบกำหนดเงินสมทบและ IRP โดยผลกำไรและขาดทุนจากการลงทุนเป็นของผู้เข้าร่วม
- งบประมาณสนับสนุนการนำระบบมาใช้ก่อนกำหนดและดอกเบี้ยเงินกู้ที่เสนอ รวมอยู่ที่ 12,200 ล้านวอนในงบประมาณปีหน้า
- รัฐบาลตั้งเป้าจัดทำกฎหมายในเดือนพฤศจิกายน และผลักดันให้ผ่านในเดือนธันวาคม
- การมีส่วนร่วมของสำนักงานบำนาญแห่งชาติ และความคุ้มครองสำหรับแรงงานที่มีอายุงานสั้นหรือทำงานไม่กี่ชั่วโมงต่อสัปดาห์ ยังรอการตัดสินใจเพิ่มเติม