ธนาคารแห่งใหม่ที่ไม่มีบัตรเอทีเอ็ม
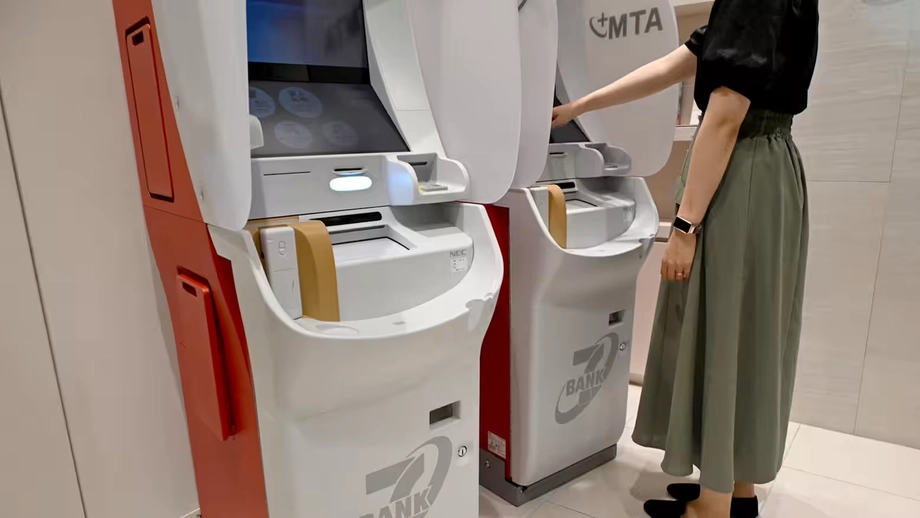
Mitsubishi UFJ Financial Group วางแผนเปิดธนาคารดิจิทัลแห่งใหม่ในปี 2027 โดยไม่ออกบัตรเงินสดให้ลูกค้า ลูกค้าของ Mitsubishi UFJ Emutto Bank จะใช้แอปสมาร์ตโฟนฝากและถอนเงินสดแทน โดยในระยะแรกจะใช้บริการผ่านตู้เอทีเอ็มของ Seven Bank ราว 28,000 เครื่องทั่วญี่ปุ่น
สารบัญ
บริการที่วางแผนไว้นี้จะทำให้ธนาคารแห่งใหม่เป็นธนาคารแห่งแรกที่สังกัดหนึ่งในกลุ่มธนาคารรายใหญ่ของญี่ปุ่นและดำเนินงานโดยไม่ออกบัตรเงินสด การเปิดให้บริการจะนำแนวทางที่ธนาคารออนไลน์และผู้ให้บริการสินเชื่อระดับภูมิภาคบางรายใช้อยู่แล้ว มาสู่ธุรกิจธนาคารรายย่อยแห่งใหม่ของกลุ่มธนาคารขนาดใหญ่
ลูกค้าจะกรอกจำนวนเงินที่ต้องการถอนในแอป แล้วสแกนคิวอาร์โค้ดที่แสดงบนตู้เอทีเอ็มที่รองรับ คิวอาร์โค้ดเป็นลวดลายสี่เหลี่ยมที่กล้องโทรศัพท์อ่านได้ ทำให้แอปกับตู้เอทีเอ็มแลกเปลี่ยนข้อมูลที่จำเป็นต่อการทำธุรกรรม
MUFG ระบุเป้าหมายว่าจะลดต้นทุนการออกบัตรและเสริมความปลอดภัยด้วยการตรวจสอบยืนยันตัวตนหลายขั้นตอน กลุ่มยังมีแผนนำเงินที่ประหยัดได้ไปสนับสนุนบริการลูกค้า รวมถึงดอกเบี้ยเงินฝาก โดยคาดว่าจะเริ่มจ่ายดอกเบี้ยได้ทุกวัน
การเปลี่ยนแปลงนี้มีผลกับธนาคารแห่งใหม่ ซึ่งมีแผนจัดตั้งเป็นหน่วยงานแยกต่างหาก ลูกค้าปัจจุบันของ Mitsubishi UFJ Bank จะยังใช้บัตรเงินสดได้ สำหรับลูกค้าที่กำลังเลือกระหว่างธนาคารทั้งสองแห่ง ความแตกต่างในทางปฏิบัติคือ บริการใหม่จะทำให้สมาร์ตโฟนเป็นสิ่งจำเป็นสำหรับวิธีเข้าถึงเงินสดจากตู้เอทีเอ็มตามแผน
ขั้นตอนการถอนเงินสด
การถอนเงินของ Emutto Bank จะเริ่มต้นที่โทรศัพท์ของลูกค้า ลูกค้าจะเปิดแอปของธนาคาร กรอกจำนวนเงิน และใช้แอปสแกนคิวอาร์โค้ดบนหน้าจอตู้เอทีเอ็ม จากนั้นจะยืนยันตัวตนผ่านบริการบนสมาร์ตโฟนก่อนที่เครื่องจะจ่ายเงิน
การฝากเงินก็จะใช้แอปสมาร์ตโฟนและขั้นตอนผ่านคิวอาร์โค้ดเช่นกัน เงินสดจะยังผ่านตู้เอทีเอ็มจริง แม้ลูกค้าจะไม่ต้องเสียบบัตรธนาคารเพื่อระบุบัญชีอีกต่อไป
สำหรับผู้ใช้ การเปลี่ยนแปลงนี้หมายถึงสิ่งที่ต้องพกติดตัวจะเปลี่ยนไป ลูกค้าไม่ต้องพกบัตรเงินสด เพราะธนาคารจะไม่ออกบัตรให้ แต่การเข้าถึงบริการจะขึ้นอยู่กับการมีโทรศัพท์ที่ใช้งานแอปของธนาคารได้ ตู้เอทีเอ็มยังคงเป็นจุดที่ยอดเงินในบัญชีดิจิทัลเชื่อมต่อกับธนบัตรจริง
MUFG วางให้แอปเป็นช่องทางมาตรฐานสำหรับการทำธุรกรรมเหล่านี้ ไม่ใช่ตัวเลือกเสริมควบคู่ไปกับบัตรที่ออกให้ใหม่ ดังนั้น การออกแบบการเข้าถึงบัญชีและการยืนยันตัวตนจึงเป็นหัวใจสำคัญของบริการในชีวิตประจำวันของธนาคารแห่งใหม่
ตู้เอทีเอ็ม Seven Bank เป็นเครือข่ายเริ่มต้น
Seven Bank เป็นพันธมิตรด้านตู้เอทีเอ็มที่วางแผนไว้ในช่วงเปิดให้บริการ เครื่องของบริษัทตั้งอยู่ในร้าน 7-Eleven และสถานที่อื่น ๆ ทั่วญี่ปุ่น ทำให้ธนาคารแห่งใหม่ให้บริการเงินสดได้โดยไม่ต้องสร้างเครือข่ายตู้ของตนเองทั่วประเทศ
เครือข่ายเริ่มต้นมีตู้เอทีเอ็มราว 28,000 เครื่อง ลูกค้าจึงจะใช้ตู้ในร้านสะดวกซื้อที่เข้าร่วมเพื่อฝากและถอนเงิน แทนการพึ่งพาเครือข่ายสาขาเฉพาะสำหรับธุรกรรมเหล่านี้
บริการนี้จะใช้ได้กับตู้เอทีเอ็มราว 16,000 เครื่องที่ทยอยติดตั้งเพื่อทดแทนตู้ในร้าน FamilyMart ด้วย ส่วนการรองรับตู้เอทีเอ็มเดิมของ Mitsubishi UFJ Bank ยังอยู่ระหว่างการพิจารณา
ข้อตกลงนี้แยกหน้าที่สองส่วนที่ลูกค้ามักมองว่าเป็นบริการของธนาคารเดียวกันออกจากกัน โดย Emutto Bank จะดูแลบัญชีและให้บริการแอป ส่วนตู้ของ Seven Bank จะจัดการธุรกรรมเงินสด สำหรับลูกค้า การผสานบริการที่เป็นประโยชน์คือการมีตู้ที่เข้าถึงได้สะดวกและแอปที่ใช้อนุมัติธุรกรรม
ย้ายการรักษาความปลอดภัยจากบัตรสู่แอป
MUFG มองว่าการยืนยันตัวตนผ่านแอปปลอดภัยกว่าการใช้บัตรเงินสดคู่กับหมายเลขประจำตัวส่วนบุคคล หรือ PIN ซึ่งเป็นวิธีที่คุ้นเคย โดยมีแผนใช้การตรวจสอบยืนยันตัวตนหลายขั้นตอนเพื่อช่วยป้องกันธุรกรรมที่ไม่ได้รับอนุญาต
การยืนยันตัวตนคือกระบวนการที่ธนาคารใช้ตรวจสอบว่าผู้ขอเข้าใช้งานมีสิทธิ์ใช้บัญชีนั้นหรือไม่ ในขั้นตอนการใช้ตู้เอทีเอ็มแบบเดิม ลูกค้าเสียบบัตรและกรอกรหัสลับ ตามแผนใหม่ บริการบนสมาร์ตโฟนจะเข้ามารับหน้าที่ตรวจสอบสิทธิ์ผ่านหลายขั้นตอน ซึ่งรวมถึงรหัสผ่านของโทรศัพท์และการเข้าสู่ระบบแอป
เป้าหมายด้านความปลอดภัยคือการลดการใช้งานโดยทุจริต พร้อมนำบัตรจริงออกจากขั้นตอนทำธุรกรรม ลูกค้าจะใช้แอปโต้ตอบกับตู้เอทีเอ็ม โดยคิวอาร์โค้ดจะเชื่อมธุรกรรมที่แสดงบนเครื่องเข้ากับขั้นตอนบนโทรศัพท์
MUFG ยังไม่ได้ให้รายละเอียดเกี่ยวกับแนวทางกรณีโทรศัพท์สูญหายหรือใช้งานไม่ได้ ค่าธรรมเนียมธุรกรรม อัตราดอกเบี้ยเงินฝาก หรือวันเปิดให้บริการที่แน่นอน รายละเอียดเหล่านี้จะมีความสำคัญต่อการตัดสินใจของลูกค้าว่าบริการเหมาะกับการใช้งานในชีวิตประจำวันหรือไม่ โดยเฉพาะเมื่อไม่สามารถใช้โทรศัพท์ได้
ต้นทุนบัตรที่ลดลงอาจช่วยสนับสนุนบริการเงินฝาก
MUFG วางแผนลดค่าใช้จ่ายในการออกบัตรและนำเงินที่ประหยัดได้ไปพัฒนาบริการให้ดีขึ้น รวมถึงดอกเบี้ยเงินฝาก ข้อเสนอนี้เชื่อมโยงการเปลี่ยนแปลงการดำเนินงานภายในธนาคารเข้ากับประโยชน์ที่ลูกค้าจะเห็นได้ในบัญชีของตน
การผลิตและออกบัตรจริงมีค่าใช้จ่าย ธนาคารที่ไม่ออกบัตรจะไม่ต้องเสียค่าใช้จ่ายส่วนนี้ MUFG วางแผนนำเงินที่ประหยัดได้ไปสนับสนุนข้อเสนอด้านบริการลูกค้าของธนาคารแห่งใหม่ แทนที่จะให้การยกเลิกบัตรเป็นเพียงการเปลี่ยนวิธีใช้ตู้เอทีเอ็ม
คาดว่าจะจ่ายดอกเบี้ยทุกวัน ดอกเบี้ยคือเงินที่ธนาคารจ่ายให้ลูกค้าเพื่อแลกกับการฝากเงินไว้กับธนาคาร ส่วนกำหนดการจ่ายจะเป็นตัวกำหนดว่าเงินดังกล่าวจะเข้าบัญชีเมื่อใด
การจ่ายทุกวันจะทำให้ลูกค้าได้รับดอกเบี้ยบ่อยขึ้น แต่จำนวนเงินที่ได้รับยังขึ้นอยู่กับอัตราดอกเบี้ยที่ใช้ ยอดเงินคงเหลือ และเงื่อนไขของบัญชี ลูกค้าจะต้องพิจารณาปัจจัยเหล่านี้แยกจากความสะดวกในการใช้แอป
จากตู้จ่ายเงินสดเครื่องแรกสู่โทรศัพท์
ระบบบัตรเงินสดของญี่ปุ่นมีมานานกว่าครึ่งศตวรรษ ในปี 1969 Omron และ Sumitomo Bank เปิดตัวเครื่องจ่ายเงินสดเครื่องแรกของญี่ปุ่น ทำให้ลูกค้าถอนเงินได้โดยไม่ต้องต่อแถวที่เคาน์เตอร์ธนาคาร
ก่อนหน้านั้น ลูกค้ามักใช้สมุดบัญชีเงินฝากและตราประทับส่วนตัวที่เคาน์เตอร์เพื่อยืนยันตัวตนและถอนเงิน เครื่องจ่ายเงินสดนำวิธีใช้บัตรเงินสดและ PIN มาใช้ ซึ่งยังคงคุ้นเคยกันจนถึงทุกวันนี้
- 1969: Omron และ Sumitomo Bank เปิดตัวเครื่องจ่ายเงินสดเครื่องแรกของญี่ปุ่น โดยใช้บัตรเงินสดและ PIN สำหรับการถอนเงิน
- ช่วงไม่กี่ปีที่ผ่านมา: ธนาคารออนไลน์และผู้ให้บริการสินเชื่อระดับภูมิภาคบางรายเริ่มให้บริการทำธุรกรรมผ่านตู้เอทีเอ็มด้วยแอปสมาร์ตโฟน
- 2027: MUFG คาดว่าจะเปิดธนาคารดิจิทัลแห่งใหม่โดยไม่ออกบัตรเงินสด และเริ่มให้บริการผ่านตู้เอทีเอ็มของ Seven Bank
การเปลี่ยนแปลงในอดีตเกี่ยวข้องกับวิธีที่ลูกค้าเข้าถึงบัญชีของตน ตู้จ่ายเงินสดเครื่องแรกทำให้การถอนเงินไม่ต้องผ่านเคาน์เตอร์ธนาคาร ส่วนธุรกรรมผ่านสมาร์ตโฟนในปัจจุบันทำให้เครื่องมือยืนยันตัวตนเปลี่ยนจากบัตรพลาสติกแยกต่างหากมาเป็นแอปบนอุปกรณ์ที่ลูกค้าพกติดตัวอยู่แล้ว
ลูกค้าปัจจุบันจะได้รับผลอย่างไร?
Mitsubishi UFJ Bank จะยังให้บริการบัตรเงินสดต่อไป แนวทางของธนาคารแห่งใหม่จึงทำให้ MUFG มีบริการสองรูปแบบ ได้แก่ ธนาคารเดิมที่ยังใช้บัตรได้ และธนาคารดิจิทัลแยกต่างหากที่ออกแบบให้ใช้แอปสมาร์ตโฟนเป็นหลัก
ลูกค้าที่ใช้โทรศัพท์ทำธุรกรรมธนาคารเป็นประจำอาจคุ้นเคยกับขั้นตอนใหม่นี้ โดยเฉพาะผู้ที่ใช้บริการคล้ายกันจากที่อื่นอยู่แล้ว ส่วนผู้ที่ต้องการใช้บัตรจริงยังเลือกใช้บริการของ Mitsubishi UFJ Bank แห่งเดิมได้
กลุ่มธนาคารรายใหญ่อื่น ๆ จะได้สังเกตว่าลูกค้าตอบรับธนาคารที่เริ่มต้นโดยไม่มีบัตรอย่างไร อย่างไรก็ตาม การเปลี่ยนแปลงในระยะแรกจำกัดอยู่ที่สถาบันการเงินแห่งใหม่ที่ MUFG วางแผนไว้ การเปิดให้บริการจะขยายวิธีใช้สมาร์ตโฟนทำธุรกรรมผ่านตู้เอทีเอ็มที่มีใช้อยู่แล้วไปสู่ภาคธนาคารรายใหญ่ของญี่ปุ่นในส่วนใหม่ โดยยังคงให้บริการฝากและถอนเงินสด
ประเด็นสำคัญ
- MUFG วางแผนเปิด Mitsubishi UFJ Emutto Bank ในปี 2027 โดยไม่ออกบัตรเงินสด
- ลูกค้าจะฝากและถอนเงินสดผ่านแอปสมาร์ตโฟนและคิวอาร์โค้ดที่ตู้เอทีเอ็ม
- วางแผนใช้ตู้เอทีเอ็มของ Seven Bank ราว 28,000 เครื่องเป็นเครือข่ายเริ่มต้น และจะใช้ได้กับตู้เอทีเอ็มทดแทนราว 16,000 เครื่องที่ทยอยติดตั้งในร้าน FamilyMart ด้วย
- การรองรับตู้เอทีเอ็มเดิมของ Mitsubishi UFJ Bank ยังอยู่ระหว่างการพิจารณา
- MUFG ตั้งเป้าเสริมการยืนยันตัวตนด้วยขั้นตอนต่าง ๆ ซึ่งรวมถึงรหัสผ่านโทรศัพท์และการเข้าสู่ระบบแอป พร้อมนำเงินที่ประหยัดได้จากการออกบัตรไปสนับสนุนบริการลูกค้า
- คาดว่าจะจ่ายดอกเบี้ยทุกวัน โดยรายละเอียดเงื่อนไขของผลิตภัณฑ์ยังต้องประกาศเพิ่มเติม
- ลูกค้าจะยังใช้บัตรเงินสดของ Mitsubishi UFJ Bank แห่งเดิมได้