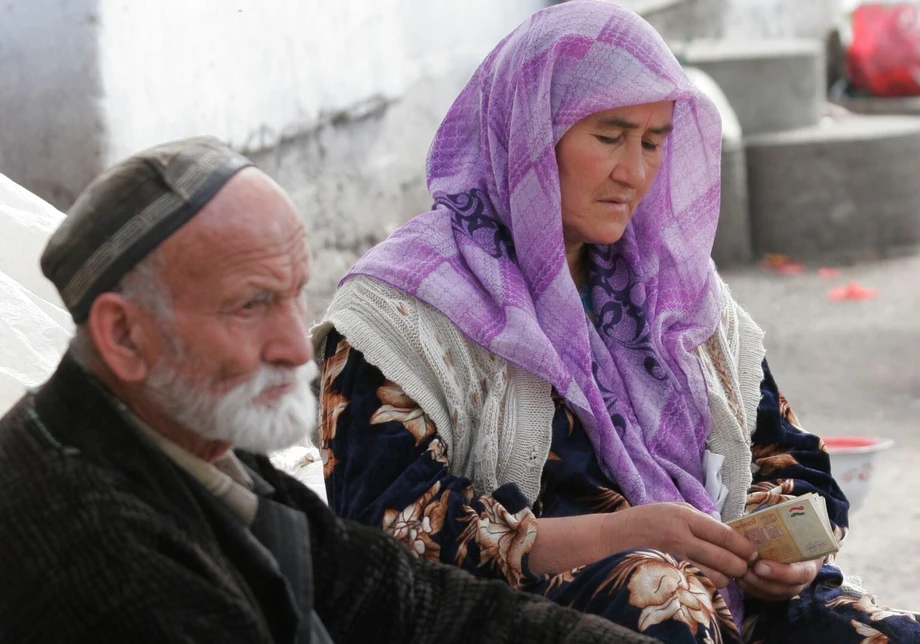
ทางเลือกการเกษียณสองแนวทาง โดยกฎหมายยังไม่เปลี่ยน
ผู้หญิงในทาจิกิสถานอาจต้องทำงานเพิ่มอีกห้าหรือเจ็ดปีก่อนเกษียณ ตามทางเลือกสองแนวทางที่ธนาคารพัฒนาเอเชียเสนอ ขณะที่ผู้ชายอาจต้องทำงานเพิ่มอีกสองปี หน่วยงานประกันสังคมและบำนาญของประเทศระบุว่าข้อเสนอเหล่านี้เป็นเพียงคำแนะนำ ปัจจุบันอายุเกษียณยังคงอยู่ที่ 58 ปีสำหรับผู้หญิง และ 63 ปีสำหรับผู้ชาย
สารบัญ
- ทางเลือกการเกษียณสองแนวทาง โดยกฎหมายยังไม่เปลี่ยน
- ข้อเสนอที่เปลี่ยนแปลงจะส่งผลอย่างไร
- เหตุใดการขึ้นทะเบียนจึงเป็นเพียงจุดเริ่มต้น
- ตัวเลขแรงงานบอกอะไร
- บำนาญครอบคลุมค่าใช้จ่ายได้แค่ไหน
- ใครจะเป็นผู้จ่ายบำนาญสังคม
- อายุยืนขึ้น ประชากรวัยหนุ่มสาว และทางเลือกในภูมิภาค
- บันทึกข้อมูลที่ดีขึ้นและการเข้าถึงที่ง่ายขึ้น
- ความสัมพันธ์ในวงกว้างกับผู้ให้กู้ระหว่างประเทศ
- ประเด็นสำคัญ
ทางเลือกดังกล่าวปรากฏในรายงานศึกษาประเทศของธนาคารพัฒนาเอเชียเรื่อง การเปลี่ยนผ่านทางเศรษฐกิจเพื่อการเติบโตอย่างยั่งยืนและทั่วถึงในทาจิกิสถาน แนวทางหนึ่งคือค่อย ๆ เพิ่มอายุเกษียณของผู้หญิงเป็น 63 ปี ให้เท่ากับอายุปัจจุบันของผู้ชาย อีกแนวทางหนึ่งคือค่อย ๆ ปรับอายุเกษียณเป็น 65 ปีสำหรับทั้งสองเพศ
ธนาคารยังแนะนำให้พิจารณาขยายระยะเวลาส่งเงินสมทบเป็น 30 ปีสำหรับทั้งผู้หญิงและผู้ชาย จากข้อกำหนดปัจจุบันที่ 20 ปีสำหรับผู้หญิง และ 25 ปีสำหรับผู้ชาย เงินสมทบคือเงินที่จ่ายเข้าระบบประกันบำนาญระหว่างช่วงชีวิตการทำงาน เพื่อนำไปใช้สะสมสิทธิรับบำนาญ
ทาจิกิสถานยังไม่ได้ประกาศมติหรือกำหนดเวลาเริ่มใช้การเปลี่ยนแปลงเหล่านี้ หน่วยงานบำนาญระบุว่า การเปลี่ยนอายุเกษียณ ข้อกำหนดการส่งเงินสมทบ หรือเงื่อนไขคุณสมบัติอื่น ๆ ต้องเป็นไปตามกระบวนการทางกฎหมายของประเทศ และมีผลบังคับใช้ผ่านกฎหมาย
ประเด็นถกเถียงนี้เกิดขึ้นต่อเนื่องจากข้อเสนอปฏิรูปบำนาญก่อนหน้านี้ของธนาคารพัฒนาเอเชีย ซึ่งจัดให้อายุเกษียณเป็นส่วนหนึ่งของมาตรการชุดใหญ่ที่ครอบคลุมความคุ้มครองด้านประกัน ระดับเงินจ่าย ประวัติการส่งเงินสมทบ และการช่วยเหลือผู้ที่มีสิทธิรับบำนาญไม่เพียงพอ สำหรับแรงงาน สถานการณ์ในระยะนี้ยังไม่เปลี่ยนแปลง ส่วนคำถามใหญ่คือจะจัดหาเงินทุนสำหรับบำนาญที่เพียงพอได้อย่างไร เมื่อผู้มีงานทำจำนวนมากส่งเงินสมทบไม่สม่ำเสมอ หรือทำงานนอกระบบเงินเดือนอย่างเป็นทางการ
ข้อเสนอที่เปลี่ยนแปลงจะส่งผลอย่างไร
ผู้หญิงจะได้รับผลกระทบมากกว่าจากการเปลี่ยนอายุเกษียณไม่ว่าทางเลือกใด การขยับจาก 58 เป็น 63 ปีหมายถึงทำงานเพิ่มห้าปี ส่วนการขยับเป็น 65 ปีหมายถึงเพิ่มเจ็ดปี ผู้ชายจะยังเกษียณที่อายุเดิมภายใต้ทางเลือกแรก และต้องทำงานเพิ่มอีกสองปีภายใต้ทางเลือกที่สอง
ข้อกำหนดการส่งเงินสมทบที่เสนอจะส่งผลต่อผู้หญิงมากกว่าเช่นกัน การเพิ่มขั้นต่ำจาก 20 เป็น 30 ปี หมายถึงต้องส่งเงินสมทบเพิ่มอีก 10 ปี หรือเพิ่มขึ้น 50% ส่วนผู้ชายต้องส่งเพิ่มจาก 25 เป็น 30 ปี หรืออีกห้าปี คิดเป็นการเพิ่มขึ้น 20%
อายุเกษียณและประวัติการส่งเงินสมทบเป็นเงื่อนไขคนละส่วน บุคคลอาจมีอายุถึงเกณฑ์ที่กำหนด แต่ยังมีประวัติการจ่ายเงินที่บันทึกไว้น้อยเกินไป ดังนั้น การขยายระยะเวลาส่งเงินสมทบจึงอาจส่งผลอย่างมากต่อผู้ที่ทำงานดูแลผู้อื่นโดยไม่ได้รับค่าจ้าง ย้ายถิ่น ทำงานตามฤดูกาล หรือมีช่วงเวลาทำงานนอกระบบเศรษฐกิจ
การเกษียณช้าลงอาจช่วยให้ฐานะทางการเงินของระบบบำนาญดีขึ้น หากผู้คนยังทำงานและส่งเงินสมทบต่อไปได้ ทั้งนี้ขึ้นอยู่กับสุขภาพ อาชีพ สภาพการทำงาน การเข้าถึงงานที่เหมาะสม และโอกาสในการฝึกทักษะใหม่ การกำหนดอายุเกษียณตามกฎหมายให้สูงขึ้นจึงต้องคำนึงถึงเงื่อนไขในทางปฏิบัติเหล่านี้อย่างใกล้ชิด
เหตุใดการขึ้นทะเบียนจึงเป็นเพียงจุดเริ่มต้น
ในปี 2024 มีผู้ขึ้นทะเบียนในระบบประกันบำนาญของทาจิกิสถานประมาณ 2.1 ล้านคน หรือราวหนึ่งในสามของประชากรวัยทำงาน ธนาคารพัฒนาเอเชียระบุว่า การจ้างงานนอกระบบ การส่งเงินไม่สม่ำเสมอ และการจัดเก็บข้อมูลที่ยังมีจุดอ่อน เป็นสาเหตุสำคัญที่ทำให้ความครอบคลุมของการส่งเงินสมทบยังจำกัด
บัญชีที่ขึ้นทะเบียนแล้วอาจได้รับเงินสมทบเป็นประจำ เป็นครั้งคราว หรือไม่ได้รับเลย การจัดหาเงินทุนสำหรับบำนาญขึ้นอยู่กับจำนวนเงินจริงที่เข้าสู่ระบบและความสม่ำเสมอของการจ่ายเงิน บันทึกเงินสมทบที่เชื่อถือได้ยังเป็นตัวกำหนดด้วยว่าแรงงานจะได้รับการนับยอดเงินที่มีผู้จ่ายแทนตนหรือไม่
ธนาคารพัฒนาเอเชียแนะนำให้ขยายการประกันบำนาญไปยังผู้ประกอบอาชีพอิสระและแรงงานนอกระบบให้มากขึ้น นอกจากนี้ยังเสนอให้ขึ้นทะเบียนได้ง่ายขึ้น และปรับปรุงการแลกเปลี่ยนข้อมูลระหว่างหน่วยงานรัฐ เพื่อให้สามารถจับคู่ข้อมูลการจ้างงานและเงินสมทบได้แม่นยำกว่าเดิม
การย้ายถิ่นทำให้การจัดเก็บเงินสมทบซับซ้อนขึ้น องค์การระหว่างประเทศเพื่อการโยกย้ายถิ่นฐานระบุว่า ในช่วงครึ่งแรกของปี 2025 มีพลเมืองทาจิกิสถานประมาณ 825,000 คนทำงานในต่างประเทศ พลเมืองบางส่วนที่ทำงานนอกประเทศไม่ได้ส่งเงินเข้ากองทุนบำนาญของทาจิกิสถาน ทำให้จำนวนเงินที่มีไว้จัดหาทุนสำหรับบำนาญภายในประเทศลดลง
ตัวเลขแรงงานบอกอะไร
สถิติแห่งชาติระบุว่า ณ วันที่ 1 ตุลาคม 2026 ทาจิกิสถานมีผู้รับบำนาญ 894,923 คน ส่วนในเดือนสิงหาคมมีผู้มีงานทำประมาณ 2.851 ล้านคน คิดเป็นผู้มีงานทำประมาณ 3.2 คนต่อผู้รับบำนาญหนึ่งคน
มีผู้ถูกบันทึกว่าเป็นลูกจ้างที่ได้รับค่าจ้างในกิจการที่มีรูปแบบการถือครองต่าง ๆ เพียงประมาณ 1.307 ล้านคน หรือคิดเป็น 45.8% ของผู้มีงานทำทั้งหมด ผู้มีงานทำกลุ่มอื่นประกอบด้วยผู้ประกอบการ สมาชิกฟาร์มเดห์คอน และแรงงานประเภทอื่น ๆ ซึ่งอาจส่งเงินสมทบประกันสังคมเช่นกัน
ดังนั้น การคำนวณทางการเงินจึงต้องพิจารณาจำนวนผู้ส่งเงินสมทบเป็นประจำ จำนวนเงินที่ส่ง และภาระค่าใช้จ่ายบำนาญ ผู้มีงานทำสามคนที่ช่วยรองรับผู้รับบำนาญหนึ่งคนอาจสร้างรายได้ให้ระบบแตกต่างกันมาก ขึ้นอยู่กับรายได้และการที่ทั้งสามคนส่งเงินสมทบทุกเดือนหรือไม่
ตัวเลขเปรียบเทียบจากคณะกรรมการสถิติของเครือรัฐเอกราชระบุว่า ในปี 2024 ทาจิกิสถานมีผู้รับบำนาญ 318 คนต่อผู้มีงานทำ 1,000 คน หรือมีผู้มีงานทำประมาณ 3.1 คนต่อผู้รับบำนาญหนึ่งคน คาซัคสถาน คีร์กีซสถาน และอุซเบกิสถานมีผู้รับบำนาญประเทศละ 347 คนต่อผู้มีงานทำ 1,000 คน หรือมีแรงงานประมาณ 2.9 คนต่อผู้รับบำนาญหนึ่งคน ส่วนรัสเซียมี 555 คน หรือมีแรงงานประมาณ 1.8 คนต่อผู้รับบำนาญหนึ่งคน ตัวเลขเหล่านี้สะท้อนสัดส่วนระหว่างการมีงานทำกับการรับบำนาญในแต่ละประเทศ โดยใช้ช่วงเวลาการรายงานข้อมูลเดียวกัน
บำนาญครอบคลุมค่าใช้จ่ายได้แค่ไหน
ในปี 2024 บำนาญชราภาพเฉลี่ยในทาจิกิสถานอยู่ที่ 475.8 โซโมนีต่อเดือน เทียบกับค่าจ้างเฉลี่ยรายเดือน 2,148.9 โซโมนี บำนาญคิดเป็นประมาณ 22.1% ของค่าจ้างเฉลี่ย หรือกล่าวได้ว่าค่าจ้างสูงกว่าบำนาญราว 4.5 เท่า
ค่าเฉลี่ยเหล่านี้แสดงให้เห็นช่องว่างอย่างมากระหว่างรายได้จากการทำงานกับรายได้จากบำนาญ ประสบการณ์ของแต่ละคนขึ้นอยู่กับเงินเดือนที่ผ่านมา ประวัติการส่งเงินสมทบ และสิทธิรับบำนาญ ขณะที่ความต้องการของแต่ละครัวเรือนก็แตกต่างกันด้วย
ธนาคารพัฒนาเอเชียแนะนำให้ปรับปรุงการปรับดัชนี ซึ่งเป็นกลไกที่ใช้ปรับจำนวนบำนาญตามการเปลี่ยนแปลงของราคาและค่าครองชีพ หากอาหาร ค่าทำความร้อน และสิ่งจำเป็นอื่น ๆ แพงขึ้น แต่บำนาญยังคงเท่าเดิม เงินบำนาญก็จะซื้อของได้น้อยลง
ธนาคารยังเรียกร้องให้กำหนดตัวชี้วัดเพื่อประเมินว่าเงินบำนาญช่วยให้ผู้รับมีมาตรฐานการครองชีพที่เพียงพอหรือไม่ การปฏิรูประบบบำนาญจึงมีเป้าหมายที่เกี่ยวเนื่องกันสองประการ คือทำให้มีเงินเข้าสู่ระบบอย่างเพียงพอ และทำให้เงินที่จ่ายออกไปช่วยเหลือผู้รับได้อย่างมีความหมาย
ใครจะเป็นผู้จ่ายบำนาญสังคม
ธนาคารพัฒนาเอเชียเสนอให้ทยอยโอนภาระจัดหาเงินทุนสำหรับบำนาญสังคมไปยังงบประมาณของรัฐ ตามแผนที่ครอบคลุมหลายปี บำนาญสังคมช่วยเหลือกลุ่มคนบางประเภทที่ไม่มีคุณสมบัติรับบำนาญจากเงินสมทบ
บำนาญสมทบเชื่อมโยงกับสิทธิที่สะสมจากการจ่ายเงินระหว่างชีวิตการทำงาน ส่วนบำนาญสังคมให้ความช่วยเหลือเมื่อสิทธิเหล่านั้นไม่เพียงพอหรือไม่มีเลย การแยกแหล่งเงินทุนของบำนาญทั้งสองประเภทจะช่วยให้เห็นชัดขึ้นว่ารัฐบาลใช้จ่ายกับแต่ละด้านเท่าใด
ภายใต้แนวทางที่เสนอ รายได้จากเงินสมทบจะใช้จัดหาเงินทุนสำหรับบำนาญประกันเป็นหลัก ส่วนรายได้ทั่วไปของรัฐบาลจะนำไปสนับสนุนบำนาญสังคม รัฐจึงต้องวางแผนการโอนภาระนี้ในช่วงหลายปีงบประมาณ แทนที่จะย้ายค่าใช้จ่ายทั้งหมดในคราวเดียว
ประเด็นการจัดหาเงินทุนนี้ยิ่งสำคัญเมื่อพิจารณาควบคู่กับข้อเสนอให้กำหนดการส่งเงินสมทบขั้นต่ำ 30 ปี แรงงานที่มีประวัติการทำงานขาดช่วงจำเป็นต้องเข้าใจอย่างชัดเจนทั้งสิทธิประกันของตน และความช่วยเหลือที่มีให้หากส่งเงินสมทบไม่ครบเกณฑ์
อายุยืนขึ้น ประชากรวัยหนุ่มสาว และทางเลือกในภูมิภาค
ข้อมูลระดับชาติที่ธนาคารพัฒนาเอเชียอ้างถึงระบุว่า อายุคาดเฉลี่ยอยู่ที่ 76.6 ปีในปี 2024 เพิ่มจาก 68.4 ปีในปี 2010 หรือเพิ่มขึ้น 8.2 ปี ส่วนค่าประมาณของธนาคารโลกอยู่ที่ประมาณ 72 ปี ความแตกต่างอาจเกิดจากข้อมูลและวิธีการคำนวณที่ใช้ไม่เหมือนกัน
อายุคาดเฉลี่ยเมื่อแรกเกิดแสดงถึงอายุขัยเฉลี่ยของประชากรทั้งกลุ่ม การวางแผนบำนาญยังต้องใช้ค่าประมาณว่าผู้คนจะมีชีวิตอยู่ต่ออีกนานเท่าใดหลังถึงวัยเกษียณ เพราะเป็นตัวกำหนดระยะเวลาที่คาดว่าจะต้องจ่ายบำนาญ
ทาจิกิสถานยังเป็นประเทศที่มีประชากรวัยหนุ่มสาว โดยประชากร 62.8% มีอายุต่ำกว่า 30 ปี ฐานผู้ส่งเงินสมทบในอนาคตจะขึ้นอยู่ส่วนหนึ่งกับการที่คนหนุ่มสาวเหล่านี้หางานที่สร้างรายได้จากเงินสมทบเข้าระบบบำนาญอย่างสม่ำเสมอได้หรือไม่ ไม่ว่าจะทำงานในประเทศหรือผ่านข้อตกลงที่ครอบคลุมการทำงานในต่างประเทศ
กฎเกณฑ์การเกษียณในเอเชียกลางแตกต่างกัน คีร์กีซสถานกำหนดอายุไว้ที่ 63 ปีสำหรับผู้ชาย และ 58 ปีสำหรับผู้หญิง เช่นเดียวกับทาจิกิสถาน อุซเบกิสถานกำหนดไว้ที่ 60 ปีและ 55 ปีตามลำดับ คาซัคสถานกำหนดไว้ที่ 63 ปีสำหรับผู้ชาย และ 61 ปีสำหรับผู้หญิง โดยอายุของผู้หญิงจะคงอยู่ที่ 61 ปีจนถึงปี 2028 ก่อนทยอยเพิ่มเป็น 63 ปีภายในปี 2031
การกำหนดอายุเกษียณที่ 65 ปีสำหรับทุกคนจะทำให้ทาจิกิสถานมีเกณฑ์สูงกว่าตัวเลขที่ระบุไว้ของประเทศเหล่านั้นทั้งสองเพศ อย่างไรก็ดี รูปแบบการจัดหาเงินทุน การจ้างงาน และกฎเกณฑ์การจ่ายสิทธิประโยชน์ของแต่ละประเทศยังคงเป็นปัจจัยกำหนดผลลัพธ์ของอายุเกษียณที่เลือกใช้
บันทึกข้อมูลที่ดีขึ้นและการเข้าถึงที่ง่ายขึ้น
ข้อเสนอด้านการบริหารของธนาคารพัฒนาเอเชียประกอบด้วยการปรับปรุงบันทึกเงินสมทบรายบุคคล การขยายบริการดิจิทัล และการแลกเปลี่ยนข้อมูลระหว่างหน่วยงานภาครัฐให้ดีขึ้น สำหรับแรงงาน การมีประวัติส่วนบุคคลที่ถูกต้องจะช่วยให้ตรวจสอบเงินที่จ่ายและเข้าใจสิทธิบำนาญที่สะสมไว้ได้ง่ายขึ้น
ธนาคารยังแนะนำให้พัฒนาการออมบำนาญโดยสมัครใจ และปรับปรุงการกำกับดูแลกองทุนบำนาญนอกระบบของรัฐให้ชัดเจนขึ้น มาตรการคุ้มครองที่เสนอมีทั้งการออกใบอนุญาต กฎการลงทุน และการกำกับดูแล การออมโดยสมัครใจจะเป็นอีกช่องทางให้ประชาชนเตรียมตัวเกษียณควบคู่กับการประกันบำนาญภาคบังคับ
เมื่อต้นเดือนตุลาคม ธนาคารพัฒนาเอเชียจัดสรรเงิน 20.5 ล้านดอลลาร์เพื่อขยายความครอบคลุมของบริการบำนาญ ปรับปรุงระบบจ่ายบำนาญและสวัสดิการสังคมให้ทันสมัย รวมถึงยกระดับคุณภาพและการเข้าถึงบริการสังคม งานดังกล่าวมุ่งแก้ปัญหาทั้งขั้นตอนการเข้าถึงสิทธิประโยชน์ในทางปฏิบัติและการบริหารจัดการการจ่ายเงิน
ยังขาดการคาดการณ์ที่เปิดเผยต่อสาธารณะโดยละเอียด ซึ่งเปรียบเทียบผลกระทบทางการเงินและสังคมของทางเลือกด้านอายุเกษียณ การเปรียบเทียบที่เป็นประโยชน์ควรแสดงรายได้จากเงินสมทบ ค่าใช้จ่ายบำนาญ และจำนวนผู้มีคุณสมบัติรับสิทธิภายใต้แต่ละทางเลือกที่คาดการณ์ไว้ ควบคู่กับผลกระทบต่อแรงงานที่มีประวัติการทำงานไม่ครบถ้วน
ความสัมพันธ์ในวงกว้างกับผู้ให้กู้ระหว่างประเทศ
ข้อเสนอด้านบำนาญเกิดขึ้นระหว่างการหารือทางการเงินในวงกว้างระหว่างทาจิกิสถานกับสถาบันระหว่างประเทศ ประเทศนี้เป็นหนี้ธนาคารพัฒนาเอเชียประมาณ 260 ล้านดอลลาร์ ขณะที่ธนาคารเสนอเงินทุนเพิ่มเติมอีก 500 ล้านดอลลาร์สำหรับโครงการไฟฟ้าพลังน้ำรอกุน
แผนเงินทุนประกอบด้วยเงินให้เปล่า 200 ล้านดอลลาร์ และเงินกู้เงื่อนไขผ่อนปรน 300 ล้านดอลลาร์ ตามรายละเอียดในการหารือเรื่องเงินทุนสำหรับโครงการรอกุน เงินให้เปล่าไม่ต้องชำระคืน ส่วนเงินกู้เงื่อนไขผ่อนปรนต้องชำระคืนตามเงื่อนไขที่เอื้อประโยชน์มากกว่าการกู้ยืมเชิงพาณิชย์ทั่วไป
เมื่อวันที่ 1 ตุลาคม รัฐสภาให้สัตยาบันข้อตกลงเงินทุน 300 ล้านดอลลาร์สำหรับโครงการรอกุนกับสมาคมพัฒนาระหว่างประเทศ ซึ่งเป็นส่วนหนึ่งของกลุ่มธนาคารโลก โดยก่อนหน้านี้สมาคมฯ ได้ให้เงินทุน 350 ล้านดอลลาร์ รัฐมนตรีว่าการกระทรวงการคลัง ฟัยซิดดิน คาห์ฮอร์โซดา และประธานธนาคารแห่งชาติ ฟิรดาวส์ โทลิบโซดา ยังได้พบกับโป๋ หลี่ รองกรรมการผู้จัดการกองทุนการเงินระหว่างประเทศในเดือนตุลาคมด้วย
ยุทธศาสตร์ความร่วมมือระดับประเทศของธนาคารโลกสำหรับปี 2026 ถึง 2032 ให้ความสำคัญกับการลงทุนภาคเอกชน การลดบทบาทของรัฐในเศรษฐกิจ และการปรับปรุงเงื่อนไขการทำธุรกิจให้สะดวกขึ้น การถกเถียงเรื่องบำนาญของทาจิกิสถานดำเนินไปพร้อมกับการหารือในวงกว้างเกี่ยวกับการคลังภาครัฐและนโยบายเศรษฐกิจ
วันและตัวเลขสำคัญครอบคลุมช่วงเวลารายงานหลายช่วง ดังนี้
- 2024: จำนวนผู้ขึ้นทะเบียนประกันบำนาญอยู่ที่ประมาณ 2.1 ล้านคน ขณะที่บำนาญชราภาพเฉลี่ยอยู่ที่ 475.8 โซโมนีต่อเดือน
- ครึ่งแรกของปี 2025: พลเมืองทาจิกิสถานประมาณ 825,000 คนทำงานในต่างประเทศ ตามข้อมูลขององค์การระหว่างประเทศเพื่อการโยกย้ายถิ่นฐาน
- สิงหาคม 2026: มีผู้มีงานทำประมาณ 2.851 ล้านคน
- 1 ตุลาคม 2026: จำนวนผู้รับบำนาญอยู่ที่ 894,923 คน และรัฐสภาให้สัตยาบันข้อตกลงเงินทุนโครงการรอกุนมูลค่า 300 ล้านดอลลาร์
- ตุลาคม 2026: ข้อเสนอด้านบำนาญของธนาคารพัฒนาเอเชียทำให้มีการชี้แจงว่ากฎเกณฑ์การเกษียณที่ใช้อยู่ยังมีผลบังคับใช้
ประเด็นสำคัญ
- อายุเกษียณของทาจิกิสถานยังคงอยู่ที่ 58 ปีสำหรับผู้หญิง และ 63 ปีสำหรับผู้ชาย
- ธนาคารพัฒนาเอเชียเสนอให้ทยอยเพิ่มอายุเกษียณของผู้หญิงเป็น 63 ปี หรือปรับอายุเกษียณของทั้งสองเพศเป็น 65 ปี
- ธนาคารยังแนะนำให้พิจารณากำหนดระยะเวลาส่งเงินสมทบ 30 ปีสำหรับทั้งผู้หญิงและผู้ชาย
- ในปี 2024 มีผู้ขึ้นทะเบียนประกันบำนาญประมาณ 2.1 ล้านคน หรือราวหนึ่งในสามของประชากรวัยทำงาน
- ในปี 2024 บำนาญชราภาพเฉลี่ยเท่ากับประมาณ 22.1% ของค่าจ้างเฉลี่ยรายเดือน
- ข้อเสนออื่น ๆ ครอบคลุมการจัดหาเงินทุนสำหรับบำนาญสังคม การปรับเงินตามเงินเฟ้อ บันทึกข้อมูลดิจิทัล การออมโดยสมัครใจ และการขยายความคุ้มครอง
- การเปลี่ยนแปลงคุณสมบัติใด ๆ ต้องดำเนินการตามกฎหมายทาจิกิสถาน และยังไม่มีการประกาศกำหนดเวลาเริ่มใช้