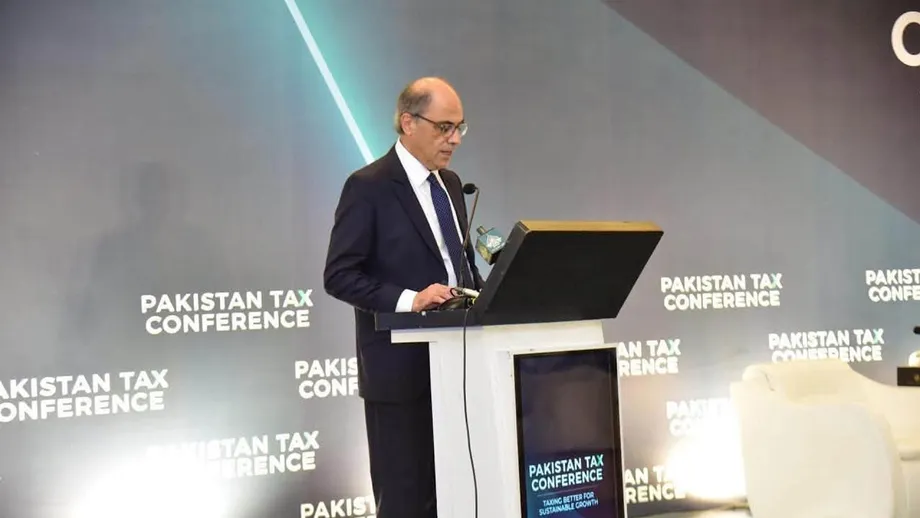
ปากีสถานเผชิญโจทย์ที่มากกว่าการจัดเก็บภาษีเพิ่ม
มูฮัมหมัด ออรังเซ็บ รัฐมนตรีว่าการกระทรวงการคลัง กล่าวว่า คณะกรรมการรายได้แห่งชาติของปากีสถาน (FBR) เพิ่มสัดส่วนการจัดเก็บภาษีต่อเศรษฐกิจจาก 8.8% เป็น 10.3% ขณะที่กองทุนการเงินระหว่างประเทศ (IMF) เรียกร้องให้ประเทศนำภาคส่วนที่เสียภาษีต่ำกว่าที่ควรเข้าสู่ระบบ และทบทวนสิทธิประโยชน์ทางภาษี โจทย์ในขณะนี้คือการจัดเก็บรายได้อย่างเป็นธรรมมากขึ้น ควบคู่กับการสนับสนุนการลงทุนและการเติบโตทางเศรษฐกิจอย่างยั่งยืน
สารบัญ
- ปากีสถานเผชิญโจทย์ที่มากกว่าการจัดเก็บภาษีเพิ่ม
- การขยายฐานภาษีจะเปลี่ยนแปลงอะไรบ้าง?
- การบังคับใช้กฎหมายมีส่วนต่อการปรับตัวดีขึ้นในช่วงหลังมากที่สุด
- ภาคธุรกิจต้องการลดความไม่แน่นอนจากงบประมาณ
- เหตุใดการประสานงานระหว่างรัฐบาลกลางกับรัฐบาลระดับจังหวัดจึงสำคัญ
- จากการฟื้นตัวทางเศรษฐกิจสู่การเติบโตที่ยั่งยืน
- ทุนสำรองฟื้นตัวแล้ว แต่คุณภาพก็สำคัญ
- การลงทุนภาครัฐและการใช้จ่ายเพื่อสังคมเป็นส่วนหนึ่งของสมการ
- หลังการประชุมเชิงปฏิบัติการจะเกิดอะไรขึ้น?
- ประเด็นสำคัญ
ในการประชุมเชิงปฏิบัติการด้านการปฏิรูปภาษีที่กรุงอิสลามาบัดเมื่อวันที่ 20 ตุลาคม 2026 ออรังเซ็บกล่าวว่า การบังคับใช้กฎหมายมีส่วน 0.9 จุดเปอร์เซ็นต์ จากการเพิ่มขึ้น 1.5 จุดเปอร์เซ็นต์ของสัดส่วนภาษีต่อ GDP ของ FBR ส่วนมาตรการเชิงนโยบายใหม่มีส่วนเพิ่มอีก 0.6 จุด กล่าวอีกนัยหนึ่ง การบังคับใช้กฎหมายที่เข้มงวดขึ้นทำให้ตัวเลขดีขึ้น 60% เทียบกับ 40% จากการเปลี่ยนแปลงนโยบาย
จีฮัด อาซูร์ ผู้อำนวยการแผนกตะวันออกกลางและเอเชียกลางของ IMF เรียกร้องให้มีการเปลี่ยนแปลงเพื่อกระจายภาระภาษีให้ทั่วถึงยิ่งขึ้น เขากล่าวว่า:
การแก้ปัญหาภาคส่วนที่เสียภาษีน้อยเกินไป การปรับสิทธิประโยชน์ให้เหมาะสม และการลดภาระที่ตกอยู่กับบางกลุ่มอย่างไม่สมดุล ล้วนเป็นองค์ประกอบของระบบภาษีที่เป็นธรรม
การประชุมเชิงปฏิบัติการของกระทรวงการคลังและ IMF จัดขึ้นในวันที่ 20 และ 21 ตุลาคม ประกาศการประชุมเชิงปฏิบัติการของรัฐบาล ซึ่งเผยแพร่โดยกรมประชาสัมพันธ์ ระบุหัวข้อการประชุม 6 หัวข้อ ครอบคลุมการเติบโต การปรับระบบภาษีให้ทันสมัย การประสานงานด้านภาษีขาย ภาษีเงินได้ การบริหารจัดการ และรายได้ของรัฐบาลระดับจังหวัด
ออรังเซ็บและอาซูร์กล่าวเปิดงานร่วมกับโรดริโก วัลเดส ผู้อำนวยการแผนกกิจการการคลังของ IMF โดยมีเจ้าหน้าที่รัฐบาล ผู้แทน IMF และธนาคารโลก ผู้เชี่ยวชาญด้านภาษี นักวิชาการ และผู้นำภาคเอกชนเข้าร่วม การหารือเชื่อมโยงประเด็นเชิงปฏิบัติสามเรื่อง ได้แก่ ปากีสถานจัดเก็บรายได้ได้มากเพียงใด ใครเป็นผู้จ่าย และกฎเกณฑ์ช่วยให้ธุรกิจวางแผนและขยายกิจการได้หรือไม่
การขยายฐานภาษีจะเปลี่ยนแปลงอะไรบ้าง?
ข้อเสนอของอาซูร์มุ่งนำกิจกรรมทางเศรษฐกิจเข้าสู่ระบบภาษีให้มากขึ้น และทบทวนสิทธิประโยชน์ ฐานภาษีหมายถึงรายได้ การใช้จ่าย ทรัพย์สิน หรือกิจกรรมอื่นที่นำมาคำนวณภาษี การขยายฐานภาษีหมายถึงการจัดเก็บจากกิจกรรมที่ต้องเสียภาษีให้หลากหลายขึ้น แทนที่จะพึ่งพาผู้ที่จ่ายภาษีอยู่แล้วมากเกินไป
สิทธิประโยชน์ทางภาษีทำให้กิจกรรมหรือผู้เสียภาษีบางกลุ่มได้รับการปฏิบัติที่เอื้อประโยชน์กว่า เช่น การยกเว้นภาษีหรือการใช้อัตราที่ต่ำลง การทบทวนสิทธิประโยชน์เหล่านี้หมายถึงการตรวจสอบว่าสิทธิพิเศษใดยังมีประโยชน์ และสิทธิใดทำให้ผู้อื่นต้องแบกรับภาระอย่างไม่เท่าเทียม
อาซูร์เชื่อมโยงความเป็นธรรมเข้ากับการปฏิบัติตามกฎและการเติบโตของภาคเอกชน ระบบที่เป็นกลางมากขึ้นมีเป้าหมายให้ธุรกิจตัดสินใจโดยพิจารณาจากความคุ้มค่าทางเศรษฐกิจเป็นหลัก แทนที่จะขึ้นอยู่กับว่ากิจกรรมใดได้รับสิทธิประโยชน์ทางภาษีหรือไม่ กฎที่เรียบง่ายขึ้นยังช่วยให้ผู้เสียภาษีเข้าใจหน้าที่ของตนได้ง่ายกว่าเดิม
ข้อเสนอยังอยู่ในขั้นหารือ รายละเอียดการประชุมและคำกล่าวเปิดงานไม่ได้ระบุรายชื่อภาคส่วนที่จะถูกเก็บภาษีเพิ่ม สิทธิประโยชน์ที่จะยกเลิก อัตราภาษีใหม่ หรือกำหนดเวลาการบังคับใช้ ภารกิจเร่งด่วนคือการเปลี่ยนเป้าหมายในภาพกว้างให้เป็นข้อเสนอแนะที่รัฐบาลและหน่วยงานจัดเก็บภาษีนำไปปฏิบัติได้
การบังคับใช้กฎหมายมีส่วนต่อการปรับตัวดีขึ้นในช่วงหลังมากที่สุด
ออรังเซ็บกล่าวว่า รายได้จากภาษีเพิ่มขึ้น 40% ในช่วงสองปีงบประมาณที่ผ่านมา เขาระบุว่าการปรับตัวดีขึ้นมาจากทั้งการบังคับใช้กฎหมายที่เข้มงวดขึ้นและมาตรการเชิงนโยบายใหม่ พร้อมกล่าวว่าการบังคับใช้กฎหมายให้ลึกซึ้งยิ่งขึ้นจะมีความสำคัญมากขึ้นในช่วงต่อไปของการปฏิรูป
รัฐมนตรีกล่าวถึงความพยายามบังคับใช้กฎหมายของรัฐบาลอย่างตรงไปตรงมาว่า:
"เราหยุดการรั่วไหล การขโมย และการทุจริต" ออรังเซ็บกล่าว
การเพิ่มขึ้นของสัดส่วนภาษีต่อ GDP ของ FBR จาก 8.8% เป็น 10.3% หมายความว่า หน่วยงานจัดเก็บภาษีเก็บเงินเพิ่มได้ 1.5 รูปีต่อผลผลิตทางเศรษฐกิจทุก 100 รูปี GDP วัดมูลค่าของสินค้าและบริการที่ผลิตในระบบเศรษฐกิจ การเปรียบเทียบรายได้ภาษีกับ GDP ช่วยแสดงขนาดการจัดเก็บเมื่อเทียบกับเศรษฐกิจที่เป็นแหล่งรายได้ดังกล่าว
หนังสือประจำปีฝ่ายรายได้ 2024-25ของ FBR ยืนยันว่า สัดส่วนดังกล่าวเพิ่มจาก 8.8% ในปีงบประมาณ 2023-24 เป็น 10.3% ในปีงบประมาณ 2024-25 โดยไม่รวมรายรับที่ไม่ใช่ภาษีของรัฐบาลกลาง การจัดเก็บภาษีของ FBR เพิ่มจาก 9,299,080 ล้านรูปี เป็น 11,744,288 ล้านรูปีในช่วงเวลาเดียวกัน หนังสือประจำปีระบุว่า การปรับขึ้นอัตราภาษีเล็กน้อย มาตรการขยายฐานภาษี และการบังคับใช้กฎหมายที่มีประสิทธิภาพขึ้นเป็นปัจจัยสนับสนุน แต่ไม่ได้แจกแจงสัดส่วนของแต่ละปัจจัยต่อการเพิ่มขึ้น 1.5 จุดเปอร์เซ็นต์
หนังสือประจำปีระบุว่า การเรียกคืนรายได้จากการบังคับใช้กฎหมายอยู่ที่ 874,000 ล้านรูปีในปีงบประมาณ 2024-25 เพิ่มจาก 105,000 ล้านรูปีในปีงบประมาณ 2023-24 การติดตามการผลิตแบบเรียลไทม์ช่วยเรียกคืนรายได้เพิ่มอีก 25,000 ล้านรูปีจากน้ำตาล และ 12,800 ล้านรูปีจากซีเมนต์ ขณะที่การเร่งระงับข้อพิพาททำให้มีรายได้ 255,000 ล้านรูปีจากการยุติคดีตามกฎหมาย หน่วยงานบังคับใช้กฎหมายศุลกากรแบบเบ็ดเสร็จจัดเก็บรายได้จากสินค้าที่เสี่ยงต่อการลักลอบนำเข้าได้ 321,000 ล้านรูปี เพิ่มขึ้น 19.7%
การจัดเก็บภาษีเงินได้จากการเรียกเก็บโดยตรงยังเพิ่มจาก 127,000 ล้านรูปี หรือ 3% ของรายรับภาษีเงินได้ ในปีงบประมาณ 2023-24 เป็น 267,000 ล้านรูปี หรือ 5% ในปีงบประมาณ 2024-25 รายรับจากภาษีหัก ณ ที่จ่ายเพิ่มจาก 2,739,000 ล้านรูปี เป็น 3,382,000 ล้านรูปี แม้สัดส่วนจะลดจาก 60% เป็น 59% ส่วนรายรับจากภาษีชำระล่วงหน้าเพิ่มจาก 1,530,000 ล้านรูปี เป็น 1,894,000 ล้านรูปี ขณะที่สัดส่วนลดจาก 34% เป็น 33%
การแจกแจงตัวเลขของออรังเซ็บทำให้การบังคับใช้กฎหมายเป็นประเด็นหลักในการถกเถียงระยะต่อไป เมื่อการบังคับใช้กฎหมายมีส่วน 0.9 จุดเปอร์เซ็นต์จากการเพิ่มขึ้นทั้งหมด และนโยบายมีส่วน 0.6 จุด รัฐบาลกำลังชูการจัดเก็บภาระภาษีที่มีอยู่ให้มีประสิทธิภาพขึ้นเป็นแหล่งรายได้สำคัญ จึงทำให้ผลการดำเนินงานและความน่าเชื่อถือของหน่วยงานจัดเก็บภาษีมีความสำคัญพอๆ กับการออกแบบกฎหมายภาษี
ภาคธุรกิจต้องการลดความไม่แน่นอนจากงบประมาณ
ออรังเซ็บกล่าวว่า การลงทุนของภาคเอกชนขึ้นอยู่กับความต่อเนื่องของนโยบาย บริษัทที่กำลังตัดสินใจว่าจะสร้างโรงงาน ซื้ออุปกรณ์ หรือขยายกิจการ จำเป็นต้องประเมินต้นทุนและผลตอบแทนในช่วงหลายปี การเปลี่ยนแปลงภาษีบ่อยครั้งอาจทำให้การคำนวณเหล่านี้ยากขึ้น
รัฐมนตรีว่าการกระทรวงการคลังกล่าวกับผู้เข้าร่วมว่า:
เราไม่อาจสร้างความประหลาดใจให้การลงทุนของภาคเอกชนได้ทุกครั้งที่มีการเสนองบประมาณ
ออรังเซ็บยังระบุว่า ฉันทามติทางการเมือง สถาบันที่เข้มแข็งขึ้น และความเชื่อมั่นของผู้เสียภาษี เป็นเงื่อนไขของการปฏิรูปที่ยั่งยืน เขากล่าวว่าการฟื้นฟูความน่าเชื่อถือของ FBR เป็นหนึ่งในลำดับความสำคัญของรัฐบาล และเรียกร้องให้ปรับปรุงความสัมพันธ์ระหว่างผู้เสียภาษีกับหน่วยงานจัดเก็บภาษี
หัวข้อการบริหารจัดการของการประชุมเชิงปฏิบัติการเชื่อมโยงการเปลี่ยนผ่านสู่ระบบดิจิทัล การปฏิบัติตามกฎ และความเชื่อมั่นของผู้เสียภาษี การเปลี่ยนผ่านสู่ระบบดิจิทัลหมายถึงการใช้ระบบอิเล็กทรอนิกส์จัดการกระบวนการต่างๆ เช่น บันทึกภาษี การยื่นแบบ และการชำระเงิน การที่หัวข้อนี้อยู่ร่วมกับเรื่องความเชื่อมั่นในกำหนดการ สะท้อนขอบเขตเชิงปฏิบัติของการหารือเรื่องการปฏิรูป กล่าวคือ ผู้เสียภาษีต้องมีทั้งขั้นตอนที่ใช้งานได้จริงและความเชื่อมั่นในวิธีที่หน่วยงานนำกฎไปใช้
เหตุใดการประสานงานระหว่างรัฐบาลกลางกับรัฐบาลระดับจังหวัดจึงสำคัญ
รัฐบาลกลางและรัฐบาลระดับจังหวัดของปากีสถานต่างมีส่วนในข้อเสนอการเปลี่ยนแปลงดังกล่าว การประชุมหัวข้อหนึ่งจะพิจารณาระบบภาษีขายที่เป็นเอกภาพระหว่างรัฐบาลกลางกับจังหวัด ส่วนอีกหัวข้อจะหารือเรื่องการคลังแบบสหพันธรัฐและรายได้ภาษีของจังหวัด
ภาษีขายจัดเก็บจากธุรกรรมที่ต้องเสียภาษี ระบบที่เป็นเอกภาพมีเป้าหมายสร้างกรอบการทำงานที่ประสานกันมากขึ้นระหว่างรัฐบาลแต่ละระดับ สำหรับธุรกิจที่ดำเนินงานข้ามเขตจังหวัด ประเด็นเชิงปฏิบัติคือการออกแบบและบริหารภาระภาษีเหล่านั้นอย่างสอดคล้องกันเพียงใด
การคลังแบบสหพันธรัฐเกี่ยวข้องกับการแบ่งความรับผิดชอบระหว่างรัฐบาลแต่ละระดับในการหารายได้และจ่ายเงินเพื่อบริการสาธารณะ รายได้ของจังหวัดจึงเป็นส่วนหนึ่งของการหารือเดียวกับการจัดเก็บภาษีของรัฐบาลกลาง ระบบภาษีที่ครอบคลุมมากขึ้นจำเป็นต้องอาศัยความร่วมมือระหว่างหน่วยงานที่กำหนดและบริหารกฎเกณฑ์
ออรังเซ็บเรียกร้องให้รัฐบาลกลางและรัฐบาลระดับจังหวัดร่วมมือกันเพื่อสร้างข้อตกลงที่กว้างขวางขึ้นเกี่ยวกับนโยบายภาษี การประชุมเชิงปฏิบัติการยังบรรจุประเด็นนี้ไว้ในวาระการปฏิรูปควบคู่กับการทำให้ระบบภาษีเงินได้เรียบง่ายและเป็นกลางมากขึ้น ทั้งสองหัวข้อครอบคลุมทั้งโครงสร้างภาษีและการประสานงานที่จำเป็นต่อการทำให้ระบบทำงานได้
จากการฟื้นตัวทางเศรษฐกิจสู่การเติบโตที่ยั่งยืน
ออรังเซ็บกล่าวว่า เศรษฐกิจปากีสถานฟื้นจากการหดตัวราว 0.3% มาเป็นการเติบโตประมาณ 3.7% เขาเห็นว่าคุณภาพของการฟื้นตัวสำคัญพอๆ กับความเร็ว และเรียกร้องให้การส่งออกเป็นแรงขับเคลื่อนการเติบโต
สิ่งที่เขากังวลคือการกลับเข้าสู่วงจรเดิมที่คุ้นเคย นั่นคือการใช้จ่ายที่พุ่งขึ้นและเงินทุนที่หาได้ง่ายช่วยกระตุ้นกิจกรรมทางเศรษฐกิจ แต่ต่อมาการขยายตัวกลับกลายเป็นภาวะขาลง ส่วนยุทธศาสตร์ที่ขับเคลื่อนด้วยการส่งออกมุ่งเพิ่มการผลิตเพื่อผู้ซื้อในต่างประเทศ และสร้างรายได้สกุลเงินต่างประเทศควบคู่กับการเติบโตภายในประเทศ
อาซูร์กล่าวว่า ปากีสถานมีความคืบหน้าในการฟื้นเสถียรภาพเศรษฐกิจมหภาค สร้างความเชื่อมั่นขึ้นใหม่ เสริมกันชนภายนอก และสนับสนุนการฟื้นตัว เสถียรภาพเศรษฐกิจมหภาคหมายถึงภาวะโดยรวมของเศรษฐกิจ ซึ่งรวมถึงการบริหารการคลังให้อยู่ในระดับที่จัดการได้ และความสามารถในการชำระค่าสินค้านำเข้าและภาระผูกพันอื่นๆ กับต่างประเทศที่มั่นคงขึ้น
เจ้าหน้าที่ IMF กล่าวถึงเป้าหมายขั้นต่อไปว่า:
"หลักชัยต่อไปคือการเปลี่ยนเสถียรภาพนี้ให้เป็นการเติบโตที่แข็งแกร่งและยั่งยืนยิ่งขึ้น" อาซูร์กล่าว
นโยบายภาษีเป็นหัวใจของการเปลี่ยนผ่านดังกล่าว รัฐบาลจำเป็นต้องมีรายได้เพื่อจัดสรรให้บริการต่างๆ และปฏิบัติตามภาระผูกพัน ขณะที่ธุรกิจต้องการกฎเกณฑ์ที่เปิดโอกาสให้ลงทุนเพื่อการผลิต ออรังเซ็บกล่าวว่า การออกแบบภาษีควรยึดมูลค่าทางเศรษฐกิจเป็นแนวทาง แม้รัฐบาลยังต้องจัดเก็บรายได้ให้เป็นไปตามเป้าหมาย
ทุนสำรองฟื้นตัวแล้ว แต่คุณภาพก็สำคัญ
ออรังเซ็บกล่าวว่า ทุนสำรองเงินตราต่างประเทศของปากีสถานเพิ่มขึ้นจากระดับที่เทียบเท่ากับการนำเข้าสินค้าได้ราวสองสัปดาห์ เป็นมากกว่าสามเดือน ความครอบคลุมการนำเข้าแสดงให้เห็นว่าทุนสำรองสามารถใช้จ่ายค่าสินค้านำเข้าได้นานเพียงใด จึงช่วยให้เข้าใจขนาดของเงินสำรองสกุลต่างประเทศได้ง่ายขึ้น
รัฐมนตรียังกล่าวด้วยว่า วิธีสะสมทุนสำรองมีความสำคัญควบคู่กับขนาดของทุนสำรอง ประเด็นนี้สอดคล้องกับข้อโต้แย้งของเขาเรื่องการเติบโต กล่าวคือ ตัวเลขที่เพิ่มขึ้นจะเป็นประโยชน์มากกว่าเมื่อการปรับตัวดีขึ้นนั้นดำเนินต่อไปได้
อาซูร์ระบุความเสี่ยงหลายประการต่อการฟื้นตัว รวมถึงราคาพลังงานและอาหารที่สูงขึ้น การหยุดชะงักทางการค้าและห่วงโซ่อุปทาน อุปสงค์จากต่างประเทศที่อ่อนแรงลง และภาวะการเงินโลกที่ตึงตัวขึ้นอย่างฉับพลัน สำหรับปากีสถาน แรงกดดันเหล่านี้อาจส่งผลต่อต้นทุนการนำเข้า ยอดขายในต่างประเทศ และการเข้าถึงแหล่งเงินทุนพร้อมกัน
การรักษาเสถียรภาพควบคู่กับการสนับสนุนการฟื้นตัวจึงยังเป็นส่วนหนึ่งของการถกเถียงเรื่องภาษี ฐานรายได้ที่กว้างขึ้นและพึ่งพาได้มากขึ้นจะช่วยให้รัฐบาลมีขีดความสามารถในการจัดสรรเงินให้กับเป้าหมายสำคัญ เมื่อเงื่อนไขภายนอกไม่เอื้ออำนวย
การลงทุนภาครัฐและการใช้จ่ายเพื่อสังคมเป็นส่วนหนึ่งของสมการ
อาซูร์กล่าวว่า นโยบายการคลังต้องทำมากกว่าการบรรลุเป้าหมายดุลปฐมภูมิและรักษาความยั่งยืนของหนี้ ดุลปฐมภูมิเป็นการเปรียบเทียบรายได้รัฐบาลกับรายจ่ายก่อนชำระดอกเบี้ย ส่วนความยั่งยืนของหนี้หมายถึงความสามารถของรัฐบาลในการชำระภาระหนี้เมื่อเวลาผ่านไป
เจ้าหน้าที่ IMF เรียกร้องให้นโยบายการคลังช่วยสร้างความเชื่อมั่นต่อการตัดสินใจของรัฐบาล สนับสนุนการฟื้นตัว และเปิดพื้นที่ให้การลงทุนภาครัฐกับการใช้จ่ายเพื่อสังคม ความต้องการเหล่านี้อธิบายว่าเหตุใดการประชุมเชิงปฏิบัติการจึงพิจารณาทั้งวิธีจัดเก็บภาษีและจำนวนรายได้ที่จัดเก็บได้
ปากีสถานและเจ้าหน้าที่ IMF บรรลุข้อตกลงระดับเจ้าหน้าที่เมื่อต้นเดือนตุลาคม ในการทบทวนครั้งที่สี่ของโครงการเงินกู้ภายใต้วงเงินขยาย (Extended Fund Facility) มูลค่า 7,000 ล้านดอลลาร์ และการทบทวนครั้งที่สามของโครงการเพื่อความยืดหยุ่นและความยั่งยืน (Resilience and Sustainability Facility) ควบคู่กับการเสร็จสิ้นการหารือประจำปีตามมาตรา 4 ประจำปี 2026 การทบทวนโครงการใช้ประเมินความคืบหน้าภายใต้ข้อตกลงด้านเงินทุน ส่วนการหารือตามมาตรา 4 เป็นการตรวจสอบเศรษฐกิจของประเทศสมาชิกตามรอบปกติของ IMF
อาซูร์กล่าวว่า IMF ยังคงมุ่งมั่นสนับสนุนเศรษฐกิจปากีสถานที่มีผลิตภาพมากขึ้นและขับเคลื่อนโดยภาคเอกชนที่เข้มแข็งกว่าเดิม เขายังเห็นว่า นโยบายภาษีและการบริหารจัดการต้องพัฒนาไปพร้อมกัน กฎที่เรียบง่ายช่วยให้บริหารจัดการได้ง่ายขึ้น ขณะที่การบริหารจัดการที่มีประสิทธิภาพทำให้การเปลี่ยนแปลงนโยบายเกิดผลในทางปฏิบัติ
หลังการประชุมเชิงปฏิบัติการจะเกิดอะไรขึ้น?
การประชุมที่กรุงอิสลามาบัดมีกำหนดปิดท้ายด้วยการหารือของคณะผู้ทรงคุณวุฒิระดับสูง เพื่อรวบรวมข้อเสนอแนะ ระบุมาตรการเร่งด่วน และวางแนวทางสำหรับการหารือต่อเนื่อง ลำดับงานดังกล่าวกำหนดให้การนำไปปฏิบัติเกิดขึ้นหลังการหารือนโยบายเบื้องต้น:
- ต้นเดือนตุลาคม 2026: ปากีสถานและเจ้าหน้าที่ IMF บรรลุข้อตกลงเกี่ยวกับการทบทวนโครงการ ควบคู่กับการเสร็จสิ้นการหารือตามมาตรา 4
- 20 ตุลาคม 2026: การประชุมเชิงปฏิบัติการด้านภาษีเริ่มขึ้นที่กรุงอิสลามาบัด โดยมีออรังเซ็บ อาซูร์ และวัลเดสกล่าวเปิดงาน
- 20 และ 21 ตุลาคม 2026: การประชุม 6 หัวข้อพิจารณาการออกแบบและการจัดเก็บภาษี การเติบโต และความรับผิดชอบของรัฐบาลกลางกับรัฐบาลระดับจังหวัด
- 21 ตุลาคม 2026: คณะผู้ทรงคุณวุฒิในช่วงปิดการประชุมมีกำหนดรวบรวมข้อเสนอแนะและขั้นตอนสำคัญลำดับถัดไป
อาซูร์กล่าวว่า การปฏิรูปให้สำเร็จต้องอาศัยความเป็นเจ้าของ การประสานงาน การมีส่วนร่วม และการสื่อสาร สำหรับผู้เสียภาษีและภาคธุรกิจของปากีสถาน ผลลัพธ์เชิงปฏิบัติจะขึ้นอยู่กับว่าข้อเสนอแนะเหล่านั้นจะกลายเป็นหน้าที่ที่ชัดเจนขึ้น การบริหารจัดการที่สม่ำเสมอขึ้น และการกระจายภาระที่เป็นธรรมกว่าเดิมได้อย่างไร
ประเด็นสำคัญ
- IMF เรียกร้องให้ปากีสถานทบทวนสิทธิประโยชน์ทางภาษี นำภาคส่วนที่เสียภาษีต่ำกว่าที่ควรเข้าสู่ระบบ และลดภาระที่ไม่เท่าเทียม
- ออรังเซ็บกล่าวว่า สัดส่วนภาษีต่อ GDP ของ FBR เพิ่มจาก 8.8% เป็น 10.3% โดยการบังคับใช้กฎหมายมีส่วน 60% ของการเพิ่มขึ้น
- รัฐมนตรีว่าการกระทรวงการคลังรายงานว่า รายได้ภาษีเพิ่มขึ้น 40% ในช่วงสองปีงบประมาณที่ผ่านมา
- การประชุมวันที่ 20 และ 21 ตุลาคมครอบคลุมภาษีเงินได้ การประสานงานด้านภาษีขาย การบริหารจัดการ ความเชื่อมั่นของผู้เสียภาษี และรายได้ของจังหวัด
- ออรังเซ็บเรียกร้องให้มีนโยบายที่คาดการณ์ได้และการเติบโตอย่างยั่งยืนซึ่งขับเคลื่อนด้วยการส่งออก
- คณะผู้ทรงคุณวุฒิในช่วงปิดการประชุมมีกำหนดระบุข้อเสนอแนะ มาตรการเร่งด่วน และแนวทางสำหรับการหารือต่อเนื่อง