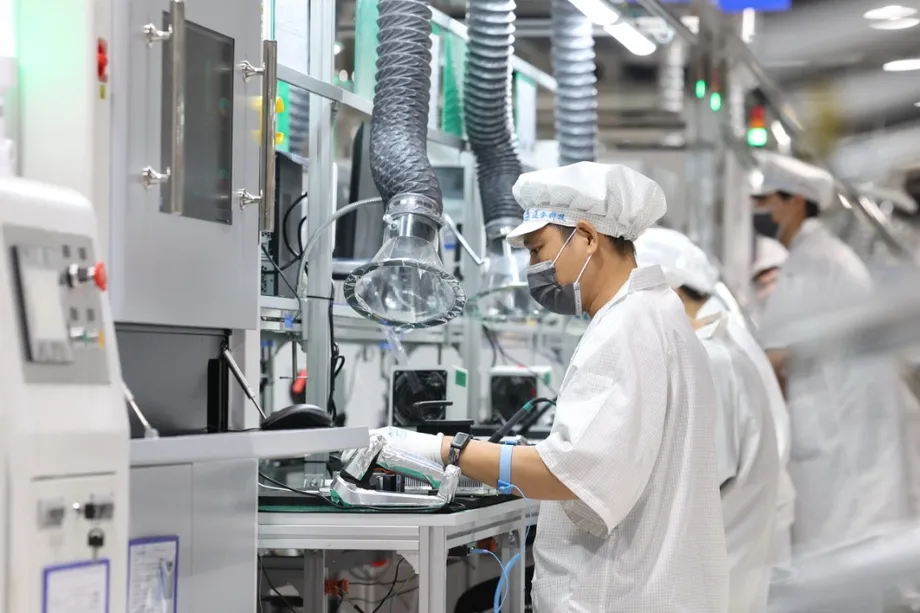
อิเล็กทรอนิกส์ดันกำไรทะลุ 6 ล้านล้านหยวน
บริษัทอุตสาหกรรมรายใหญ่ของจีนมีกำไร 6.03374 ล้านล้านหยวนในช่วง 9 เดือนแรกของปี 2026 เพิ่มขึ้น 15.5% จากปีก่อนหน้า ตามตัวเลขที่สำนักงานสถิติแห่งชาติเผยแพร่เมื่อวันที่ 27 ตุลาคม อุตสาหกรรมอิเล็กทรอนิกส์มีส่วน 9.6 จุดเปอร์เซ็นต์ต่อการเติบโตดังกล่าว หรือคิดเป็นราว 62% ของยอดกำไรที่เพิ่มขึ้นทั้งหมด
สารบัญ
- อิเล็กทรอนิกส์ดันกำไรทะลุ 6 ล้านล้านหยวน
- ตัวเลขเหล่านี้ครอบคลุมอะไรบ้าง
- ความต้องการ AI ส่งผ่านไปยังโรงงานอย่างไร
- การผลิตขั้นสูงมีสัดส่วนเพิ่มขึ้น
- โลหะและเคมีภัณฑ์ร่วมขยายตัว
- อุตสาหกรรมสินค้าอุปโภคบริโภคเผชิญภาวะเศรษฐกิจอีกแบบ
- บริษัทขนาดใหญ่ทิ้งห่างมากขึ้น
- อัตรากำไรดีขึ้น แต่การเก็บเงินช้าลง
- อุปสงค์ในประเทศยังเป็นโจทย์ด้านนโยบาย
- ประเด็นสำคัญ
กำไรในเดือนกันยายนเพิ่มขึ้น 14.4% จากปีก่อน เร่งตัวจาก 4.2% ในเดือนสิงหาคม และเป็นอัตราเติบโตสูงสุดนับตั้งแต่เดือนมิถุนายน ความต้องการอุปกรณ์ประมวลผลปัญญาประดิษฐ์ ศูนย์ข้อมูล และวัสดุที่จำเป็นต่อการผลิต ช่วยหนุนกำไรในหลายอุตสาหกรรมที่เกี่ยวเนื่องกัน
อย่างไรก็ตาม ผลกำไรที่เพิ่มขึ้นกระจุกตัวไม่เท่ากัน กำไรจากการผลิตคอมพิวเตอร์ อุปกรณ์สื่อสาร และอุปกรณ์อิเล็กทรอนิกส์อื่น ๆ เพิ่มขึ้น 103.8% ขณะที่กำไรจากการผลิตรถยนต์ลดลง 22.8% และกำไรจากการผลิตเฟอร์นิเจอร์ลดลงมากกว่าครึ่ง ผู้จัดหาพลังงานไฟฟ้า ความร้อน ก๊าซ และน้ำก็มีกำไรรวมลดลงเช่นกัน
ดังนั้น การฟื้นตัวของภาคอุตสาหกรรมจีนจึงขับเคลื่อนโดยกลุ่มธุรกิจที่แข็งแกร่งแต่กระจุกตัว ผู้จัดหาสินค้าเทคโนโลยีและผู้ผลิตวัตถุดิบบางรายทำกำไรเพิ่มขึ้นอย่างรวดเร็ว ขณะที่ผู้ผลิตสินค้าเพื่อครัวเรือนต้องเผชิญการใช้จ่ายที่อ่อนแอและการแข่งขันที่รุนแรง
ตัวเลขเหล่านี้ครอบคลุมอะไรบ้าง
การสำรวจของสำนักงานสถิติแห่งชาติครอบคลุมสถานประกอบการอุตสาหกรรมที่มีรายได้ต่อปีจากการดำเนินธุรกิจหลักอย่างน้อย 20 ล้านหยวน ยอดรวมครอบคลุมภาคเหมืองแร่ การผลิต และสาธารณูปโภค ส่วนธุรกิจขนาดเล็กที่มีรายได้ต่ำกว่าเกณฑ์นี้ไม่รวมอยู่ในตัวเลข
รายได้ของบริษัทที่อยู่ในการสำรวจรวมอยู่ที่ 106.21 ล้านล้านหยวนในช่วงเดือนมกราคมถึงกันยายน เพิ่มขึ้น 6.6% ต้นทุนดำเนินงานเพิ่มขึ้นช้ากว่า โดยเพิ่ม 6.1% เป็น 90.30 ล้านล้านหยวน กำไรเติบโตเร็วกว่ายอดขาย เนื่องจากต้นทุนคิดเป็นสัดส่วนของรายได้น้อยลง
ผลผลิตภาคอุตสาหกรรมซึ่งวัดจากมูลค่าเพิ่ม เพิ่มขึ้น 5.3% ในช่วงสามไตรมาสแรก มูลค่าเพิ่มหมายถึงมูลค่าที่เกิดขึ้นระหว่างการผลิต หลังหักสินค้าและบริการที่ใช้ไปในกระบวนการแล้ว ส่วนกำไรคือเงินที่ธุรกิจเหลือหลังจ่ายค่าใช้จ่ายแล้ว ดังนั้นตัวชี้วัดทั้งสองจึงสะท้อนผลการดำเนินงานของโรงงานคนละด้าน
ผลประกอบการที่แข็งแกร่งขึ้นในเดือนกันยายนทำให้อัตราการเติบโตของกำไรสะสมยังต่ำกว่า 15.7% เล็กน้อย ซึ่งเป็นตัวเลขในช่วงเดือนมกราคมถึงสิงหาคม ตัวเลข 9 เดือนรวมผลประกอบการตลอดทั้งช่วง ส่วนตัวเลขเดือนกันยายนเปรียบเทียบเดือนนั้นกับเดือนกันยายนของปีก่อน
ผลประกอบการช่วงหลังแสดงให้เห็นพัฒนาการของการฟื้นตัวดังนี้:
- 2025: รายได้ภาคอุตสาหกรรมเพิ่มขึ้นเล็กน้อย หลังลดลงต่อเนื่องสามปี
- มกราคมถึงสิงหาคม 2026: กำไรภาคอุตสาหกรรมสะสมเพิ่มขึ้น 15.7% จากปีก่อน
- กันยายน 2026: การเติบโตของกำไรรายเดือนเร่งขึ้นเป็น 14.4% จาก 4.2% ในเดือนสิงหาคม
- 27 ตุลาคม 2026: สำนักงานสถิติแห่งชาติเผยแพร่ตัวเลขที่แสดงว่ากำไรในช่วง 9 เดือนแรกเพิ่มขึ้น 15.5%
ความต้องการ AI ส่งผ่านไปยังโรงงานอย่างไร
กำไรภาคอิเล็กทรอนิกส์เพิ่มขึ้นราวเท่าตัว เมื่อความต้องการกำลังประมวลผล AI และเทคโนโลยีหน่วยความจำขั้นสูงเพิ่มขึ้น การสร้างและใช้งานระบบ AI ต้องอาศัยผลิตภัณฑ์ต่อเนื่องกันหลายขั้น ตั้งแต่วัสดุและชิ้นส่วนอิเล็กทรอนิกส์ ไปจนถึงคอมพิวเตอร์ เซิร์ฟเวอร์ และอุปกรณ์สื่อสาร
กำไรจากการผลิตวัสดุพิเศษสำหรับอุตสาหกรรมอิเล็กทรอนิกส์เพิ่มขึ้น 220% หมายความว่ากำไรอยู่ที่ 3.2 เท่าของปีก่อน ผู้ผลิตอุปกรณ์เซมิคอนดักเตอร์แบบแยกชิ้นมีกำไรเพิ่มขึ้น 51.7% ขณะที่ผู้ผลิตอุปกรณ์ออปโตอิเล็กทรอนิกส์เพิ่มขึ้น 69.8% และผู้ผลิตวงจรอิเล็กทรอนิกส์เพิ่มขึ้น 62.5%
การก่อสร้างศูนย์ข้อมูลยังช่วยหนุนบริษัทที่ผลิตอุปกรณ์เชื่อมต่อสำหรับส่งข้อมูลระหว่างเครื่องจักร กำไรจากการผลิตใยแก้วนำแสงเพิ่มขึ้น 570% หรืออยู่ที่ 6.7 เท่าของระดับก่อนหน้า ส่วนกำไรจากการผลิตสายเคเบิลใยแก้วนำแสงเพิ่มขึ้น 110% หรือมากกว่าสองเท่า
การผลิตคอมพิวเตอร์ก็เติบโตแข็งแกร่งในทำนองเดียวกัน กำไรเพิ่มขึ้น 280% ในการผลิตอุปกรณ์ต่อพ่วงคอมพิวเตอร์ 170% ในการผลิตคอมพิวเตอร์สำเร็จรูป และ 90.9% ในการผลิตคอมพิวเตอร์และระบบควบคุมอุตสาหกรรม ตัวเลขเหล่านี้แสดงให้เห็นว่าการลงทุนที่เฟื่องฟูกำลังขยายไปยังหลายขั้นของห่วงโซ่อุปทานคอมพิวเตอร์
ติง เหมิง หัวหน้านักเศรษฐศาสตร์จีนประจำธนาคาร CITIC Bank International กล่าวว่า อุปสงค์ในประเทศและต่างประเทศที่เกิดจากห่วงโซ่อุปทาน AI กลายเป็นแรงหนุนสำคัญต่อกำไรภาคอุตสาหกรรม เขาคาดว่ากำไรจะเติบโตอย่างรวดเร็วต่อไป เว้นแต่การลงทุน AI ทั่วโลกจะพลิกผันอย่างรุนแรง
การผลิตขั้นสูงมีสัดส่วนเพิ่มขึ้น
กำไรจากการผลิตเทคโนโลยีขั้นสูงเพิ่มขึ้น 52% สูงกว่าค่าเฉลี่ยภาคอุตสาหกรรม 36.5 จุดเปอร์เซ็นต์ ภาคธุรกิจนี้สร้างกำไรคิดเป็น 25.5% ของกำไรภาคอุตสาหกรรมทั้งหมด เพิ่มขึ้น 6.2 จุดเปอร์เซ็นต์จากปีก่อน
นั่นหมายความว่าสัดส่วนก่อนหน้าอยู่ที่ 19.3% ในทางปฏิบัติ การผลิตขั้นสูงขยับจากการสร้างกำไรไม่ถึงหนึ่งในห้าของภาคอุตสาหกรรม มาเป็นมากกว่าหนึ่งในสี่ภายในหนึ่งปี
การเติบโตขยายวงกว้างเกินกว่าธุรกิจคอมพิวเตอร์ กำไรจากการผลิตเครื่องมือสำหรับการนำทาง การสำรวจ อุตุนิยมวิทยา และการใช้งานทางทะเลเพิ่มขึ้น 190% ขณะที่ผู้ผลิตอุปกรณ์และเครื่องมือทันตกรรมมีกำไรเพิ่มขึ้น 59.6%
อวี๋ เหวยหนิง หัวหน้านักสถิติในแผนกสถิติอุตสาหกรรมของสำนักงานสถิติแห่งชาติ ระบุว่าการเปลี่ยนแปลงสัดส่วนกำไรเกิดจากการยกระดับอุตสาหกรรมและการเติบโตของกิจกรรมการผลิตรูปแบบใหม่ ขณะที่สวี เจี้ยนเว่ย ผู้อำนวยการฝ่ายอุตสาหกรรมของสถาบันเศรษฐศาสตร์อุตสาหกรรมและเศรษฐศาสตร์เทคนิค ในสังกัดคณะกรรมการพัฒนาและปฏิรูปแห่งชาติ ชี้ถึงสัดส่วนการผลิตขั้นสูงที่เพิ่มขึ้นและความก้าวหน้าในการผลิตขั้นตอนที่สร้างมูลค่าสูงขึ้น
หมวดอิเล็กทรอนิกส์และเทคโนโลยีขั้นสูงมีส่วนทับซ้อนกัน เนื่องจากผู้ผลิตอิเล็กทรอนิกส์บางรายอยู่ในทั้งสองกลุ่ม ตัวเลขของทั้งสองหมวดสะท้อนมุมมองที่เกี่ยวเนื่องกันต่อการเปลี่ยนผ่านไปสู่การผลิตที่ก้าวหน้ายิ่งขึ้น
โลหะและเคมีภัณฑ์ร่วมขยายตัว
กำไรจากการผลิตวัตถุดิบเพิ่มขึ้น 44.9% มีส่วน 5.9 จุดเปอร์เซ็นต์ต่อการเติบโตของกำไรภาคอุตสาหกรรม ความต้องการทองแดง อะลูมิเนียม และโลหะพื้นฐานอื่น ๆ จากโครงสร้างพื้นฐาน AI และอุตสาหกรรมพลังงานใหม่ช่วยหนุนกำไร
กำไรจากการถลุงและรีดโลหะนอกกลุ่มเหล็กเพิ่มขึ้น 79.7% โลหะนอกกลุ่มเหล็กหมายถึงโลหะที่ไม่ใช่เหล็ก รวมถึงทองแดงและอะลูมิเนียม ซึ่งใช้กันอย่างแพร่หลายในอุปกรณ์ไฟฟ้าและโครงสร้างพื้นฐาน
กำไรจากการผลิตเคมีภัณฑ์เพิ่มขึ้น 49.2% ขณะที่ธุรกิจแปรรูปปิโตรเลียมกลับมามีกำไร โดยทำรายได้ 84.22 พันล้านหยวน ราคาน้ำมันดิบในตลาดโลกที่สูงขึ้นช่วยเพิ่มกำไรให้กับอุตสาหกรรมที่เกี่ยวข้อง
กำไรจากการทำเหมืองเพิ่มขึ้น 38.2% อยู่ที่ราว 881.37 พันล้านหยวน ในภาคเหมืองแร่ กำไรจากการขุดและล้างถ่านหินเพิ่มขึ้น 57% ขณะที่กำไรจากการขุดน้ำมันและก๊าซธรรมชาติเพิ่มขึ้น 21.3%
ภาคการผลิตยังคงมีผลกำไรสูงกว่ามากในเชิงมูลค่า โดยทำกำไรราว 4.57 ล้านล้านหยวน เพิ่มขึ้น 17% คิดเป็นราวสามในสี่ของกำไรภาคอุตสาหกรรมทั้งหมด
ราคาสินค้าโภคภัณฑ์ที่สูงขึ้นส่งผลแตกต่างกันไปตามห่วงโซ่การผลิต ผู้จัดหาสินค้าอาจขายโลหะหรือเชื้อเพลิงได้ในราคาสูงขึ้น ขณะที่ผู้ผลิตที่ซื้อวัตถุดิบเหล่านั้นต้องรับภาระค่าใช้จ่ายที่มากขึ้น บริษัทที่มีพื้นที่จำกัดในการขึ้นราคาขายอาจเผชิญแรงกดดันต่ออัตรากำไร
อุตสาหกรรมสินค้าอุปโภคบริโภคเผชิญภาวะเศรษฐกิจอีกแบบ
กำไรจากการผลิตรถยนต์ลดลง 22.8% กำไรจากเครื่องจักรและอุปกรณ์ไฟฟ้าลดลง 5.9% และกำไรจากการแปรรูปอาหารเพื่อการเกษตรลดลง 17.3% ผู้ผลิตเฟอร์นิเจอร์มีกำไรลดลงมากกว่าครึ่ง เนื่องจากอุปสงค์ภาคครัวเรือนที่อ่อนแอยังคงกดดันการซื้อสินค้า
อุตสาหกรรมพื้นฐานหลายประเภทก็ประสบปัญหาเช่นกัน ผู้ผลิตผลิตภัณฑ์แร่อโลหะมีกำไรลดลง 46.9% ขณะที่กำไรจากการถลุงและรีดโลหะกลุ่มเหล็กลดลง 73.3% หมวดหลังนี้ครอบคลุมการผลิตเหล็กและเหล็กกล้า
ธุรกิจสาธารณูปโภคมีกำไรราว 578.56 พันล้านหยวน ลดลง 14.3% ในกลุ่มนี้ กำไรจากการผลิตและจัดหาไฟฟ้าและความร้อนลดลง 17.9%
CATL ผู้ผลิตแบตเตอรี่รถยนต์ไฟฟ้ารายใหญ่ที่สุดของโลก รายงานว่าอัตราการเติบโตของกำไรสุทธิรายไตรมาสชะลอตัวลงอย่างมาก ท่ามกลางการแข่งขันในธุรกิจแบตเตอรี่และยอดขายรถยนต์ที่อ่อนแอ ประสบการณ์ของบริษัทสะท้อนแรงกดดันต่อราคาขายและอัตรากำไร แม้แต่ในอุตสาหกรรมที่เป็นหัวใจของการขยายตัวภาคการผลิตจีนในระยะหลัง
เชนา เยว่ นักเศรษฐศาสตร์อาวุโสจาก Oxford Economics กล่าวว่า การลงทุนในการผลิตขั้นสูงและการใช้กำลังการผลิตอิเล็กทรอนิกส์ยังคงแข็งแกร่ง ขณะที่การลงทุนและการใช้กำลังการผลิตภาคอุตสาหกรรมในภาพรวมซบเซา เธอระบุว่าอุปสงค์ภาคครัวเรือนเป็นจุดอ่อน โดยภาวะขาลงของตลาดอสังหาริมทรัพย์ส่งผลกระทบต่อการซื้อที่อยู่อาศัยและสินค้าคงทนที่เกี่ยวข้อง
เยว่กล่าวถึงข้อจำกัดของการพึ่งพายอดขายต่างประเทศว่า:
"ความแข็งแกร่งด้านการส่งออกของจีนไม่อาจชดเชยความอ่อนแอภายในประเทศได้ทั้งหมด" เธอกล่าว
บริษัทขนาดใหญ่ทิ้งห่างมากขึ้น
บริษัทอุตสาหกรรมขนาดใหญ่มีอัตราการเติบโตของกำไร 18.8% เทียบกับ 15.4% สำหรับบริษัทขนาดกลาง และ 8.7% สำหรับบริษัทขนาดเล็กที่อยู่ในการสำรวจ ช่องว่างระหว่างบริษัทขนาดใหญ่และขนาดเล็กอยู่ที่ 10.1 จุดเปอร์เซ็นต์
ตัวเลขจำแนกตามรูปแบบความเป็นเจ้าของก็แสดงให้เห็นความแตกต่างอย่างชัดเจน บริษัทที่มีโครงสร้างแบบบริษัทร่วมหุ้นมีกำไรเพิ่มขึ้น 20.8% รัฐวิสาหกิจเพิ่มขึ้น 13.1% และบริษัทเอกชนเพิ่มขึ้น 8.7% ส่วนบริษัทที่ได้รับเงินทุนจากนักลงทุนต่างชาติ หรือนักลงทุนจากฮ่องกง มาเก๊า และไต้หวัน เติบโตเพียง 0.5%
การจำแนกเหล่านี้สะท้อนลักษณะธุรกิจคนละด้าน ขนาดเป็นคุณลักษณะหนึ่งของบริษัท ส่วนความเป็นเจ้าของเป็นอีกคุณลักษณะหนึ่ง การควบคุมโดยรัฐ ความเป็นเจ้าของโดยเอกชน และโครงสร้างแบบบริษัทร่วมหุ้นอาจทับซ้อนกันได้ในหมวดที่มีการเผยแพร่
บริษัทเอกชนทำกำไรราว 1.51 ล้านล้านหยวน ขณะที่รัฐวิสาหกิจทำกำไรราว 1.94 ล้านล้านหยวน การเติบโตที่ช้ากว่าในกลุ่มบริษัทเอกชนและบริษัทขนาดเล็กยิ่งทำให้เห็นอีกมิติหนึ่งของการฟื้นตัวที่แบ่งแยกกันตามอุตสาหกรรมอยู่แล้ว
อัตรากำไรดีขึ้น แต่การเก็บเงินช้าลง
บริษัทอุตสาหกรรมมีกำไรเฉลี่ย 5.68 หยวนต่อรายได้ทุก 100 หยวน เพิ่มขึ้นจาก 5.24 หยวนในปีก่อน การปรับดีขึ้น 0.44 จุดเปอร์เซ็นต์นี้ช่วยอธิบายว่าทำไมกำไรจึงเพิ่มขึ้นเร็วกว่ายอดขาย
ต้นทุนดำเนินงานต่อรายได้ทุก 100 หยวนลดลง 0.45 หยวน เหลือ 85.02 หยวน ส่วนค่าใช้จ่ายอื่นต่อรายได้ทุก 100 หยวนลดลง 0.13 หยวน เหลือ 8.35 หยวน
เฉิน ซี นักวิจัยจากสถาบันวิจัยเศรษฐกิจมหภาค ภายใต้คณะกรรมการพัฒนาและปฏิรูปแห่งชาติ ระบุว่าการเพิ่มประสิทธิภาพมาจากการยกระดับอุปกรณ์ การใช้ AI ในการผลิต และการสนับสนุนนโยบายภาษี เขายังกล่าวถึงห่วงโซ่อุปทานอุตสาหกรรมที่ครอบคลุมของจีนและความสามารถของบริษัทในการตอบสนองต่ออุปสงค์ได้อย่างรวดเร็ว
การเรียกเก็บเงินกลับล่าช้าลง ลูกหนี้การค้า ซึ่งหมายถึงเงินที่ลูกค้าค้างชำระค่าสินค้าที่ขายไปแล้ว อยู่ที่ 29.77 ล้านล้านหยวน ณ สิ้นเดือนกันยายน เพิ่มขึ้น 10% ระยะเวลาเก็บหนี้เฉลี่ยเพิ่มขึ้น 1.3 วัน เป็น 71.6 วัน
สินค้าสำเร็จรูปคงคลังเพิ่มขึ้น 11.6% อยู่ที่ 7.37 ล้านล้านหยวน และระยะเวลาหมุนเวียนสินค้าคงคลังเพิ่มขึ้น 0.6 วัน เป็น 21 วัน ทั้งลูกหนี้การค้าและสินค้าคงคลังเติบโตเร็วกว่ารายได้ ทำให้มีเงินจมอยู่ในใบแจ้งหนี้ที่รอชำระและสินค้าที่รอขายมากขึ้น
หนี้สินเพิ่มขึ้น 7.4% อยู่ที่ 116.61 ล้านล้านหยวน สูงกว่าการเติบโตของสินทรัพย์ที่เพิ่มขึ้น 6.7% อัตราส่วนหนี้สินต่อสินทรัพย์เพิ่มขึ้น 0.4 จุดเปอร์เซ็นต์ เป็น 58.6% อัตราส่วนนี้วัดว่าสินทรัพย์ของบริษัทมีสัดส่วนเท่าใดที่ได้มาจากภาระผูกพันต่อผู้ให้กู้และเจ้าหนี้รายอื่น
อุปสงค์ในประเทศยังเป็นโจทย์ด้านนโยบาย
เศรษฐกิจจีนเติบโต 4.5% ในไตรมาสสาม และ 4.6% ในช่วง 9 เดือนแรก อยู่ในกรอบเป้าหมายการเติบโตตลอดทั้งปีของรัฐบาลที่ 4.5% ถึง 5% ยอดค้าปลีกเพิ่มขึ้นเพียง 1.1% ในเดือนกันยายน สะท้อนการใช้จ่ายของภาคครัวเรือนที่ชะลอตัว ขณะที่กำไรภาคอุตสาหกรรมแข็งแกร่งขึ้น
แดน หวัง ผู้อำนวยการประจำประเทศจีนของ Eurasia Group กล่าวว่า ผู้กำหนดนโยบายไม่เห็นความจำเป็นเร่งด่วนที่จะออกมาตรการกระตุ้นเศรษฐกิจขนาดใหญ่ชุดใหม่ และกำลังพึ่งพาการส่งออกเทคโนโลยีเพื่อช่วยให้บรรลุเป้าหมายการเติบโต เธอกล่าวว่าผู้ผลิตมีกำไรบาง และความกังวลเรื่องหนี้กำลังจำกัดการใช้จ่ายของรัฐบาลท้องถิ่น
อวี๋กล่าวว่า ลำดับความสำคัญด้านนโยบายในระยะต่อไปประกอบด้วยการขยายอุปสงค์ในประเทศ การปรับปรุงอุปทาน และการเร่งเปลี่ยนผ่านไปสู่แหล่งขับเคลื่อนการเติบโตรูปแบบใหม่ ไม่มีการประกาศกำหนดเวลาสำหรับมาตรการกระตุ้นเศรษฐกิจขนาดใหญ่ชุดใหม่พร้อมกับการเผยแพร่ตัวเลขดังกล่าว
เหวิน ปิน หัวหน้านักเศรษฐศาสตร์ของธนาคาร Minsheng ระบุถึงแรงหนุนจากโครงการลงทุนที่เริ่มเข้าสู่ขั้นก่อสร้าง ความพยายามชำระเงินที่ค้างชำระ และมาตรการแก้ไขการแข่งขันด้านราคาที่ไร้ระเบียบ เขายังกล่าวถึงการลงทุนในโครงสร้างพื้นฐาน AI ทั่วโลกที่ดำเนินต่อไป และความต้องการส่งออกยานยนต์ไฟฟ้า ระบบกักเก็บพลังงาน และอุปกรณ์ไฟฟ้า
เหวินระบุว่า ภาวะการเงินโลกที่ตึงตัวขึ้น ความไม่แน่นอนเกี่ยวกับนโยบายการค้าของสหรัฐฯ ความตึงเครียดทางภูมิรัฐศาสตร์ และความผันผวนของราคาพลังงาน เป็นความเสี่ยงต่ออุปสงค์และต้นทุนธุรกิจ สำหรับผู้ผลิตของจีน โจทย์สำคัญคือการทำให้กำไรที่แข็งแกร่งขึ้นขยายวงกว้างไปไกลกว่าผู้จัดหาสินค้าเทคโนโลยีและสินค้าโภคภัณฑ์ ขณะเดียวกันลูกค้าต้องชำระเงินตามกำหนด และการซื้อสินค้าของภาคครัวเรือนต้องฟื้นตัว
ประเด็นสำคัญ
- กำไรภาคอุตสาหกรรมเพิ่มขึ้น 15.5% อยู่ที่ 6.03374 ล้านล้านหยวนในช่วงเดือนมกราคมถึงกันยายน 2026
- กำไรในเดือนกันยายนเพิ่มขึ้น 14.4% เร่งตัวจาก 4.2% ในเดือนสิงหาคม
- อุตสาหกรรมอิเล็กทรอนิกส์มีส่วนราว 62% ของกำไรภาคอุตสาหกรรมที่เพิ่มขึ้นทั้งหมด
- การผลิตเทคโนโลยีขั้นสูงสร้างกำไรคิดเป็น 25.5% เพิ่มขึ้นจาก 19.3% ในปีก่อน
- ธุรกิจรถยนต์ เฟอร์นิเจอร์ เหล็ก และสาธารณูปโภคเผชิญกำไรลดลง
- อัตรากำไรดีขึ้น ขณะที่ระยะเวลาชำระเงินของลูกค้า สินค้าคงคลัง และอัตราส่วนหนี้สินเพิ่มขึ้น
- ลำดับความสำคัญด้านนโยบายประกอบด้วยการหนุนอุปสงค์ในประเทศ การปรับปรุงอุปทาน และแหล่งขับเคลื่อนการเติบโตภาคอุตสาหกรรมรูปแบบใหม่