ยื่นเอกสาร 30 ตุลาคมโดยไม่มีความเห็นผู้สอบบัญชีแบบไม่มีเงื่อนไข
Nidec จะยื่นรายงานการควบคุมภายในต่อตลาดหลักทรัพย์โตเกียวในวันที่ 30 ตุลาคม 2026 โดยไม่มีความเห็นผู้สอบบัญชีแบบไม่มีเงื่อนไขตามที่หวังไว้ ส่งผลให้ผู้ผลิตมอเตอร์สัญชาติญี่ปุ่นเข้าสู่กระบวนการทบทวน ซึ่งอาจลงเอยด้วยการเพิกถอนหุ้นออกจากตลาด
สารบัญ
- ยื่นเอกสาร 30 ตุลาคมโดยไม่มีความเห็นผู้สอบบัญชีแบบไม่มีเงื่อนไข
- เหตุใด PwC จึงยังต้องการหลักฐานเพิ่มเติม
- ผลการสอบสวนที่พบทั่วทั้งกลุ่มบริษัท
- ปัญหาทางบัญชีมาถึงจุดนี้ได้อย่างไร
- ตลาดหลักทรัพย์จะตรวจสอบอะไรบ้าง
- ผลลัพธ์ที่เป็นไปได้สามทางสำหรับหุ้น
- เหตุใดช่วงเวลาตัดสินใจจึงสำคัญ
- Nidec ยังเตรียมดำเนินคดีกับอดีตผู้บริหาร
- นักลงทุนเผชิญการทบทวน ขณะที่งานตรวจสอบบัญชียังดำเนินต่อ
- ประเด็นสำคัญ
บริษัทระบุเมื่อวันที่ 28 ตุลาคมว่า การตรวจสอบตามที่ PwC Japan ผู้สอบบัญชีร้องขอยังไม่เสร็จสิ้น รวมถึงการตรวจสอบที่เกี่ยวข้องกับพนักงานซึ่งมีส่วนในการทำบัญชีไม่ถูกต้อง Nidec ตั้งเป้ายื่นรายงานทางการเงินฉบับแก้ไขพร้อมความเห็นผู้สอบบัญชีภายในวันครบรอบการถูกจัดให้อยู่ในสถานะเฝ้าระวังพิเศษ แต่ขณะนี้คาดว่าจะดำเนินการตรวจสอบเพิ่มเติมในส่วนของบริษัทให้เสร็จในเดือนพฤศจิกายน
PwC Japan ปฏิเสธการแสดงความเห็นต่องบการเงินของ Nidec สำหรับทั้งปีสิ้นสุดเดือนมีนาคม 2025 และเดือนมีนาคม 2026 เนื่องจากไม่สามารถรวบรวมหลักฐานได้เพียงพอ ความล่าช้าล่าสุดทำให้ตลาดหลักทรัพย์ต้องประเมินว่า Nidec แก้ไขระบบควบคุมการรายงานทางการเงินแล้วหรือไม่ ขณะที่งานตรวจสอบบัญชียังคงดำเนินต่อไป
ประเด็นนี้มีเดิมพันมากกว่าการแก้ไขตัวเลข ตลาดหลักทรัพย์ต้องตัดสินใจว่าระบบควบคุมของบริษัทได้รับการออกแบบอย่างเหมาะสมและทำงานได้จริงหรือไม่ ควรอยู่ภายใต้การกำกับดูแลเพิ่มเติมหรือไม่ หรือควรถอดหุ้นออกจากตลาด Nidec จดทะเบียนในตลาด Prime ของตลาดหลักทรัพย์ ภายใต้รหัสหุ้น 6594
การยื่นเอกสารวันที่ 30 ตุลาคมเกิดขึ้นเกือบตรงกับวันครบรอบหนึ่งปีหลังสถานะเฝ้าระวังพิเศษมีผลเมื่อวันที่ 28 ตุลาคม 2025 ตามกฎของตลาดหลักทรัพย์ โดยทั่วไปบริษัทต้องมีระบบควบคุมภายในที่เหมาะสมและใช้งานได้จริงภายในการทบทวนหลังครบปีแรก ขณะนี้ Nidec ต้องแสดงให้เห็นว่าการปฏิรูปทำงานอย่างไรภายในธุรกิจ ไม่ใช่เพียงบรรยายระบบที่นำมาใช้
เหตุใด PwC จึงยังต้องการหลักฐานเพิ่มเติม
ข้อกังวลของ PwC Japan รวมถึงการที่บุคคลซึ่งเคยมีส่วนร่วมในการทำบัญชีไม่ถูกต้องยังคงเกี่ยวข้องกับการรายงานทางการเงิน นอกจากนี้ ยังพบประเด็นเพิ่มเติมที่ต้องตรวจสอบตั้งแต่ช่วงปลายเดือนกันยายน ทำให้ต้องขยายงานก่อนที่ผู้สอบบัญชีจะสรุปผลได้
ความเห็นผู้สอบบัญชีแบบไม่มีเงื่อนไขหมายถึงผู้สอบบัญชีสรุปว่างบการเงินนำเสนอฐานะการเงินของบริษัทอย่างเป็นธรรมในสาระสำคัญทุกประการ ภายใต้หลักเกณฑ์ทางบัญชีที่เกี่ยวข้อง ส่วนการไม่แสดงความเห็น ซึ่งเป็นผลที่ระบุไว้กับงบการเงินของ Nidec หมายความว่าผู้สอบบัญชีไม่มีหลักฐานที่เหมาะสมเพียงพอสำหรับการแสดงความเห็น
Nidec วางแผนแก้ไขรายงานประจำปีสำหรับปีสิ้นสุดเดือนมีนาคม 2026 พร้อมกับรายงานของงวดก่อนหน้าในระหว่างยื่นเอกสารรับรองการควบคุมภายใน แต่ขณะนี้ได้เลื่อนการยื่นเอกสารฉบับแก้ไขออกไป
บริษัทตั้งเป้าดำเนินงานเพิ่มเติมและรายงานต่อ PwC ให้เสร็จในเดือนพฤศจิกายน ขณะที่ยังไม่ได้กำหนดวันที่งานตรวจสอบบัญชีจะเสร็จหรือวันที่ยื่นเอกสารฉบับแก้ไข ตลาดหลักทรัพย์ก็ยังไม่ได้กำหนดเส้นตายสำหรับการตัดสินใจเช่นกัน เจ้าหน้าที่ Japan Exchange Group รายหนึ่งกล่าวว่า การทบทวนก่อนหน้านี้โดยทั่วไปใช้เวลาสองถึงสามเดือนจึงได้ข้อสรุป
ผลการสอบสวนที่พบทั่วทั้งกลุ่มบริษัท
คำชี้แจงของ Nidec เกี่ยวกับการตอบสนองต่อการสอบสวนทางบัญชีระบุว่า บริษัทได้รับรายงานสอบสวนฉบับสมบูรณ์จากคณะกรรมการอิสระบุคคลที่สามเมื่อวันที่ 17 เมษายน 2026 ผลการสอบสวนครอบคลุมกรณีประพฤติมิชอบทางบัญชีหลายกรณีในฐานธุรกิจหลายแห่งทั่วทั้งกลุ่มบริษัท
บริษัทพบแนวปฏิบัติที่รวมถึงการหลีกเลี่ยงการบันทึกค่าใช้จ่ายและการแสดงกำไรสูงเกินจริง ค่าใช้จ่ายคือต้นทุนที่ธุรกิจต้องจ่าย การไม่นำค่าใช้จ่ายมาบันทึกอาจทำให้กำไรที่รายงานดูสูงขึ้น เนื่องจากคำนวณกำไรหลังหักต้นทุนออกจากรายได้
Nidec เผยแพร่แผนปรับปรุงฉบับแก้ไขเมื่อวันที่ 27 เมษายน สิบวันหลังได้รับรายงานฉบับสมบูรณ์ โดยระบุลำดับความสำคัญ ได้แก่ การเพิ่มความหลากหลายขององค์กร การสร้างความโปร่งใสมากขึ้น และการเปลี่ยนระบบเดิม
บริษัทระบุเป้าหมายว่าจะดำเนินแผนฉบับแก้ไขให้เสร็จ ฟื้นความเชื่อมั่น และให้ยกเลิกสถานะเฝ้าระวังพิเศษ ความล่าช้าของการตรวจสอบบัญชีแสดงให้เห็นว่างานเร่งด่วนยังรวมถึงการคลี่คลายข้อสงสัยเกี่ยวกับบุคลากรและกระบวนการที่ใช้จัดทำรายงานทางการเงิน
ปัญหาทางบัญชีมาถึงจุดนี้ได้อย่างไร
กรณีที่สงสัยว่ามีการทำบัญชีไม่ถูกต้องเริ่มปรากฏขึ้นในเดือนพฤษภาคม 2025 ประกาศการกำหนดสถานะของ Nidecโดยตลาดหลักทรัพย์ให้รายละเอียดเกี่ยวกับปัญหาที่นำไปสู่การแทรกแซง
ประกาศดังกล่าวกล่าวถึงปัญหาธุรกรรมการค้าของบริษัทย่อยในอิตาลี ข้อสงสัยเกี่ยวกับการบันทึกเงินก้อนจากการจัดซื้อของบริษัทย่อยในจีน และข้อสงสัยว่าฝ่ายบริหารใช้ดุลพินิจโดยพลการในการพิจารณาว่าจะรับรู้การลดลงของมูลค่าสินทรัพย์เมื่อใด การตัดมูลค่าสินทรัพย์คือการบันทึกว่าสิ่งที่บริษัทเป็นเจ้าของมีมูลค่าน้อยกว่าจำนวนที่แสดงไว้ในบัญชี
วันสำคัญแสดงให้เห็นว่าการสอบสวนทางบัญชีกลายเป็นการทบทวนสถานะการจดทะเบียนได้อย่างไร:
- 27 มิถุนายน 2025: Nidec เปิดเผยว่าได้ขยายกำหนดเวลายื่นรายงานประจำปีสำหรับปีสิ้นสุดเดือนมีนาคม 2025 ไปเป็นวันที่ 26 กันยายน ระหว่างสอบสวนปัญหาของบริษัทย่อยในอิตาลี
- 3 กันยายน 2025: Nidec เปิดเผยการจัดตั้งคณะกรรมการอิสระเพื่อสอบสวนข้อกังวลทางบัญชีเพิ่มเติม
- 26 กันยายน 2025: Nidec ยื่นรายงานประจำปีโดยมีการไม่แสดงความเห็นของผู้สอบบัญชี ขณะที่การสอบสวนยังดำเนินต่อไป
- 28 ตุลาคม 2025: ตลาดหลักทรัพย์โตเกียวจัดให้ Nidec อยู่ในสถานะเฝ้าระวังพิเศษ
- 17 และ 27 เมษายน 2026: Nidec ได้รับรายงานสอบสวนฉบับสมบูรณ์ จากนั้นจึงเผยแพร่แผนปรับปรุงฉบับแก้ไข
- 28 ตุลาคม 2026: Nidec ประกาศว่าจะไม่สามารถทำตามเป้าหมายในการยื่นงบฉบับแก้ไขที่มีความเห็นผู้สอบบัญชีได้
- 30 ตุลาคม 2026: Nidec วางแผนยื่นเอกสารรับรองการควบคุมภายในเพื่อให้ตลาดหลักทรัพย์ทบทวน
การยื่นเอกสารในเดือนกันยายน 2025 เกิดขึ้นหลังขยายเวลาออกไปราวสามเดือน ขณะนั้นตลาดหลักทรัพย์ระบุว่า Nidec ยังไม่สามารถกำหนดกรอบเวลาสำหรับการกลับมารายงานทางการเงินตามกำหนดปกติได้
ตลาดหลักทรัพย์จะตรวจสอบอะไรบ้าง
กฎสถานะเฝ้าระวังพิเศษของตลาดหลักทรัพย์โตเกียวกำหนดให้บริษัทที่ได้รับผลกระทบยื่นเอกสารรับรองการควบคุมภายในโดยเร็ว หลังจากผ่านไปหนึ่งปีนับจากวันที่ถูกกำหนดสถานะ ตลาดหลักทรัพย์จะประเมินเอกสารดังกล่าวและข้อมูลอื่น ๆ เพื่อพิจารณาขั้นตอนต่อไป
การควบคุมภายในหมายถึงการตรวจสอบ การกำหนดความรับผิดชอบ และขั้นตอนการรายงานที่ช่วยให้ธุรกิจจัดทำบัญชีที่เชื่อถือได้และปฏิบัติตามข้อผูกพันต่าง ๆ ซึ่งรวมถึงวิธีส่งต่อข้อมูลไปยังฝ่ายบริหาร วิธีทบทวนการตัดสินใจทางบัญชี และวิธีสอบสวนปัญหาที่สงสัย
การกำหนดสถานะเดิมของ Nidec อ้างถึงจุดอ่อนด้านข้อมูลและการสื่อสารทั่วทั้งบริษัท รวมถึงการควบคุมการจัดทำบัญชี Nidec เองเห็นว่าจุดอ่อนเหล่านี้ร้ายแรงถึงขั้นต้องเปิดเผย เนื่องจากอาจส่งผลต่อการรายงานทางการเงิน
กฎของตลาดหลักทรัพย์ทำให้คุณภาพและเวลาการยื่นเอกสารรับรองมีผลสำคัญ บริษัทที่ไม่ยื่นเอกสารโดยเร็ว หรือยื่นเอกสารที่ตลาดหลักทรัพย์เห็นว่าไม่เพียงพออย่างชัดเจน จะถือว่าไม่มีระบบควบคุมที่จัดตั้งและดำเนินงานอย่างเหมาะสม ข้อกำหนดที่เกี่ยวข้อง ได้แก่ ข้อบังคับการจดทะเบียน ข้อ 503 และข้อกำหนดการเพิกถอนตามข้อ 601 วรรค 1 ข้อ 9
ผลลัพธ์ที่เป็นไปได้สามทางสำหรับหุ้น
ตลาดหลักทรัพย์อาจยกเลิกสถานะเฝ้าระวังพิเศษ หากเห็นว่าระบบควบคุมภายในได้รับการจัดตั้งอย่างเหมาะสมและดำเนินงานได้จริง โดยอาจต้องติดตามตรวจสอบต่อเนื่องตามกฎสำหรับบางบริษัท
ตลาดหลักทรัพย์อาจคงสถานะดังกล่าวต่อไป หากระบบควบคุมได้รับการจัดตั้งอย่างเหมาะสม แต่การดำเนินงานยังไม่เพียงพอ และยังมีแนวโน้มอย่างสมเหตุสมผลว่าจะทำงานได้อย่างเหมาะสม แนวทางนี้เปิดโอกาสให้บริษัทมีเวลาอีกช่วงหนึ่งเพื่อแสดงให้เห็นถึงการปรับปรุง
หุ้นจะถูกเพิกถอน หากตลาดหลักทรัพย์เห็นว่าระบบควบคุมยังไม่ได้รับการจัดตั้งอย่างเหมาะสม หรือไม่มีแนวโน้มว่าจะดำเนินงานได้อย่างเหมาะสมอีกต่อไป กฎยังเปิดทางให้เพิกถอนระหว่างรอบการทบทวนตามกำหนด หากแนวโน้มดังกล่าวหมดไป
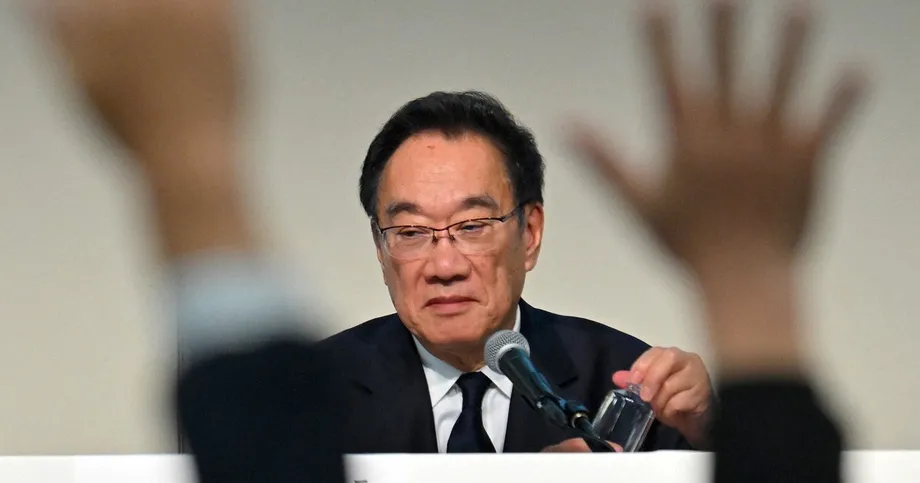
ไคดะ มิจิโอะ ประธานและประธานเจ้าหน้าที่บริหารของ Nidec กล่าวว่า บริษัทได้วางระบบและกลไกต่าง ๆ แล้ว พร้อมยอมรับว่ายังมีประเด็นในทางปฏิบัติที่ผู้สอบบัญชียกขึ้นมา ในการแถลงข่าวที่กรุงโตเกียวเมื่อวันที่ 28 ตุลาคม เขากล่าวถึงการดำเนินงานของบริษัทว่า:
เรากำลังดำเนินการปรับปรุงระบบควบคุมภายในและแก้ไขประเด็นที่เกี่ยวข้องกับการตรวจสอบบัญชี
คำชี้แจงของไคดะชี้ให้เห็นว่าประเด็นสำคัญอยู่ที่การจัดระบบใหม่ทำงานได้จริงระหว่างการจัดทำรายงานทางการเงินหรือไม่ นี่เป็นการทดสอบสำคัญที่ตลาดหลักทรัพย์ต้องพิจารณาระหว่างการกำกับดูแลต่อกับการเพิกถอนหุ้น
เหตุใดช่วงเวลาตัดสินใจจึงสำคัญ
กฎของตลาดหลักทรัพย์กำหนดช่วงเวลาทบทวนครั้งถัดไปโดยอิงกับปีงบการเงินที่มีการตัดสินใจให้คงสถานะไว้ ในกรณีที่ระบบควบคุมได้รับการจัดตั้งแล้วแต่ยังต้องปรับปรุงการดำเนินงาน โดยทั่วไปบริษัทต้องยื่นเอกสารรับรองอีกครั้งภายในสามเดือนหลังสิ้นปีงบการเงินที่เกี่ยวข้อง
มีข้อกำหนดเรื่องช่วงเวลาเป็นกรณีพิเศษ หากเหลือเวลาไม่ถึงสามเดือนระหว่างวันที่มีมติให้คงสถานะกับวันสิ้นปีงบการเงินนั้น ในกรณีดังกล่าว จะใช้ปีงบการเงินถัดไปเป็นช่วงเวลาอ้างอิง
สำหรับบริษัทอย่าง Nidec ซึ่งมีปีงบการเงินสิ้นสุดในเดือนมีนาคม ความแตกต่างนี้อาจมีนัยสำคัญ หากมีมติให้คงสถานะในเดือนธันวาคม 2026 โดยทั่วไปจะอ้างอิงปีงบการเงินสิ้นสุดเดือนมีนาคม 2027 และต้องยื่นเอกสารภายในสามเดือนหลังจากนั้น แต่หากมีมติในเดือนมกราคม 2027 จะเหลือเวลาไม่ถึงสามเดือนก่อนสิ้นปีงบการเงินในเดือนมีนาคม ทำให้ช่วงเวลาอ้างอิงเลื่อนไปเป็นปีงบการเงินสิ้นสุดเดือนมีนาคม 2028
บริษัทที่ระบบควบคุมปรับปรุงขึ้นแล้วแต่อยู่ในเงื่อนไขความเสี่ยงด้านการเงินหรือการจดทะเบียนที่กำหนดไว้อาจถูกติดตามต่อเนื่องได้เช่นกัน ภายใต้กระบวนการแยกต่างหากนี้ สถานะเฝ้าระวังพิเศษอาจดำเนินต่อไปได้ถึงสามปีงบการเงิน โดยมีการตรวจสอบซ้ำ ดังนั้น กฎจึงเปิดให้มีการกำกับดูแลต่อเนื่องได้หลายรูปแบบ ซึ่งแต่ละรูปแบบมีเงื่อนไขของตนเอง
Nidec ยังเตรียมดำเนินคดีกับอดีตผู้บริหาร
Nidec ระบุเมื่อวันที่ 27 ตุลาคมว่า บริษัทตัดสินใจเรียกค่าเสียหายจากนางาโมริ ชิเงโนบุ ผู้ก่อตั้งบริษัท และอดีตผู้บริหารอีกแปดคน จากกรณีทุจริตทางบัญชีที่ต้องสงสัย ผู้ที่จะถูกฟ้องรวมถึงโคเบะ ฮิโรชิ อดีตประธานกรรมการ และคิชิดะ มิตสึยะ กับเซกิ จุน อดีตประธานเจ้าหน้าที่บริหาร
กลุ่มดังกล่าวยังรวมถึงอดีตกรรมการอีกสองคน อดีตผู้ตรวจสอบบัญชีของบริษัทสองคน และอดีตประธานเจ้าหน้าที่ฝ่ายการเงินหนึ่งคน ปัจจุบันเซกิดำรงตำแหน่งประธานเจ้าหน้าที่ฝ่ายกลยุทธ์ยานยนต์ไฟฟ้าของ Foxconn บริษัทสัญชาติไต้หวัน
คณะกรรมการที่บริษัทแต่งตั้ง ซึ่งประกอบด้วยทนายความภายนอก ระบุว่านางาโมริละเมิดหน้าที่กำกับดูแล โดยไม่รายงานข้อสงสัยเรื่องความผิดปกติต่อคณะกรรมการบริษัทและผู้ตรวจสอบบัญชี และไม่ขอให้มีการสอบสวนที่จำเป็น Nidec ระบุว่ายังอยู่ระหว่างกำหนดจำนวนเงินชดเชย และจะยื่นฟ้องเมื่อเตรียมการเสร็จสิ้น
การดำเนินคดีที่วางแผนไว้เป็นการจัดการกับความรับผิดชอบต่อการกระทำในอดีต ส่วนภารกิจเร่งด่วนของตลาดหลักทรัพย์คือประเมินระบบควบคุมปัจจุบันของบริษัทและการทำงานของระบบดังกล่าว รวมถึงวิธีตรวจพบ แจ้งต่อ และแก้ไขข้อกังวลทางบัญชี
นักลงทุนเผชิญการทบทวน ขณะที่งานตรวจสอบบัญชียังดำเนินต่อ
หุ้น Nidec ปิดบวก 3.6% เมื่อวันที่ 28 ตุลาคม หลังจากร่วงลงมากถึง 7.7% ระหว่างการซื้อขาย การพลิกกลับดังกล่าวสะท้อนปฏิกิริยาของตลาดที่รุนแรงในวันที่นักลงทุนกำลังประเมินทั้งการพลาดเป้าหมายด้านการตรวจสอบบัญชีและการยื่นเอกสารต่อตลาดหลักทรัพย์ที่ใกล้เข้ามา
ขณะนี้ผู้ถือหุ้นกำลังเผชิญกระบวนการสองด้านที่ดำเนินไปพร้อมกัน PwC ต้องรวบรวมหลักฐานให้เพียงพอเพื่อพิจารณาว่าจะแสดงความเห็นผู้สอบบัญชีได้หรือไม่ ขณะที่ตลาดหลักทรัพย์ต้องประเมินเอกสารรับรองการควบคุมภายในของ Nidec และตัดสินใจเกี่ยวกับสถานะการจดทะเบียน
เป้าหมายการดำเนินงานของบริษัทในเดือนพฤศจิกายนเป็นหมุดหมายถัดไป ส่วนการยื่นเอกสารรับรองวันที่ 30 ตุลาคมเป็นขั้นตอนอย่างเป็นทางการถัดไปในกระบวนการจดทะเบียน สำหรับนักลงทุน ข้อมูลสำคัญคือการตรวจสอบที่เหลือจะเสร็จสิ้นหรือไม่ PwC จะสรุปผลอย่างไร และตลาดหลักทรัพย์เห็นว่าการปฏิรูปของ Nidec ใช้งานได้จริงหรือไม่
ประเด็นสำคัญ
- Nidec วางแผนยื่นเอกสารรับรองการควบคุมภายในวันที่ 30 ตุลาคม 2026 โดยไม่มีความเห็นผู้สอบบัญชีแบบไม่มีเงื่อนไข
- PwC Japan ปฏิเสธการแสดงความเห็นต่องบการเงินสำหรับปีสิ้นสุดเดือนมีนาคม 2025 และเดือนมีนาคม 2026 เนื่องจากมีหลักฐานไม่เพียงพอ
- Nidec คาดว่าจะดำเนินการตรวจสอบเพิ่มเติมให้เสร็จในเดือนพฤศจิกายน ส่วนกำหนดวันตรวจสอบบัญชีและยื่นเอกสารฉบับแก้ไขยังไม่แน่นอน
- ตลาดหลักทรัพย์อาจยกเลิกสถานะเฝ้าระวังพิเศษ กำกับดูแลต่อภายใต้เงื่อนไขที่กำหนด หรือเพิกถอนหุ้น
- การสอบสวนของ Nidec พบการหลีกเลี่ยงการบันทึกค่าใช้จ่ายและการแสดงกำไรสูงเกินจริงในหลายแห่งของกลุ่มบริษัท
- บริษัทยังวางแผนเรียกค่าเสียหายจากนางาโมริ ชิเงโนบุ ผู้ก่อตั้งบริษัท และอดีตผู้บริหารอีกแปดคน