ปัดผลสอบ ผู้กู้ยังรอความช่วยเหลือ
เมื่อวันที่ 24 มิถุนายน 2026 คณะกรรมการของบรรษัทการเงินระหว่างประเทศ (IFC) ปฏิเสธข้อค้นพบของหน่วยตรวจสอบ หลังการสอบสวนเงินลงทุนกว่า 400 ล้านดอลลาร์ในสถาบันไมโครไฟแนนซ์ของกัมพูชาพบว่า มีการละเลยมาตรการคุ้มครองและผู้กู้ได้รับความเสียหาย อย่างไรก็ตาม คณะกรรมการเห็นว่าไม่มีการละเมิดนโยบายความยั่งยืนของสถาบัน พร้อมให้คำมั่นว่าจะช่วยเหลือผู้ร้องเรียน 18 คน
สารบัญ
- ปัดผลสอบ ผู้กู้ยังรอความช่วยเหลือ
- หนี้ครอบครัวเกษตรกรพุ่งแตะ 37,000 ดอลลาร์
- ผู้ให้กู้ 6 รายและเครือข่ายการเงินที่ใหญ่กว่ามาก
- จุดเริ่มต้นของการสอบสวนจากคำร้องเรียน
- ข้อโต้แย้งว่าใครได้รับความคุ้มครองจากมาตรการ
- ขายที่ดิน ย้ายถิ่นฐาน และเด็กออกจากโรงเรียน
- ผู้ให้กู้ปกป้องไมโครไฟแนนซ์และอ้างมาตรการบรรเทาหนี้
- ระงับข้อร้องเรียนด้านไมโครไฟแนนซ์ในวงกว้าง
- ผู้ร้องเรียนจะได้รับความช่วยเหลืออย่างไร?
- ประเด็นสำคัญ
วันถัดมา จานีน เฟอร์เรตตี ผู้อำนวยการใหญ่ของสำนักงานผู้ตรวจการด้านการปฏิบัติตามกฎเกณฑ์และการไกล่เกลี่ย (CAO) ลาออก ต่อมา คณะกรรมการสั่งห้ามหน่วยตรวจสอบรับเรื่องร้องเรียนใหม่เกี่ยวกับสินเชื่อรายย่อย และสั่งระงับงานที่กำลังดำเนินการ ส่งผลกระทบต่อ 10 คดีในกัมพูชาและอีกหนึ่งคดีในรวันดา
ข้อพิพาทนี้มีประเด็นมากกว่าการโต้แย้งเรื่องกฎระเบียบของสถาบัน ผู้กู้เล่าว่าถูกกดดันให้ขายพื้นที่เกษตร ถอนลูกออกจากโรงเรียน และกู้เงินใหม่เพื่อชำระหนี้เดิม CAO สรุปว่า IFC ซึ่งเป็นสถาบันในเครือธนาคารโลกที่ให้เงินทุนแก่ธุรกิจเอกชน ไม่ได้ตรวจสอบและกำกับดูแลอย่างเพียงพอ
คณะกรรมการ IFC ปกป้องประโยชน์จากการลงทุนในกัมพูชา โดยระบุว่าลูกค้าของ IFC เข้าถึงกิจการรายย่อยกว่า 400,000 แห่งและเกษตรกร 1.7 ล้านคน ช่วยสร้างงานและสนับสนุนการดำรงชีพ ฝ่ายบริหาร IFC โต้แย้งว่านโยบายที่หน่วยตรวจสอบอ้างถึงไม่ได้ครอบคลุมธุรกิจไมโครไฟแนนซ์
สำหรับครอบครัวที่ต้องการความช่วยเหลือ ข้อเสนอเร่งด่วนมีขอบเขตแคบกว่าการสอบสวนที่พวกเขาผลักดันมา นั่นคือการจัดหาผู้ประสานงานในพื้นที่เพื่อช่วยผู้ร้องเรียน 18 คนปรับโครงสร้างหนี้และใช้กลไกรับเรื่องร้องเรียนผู้บริโภคของกัมพูชา มีเพียงสองครอบครัวที่ตอบรับ ส่วนคนอื่น ๆ ระบุว่าไม่ไว้วางใจให้ IFC จัดการข้อกังวลของพวกเขาอย่างเป็นอิสระและเป็นธรรมอีกต่อไป
หนี้ครอบครัวเกษตรกรพุ่งแตะ 37,000 ดอลลาร์
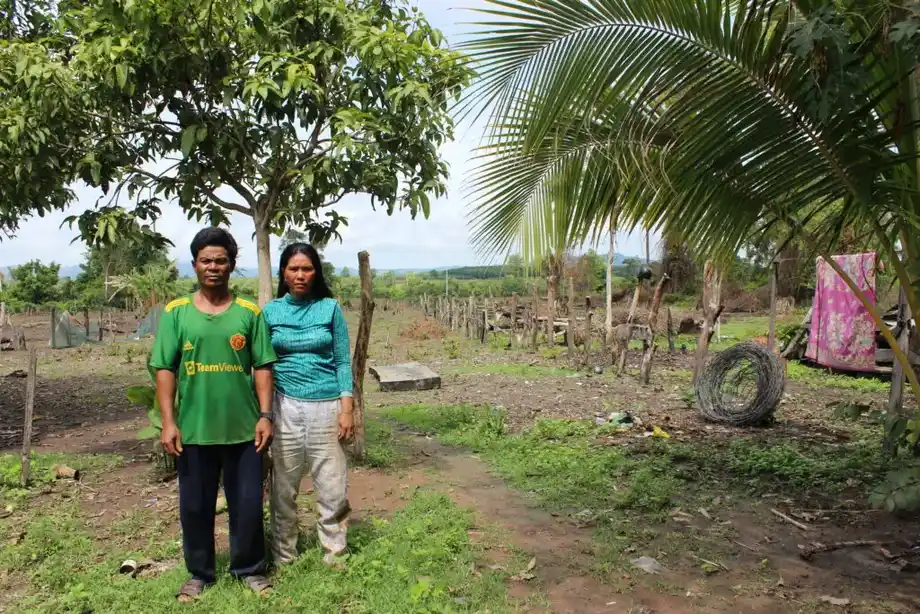
ที่จังหวัดรัตนคีรี โรชอม กะเตล และซัล เทิน กู้เงินเกือบ 8,000 ดอลลาร์จากอัมเรตเพื่อทำไร่มันสำปะหลัง ผลผลิตเสียหายทำให้ทั้งคู่ลำบากกับการผ่อนชำระรายเดือน ในที่สุด พวกเขากู้เงินจากผู้ให้กู้สี่รายรวมกันราว 37,000 ดอลลาร์ ซึ่งทั้งหมดได้รับการสนับสนุนจาก IFC ขณะที่ครอบครัวมีรายได้ต่อปีประมาณ 750 ดอลลาร์
ตัวเลขดังกล่าวหมายความว่าหนี้สูงกว่ารายได้หนึ่งปีราว 49 เท่า ลูกสาวของพวกเขาซึ่งปัจจุบันอายุ 16 ปี กล่าวว่าเจ้าหน้าที่สินเชื่อของอัมเรตเคยเสนอให้พ่อแม่ขายเธอให้กับธุรกิจที่ขึ้นชื่อเรื่องการค้าประเวณี ตอนเธออายุ 14 ปี
เด็กหญิงเล่าถึงปฏิกิริยาของเธอเมื่อเจ้าหน้าที่มาเยี่ยมว่า:
"ฉันกลัวมาก ฉันเข้าห้องแล้วร้องไห้" เธอกล่าว
อัมเรตยืนยันว่าเจ้าหน้าที่ของบริษัทเสนอให้เด็กหญิงทำงานเพื่อช่วยชำระหนี้ แต่ปฏิเสธว่าไม่ได้เสนอให้ทำงานค้าประเวณี นับแต่นั้นมา เด็กหญิงไม่ได้ไปโรงเรียนและใช้เวลาทั้งวันทำไร่ ครอบครัวลดปริมาณอาหารเพื่อประหยัดเงิน
การสอบสวนของ CAO พบว่าบางครอบครัวได้รับคำแนะนำให้ขายลูก และยังพบว่ามีการประเมินความสามารถในการชำระหนี้ของผู้กู้ไม่เพียงพอ สำหรับครัวเรือนที่พึ่งพาผลผลิตจากการเก็บเกี่ยว เมื่อพืชผลเสียหาย รายได้ที่คาดว่าจะนำมาชำระหนี้ก็หายไป แต่กำหนดชำระยังคงเดิม
ผู้ให้กู้ 6 รายและเครือข่ายการเงินที่ใหญ่กว่ามาก
คำร้องเรียนครอบคลุมอาคลีดา อัมเรต ปราสัก ธนาคารฮัตธา โลแอลซี และสาทาปานา ขณะพิจารณาการสอบสวน สถาบันทั้งหกแห่งมีสัดส่วนรวมกันมากกว่า 70 เปอร์เซ็นต์ของตลาดไมโครไฟแนนซ์ในกัมพูชา เงินทุนจาก IFC ไปถึงผู้ให้กู้ทั้งทางตรงและผ่านองค์กรลงทุนอื่น ๆ
ยังมีตัวกลางทางการเงินอีกสี่แห่งที่ถูกระบุให้ตรวจสอบ ได้แก่ Microfinance Enhancement Facility, Microfinance Initiative for Asia Debt Fund, Advans S.A. และ North Haven Thai Private Equity Fund L.P. ตัวกลางทำหน้าที่ส่งต่อเงินจากนักลงทุนไปยังธุรกิจอื่น ทำให้มีองค์กรอีกแห่งคั่นระหว่าง IFC กับผู้ให้กู้ที่ติดต่อกับครัวเรือน
ในช่วงที่เกิดข้อพิพาทเกี่ยวกับการสอบสวนเบื้องต้น IFC ยังถือหุ้นอัมเรตเกือบ 20 เปอร์เซ็นต์ด้วย ความเชื่อมโยงของ IFC กับธุรกิจไมโครไฟแนนซ์ในกัมพูชาจึงมีทั้งการถือหุ้นและการจัดหาเงินทุน
ตามรายงานกำกับดูแลประจำปี 2022 ของธนาคารแห่งชาติกัมพูชา อุตสาหกรรมไมโครไฟแนนซ์ของกัมพูชามีสินทรัพย์ 10,800 ล้านดอลลาร์ ณ วันที่ 31 ธันวาคม 2022 งานวิจัยของ LICADHO ระบุว่ายอดสินเชื่อรายย่อยเฉลี่ยอยู่ที่ 4,280 ดอลลาร์ ณ สิ้นปี 2020 ซึ่งสูงกว่ารายได้ต่อปีของชาวกัมพูชา 95 เปอร์เซ็นต์ในช่วงเวลานั้น
งานศึกษาของ LICADHO เมื่อเดือนมิถุนายน 2021 ซึ่งครอบคลุม 14 ชุมชนใน 8 จังหวัด ระบุว่ามีการใช้โฉนดที่ดินเป็นหลักประกันอย่างแพร่หลาย หลักประกันคือทรัพย์สินที่ใช้ค้ำประกันเงินกู้ หากทรัพย์สินนั้นเป็นไร่ของครอบครัว แรงกดดันให้ชำระหนี้ก็อาจคุกคามทั้งที่อยู่อาศัยและแหล่งรายได้
จุดเริ่มต้นของการสอบสวนจากคำร้องเรียน
LICADHO และ Equitable Cambodia ระบุว่าได้ยื่นคำร้องในเดือนกุมภาพันธ์ 2022 ในนามของผู้กู้ที่ได้รับผลกระทบ ส่วนรายงานเบื้องต้นเกี่ยวกับการระงับการสอบสวนระบุว่ายื่นคำร้องในเดือนมกราคม CAO รับคำร้องไว้พิจารณาในเดือนพฤษภาคม 2022
แถลงการณ์ของ Equitable Cambodia ในขั้นตอนการยื่นคำร้องอธิบายเหตุผลที่คดีเข้าสู่กระบวนการตรวจสอบการปฏิบัติตามกฎเกณฑ์ว่า ผู้ร้องเรียนบางส่วนเลือกแนวทางนี้ ขณะที่ผู้กู้และสถาบันการเงินรายอื่นไม่สามารถตกลงร่วมกันเพื่อเข้าสู่กระบวนการระงับข้อพิพาทได้ การระงับข้อพิพาทมุ่งหาข้อตกลงที่ทั้งสองฝ่ายยอมรับ ส่วนการตรวจสอบการปฏิบัติตามกฎเกณฑ์จะพิจารณาว่า IFC ปฏิบัติตามกฎของตนเองหรือไม่
องค์กรทั้งสองกล่าวหาว่ามีการละเมิดข้อกำหนดที่เกี่ยวข้องกับแรงงานเด็ก สิทธิในที่ดินของชนพื้นเมือง และมาตรฐานผลการดำเนินงานของ IFC 5 ข้อ มาตรฐานดังกล่าวครอบคลุมการประเมินความเสี่ยง สภาพการทำงาน ความปลอดภัยของชุมชน การได้มาซึ่งที่ดิน และชนพื้นเมือง แถลงการณ์ยังกล่าวหาว่ามีการฝ่าฝืนรายการการลงทุนต้องห้ามของ IFC ด้วย
ขั้นตอนสำคัญเกิดขึ้นต่อเนื่องหลายปี:
- ต้นปี 2022: ผู้กู้ซึ่งมี LICADHO และ Equitable Cambodia เป็นตัวแทน ยื่นคำร้อง
- พฤษภาคม 2022: CAO รับคำร้องไว้พิจารณา
- 2023: ฝ่ายบริหาร IFC ขอให้คณะกรรมการทบทวนการตัดสินใจสอบสวน ก่อนถอนคำคัดค้าน
- ตุลาคม 2025: CAO ส่งรายงานความยาว 142 หน้าให้คณะกรรมการ หลังการสอบสวนที่ใช้เวลาราวสองปี
- 24 มิถุนายน 2026: คณะกรรมการปฏิเสธข้อค้นพบเรื่องการไม่ปฏิบัติตามนโยบาย และสั่งให้ฝ่ายบริหารจัดการความเสียหายที่เกิดกับผู้ร้องเรียน 18 คน
- 25 มิถุนายน 2026: เฟอร์เรตตีประกาศลาออก
การประเมินเบื้องต้นซึ่งเสร็จสิ้นหลังใช้เวลาเก้าเดือน พบข้อบ่งชี้เบื้องต้นว่ามีความเสียหายและอาจมีการละเลยมาตรฐานของ IFC ผลสอบฉบับสมบูรณ์ไปไกลกว่านั้น โดยพบว่า IFC ละเลยการตรวจสอบก่อนลงทุนและการกำกับดูแลหลังจากนั้น
ข้อโต้แย้งว่าใครได้รับความคุ้มครองจากมาตรการ
ในปี 2023 ฝ่ายบริหาร IFC พยายามระงับการสอบสวนผ่านกระบวนการทบทวนที่เริ่มใช้ในปี 2021 คำร้องเมื่อวันที่ 29 มิถุนายนมีขึ้นหลัง CAO ตัดสินเมื่อวันที่ 13 มิถุนายนว่าควรสอบสวน นี่เป็นครั้งแรกที่มีการใช้กระบวนการทบทวนดังกล่าว ต่อมาฝ่ายบริหารถอนคำร้อง ทำให้การสอบสวนดำเนินต่อไปได้
ข้อขัดแย้งหลักอยู่ที่ว่า มาตรการคุ้มครองด้านสิ่งแวดล้อมและสังคมของ IFC ครอบคลุมความเสียหายที่ผู้กู้ได้รับเองหรือไม่ ฝ่ายบริหารโต้แย้งว่ากฎที่เกี่ยวข้องครอบคลุมผลกระทบจากธุรกิจที่ได้รับเงินทุน เช่น ไร่หรือร้านค้า ต่อผู้คนและสถานที่โดยรอบ ไม่ใช่ผลกระทบที่การปล่อยสินเชื่อมีต่อผู้กู้
CAO ปฏิเสธการตีความดังกล่าวในการประเมินเบื้องต้น โดยเห็นว่าความเสียหายที่ถูกกล่าวหาอาจเชื่อมโยงกับความบกพร่องที่อาจเกิดขึ้นของ IFC และระบุว่าการตรวจสอบที่เหมาะสมอาจช่วยลดความเสี่ยงเหล่านั้นได้ ผลสอบฉบับสุดท้ายสรุปว่า IFC ไม่ปฏิบัติตามนโยบายความยั่งยืนของตน
คณะกรรมการเห็นด้วยกับฝ่ายบริหาร ในคำวินิจฉัยวันที่ 24 มิถุนายน ระบุว่า:
ไม่มีการไม่ปฏิบัติตามนโยบายภายใต้นโยบายความยั่งยืนด้านสิ่งแวดล้อมและสังคมของ IFC
คำวินิจฉัยนี้ทำให้ผู้กู้ได้รับข้อเสนอความช่วยเหลือจากฝ่ายบริหาร แต่ปฏิเสธข้อสรุปของหน่วยตรวจสอบเกี่ยวกับความรับผิดชอบของสถาบัน คณะกรรมการยังระบุว่ามุ่งมั่นที่จะคงกลไกตรวจสอบความรับผิดที่เข้มแข็งและเป็นอิสระ
ขายที่ดิน ย้ายถิ่นฐาน และเด็กออกจากโรงเรียน
LICADHO และ Equitable Cambodia บันทึกผลกระทบจากแรงกดดันด้านหนี้มาหลายปี ทั้งการขายที่ดิน การลดปริมาณอาหาร การย้ายถิ่นเพื่อหางาน และเด็กออกจากโรงเรียน เอิง วุฒธี ผู้อำนวยการบริหารของ Equitable Cambodia กล่าวว่า องค์กรของเขาได้ยินประสบการณ์คล้ายกันจากหลายร้อยครอบครัว
งานวิจัยที่ได้รับการสนับสนุนจากรัฐบาลเยอรมนี ซึ่งแฟรงก์ บลิส นักมานุษยวิทยาด้านการพัฒนาจากมหาวิทยาลัยฮัมบูร์กอ้างถึง ประเมินว่ามีการขายที่ดินอันเกี่ยวเนื่องกับหนี้มากกว่า 167,000 ครั้งนับตั้งแต่ปี 2017 นาลี พิลอร์จ ผู้อำนวยการฝ่ายรณรงค์ของ LICADHO อ้างถึงงานวิจัยดังกล่าวว่า พบการขายที่ดินเพราะหนี้ทุก ๆ 16 นาที
บลิสมีความเห็นต่างจากนักรณรงค์เรื่องสาเหตุ โดยชี้ไปที่เจ้าหน้าที่สินเชื่อที่ไร้จริยธรรมและเงื่อนไขแวดล้อมการตัดสินใจกู้ยืมของแต่ละราย ส่วน LICADHO และนักวิจัยอื่น ๆ มุ่งเน้นแนวปฏิบัติของอุตสาหกรรม เช่น การพึ่งพาที่ดินเป็นหลักประกัน การเข้าหาลูกค้าเชิงรุก และสินเชื่อที่เติบโตเร็วกว่ารายได้
ผู้กู้ที่ใช้นามสมมติว่าแซม เล่าถึงแรงกดดันที่ต้องเผชิญในจังหวัดเสียมราฐเมื่อปี 2022 ครอบครัวของเขากู้เงินจากสาทาปานาประมาณ 20,000 ดอลลาร์ โดยผ่อนชำระเดือนละราว 500 ดอลลาร์ ก่อนโควิด-19 เขามีรายได้วันละประมาณ 13 ถึง 15 ดอลลาร์จากการขับรถตุ๊กตุ๊ก ขณะที่ภรรยามีรายได้ 2 ถึง 5 ดอลลาร์
รายได้ของทั้งคู่ลดลงอย่างมากเมื่อการท่องเที่ยวซบเซา แซมเดินทางไปทำงานที่ไทยในปี 2020 ก่อนกลับมาเมื่อหมดงาน และในที่สุดก็นำที่ดินออกขาย เรื่องราวของเขาแสดงให้เห็นว่าเงินกู้ที่นำมาใช้สนับสนุนแผนของครอบครัวอาจกลายเป็นภาระที่จัดการไม่ไหว เมื่อรายได้ทรุดลง
ผู้ให้กู้ปกป้องไมโครไฟแนนซ์และอ้างมาตรการบรรเทาหนี้
IFC ระบุว่าไมโครไฟแนนซ์ในกัมพูชาช่วยให้ผู้คนขยายธุรกิจ มีรายได้เพิ่มขึ้น และสร้างงาน นอกจากนี้ยังยอมรับว่ามีข้อกังวลเรื่องภาระหนี้ และกล่าวถึงการทำงานร่วมกับธนาคารแห่งชาติกัมพูชาเพื่อจัดตั้งเครดิตบูโร ซึ่งให้ข้อมูลแก่ผู้ให้กู้เกี่ยวกับหนี้สินเดิมของผู้กู้
เครดิตบูโรช่วยให้ผู้ให้กู้ตรวจสอบได้ว่าผู้กู้มีหนี้กับที่อื่นอยู่แล้วหรือไม่ ข้อมูลนี้สำคัญเมื่อครอบครัวมีสินเชื่อหลายรายการ เช่นเดียวกับครอบครัวในรัตนคีรี ผลการสอบสวนของ CAO ยังเกี่ยวข้องกับวิธีที่ผู้ให้กู้ประเมินรายได้ครัวเรือนและติดตามทวงชำระหนี้ด้วย
ซก เวือน ประธานเจ้าหน้าที่บริหารของ LOLC Cambodia กล่าวในปี 2022 ว่าผู้ให้กู้ได้ตัดหนี้สูญมากกว่า 4.5 ล้านดอลลาร์ให้กับกรณีที่ประสบปัญหา 4,600 ราย การตัดหนี้สูญคือการนำยอดเงินที่ผู้ให้กู้คาดว่าจะเรียกคืนออกจากบัญชี เขายินดีกับการสอบสวนและปกป้องบทบาทของไมโครไฟแนนซ์ที่ดำเนินงานอย่างมีความรับผิดชอบในการให้บริการผู้ที่อาจต้องพึ่งพาเจ้าหนี้นอกระบบ
อิน ชันนี ประธานและกรรมการผู้จัดการกลุ่มของอาคลีดา ปฏิเสธข้อกล่าวหาขององค์กรพัฒนาเอกชนว่าเป็นเรื่องการเมืองและไม่มีมูล ตงญี กาย โฆษกสมาคมไมโครไฟแนนซ์กัมพูชา กล่าวว่า สมาคมยินดีให้มีการสอบสวนที่เป็นอิสระและพร้อมสนับสนุน อีกทั้งระบุว่าสมาคมมีนโยบายไม่ยอมรับการประพฤติมิชอบของสมาชิกโดยเด็ดขาด
คำชี้แจงจากสถาบันต่าง ๆ สะท้อนจุดยืนที่แตกต่างกัน บางแห่งปกป้องแนวปฏิบัติของตน ขณะที่บางแห่งชี้ถึงการบรรเทาหนี้และกฎระเบียบของอุตสาหกรรม อย่างไรก็ตาม การสอบสวนของ CAO ที่เสร็จสิ้นแล้วพบว่าผู้กู้ได้รับความเสียหาย และ IFC กำกับดูแลไม่เพียงพอ
ระงับข้อร้องเรียนด้านไมโครไฟแนนซ์ในวงกว้าง
คำสั่งของคณะกรรมการให้ระงับงานด้านสินเชื่อรายย่อยที่กำลังดำเนินการ ทำให้ผลกระทบจากคำวินิจฉัยเรื่องกัมพูชาขยายวงเกินกว่าผู้ร้องเรียน 18 คนเดิม โดยมี 10 คดีในกัมพูชาและหนึ่งคดีในรวันดาที่ได้รับผลกระทบ พร้อมกับการห้ามรับเรื่องร้องเรียนใหม่ในด้านนี้
อาร์นา ฮาร์ตมันน์ ศาสตราจารย์พิเศษอาวุโสที่โรงเรียนการศึกษานานาชาติขั้นสูง มหาวิทยาลัยจอห์นส์ ฮอปกินส์ ซึ่งเคยทำงานด้านความรับผิดของธนาคารเพื่อการพัฒนา เรียกคำวินิจฉัยนี้ว่า "ไม่เคยเกิดขึ้นมาก่อน" เธอกล่าวว่าการส่งผู้ร้องเรียนกลับไปให้ฝ่ายบริหาร IFC จัดการจะบั่นทอนทั้งผลประโยชน์ของประชาชนและประสิทธิภาพของหน่วยตรวจสอบ
เดวิด เพรด ผู้อำนวยการบริหารของ Inclusive Development International ระบุว่าการปฏิเสธดังกล่าวไม่เคยเกิดขึ้นมาก่อนในด้านความรับผิดของสถาบันการเงินเพื่อการพัฒนา เขากล่าวว่าการใช้เงินทุนสาธารณะทำให้ผู้ที่ได้รับความเสียหายจากโครงการที่ได้รับเงินทุนต้องเข้าถึงการเยียวยาได้ องค์กรไม่แสวงหากำไรและผู้เชี่ยวชาญด้านการเงินเพื่อการพัฒนากว่า 60 แห่งยังร่วมวิจารณ์คำวินิจฉัยนี้ด้วย
ธนาคารโลกประกาศในเดือนมิถุนายนว่าจะควบรวม CAO เข้ากับกลไกตรวจสอบความรับผิดอีกสองแห่ง โดยระบุว่าการเปลี่ยนแปลงนี้มีเป้าหมายทำให้กระบวนการง่ายขึ้นสำหรับผู้ร้องเรียน สเตฟานี อาโมอาโก ผู้อำนวยการฝ่ายนโยบายของ Accountability Counsel ตั้งข้อสงสัยว่ากลไกที่ควบรวมแล้วจะมีความเป็นอิสระ ภาวะผู้นำ และการสนับสนุนจากสถาบันเพียงพอหรือไม่
การลาออกของเฟอร์เรตตีทำให้การปรับโครงสร้างครั้งนี้เกิดขึ้นพร้อมกับข้อพิพาทเรื่องอำนาจของหน่วยตรวจสอบ ผู้กู้ที่ใช้เวลาหลายปีผลักดันให้มีการสอบสวนอย่างเป็นทางการ บัดนี้ต้องเข้าสู่กระบวนการที่คาดว่าฝ่ายบริหาร ไม่ใช่ CAO จะช่วยจัดการข้อร้องเรียนด้านไมโครไฟแนนซ์ของพวกเขา
ผู้ร้องเรียนจะได้รับความช่วยเหลืออย่างไร?
ผู้ประสานงานในพื้นที่ตามข้อเสนอของธนาคารโลกจะช่วยผู้กู้ 18 คนเจรจาปรับเงื่อนไขเงินกู้และใช้ช่องทางร้องเรียนที่มีอยู่ของกัมพูชา การปรับโครงสร้างหนี้อาจเปลี่ยนเงื่อนไขการชำระเงิน แต่ยังไม่มีการประกาศกำหนดเวลาหรือรายละเอียดข้อตกลง
มีเพียงสองครอบครัวที่ตกลงรับความช่วยเหลือนี้ ผู้ร้องเรียนคนอื่น ๆ ระบุว่าความไว้วางใจพังทลายลงหลัง IFC ปฏิเสธข้อค้นพบของหน่วยตรวจสอบ การตัดสินใจดังกล่าวทำให้ข้อเสนอของธนาคารกับความช่วยเหลือที่ผู้ร้องเรียนส่วนใหญ่ยินดีรับยังห่างกัน
เอิง วุฒธี เคยกล่าวเมื่อคดีเข้าสู่การตรวจสอบการปฏิบัติตามกฎเกณฑ์ว่า การสอบสวนอาจนำมาซึ่งความช่วยเหลือและการชดเชย ระหว่างการสอบสวน เขาถูกตั้งข้อหายุยงให้ก่ออาชญากรรมหรือก่อความไม่สงบต่อความมั่นคงทางสังคม เขากล่าวว่าผู้กู้และนักรณรงค์เผชิญความเสี่ยงร้ายแรงเมื่อต้องพูดถึงเรื่องนี้
สำหรับครอบครัวในรัตนคีรี ผลกระทบที่เกิดขึ้นแล้ว ได้แก่ ลูกสาวไม่ได้ไปโรงเรียน อาหารลดน้อยลง และหนี้สินสูงกว่ารายได้ต่อปีมาก การประเมินความช่วยเหลือในระยะใกล้จะขึ้นอยู่กับว่าจะทำให้ได้เงื่อนไขการชำระหนี้ที่ครอบครัวรับไหว และช่วยให้ค่าใช้จ่ายในครัวเรือนกลับมาเป็นปกติได้หรือไม่
ประเด็นสำคัญ
- CAO พบว่า IFC กำกับดูแลการลงทุนกว่า 400 ล้านดอลลาร์ในธุรกิจไมโครไฟแนนซ์ของกัมพูชาไม่เพียงพอ
- คณะกรรมการ IFC ปฏิเสธข้อค้นพบเรื่องการละเมิดนโยบายเมื่อวันที่ 24 มิถุนายน 2026 ส่วนจานีน เฟอร์เรตตี หัวหน้า CAO ลาออกในวันถัดมา
- การสอบสวนครอบคลุมผู้ให้กู้รายใหญ่ของกัมพูชา 6 แห่ง และข้อกล่าวหาเรื่องการสูญเสียที่ดิน แรงงานเด็ก และการทวงหนี้ที่สร้างความเสียหาย
- คณะกรรมการสั่งระงับงานด้านสินเชื่อรายย่อยที่กำลังดำเนินการ ซึ่งกระทบ 10 คดีในกัมพูชาและหนึ่งคดีในรวันดา พร้อมห้ามรับเรื่องร้องเรียนใหม่
- มีเพียงสองครอบครัวจากผู้ร้องเรียนทั้งหมด 18 ครอบครัวที่ตอบรับความช่วยเหลือที่เสนอ
- ธนาคารโลกยังมีแผนควบรวม CAO เข้ากับกลไกตรวจสอบความรับผิดอีกสองแห่ง