ภาคก่อสร้างซบเซา สวนทางการขนส่งทางเรือที่ฟื้นตัว
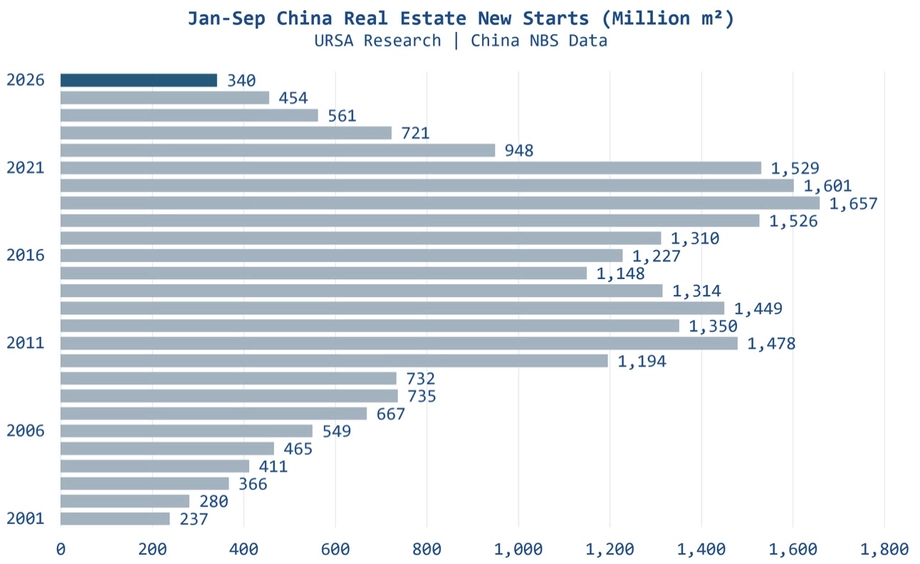
จีนเริ่มก่อสร้างอสังหาริมทรัพย์บนพื้นที่ 340.31 ล้านตารางเมตรในช่วง 9 เดือนแรกของปี 2026 ลดลง 24.9% จากปีก่อน ตามข้อมูลของสำนักงานสถิติแห่งชาติที่เผยแพร่เมื่อวันที่ 19 ตุลาคม การเริ่มก่อสร้างที่อยู่อาศัยลดลงเร็วยิ่งกว่า โดยหดตัว 25.4% เหลือ 247.74 ล้านตารางเมตร
สารบัญ
- ภาคก่อสร้างซบเซา สวนทางการขนส่งทางเรือที่ฟื้นตัว
- ตัวเลขการก่อสร้างวัดอะไร
- การถอยลงระยะยาวจากยุคบูมก่อสร้าง
- การลงทุนและเงินทุนของผู้พัฒนาอสังหาริมทรัพย์ยังลดลง
- ผู้ซื้อหันไปหาอสังหาริมทรัพย์มือสอง
- การชะลอตัวครอบคลุมทุกภูมิภาคหลัก
- เหตุใดการขนส่งแร่เหล็กจึงยังเติบโต
- กินีเปลี่ยนการคำนวณระยะทาง
- แรงขับเคลื่อนสองด้านกำลังดึงตลาดออกจากกัน
- ประเด็นสำคัญ
ตัวเลขล่าสุดสะท้อนการถอยลงต่อเนื่อง ซึ่งทำให้ยอดเริ่มก่อสร้างรายปีกลับไปอยู่ในระดับที่พบครั้งล่าสุดเมื่อปี 2002 งานวิจัยของ Ursa Shipbrokers ระบุว่า นับตั้งแต่ปี 2019 ยอดดังกล่าวลดลง 74% จาก 2.27 พันล้านตารางเมตร เหลือ 588 ล้านตารางเมตรในปี 2025 ส่วนยอดเริ่มก่อสร้างในช่วง 9 เดือนแรกของปี 2026 ต่ำกว่าช่วงเดียวกันของปี 2019 เกือบ 80%
สำหรับบริษัทขนส่งวัตถุดิบที่ใช้ผลิตเหล็ก พัฒนาการที่น่าประหลาดใจคือการนำเข้าแร่เหล็กของจีนยังคงเพิ่มขึ้น โดยเพิ่ม 4.1% ในช่วง 9 เดือนแรกของปี 2026 แม้การลงทุนด้านอสังหาริมทรัพย์ การก่อสร้าง และยอดขายอาคารใหม่จะหดตัวทั้งหมด
ผู้บริหารธุรกิจเดินเรือมองแนวโน้มในแง่ดีมากขึ้น เพราะความต้องการขนส่งสินค้าขึ้นอยู่กับระยะทางพอๆ กับน้ำหนัก การขนส่งแร่จากกินีและการเปลี่ยนแหล่งจัดหาสินค้าสามารถทำให้เรือมีงานนานขึ้น หนุนตลาดค่าระวางเรือในช่วงที่เครื่องยนต์ขับเคลื่อนการก่อสร้างแบบดั้งเดิมของจีนอ่อนแรงลง
ตัวเลขการก่อสร้างวัดอะไร
สำนักงานสถิติแห่งชาตินิยามการเริ่มก่อสร้างว่าเป็นจุดเริ่มต้นของการขุดฐานราก การปรับปรุงสภาพดิน หรือการตอกเสาเข็มถาวร ตัวเลขนี้นับพื้นที่อาคารตามแผนทั้งหมด รวมถึงพื้นที่แต่ละชั้น จึงเป็นตัวชี้วัดโครงการที่เข้าสู่กระบวนการก่อสร้าง
รายงานช่วงเดือนมกราคมถึงกันยายนของสำนักงานฯ ระบุคำจำกัดความของตัวชี้วัด การแบ่งภูมิภาค และคำอธิบายฐานเปรียบเทียบที่ใช้คำนวณการเปลี่ยนแปลงเมื่อเทียบรายปี การสำรวจการพัฒนาอสังหาริมทรัพย์ครอบคลุมนิติบุคคลที่ดำเนินธุรกิจพัฒนาอสังหาริมทรัพย์และกิจการที่เกี่ยวข้อง โดยดำเนินการสำรวจอย่างครอบคลุมทุกเดือนยกเว้นเดือนมกราคม ตัวเลขปีก่อนหน้าสำหรับการลงทุน พื้นที่ขายอสังหาริมทรัพย์ใหม่ และตัวชี้วัดอื่นๆ จะได้รับการปรับปรุงตามระบบรายงานสถิติและการตรวจสอบการบังคับใช้กฎหมายทางสถิติ พร้อมคำนวณอัตราการเติบโตบนฐานเปรียบเทียบเดียวกัน
รายงานช่วงเดือนมกราคมถึงกรกฎาคมของสำนักงานฯ ซึ่งเผยแพร่เมื่อวันที่ 18 สิงหาคม ระบุว่ามีการเริ่มก่อสร้างใหม่ 267 ล้านตารางเมตร ลดลง 24% เมื่อถึงเดือนกันยายน ยอดสะสมหดตัวเพิ่มขึ้นเป็น 24.9% โดยการเริ่มก่อสร้างที่อยู่อาศัยคิดเป็นประมาณ 73% ของยอดรวมในทั้งสองช่วงเวลา
พื้นที่อาคารที่อยู่ระหว่างก่อสร้างในช่วงเดือนมกราคมถึงกันยายนมี 5.65221 พันล้านตารางเมตร ลดลง 12.8% หมวดนี้รวมโครงการที่เริ่มในปีก่อน โครงการที่กลับมาดำเนินการหลังหยุดชะงัก และโครงการที่มีการก่อสร้างในช่วงรายงานแต่ถูกระงับในภายหลัง ตัวเลขที่สูงกว่ามากนี้สะท้อนกิจกรรมก่อสร้างที่สะสมมาหลายปี
พื้นที่อาคารที่สร้างเสร็จอยู่ที่ 232.71 ล้านตารางเมตร ลดลง 25.1% ตัวเลขการก่อสร้างเสร็จนับอาคารที่ผ่านเงื่อนไขการใช้งานและส่งมอบ สำหรับครัวเรือนที่กำลังรอบ้านสร้างเสร็จ ตัวชี้วัดนี้สะท้อนช่วงหนึ่งของวัฏจักรอสังหาริมทรัพย์ที่ต่างจากการเริ่มโครงการใหม่
การถอยลงระยะยาวจากยุคบูมก่อสร้าง
การเปรียบเทียบข้อมูลย้อนหลังของ Ursa แสดงให้เห็นการหดตัวในหลายขั้นตอนของการพัฒนา พื้นที่อาคารที่อยู่ระหว่างก่อสร้างลดลง 32% นับตั้งแต่ปี 2021 ขณะที่พื้นที่สร้างเสร็จลดลงประมาณ 40% จากระดับปี 2023
การที่จีนกลับมามียอดก่อสร้างในระดับเดียวกับปี 2002 เกิดขึ้นภายใต้สถานการณ์ที่แตกต่างกันอย่างมาก ในเวลานั้นประเทศกำลังเข้าสู่ช่วงขยายการก่อสร้างครั้งใหญ่หลังเข้าร่วมองค์การการค้าโลก ส่วนตลาดในปัจจุบันมียอดเริ่มก่อสร้างลดลงต่อเนื่องเป็นปีที่ 6
เหตุการณ์สำคัญแสดงให้เห็นว่าการชะลอตัวส่งผ่านไปตามกระบวนการก่อสร้างอย่างไร:
- 2002: ยอดเริ่มก่อสร้างอยู่ในระดับใกล้เคียงกับที่พบหลังการทรุดตัวครั้งล่าสุด ตามข้อมูลของ Ursa
- 2019: ยอดเริ่มก่อสร้างรายปีอยู่ที่ 2.27 พันล้านตารางเมตร เป็นจุดอ้างอิงสำหรับการลดลง 74% ตามข้อมูลของ Ursa
- 2021: ปีฐานที่ใช้เปรียบเทียบกับการลดลง 32% ในเวลาต่อมาของพื้นที่อาคารที่อยู่ระหว่างก่อสร้าง
- 2023: ปีฐานที่ใช้เปรียบเทียบกับการลดลงของพื้นที่สร้างเสร็จประมาณ 40%
- 2025: ยอดเริ่มก่อสร้างรายปีลดลงเหลือ 588 ล้านตารางเมตร
- มกราคมถึงกันยายน 2026: ยอดเริ่มก่อสร้างอยู่ที่ 340.31 ล้านตารางเมตร ลดลง 24.9% จากช่วงเดียวกันของปี 2025
โครงการใหม่ที่ลดลงทำให้ปริมาณงานที่เข้าสู่ขั้นตอนก่อสร้างในอนาคตหดตัว ขณะเดียวกัน การลดลงของพื้นที่สร้างเสร็จแสดงให้เห็นว่าความอ่อนแอลามไปถึงปลายทางของกระบวนการ ซึ่งเป็นช่วงที่อาคารพร้อมให้เข้าอยู่อาศัย
การลงทุนและเงินทุนของผู้พัฒนาอสังหาริมทรัพย์ยังลดลง
การลงทุนพัฒนาอสังหาริมทรัพย์มีมูลค่ารวม 5.3364 ล้านล้านหยวนในช่วง 9 เดือนแรกของปี 2026 ลดลง 20.6% โดยการลงทุนด้านที่อยู่อาศัยคิดเป็น 4.1125 ล้านล้านหยวน ลดลง 20.5% ตัวเลขการลงทุนของสำนักงานฯ รวมรายจ่ายด้านอาคาร การพัฒนาที่ดิน การซื้อที่ดิน และงานที่เกี่ยวข้อง
อัตราการลดลงรุนแรงขึ้นหลังเดือนกรกฎาคม การลงทุนลดลง 19.2% ในช่วง 7 เดือนแรก ขณะที่เงินทุนที่ผู้พัฒนาอสังหาริมทรัพย์มีอยู่ลดลง 20.3% ถึงเดือนกันยายน การลดลงของเงินทุนขยายเป็น 21.6% เหลือ 5.6813 ล้านล้านหยวน
เงินกู้ในประเทศแก่ผู้พัฒนาอสังหาริมทรัพย์ลดลง 33.1% เหลือ 762.4 พันล้านหยวนในช่วงเดือนมกราคมถึงกันยายน เงินทุนที่ผู้พัฒนาระดมได้ด้วยตนเองลดลง 21.4% เหลือ 2.0572 ล้านล้านหยวน เงินมัดจำและเงินชำระล่วงหน้าจากผู้ซื้อปรับลดลง 14.8% เหลือ 1.7982 ล้านล้านหยวน ส่วนเงินทุนจากสินเชื่อที่อยู่อาศัยรายบุคคลลดลง 22.1% เหลือ 767.8 พันล้านหยวน
ผู้พัฒนาอสังหาริมทรัพย์จึงเผชิญรายรับที่หดตัวจากหลายด้านพร้อมกัน ยอดขายที่ลดลงทำให้กระแสเงินสดจากลูกค้าอ่อนลง ขณะที่การกู้ยืมที่ลดลงก็จำกัดแหล่งเงินทุนสำหรับการก่อสร้างอีกทางหนึ่ง ตัวเลขเหล่านี้ช่วยอธิบายว่าเหตุใดการลงทุนที่ลดลงจึงเกิดขึ้นพร้อมกับจำนวนโครงการใหม่ที่น้อยลง
ผู้ซื้อหันไปหาอสังหาริมทรัพย์มือสอง
พื้นที่ขายอสังหาริมทรัพย์เชิงพาณิชย์ที่สร้างใหม่ในช่วงเดือนมกราคมถึงกันยายนอยู่ที่ 564.83 ล้านตารางเมตร ลดลง 13.2% มูลค่าตามสัญญาลดลง 13.9% เหลือ 5.3799 ล้านล้านหยวน พื้นที่ขายที่อยู่อาศัยลดลง 13.8% ขณะที่มูลค่าขายที่อยู่อาศัยลดลง 13.7%
ส่วนอสังหาริมทรัพย์มือสองมีทิศทางตรงกันข้าม ข้อมูลจากกระทรวงการเคหะและการพัฒนาเมืองและชนบทระบุว่า พื้นที่ที่ครอบคลุมโดยสัญญาซื้อขายต่อผ่านระบบออนไลน์อยู่ที่ 617.46 ล้านตารางเมตร เพิ่มขึ้น 10.7% ซึ่งมากกว่าพื้นที่ขายอสังหาริมทรัพย์เชิงพาณิชย์ที่สร้างใหม่ 52.63 ล้านตารางเมตร หรือประมาณ 9.3%
ตัวเลขการขายต่อปรากฏในรายงานช่วงเดือนมกราคมถึงกันยายนของสำนักงานฯ โดยหมายเหตุข้อ 6 ระบุว่ากระทรวงฯ เป็นแหล่งข้อมูล และนิยามตัวชี้วัดนี้ว่าเป็นพื้นที่รวมที่ครอบคลุมโดยสัญญาซื้อขายออนไลน์สำหรับอสังหาริมทรัพย์มือสองในเขตเมืองระหว่างช่วงรายงาน
ตัวชี้วัดทั้งสองสะท้อนตลาดคนละส่วน การขายต่อเป็นการโอนอาคารเดิมระหว่างเจ้าของ ขณะที่ยอดขายอสังหาริมทรัพย์ใหม่สร้างรายรับให้ผู้พัฒนาอสังหาริมทรัพย์ ดังนั้น การซื้อขายบ้านเดิมที่เพิ่มขึ้นจึงเกิดขึ้นพร้อมกับเงินทุนที่ลดลงสำหรับบริษัทที่สร้างบ้านใหม่ได้
อสังหาริมทรัพย์เชิงพาณิชย์ที่สร้างเสร็จและยังไม่ได้ขายมีพื้นที่รวม 748.25 ล้านตารางเมตร ณ สิ้นเดือนกันยายน ลดลง 1.5% จากปีก่อน ในจำนวนนี้ พื้นที่ที่ถือครองไว้เพื่อขายน้อยกว่า 3 ปีอยู่ที่ 541.97 ล้านตารางเมตร ลดลง 5% สำนักงานฯ นิยามสินค้าคงคลังนี้ว่าเป็นพื้นที่ที่สร้างเสร็จแล้วและพร้อมขายหรือให้เช่า
การชะลอตัวครอบคลุมทุกภูมิภาคหลัก
ข้อมูลรายภูมิภาคช่วงเดือนมกราคมถึงกรกฎาคมของสำนักงานฯ แสดงให้เห็นว่าการลงทุนพัฒนาอสังหาริมทรัพย์ลดลงทั่วจีนตะวันออก ภาคกลาง ภาคตะวันตก และภาคตะวันออกเฉียงเหนือ ภูมิภาคตะวันออก ซึ่งรวมปักกิ่ง เซี่ยงไฮ้ กวางตุ้ง และหลายมณฑลชายฝั่ง คิดเป็นมูลค่า 2.5485 ล้านล้านหยวน หรือประมาณ 59% ของการลงทุนอสังหาริมทรัพย์ทั่วประเทศ
การลงทุนในภาคตะวันออกลดลง 19.7% ภาคกลางของจีนลดลง 20% เหลือ 840.9 พันล้านหยวน ส่วนการลงทุนในภาคตะวันตกลดลง 15.9% เหลือ 835.5 พันล้านหยวน ภาคตะวันออกเฉียงเหนือของจีนมีการหดตัวเป็นสัดส่วนรุนแรงที่สุดที่ 29.7% โดยมีมูลค่าการลงทุน 76 พันล้านหยวน
ยอดขายอสังหาริมทรัพย์เชิงพาณิชย์ใหม่ลดลงในทั้ง 4 ภูมิภาคเช่นกัน พื้นที่ขายลดลง 11.2% ในภาคตะวันออก 11.5% ในภาคกลางของจีน และ 12% ในภาคตะวันตก ส่วนภาคตะวันออกเฉียงเหนือลดลงมากกว่า โดยหดตัว 21.5% พร้อมกับมูลค่าขายที่ลดลง 23.8%
ตัวเลขรายภูมิภาคช่วยให้เห็นภาพการชะลอตัวทั่วประเทศชัดขึ้น โดยความอ่อนแอเกิดตั้งแต่ตลาดลงทุนขนาดใหญ่ตามแนวชายฝั่งไปจนถึงตลาดขนาดเล็กกว่ามากในภาคตะวันออกเฉียงเหนือ ภาคตะวันตกของจีนมีการลงทุนลดลงน้อยที่สุดในบรรดา 4 ภูมิภาค แม้รายจ่ายยังหดตัวเกือบหนึ่งในหก
เหตุใดการขนส่งแร่เหล็กจึงยังเติบโต
การก่อสร้างอสังหาริมทรัพย์เป็นแหล่งความต้องการเหล็กที่สำคัญของจีนมาโดยตลอด แร่เหล็กเป็นวัตถุดิบสำหรับผลิตเหล็กแบบดั้งเดิม ส่วนถ่านหินสำหรับถลุงโลหะจะถูกแปรรูปเป็นโค้ก ซึ่งช่วยดึงออกซิเจนออกจากแร่และให้ความร้อนในเตาถลุงเหล็ก
กิจกรรมก่อสร้างที่ลดลงกดดันห่วงโซ่อุปสงค์ดังกล่าว อย่างไรก็ตาม Ursa ชี้ว่า การพึ่งพาแร่จากต่างประเทศที่มากขึ้น การสะสมสินค้าคงคลัง และรูปแบบการค้าที่เปลี่ยนไป เป็นเหตุผลที่การนำเข้าแร่เหล็กของจีนเพิ่มขึ้น 4.1% ในช่วง 9 เดือนแรกของปี 2026
สินค้านำเข้าสามารถเข้าสู่คลังเก็บก่อนถูกนำไปใช้ และการจัดหาจากต่างประเทศในสัดส่วนที่เพิ่มขึ้นสามารถหนุนการค้าทางทะเลได้ แม้ลูกค้าเหล็กรายใหญ่จะกำลังหดตัวก็ตาม ดังนั้น ความต้องการขนส่งทางเรือจึงตอบสนองทั้งการตัดสินใจซื้อและการเลือกแหล่งจัดหา ตลอดจนกิจกรรมในพื้นที่ก่อสร้าง
ดิออนนิซิออส ซิลิโอริส นักวิจัยจาก Ursa Shipbrokers กล่าวว่า ความเชื่อมโยงในอดีตระหว่างการเริ่มก่อสร้างอสังหาริมทรัพย์ของจีนกับรายได้ของเรือประเภทเคปไซส์อ่อนลงอย่างมาก เขากล่าวว่าภาวะขาลงของอสังหาริมทรัพย์เป็นส่วนหนึ่งของการเปลี่ยนแปลงทางเศรษฐกิจในวงกว้าง:
"การก่อสร้างอสังหาริมทรัพย์ที่ลดลงเป็นสัญญาณสะท้อนการเปลี่ยนแปลงในเศรษฐกิจจีนที่กว้างขึ้น โดยเฉพาะหลังโควิด ซึ่งกำลังเปลี่ยนจากเศรษฐกิจที่พึ่งพามาตรการกระตุ้นทางการคลังและโครงสร้างพื้นฐานอย่างมาก ไปสู่รูปแบบที่เน้นผู้บริโภคและบริการมากขึ้น" ซิลิโอริสกล่าว
เรือประเภทเคปไซส์เป็นเรือบรรทุกสินค้าเทกองขนาดใหญ่ที่นิยมใช้ขนส่งแร่เหล็กและถ่านหิน รายได้ของเรือเหล่านี้ขึ้นอยู่กับปริมาณสินค้าที่ต้องขนส่ง ระยะเวลาการเดินทาง และจำนวนเรือที่พร้อมให้บริการ
กินีเปลี่ยนการคำนวณระยะทาง
ในการประชุม Maritime CEO Forum ที่โมนาโก มิเลนา ปัปปาส จาก Star Bulk กล่าวถึงการส่งออกบอกไซต์จากกินีที่เพิ่มขึ้นและการผลิตแร่เหล็กจากแหล่งซิมานดูว่าเป็นแหล่งกำเนิดเส้นทางเดินเรือที่ยาวขึ้น บอกไซต์เป็นแร่หลักที่ใช้ผลิตอะลูมิเนียม ทำให้ตลาดเดินเรือมีการค้าสินแร่อีกประเภท นอกเหนือจากห่วงโซ่อุปทานเหล็ก
ตัวชี้วัดสำคัญคือระวางสินค้าคูณระยะทาง หรือ tonne miles ซึ่งคำนวณจากน้ำหนักสินค้าคูณกับระยะทางที่ขนส่ง การขนส่งแร่ที่มีน้ำหนักเท่าเดิมในเส้นทางที่ยาวขึ้นเพิ่มปริมาณงานขนส่งและทำให้เรือผูกพันกับงานนานกว่าเดิม ซึ่งอาจหนุนความต้องการเรือได้โดยไม่จำเป็นต้องมีการบริโภควัตถุดิบเพิ่มขึ้นในสัดส่วนเดียวกัน
ลาร์ส-คริสเตียน สเวนเซน ประธานเจ้าหน้าที่บริหารของ Himalaya Shipping และ Bruton กล่าวถึงกลไกนี้เมื่ออธิบายแนวโน้มตลาด:
"นี่คือเรื่องของระวางสินค้าคูณระยะทาง และสิ่งที่เห็นเป็นเพียงจุดเริ่มต้น" สเวนเซนกล่าว
จอห์น ไมเคิล ราดซิวิลล์ ประธาน CTM กล่าวในที่ประชุมว่า การขนส่งสินค้าเทกองแห้งกำลังเข้าใกล้ "การพุ่งขึ้นของค่าระวางครั้งสำคัญในรอบชั่วอายุคน" มุมมองของเขาสะท้อนการมองโลกในแง่ดีของเจ้าของเรือที่คาดว่าเส้นทางขนส่งแร่ที่เปลี่ยนไปจะช่วยหนุนรายได้ค่าระวาง
แรงขับเคลื่อนสองด้านกำลังดึงตลาดออกจากกัน
ตัวเลขอสังหาริมทรัพย์ของจีนและความเชื่อมั่นของอุตสาหกรรมเดินเรือสะท้อนคนละส่วนของห่วงโซ่อุปทานเดียวกัน ผู้พัฒนาอสังหาริมทรัพย์เริ่มก่อสร้างอาคารน้อยลง ใช้จ่ายน้อยลง และได้รับเงินทุนน้อยลง ขณะที่เจ้าของเรือยังได้ประโยชน์หากผู้ซื้อชาวจีนนำเข้าแร่ในสัดส่วนที่สูงขึ้น หรือจัดหาสินค้าจากผู้ขายที่อยู่ไกลออกไป
แรงกดดันเหล่านี้ยังเกิดขึ้นในช่วงเวลาที่ต่างกัน โครงการที่เริ่มก่อสร้างเข้าสู่กระบวนการที่อาจใช้เวลาหลายปีกว่าจะแล้วเสร็จ ส่วนสินค้านำเข้าก่อให้เกิดงานขนส่งทันที แม้แร่จะถูกนำไปเก็บไว้หลังขนถ่ายแล้วก็ตาม ดังนั้น รายได้ค่าระวางจึงอาจเพิ่มขึ้นในช่วงที่กิจกรรมอสังหาริมทรัพย์ลดลง
ยังไม่มีข้อสรุปว่าเส้นทางเดินเรือที่ยาวขึ้นและรูปแบบการจัดหาที่เปลี่ยนไปจะชดเชยความต้องการก่อสร้างที่อ่อนแอได้นานเพียงใด ตัวเลขยังไม่ระบุกำหนดเวลาฟื้นตัวของการเริ่มก่อสร้างอสังหาริมทรัพย์ และความคิดเห็นของผู้บริหารธุรกิจเดินเรือก็ไม่ได้ให้วันที่แน่ชัดว่าการพุ่งขึ้นของค่าระวางจะยั่งยืนเมื่อใด
สำหรับผู้จัดหาเหล็ก พัฒนาการสำคัญยังคงเป็นการหดตัวอย่างรุนแรงของกระบวนการก่อสร้างในจีน ส่วนเจ้าของเรือประเภทเคปไซส์ให้ความสำคัญมากขึ้นกับแหล่งที่มาของสินค้าและระยะเวลาที่เรือต้องใช้ขนส่ง การนำเข้าแร่เหล็กที่เพิ่มขึ้นสวนทางกับยอดเริ่มก่อสร้างที่ลดลงสะท้อนความแตกต่างนี้
ประเด็นสำคัญ
- การเริ่มก่อสร้างอสังหาริมทรัพย์ของจีนลดลง 24.9% เหลือ 340.31 ล้านตารางเมตรในช่วงเดือนมกราคมถึงกันยายน 2026
- Ursa ระบุว่ายอดเริ่มก่อสร้างรายปีลดลง 74% นับตั้งแต่ปี 2019 ทำให้กิจกรรมกลับสู่ระดับใกล้เคียงกับปี 2002
- การลงทุนด้านอสังหาริมทรัพย์ลดลง 20.6% ขณะที่เงินทุนที่ผู้พัฒนาอสังหาริมทรัพย์มีอยู่ลดลง 21.6% ในช่วง 9 เดือนแรก
- พื้นที่ขายอสังหาริมทรัพย์ใหม่ลดลง 13.2% ขณะที่พื้นที่ที่ครอบคลุมโดยสัญญาขายต่อเพิ่มขึ้น 10.7%
- การนำเข้าแร่เหล็กของจีนเพิ่มขึ้น 4.1% แม้ภาคก่อสร้างจะซบเซา
- ผู้บริหารธุรกิจเดินเรือคาดว่าเส้นทางขนส่งแร่ที่ยาวขึ้น รวมถึงการค้าจากกินี จะช่วยหนุนความต้องการเรือบรรทุกสินค้าเทกอง