ญี่ปุ่นชั่งใจว่าใครควรจ่ายค่ารักษาพยาบาลเพิ่มขึ้น
รัฐบาลญี่ปุ่นมีแผนจัดทำแนวทางการปฏิรูปภายในสิ้นปีนี้ โดยทบทวนสัดส่วนค่ารักษาพยาบาลที่ผู้ป่วยสูงอายุจ่ายโดยตรง พร้อมหารือด้วยว่าควรกำหนดนิยามผู้สูงอายุไว้ที่ 65 ปีเช่นเดิมหรือไม่ การทบทวนมีขึ้นขณะที่ค่าใช้จ่ายด้านการรักษาพยาบาลสำหรับผู้มีอายุ 75 ปีขึ้นไปเพิ่มขึ้นแตะ 19.6 ล้านล้านเยน คิดเป็นประมาณ 41% ของค่าใช้จ่ายด้านการรักษาพยาบาลทั่วประเทศ
สารบัญ
- ญี่ปุ่นชั่งใจว่าใครควรจ่ายค่ารักษาพยาบาลเพิ่มขึ้น
- รัฐบาลกำลังทบทวนเรื่องใด
- หลักเกณฑ์การจ่าย 10%, 20% และ 30% ในปัจจุบัน
- ครัวเรือนใดเข้าเกณฑ์จ่าย 20%
- มาตรการคุ้มครองชั่วคราวสิ้นสุดในเดือนกันยายน 2025
- เหตุใดครัวเรือนวัยทำงานจึงเกี่ยวข้องกับการถกเถียงนี้
- ค่าใช้จ่ายด้านการรักษาพยาบาลขยับไปอยู่ที่กลุ่มอายุ 75 ปีขึ้นไป
- เหตุใดการทำงานและทรัพย์สินจึงเข้ามาอยู่ในการหารือ
- ประเด็นสำคัญ
รัฐบาลยืนยันแผนดังกล่าวเมื่อวันที่ 5 พรรคเสรีประชาธิปไตยและพรรคนิปปง อิชิน หรือที่รู้จักกันในชื่อพรรค Japan Innovation Party กำลังหารือเรื่องการปรับเกณฑ์รายได้ที่ใช้กำหนดว่าผู้ป่วยสูงอายุคนใดต้องจ่ายค่ารักษาพยาบาลส่วนที่ประกันคุ้มครอง 30% ซึ่งเป็นสัดส่วนเดียวกับที่คนวัยทำงานโดยทั่วไปจ่าย
ในการประชุมสภาออกแบบสังคมที่มีอัตราการเกิดลดลง รัฐบาลนำเสนอตัวเลขที่แสดงว่าผู้มีอายุ 65-69 ปีมากกว่าครึ่งยังทำงานอยู่ คณะกรรมการเห็นว่า การพิจารณาเรื่องผู้สูงอายุควรคำนึงถึงสุขภาพและสถานะการทำงาน แทนที่จะใช้เส้นแบ่งอายุเดียวกับทุกคน
การถกเถียงนี้เชื่อมโยงแรงกดดันสองด้านที่ครัวเรือนต้องเผชิญ ได้แก่ ค่ารักษาพยาบาลที่จ่ายเมื่อเข้ารับการรักษา และเบี้ยประกันที่หักจากรายได้ การเพิ่มภาระส่วนแรกสำหรับผู้สูงอายุบางกลุ่มมีเป้าหมายเพื่อช่วยควบคุมภาระส่วนที่สองของคนทำงาน การตัดสินใจครั้งนี้จะกำหนดว่าครัวเรือนแต่ละกลุ่มต้องร่วมจ่ายมากน้อยเพียงใด และผู้ที่ต้องเข้ารับการรักษาบ่อยครั้งจะยังได้รับความคุ้มครองมากแค่ไหน
รัฐบาลกำลังทบทวนเรื่องใด
แนวทางที่เสนอครอบคลุมการจ่ายเงินที่โรงพยาบาล คลินิก และร้านขายยา เงินส่วนนี้เรียกว่าเงินร่วมจ่าย หมายถึงส่วนของค่ารักษาพยาบาลที่ประกันคุ้มครองซึ่งผู้ป่วยต้องจ่ายเอง ส่วนที่เหลือจ่ายจากประกัน โดยใช้เงินที่จัดเก็บจากเบี้ยประกันและงบประมาณภาครัฐ
การหารือของพรรคการเมืองมุ่งเน้นเกณฑ์รายได้สำหรับผู้ที่ต้องจ่าย 30% หากปรับเกณฑ์ดังกล่าว ผู้สูงอายุจำนวนมากขึ้นอาจถูกจัดให้อยู่ในกลุ่มนี้ ยังไม่มีการประกาศเกณฑ์ใหม่ วันเริ่มใช้ หรือคำนิยามอายุใหม่
การหารือเรื่องอายุและเรื่องการจ่ายเงินเป็นการพิจารณาคนละส่วนของระบบ อายุช่วยกำหนดว่าบุคคลนั้นอยู่ภายใต้หลักเกณฑ์ใด ส่วนรายได้อาจกำหนดว่าบุคคลนั้นต้องจ่ายเท่าใด แนวทางการปฏิรูปจะระบุการเปลี่ยนแปลงที่ต้องการและกำหนดเวลา ส่วนผู้ป่วยจำเป็นต้องทราบหลักเกณฑ์ที่จะออกมาเพื่อรู้ว่าค่ารักษาของตนจะเปลี่ยนแปลงอย่างไร
หลักเกณฑ์การจ่าย 10%, 20% และ 30% ในปัจจุบัน
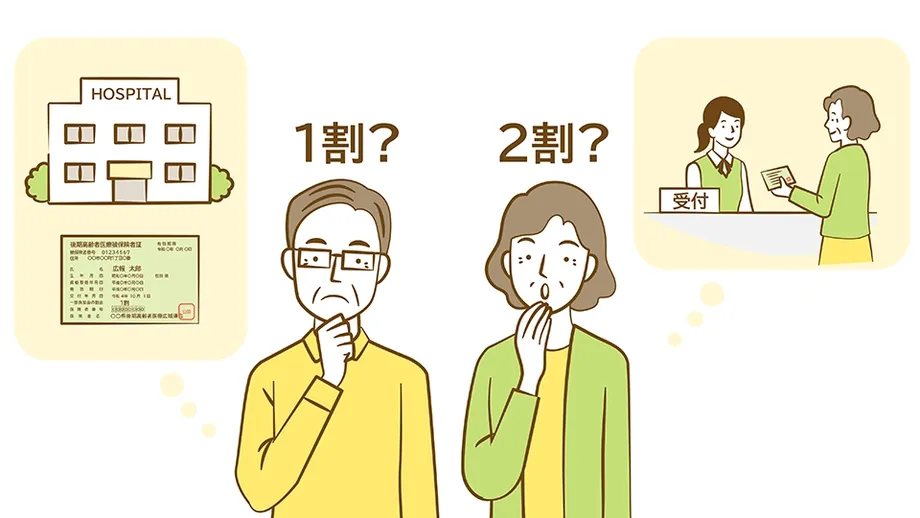
คำแนะนำเรื่องการปฏิรูปเงินร่วมจ่ายของกระทรวงสาธารณสุข แรงงาน และสวัสดิการ อธิบายระบบที่เริ่มใช้ภายใต้การแก้ไขกฎหมายประกันสุขภาพปี 2021 (กฎหมายฉบับที่ 66) ตั้งแต่วันที่ 1 ตุลาคม 2022 ผู้มีสิทธิในระบบประกันสุขภาพที่ให้บริการหลักแก่ผู้มีอายุ 75 ปีขึ้นไปบางกลุ่มเริ่มจ่าย 20% เพิ่มจากเดิม 10%
ผู้ที่ถูกจัดอยู่ในกลุ่มมีรายได้เทียบเท่าคนวัยทำงานยังคงจ่าย 30% ส่วนผู้เอาประกันรายอื่นที่ไม่อยู่ในกลุ่มใหม่ซึ่งจ่าย 20% ยังคงจ่าย 10% กระทรวงประเมินว่าผู้เอาประกันทั้งหมดในระบบการรักษาพยาบาลสำหรับผู้สูงอายุนี้ประมาณ 20% จะอยู่ในกลุ่มที่จ่าย 20%
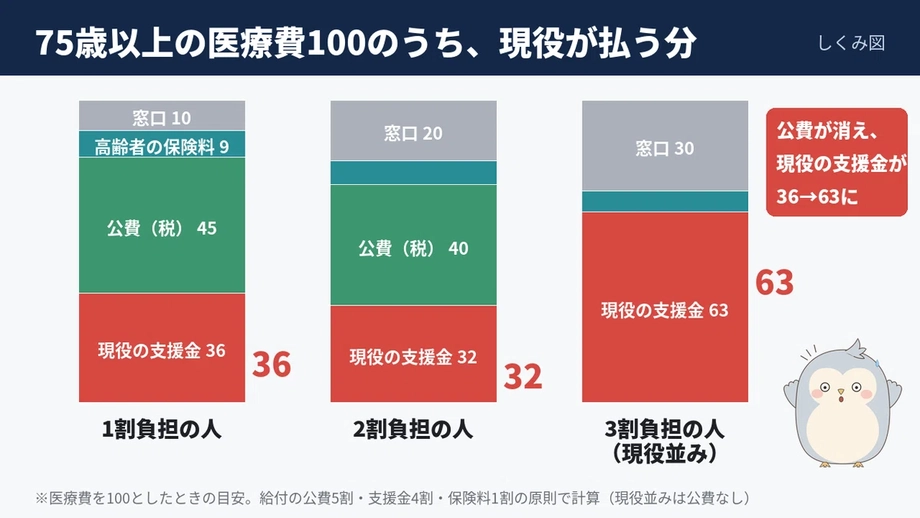
หากยังไม่คิดเพดานค่าใช้จ่าย ความแตกต่างนั้นเข้าใจได้ไม่ยาก สำหรับค่ารักษาที่ประกันคุ้มครองจำนวน 10,000 เยน ผู้ป่วยที่จ่าย 10% จะจ่าย 1,000 เยน ผู้ที่จ่าย 20% จะจ่าย 2,000 เยน และผู้ที่จ่าย 30% จะจ่าย 3,000 เยน ค่ารักษาเท่าเดิม แต่สัดส่วนที่ผู้ป่วยกับประกันร่วมกันจ่ายเปลี่ยนไป
ระบบนี้ครอบคลุมหลัก ๆ ผู้มีอายุ 75 ปีขึ้นไป ผู้มีอายุ 65-74 ปีก็อาจมีสิทธิได้เช่นกัน หากหน่วยงานประกันที่รับผิดชอบรับรองว่าบุคคลนั้นมีความพิการบางประเภท ด้วยเหตุนี้ การหารือในวงกว้างของรัฐบาลเรื่องการกำหนดอายุ 65 ปีจึงมีความเกี่ยวข้องกับคนกลุ่มใหญ่กว่าผู้ที่ลงทะเบียนในระบบการรักษาพยาบาลนี้อยู่แล้ว
ครัวเรือนใดเข้าเกณฑ์จ่าย 20%
กระทรวงใช้เกณฑ์รายได้สองข้อพิจารณาผู้ที่จะอยู่ในกลุ่มจ่าย 20% โดยไม่นับผู้ที่ต้องจ่าย 30% อยู่แล้ว ข้อแรก รายได้ที่ต้องเสียภาษีต้องไม่น้อยกว่า 280,000 เยน ข้อสอง เงินบำนาญรวมกับรายได้อื่นที่เข้าเกณฑ์ต้องถึงเกณฑ์ที่กำหนดสำหรับครัวเรือน
เกณฑ์ข้อสองอยู่ที่ 2 ล้านเยนสำหรับครัวเรือนที่มีผู้เอาประกันหนึ่งคน หรือรายได้รวม 3.2 ล้านเยนสำหรับครัวเรือนที่มีผู้เอาประกันหลายคน โดยพิจารณาระดับครัวเรือนตามหลักเกณฑ์ของระบบ
รายได้ที่ต้องเสียภาษีคือจำนวนเงินที่เหลือหลังหักลดหย่อนตามที่กำหนด จึงอาจต่ำกว่าเงินที่บุคคลนั้นได้รับตลอดปีมาก ส่วนเกณฑ์เงินบำนาญและรายได้อื่นเป็นการคำนวณแยกต่างหาก กระทรวงยังระบุด้วยว่า เงินบำนาญผู้รอดชีวิตและเงินบำนาญผู้พิการจะไม่รวมอยู่ในรายรับจากเงินบำนาญสำหรับการพิจารณานี้
รายละเอียดเหล่านี้สำคัญ เพราะตัวเลขรายได้ที่พาดหัวเพียงอย่างเดียวอาจทำให้ครัวเรือนเห็นภาพไม่ครบว่าตนจะอยู่ในกลุ่มจ่ายประเภทใด หากปรับเกณฑ์ จะต้องระบุให้ชัดเจนว่าจะใช้การคำนวณรายได้แบบใด และจะประเมินครัวเรือนที่มีผู้เอาประกันมากกว่าหนึ่งคนอย่างไร
มาตรการคุ้มครองชั่วคราวสิ้นสุดในเดือนกันยายน 2025
การปฏิรูปปี 2022 มีมาตรการบรรเทาภาระการเพิ่มขึ้นทันทีสำหรับผู้ป่วยที่เปลี่ยนจากการจ่าย 10% เป็น 20% เป็นเวลาสามปี โดยจำกัดเงินที่ต้องจ่ายเพิ่มต่อเดือนสำหรับการรักษาผู้ป่วยนอกจากการเปลี่ยนแปลงดังกล่าวไว้ที่ 3,000 เยน มาตรการคุ้มครองชั่วคราวนี้สิ้นสุดเมื่อวันที่ 30 กันยายน 2025
กระทรวงระบุว่า ระบบสวัสดิการค่าใช้จ่ายทางการแพทย์สูงยังคงจำกัดค่าใช้จ่ายผู้ป่วยนอกสำหรับผู้ที่เข้าเกณฑ์จ่าย 20% ไว้ที่ 18,000 เยนต่อเดือน และ 144,000 เยนต่อปี เพดานดังกล่าวช่วยคุ้มครองผู้ป่วยที่ต้องไปพบแพทย์ซ้ำหรือรับการรักษาต่อเนื่อง ซึ่งมิฉะนั้นอาจมีค่าใช้จ่ายสูงขึ้น
มาตรการชั่วคราวกับเพดานค่าใช้จ่ายที่ยังมีผลอยู่มีเป้าหมายต่างกัน มาตรการชั่วคราวจำกัดจำนวนเงินที่เพิ่มขึ้นเพราะอัตราการจ่ายใหม่ ส่วนเพดานที่ยังมีผลจำกัดค่าใช้จ่ายที่ผู้มีสิทธิต้องจ่าย การสิ้นสุดของมาตรการชั่วคราวจึงทำให้ผู้ป่วยบางคนต้องจ่ายมากขึ้น แม้อัตราเงินร่วมจ่ายพื้นฐานยังคงอยู่ที่ 20%
เหตุการณ์สำคัญตามลำดับเวลา ได้แก่
- ปี 2021: กฎหมายฉบับที่ 66 แก้ไขกฎหมายประกันสุขภาพและกฎหมายที่เกี่ยวข้อง
- 1 ตุลาคม 2022: เริ่มใช้อัตราเงินร่วมจ่าย 20% กับผู้มีสิทธิในระบบการรักษาพยาบาลสำหรับผู้สูงอายุ
- 30 กันยายน 2025: สิ้นสุดเพดานชั่วคราว 3,000 เยนสำหรับเงินที่ต้องจ่ายเพิ่มต่อเดือนในการรักษาผู้ป่วยนอก
- ภายในสิ้นปี: รัฐบาลตั้งใจจัดทำแนวทางการปฏิรูปที่ประกาศใหม่
เหตุใดครัวเรือนวัยทำงานจึงเกี่ยวข้องกับการถกเถียงนี้
กระทรวงสาธารณสุขระบุว่า คนวัยทำงานเป็นแหล่งเงินสนับสนุนประมาณ 40% ของค่าใช้จ่ายในระบบการรักษาพยาบาลสำหรับผู้สูงอายุ หลังหักเงินร่วมจ่ายของผู้ป่วยแล้ว เมื่อจำนวนผู้ป่วยสูงอายุและความต้องการด้านการรักษาเพิ่มขึ้น จำนวนเงินที่ต้องเรียกเก็บจากผู้ร่วมสมทบกลุ่มนี้ก็เผชิญแรงกดดันเพิ่มขึ้นด้วย
ตัวเลขรายปีของสมาคมประกันสุขภาพภาคธุรกิจระบุว่า เงินสนับสนุนค่ารักษาพยาบาลผู้สูงอายุเพิ่มขึ้นทำสถิติสูงสุดที่ 3.8591 ล้านล้านเยน เพิ่มขึ้น 5.7% สมาคมเหล่านี้ให้ความคุ้มครองคนประมาณ 30 ล้านคน ซึ่งส่วนใหญ่เป็นพนักงานบริษัทขนาดใหญ่และครอบครัว ในกองทุนราว 1,400 แห่ง
อัตราเบี้ยประกันเฉลี่ยในตัวเลขดังกล่าวอยู่ที่ 9.31% และคาดว่าจะเพิ่มเป็น 9.34% ในปีถัดไป โดยทั่วไปนายจ้างและลูกจ้างแบ่งกันจ่ายคนละครึ่ง อัตราที่เพิ่มขึ้นจึงอาจทำให้ทั้งเงินที่หักจากค่าจ้างของลูกจ้างและต้นทุนแรงงานของนายจ้างสูงขึ้น
การเพิ่มขึ้นของค่าจ้างช่วยให้กองทุนจัดเก็บรายได้จากเบี้ยประกันเพิ่มขึ้น 106,900 ล้านเยนในปีที่รายงาน ยอดดุลปัจจุบันรวมของกองทุนเกินดุล 14,500 ล้านเยน หลังขาดดุล 136,500 ล้านเยนในปี 2023 แม้สถานะจะดีขึ้น แต่สมาคม 660 แห่งจากทั้งหมดราว 1,400 แห่งยังขาดดุล หรือประมาณ 47% ตามตัวเลขดังกล่าว
สำหรับคนทำงาน ความเชื่อมโยงนี้เห็นได้ชัด: ค่าจ้างที่สูงขึ้นอาจทำให้รายได้สุทธิเพิ่ม แต่เงินสมทบประกันที่สูงขึ้นก็ดึงส่วนหนึ่งของรายได้นั้นไป สำหรับบริษัทประกัน รายได้จากค่าจ้างที่เพิ่มขึ้นช่วยให้มีเงินจ่ายค่าใช้จ่ายต่าง ๆ แต่เงินโอนเพื่อสนับสนุนผู้ป่วยสูงอายุที่เพิ่มขึ้นยังคงใช้ทรัพยากรอย่างต่อเนื่อง
ค่าใช้จ่ายด้านการรักษาพยาบาลขยับไปอยู่ที่กลุ่มอายุ 75 ปีขึ้นไป
ตัวเลขค่าใช้จ่ายของกระทรวงสาธารณสุขระบุว่า ค่าใช้จ่ายด้านการรักษาพยาบาลทั่วประเทศอยู่ที่ประมาณ 48 ล้านล้านเยนในรอบปีที่อ้างถึง เพิ่มขึ้น 1.5% และทำสถิติสูงสุดเป็นปีที่สี่ติดต่อกัน ค่าใช้จ่ายสำหรับผู้มีอายุ 75 ปีขึ้นไปมีสัดส่วนเกิน 40% ของยอดรวมเป็นครั้งแรก
ค่าใช้จ่ายสำหรับคนกลุ่มอายุนี้เพิ่มจาก 12.7 ล้านล้านเยนในปี 2010 เป็น 19.6 ล้านล้านเยนในตัวเลขชุดหลัง เพิ่มขึ้น 6.9 ล้านล้านเยน หรือประมาณ 54% สัดส่วนของค่าใช้จ่ายด้านการรักษาพยาบาลทั่วประเทศเพิ่มจาก 34% เป็น 41% หรือเพิ่มขึ้น 7 จุดเปอร์เซ็นต์
ข้อมูลอ้างอิงทางการอีกชุดหนึ่งอยู่ใน ภาพรวมค่าใช้จ่ายด้านการรักษาพยาบาลประจำปีงบประมาณ 2023 ของกระทรวงสาธารณสุข ลงวันที่ 10 ตุลาคม 2025 ตารางที่ 1 ระบุว่าค่าใช้จ่ายด้านการรักษาพยาบาลทั่วประเทศในปีงบประมาณ 2023 อยู่ที่ 48.0915 ล้านล้านเยน เพิ่มขึ้น 3.0% จากปีก่อนหน้า ตารางที่ 5 ระบุว่าค่าใช้จ่ายสำหรับผู้มีอายุ 75 ปีขึ้นไปอยู่ที่ 19.1503 ล้านล้านเยน หรือ 39.8% ของยอดรวม และค่าใช้จ่ายสำหรับผู้มีอายุ 65 ปีขึ้นไปอยู่ที่ 28.8806 ล้านล้านเยน หรือ 60.1% ตัวเลขเหล่านี้ไม่ตรงกับ 19.6 ล้านล้านเยนและ 41% ที่อ้างถึงข้างต้น ส่วนตารางที่ 2 บันทึกเงินสวัสดิการภายใต้ระบบการรักษาพยาบาลที่ให้บริการหลักแก่ผู้มีอายุ 75 ปีขึ้นไปไว้ที่ 17.2072 ล้านล้านเยน ซึ่งเป็นตัวชี้วัดคนละประเภทกับค่าใช้จ่ายด้านการรักษาพยาบาลทั้งหมดของคนกลุ่มอายุดังกล่าว
กระทรวงระบุว่าการเข้าสู่วัยสูงอายุของคนรุ่นเบบี้บูมที่เกิดระหว่างปี 1947 ถึง 1949 เป็นสาเหตุหนึ่งที่ทำให้ค่าใช้จ่ายเพิ่มขึ้น คนรุ่นใหญ่กลุ่มนี้เริ่มมีอายุครบ 75 ปีในปี 2022 และเข้าสู่วัยที่ระบบการรักษาพยาบาลสำหรับผู้สูงอายุให้บริการเป็นหลัก
ความท้าทายด้านเงินทุนมีทั้งค่าใช้จ่ายที่สูงขึ้นและการกระจายภาระที่เปลี่ยนไป เมื่อค่าใช้จ่ายด้านการรักษาพยาบาลส่วนใหญ่ขึ้นตกอยู่กับผู้มีอายุ 75 ปีขึ้นไป การตัดสินใจเรื่องเงินร่วมจ่ายของคนกลุ่มนี้จึงส่งผลต่อเงินทุนด้านสาธารณสุขของประเทศเป็นสัดส่วนมาก
เหตุใดการทำงานและทรัพย์สินจึงเข้ามาอยู่ในการหารือ
ข้อมูลที่ว่าผู้มีอายุ 65-69 ปีมากกว่าครึ่งทำงานอยู่ เป็นเหตุผลที่เป็นรูปธรรมให้สภาทบทวนนิยามอายุแบบเดียวสำหรับทุกคน คนที่ยังทำงานอาจมีรายได้และจ่ายเงินสมทบต่อผ่านการทำงาน ขณะที่อีกคนในวัยเดียวกันอาจพึ่งพาเงินบำนาญเป็นหลัก
คณะกรรมการเรียกร้องให้คำนึงถึงสุขภาพควบคู่กับการทำงาน ปัจจัยเหล่านี้ส่งผลโดยตรงต่อสถานการณ์ของแต่ละคน ทั้งความสามารถในการทำงาน การมีรายได้เพียงพอ และความจำเป็นต้องรับการรักษาเป็นประจำ ซึ่งแตกต่างกันได้มากแม้เป็นคนที่เกิดปีเดียวกัน
แนวทางการปฏิรูปฉบับก่อนยังเสนอให้เพิ่มเบี้ยประกันสำหรับผู้มีรายได้และทรัพย์สินสูงโดยไม่คำนึงถึงอายุ โดยทยอยดำเนินการไปจนถึงปี 2028 ทำให้ทรัพยากรทางการเงินเข้ามาเป็นอีกปัจจัยหนึ่งควบคู่กับอายุในการหารือเรื่องเงินสมทบในวงกว้าง
เบี้ยประกันและเงินร่วมจ่ายส่งผลต่อครัวเรือนคนละแบบ เบี้ยประกันเป็นเงินสมทบเข้าระบบประกันที่จ่ายเป็นประจำ ส่วนเงินร่วมจ่ายเกิดขึ้นเมื่อใช้บริการทางการแพทย์ ผู้ที่ต้องพบแพทย์บ่อยอาจรู้สึกถึงภาระเงินร่วมจ่ายซ้ำ ๆ ขณะที่การเปลี่ยนแปลงเบี้ยประกันส่งผลต่อค่าใช้จ่ายประจำของครัวเรือน แม้ในเดือนที่ไม่ได้รับการรักษา
ภารกิจเร่งด่วนของรัฐบาลคือการเปลี่ยนหลักการกว้าง ๆ เหล่านี้ให้เป็นหลักเกณฑ์เฉพาะ การตัดสินใจเรื่องเกณฑ์รายได้ อัตราการจ่าย และมาตรการคุ้มครองผู้ที่ต้องเข้ารับการรักษาซ้ำ จะเป็นตัวกำหนดว่าการกระจายภาระค่าใช้จ่ายตามข้อเสนอจะเกิดขึ้นในชีวิตประจำวันอย่างไร
ประเด็นสำคัญ
- ญี่ปุ่นวางแผนจัดทำแนวทางการปฏิรูปภายในสิ้นปีนี้ โดยทบทวนการจ่ายค่ารักษาพยาบาลของผู้ป่วยสูงอายุ และจะหารือเรื่องนิยามผู้สูงอายุ
- พรรคเสรีประชาธิปไตยและพรรคนิปปง อิชินกำลังหารือเรื่องเกณฑ์รายได้สำหรับกลุ่มที่ต้องจ่ายเงินร่วมจ่าย 30%
- ผู้มีสิทธิที่ส่วนใหญ่มีอายุ 75 ปีขึ้นไปจ่าย 20% มาตั้งแต่เดือนตุลาคม 2022 ขณะที่กลุ่มอื่นจ่าย 10% หรือ 30%
- เพดานชั่วคราวสำหรับเงินที่ต้องจ่ายเพิ่มในการรักษาผู้ป่วยนอกสิ้นสุดเมื่อวันที่ 30 กันยายน 2025 แต่เพดานค่าใช้จ่ายที่ยังมีผลอยู่ยังคงใช้กับกลุ่มที่เกี่ยวข้อง
- ค่าใช้จ่ายด้านการรักษาพยาบาลสำหรับผู้มีอายุ 75 ปีขึ้นไปเพิ่มจาก 12.7 ล้านล้านเยนในปี 2010 เป็น 19.6 ล้านล้านเยนในตัวเลขรายปีชุดหลัง
- ตารางทางการแยกต่างหากสำหรับปีงบประมาณ 2023 ระบุว่าค่าใช้จ่ายด้านการรักษาพยาบาลทั่วประเทศอยู่ที่ 48.0915 ล้านล้านเยน และค่าใช้จ่ายสำหรับผู้มีอายุ 75 ปีขึ้นไปอยู่ที่ 19.1503 ล้านล้านเยน หรือ 39.8%
- ผู้มีอายุ 65-69 ปีมากกว่าครึ่งทำงานอยู่ ซึ่งเป็นข้อมูลสำคัญในการหารือเรื่องอายุและเงินสมทบ