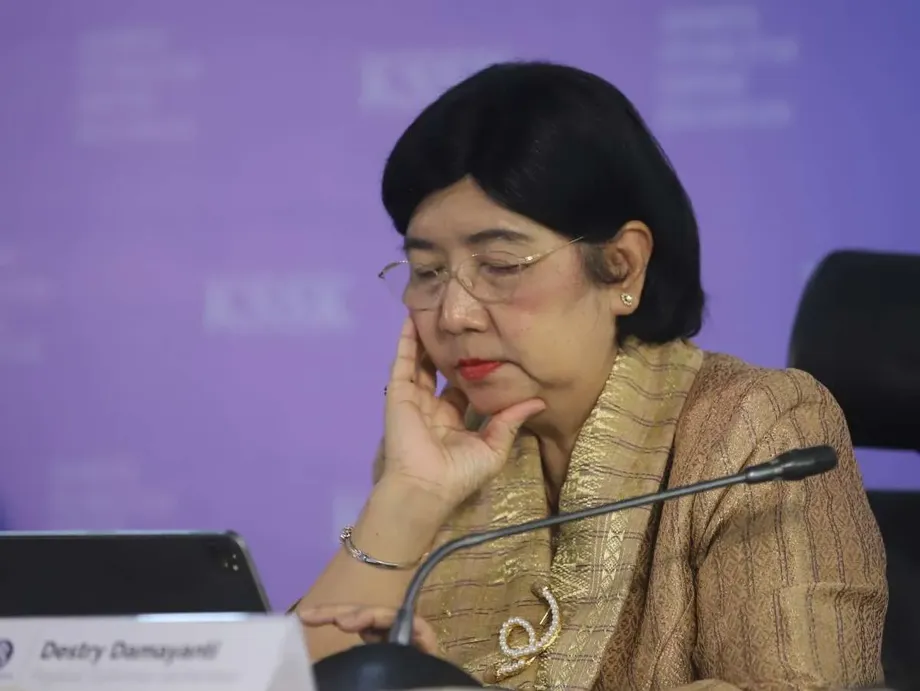
เพิ่มวงเงินปล่อยสินเชื่อ ท่ามกลางแรงกดดันต่อรูเปียห์
ธนาคารอินโดนีเซียจะลดข้อกำหนดเงินสำรองของธนาคารทั่วไปและธนาคารอิสลามลง 2 จุดเปอร์เซ็นต์ในเดือนพฤศจิกายนและธันวาคม 2026 ซึ่งเดสตรี ดามายันตี ผู้ว่าการธนาคาร ระบุว่าจะเพิ่มเงินเข้าสู่ระบบธนาคารราว 190 ล้านล้านรูเปียห์ การตัดสินใจนี้เกิดขึ้นในช่วงที่สินเชื่อเติบโตเร็วกว่าการรับฝากเงิน และธนาคารเผชิญแรงกดดันระลอกใหม่หลังตลาดหุ้นเทขายอย่างหนัก
สารบัญ
- เพิ่มวงเงินปล่อยสินเชื่อ ท่ามกลางแรงกดดันต่อรูเปียห์
- การลดเงินสำรองมีผลอย่างไร
- เหตุใดธนาคารจึงเผชิญแรงกดดัน
- ธนาคารอิสลามและธนาคารภูมิภาคเตรียมนำเงินไปใช้ทันที
- ลดและปรับทิศทางแรงจูงใจด้านสภาพคล่อง
- เหตุใดธนาคารอินโดนีเซียจึงขึ้นดอกเบี้ยหนึ่งอัตราพร้อมกับปล่อยเงินทุน
- การพยุงค่าเงินมีมากกว่าการใช้อัตราดอกเบี้ย
- มาตรการคุ้มครองอื่นยังคงเดิม
- มีทั้งมาตรการด้านที่อยู่อาศัย ยานยนต์ และการชำระเงิน
- ประเด็นสำคัญ
มีการประกาศมาตรการดังกล่าวในกรุงจาการ์ตาเมื่อวันที่ 21 ตุลาคม หลังการประชุมคณะกรรมการผู้ว่าการเมื่อวันที่ 20 และ 21 ตุลาคม โดยจะลดข้อกำหนดเงินสำรองของธนาคารทั่วไปจาก 9% เหลือ 7% ส่วนธนาคารอิสลามและหน่วยธุรกิจอิสลามจะลดจาก 7.5% เหลือ 5.5% การลดทั้งสองกรณีจะดำเนินการเป็น 2 ขั้นในสัดส่วนเท่ากัน
ธนาคารอินโดนีเซียเพิ่มเงินทุนที่ธนาคารนำไปใช้ได้ พร้อมปรับอัตราดอกเบี้ยอีกด้านหนึ่ง โดยขึ้นอัตราดอกเบี้ยเงินฝากข้ามคืนที่ธนาคารกลาง 0.25 จุดเปอร์เซ็นต์ เป็น 5% ขณะที่คงอัตราดอกเบี้ยนโยบาย BI Rate ไว้ที่ 5.75% และอัตราดอกเบี้ยเงินกู้ข้ามคืนไว้ที่ 6.50% การดำเนินการควบคู่กันนี้มีเป้าหมายเพื่อเพิ่มความยืดหยุ่นให้ธนาคารปล่อยสินเชื่อแก่ภาคธุรกิจ พร้อมรักษาภาวะตลาดเงินให้เอื้อต่อค่าเงินรูเปียห์
ตัวเลขเดือนกันยายนช่วยอธิบายความเร่งด่วนของมาตรการ สินเชื่อธนาคารเพิ่มขึ้น 13.26% จากปีก่อน เทียบกับเงินฝากที่เติบโต 8.22% กล่าวคือ สินเชื่อเติบโตเร็วกว่าการระดมเงินฝาก 5.04 จุดเปอร์เซ็นต์
ผู้บริหารธนาคารยินดีกับการลดข้อกำหนดเงินสำรอง แม้จะอธิบายปัญหาที่เผชิญแตกต่างกัน บางรายระบุว่าสภาพคล่องตึงตัว ขณะที่บางรายเห็นว่ามีเงินทุนแต่ต้นทุนสูง สำหรับผู้กู้ ประเด็นสำคัญคือเงินทุนที่ธนาคารมีให้ใช้เพิ่มขึ้นจะนำไปสู่สินเชื่อที่เข้าถึงได้และมีอัตราดอกเบี้ยเหมาะสมหรือไม่
การลดเงินสำรองมีผลอย่างไร
ข้อกำหนดเงินสำรอง หรือที่อินโดนีเซียเรียกว่า Giro Wajib Minimum (GWM) กำหนดจำนวนเงินที่ธนาคารต้องคงไว้ในบัญชีที่ธนาคารอินโดนีเซีย การลดข้อกำหนดนี้ทำให้เงินที่ต้องพักไว้กับธนาคารกลางลดลง ธนาคารจึงมีความยืดหยุ่นมากขึ้นในการบริหารการชำระเงิน ปล่อยสินเชื่อ หรือลงทุน
กำหนดการที่ประกาศไว้มีดังนี้:
- 21 ตุลาคม 2026: ธนาคารอินโดนีเซียประกาศการเปลี่ยนแปลงหลังการประชุมนโยบายเดือนตุลาคม
- 1 พฤศจิกายน 2026: GWM ของธนาคารทั่วไปลดจาก 9% เหลือ 8% ส่วนธนาคารอิสลามและหน่วยธุรกิจอิสลามลดจาก 7.5% เหลือ 6.5%
- 1 ธันวาคม 2026: GWM ของธนาคารทั่วไปลดเหลือ 7% ส่วนธนาคารอิสลามและหน่วยธุรกิจอิสลามลดเหลือ 5.5% พร้อมเริ่มใช้การเปลี่ยนแปลงแรงจูงใจด้านสภาพคล่องและค่าตอบแทนเงินสำรอง
ธนาคารแต่ละประเภทจะได้รับการลดข้อกำหนด 2 จุดเปอร์เซ็นต์ กล่าวอย่างง่ายคือ ก่อนปรับตามแรงจูงใจที่เกี่ยวข้อง การลดลง 2 จุดเปอร์เซ็นต์หมายถึงเงินสำรองที่ต้องกันไว้ลดลง 2 รูเปียห์ต่อฐานเงินฝากที่เกี่ยวข้องทุก 100 รูเปียห์ ธนาคารอินโดนีเซียประเมินว่าจะเพิ่มสภาพคล่องได้ราว 190 ล้านล้านรูเปียห์
เหตุใดธนาคารจึงเผชิญแรงกดดัน
เฮนดรา เลมบง รองประธานสมาคมธนาคารอินโดนีเซีย (Perbanas) และกรรมการผู้จัดการใหญ่ธนาคาร Bank Central Asia ระบุว่าสภาพคล่องของระบบธนาคารค่อนข้างตึงตัว และมาตรการของธนาคารอินโดนีเซียจะช่วยบรรเทาสถานการณ์ได้ ลานี ดาร์มาวัน รองประธาน Perbanas อีกคนและกรรมการผู้จัดการใหญ่ธนาคาร CIMB Niaga กล่าวว่า มีสภาพคล่องอยู่ แต่ต้นทุนเงินทุนสูง
ความเห็นเหล่านี้สะท้อนแรงกดดันที่เชื่อมโยงกัน ธนาคารต้องมีเงินทุนที่พร้อมใช้เพียงพอสำหรับรองรับการถอนเงินและปล่อยสินเชื่อ อีกทั้งต้องระดมทุนในต้นทุนที่ยังทำให้การปล่อยสินเชื่อคุ้มค่าในเชิงพาณิชย์ การแข่งขันเพื่อดึงดูดเงินฝากอาจทำให้ธนาคารต้องจ่ายผลตอบแทนแก่ผู้ฝากเงินสูงขึ้น และลดอัตราดอกเบี้ยเงินกู้ได้ยากขึ้น
ตัวเลขของธนาคารอินโดนีเซียแสดงให้เห็นว่า สินทรัพย์สภาพคล่องของระบบธนาคารเมื่อเทียบกับเงินฝากเพิ่มจาก 23.04% ในเดือนสิงหาคมเป็น 24.08% ในเดือนกันยายน หรือเพิ่มขึ้น 1.04 จุดเปอร์เซ็นต์ ขณะเดียวกัน สินเชื่อขยายตัวเร็วกว่าการรับฝากเงินมาก ภาพรวมนี้ช่วยอธิบายได้ว่าเหตุใดตัวชี้วัดสภาพคล่องรวมที่ดีขึ้นจึงเกิดขึ้นพร้อมกับข้อกังวลเรื่องต้นทุนเงินทุนสูงและการเข้าถึงเงินทุนที่ไม่ทั่วถึง
เฮรี กูนาร์ดี ประธาน Perbanas และกรรมการผู้จัดการใหญ่ธนาคาร Bank Rakyat Indonesia กล่าวว่า การลดเงินสำรองอาจช่วยเพิ่มการปล่อยสินเชื่อและปรับปรุงอัตราส่วนสินเชื่อต่อเงินฝาก อัตราส่วนดังกล่าวเปรียบเทียบยอดสินเชื่อคงค้างกับเงินฝาก และช่วยให้ธนาคารประเมินว่าได้นำเงินฝากไปใช้ปล่อยสินเชื่อแล้วมากน้อยเพียงใด
ธนาคารอิสลามและธนาคารภูมิภาคเตรียมนำเงินไปใช้ทันที
โกโก ตจาตูร์ รัชมาดี เลขาธิการสมาคมธนาคารอิสลามอินโดนีเซีย (Asbisindo) และกรรมการผู้จัดการใหญ่ธนาคาร Bank Aladin Syariah ระบุว่าสภาพคล่องตึงตัวมากหลังตลาดหุ้นช็อกเมื่อวันศุกร์ก่อนหน้า เขายินดีกับการลด GWM ของธนาคารอิสลาม และเรียกร้องให้มีมาตรการเพิ่มเติมเพื่อปรับปรุงสภาพคล่องและภาวะธุรกิจ
โกโกยังกล่าวถึงช่วงเวลาของมาตรการด้วย โดยระบุว่าธนาคารมักแข่งขันกันดึงดูดเงินฝากในไตรมาสสุดท้าย และความปั่นป่วนในตลาดยิ่งเพิ่มแรงกดดันดังกล่าว สำหรับธนาคารอิสลามและหน่วยธุรกิจอิสลาม การลดข้อกำหนดในเดือนพฤศจิกายนและธันวาคมจะเกิดขึ้นในช่วงที่มีการแข่งขันระดมทุนนี้
อากุส ฮาริโอโต วิโดโด ประธานสมาคมธนาคารเพื่อการพัฒนาภูมิภาค (Asbanda) และกรรมการผู้จัดการใหญ่ธนาคาร Bank Jakarta กล่าวว่า ความยืดหยุ่นที่เพิ่มขึ้นอาจช่วยสนับสนุนการปล่อยสินเชื่อในภูมิภาค โดยให้ความสำคัญกับวิสาหกิจขนาดกลาง ขนาดย่อม และรายย่อย เงินทุนหมุนเวียนสำหรับธุรกิจ และภาคการผลิตที่สร้างงาน
เงินทุนหมุนเวียนใช้จ่ายความต้องการในแต่ละวันของธุรกิจ เช่น สินค้าคงคลัง วัตถุดิบ และค่าจ้าง สำหรับผู้ให้กู้ในภูมิภาค เงินทุนที่มีความยืดหยุ่นขึ้นอาจช่วยให้ตอบสนองความต้องการเหล่านี้ได้ง่ายขึ้น อากุสกล่าวว่าควรวัดความสำเร็จจากการเข้าถึงสินเชื่อที่เหมาะสมได้กว้างขึ้น รวมถึงประโยชน์ที่เป็นรูปธรรมต่อธุรกิจและชุมชน
ลดและปรับทิศทางแรงจูงใจด้านสภาพคล่อง
ควบคู่กับการลด GWM ธนาคารอินโดนีเซียจะลดเพดานแรงจูงใจตามนโยบายสภาพคล่องระดับมหภาค (KLM) จาก 6% เหลือ 5% โดยมีผลตั้งแต่วันที่ 1 ธันวาคม กลไกนี้ช่วยลดข้อกำหนดเงินสำรองของธนาคาร โดยเชื่อมโยงกับการปล่อยสินเชื่อและกิจกรรมในตลาดเงินที่เข้าเกณฑ์
สัดส่วนแรงจูงใจด้านสินเชื่อจะลดจากเพดาน 4% เหลือ 3% ของเงินฝากจากบุคคลภายนอก ซึ่งเป็นคำเรียกเงินฝากลูกค้าในภาคธนาคาร ขอบเขตของแรงจูงใจจะครอบคลุมการสนับสนุนเพิ่มเติมแก่ภาคส่วนที่สร้างงาน ส่วนแรงจูงใจเพื่อเพิ่มความลึกของตลาดเงินจะคงเพดานไว้ที่ 2% โดยมีเป้าหมายส่งเสริมการเคลื่อนย้ายเงินทุนระหว่างธนาคาร และส่งต่อเงินไปยังสถาบันสินเชื่อที่ต้องการ
จนถึงสัปดาห์แรกของเดือนตุลาคม ธนาคารได้รับแรงจูงใจ KLM แล้ว 458.5 ล้านล้านรูเปียห์ โดย 336.4 ล้านล้านรูเปียห์เป็นส่วนสนับสนุนด้านสินเชื่อ และ 122.1 ล้านล้านรูเปียห์เป็นส่วนสนับสนุนการเพิ่มความลึกของตลาดเงิน ตัวเลขเหล่านี้แสดงให้เห็นว่าโครงการแรงจูงใจเป็นส่วนสำคัญของการสนับสนุนสภาพคล่องแก่ธนาคารโดยธนาคารอินโดนีเซียอยู่แล้ว ก่อนมีการลดเงินสำรองรอบใหม่
โซลิกิน เอ็ม. จูห์โร รองผู้ว่าการธนาคารอินโดนีเซีย กล่าวว่า ธนาคารสามารถปรับแรงจูงใจรายภาคส่วนตามสถานการณ์ที่เปลี่ยนไป โดยโยกการสนับสนุนเมื่อภาคส่วนที่เคยได้รับความช่วยเหลือมีพัฒนาการดีขึ้น เขากล่าวว่าการลด GWM ในวงกว้างจะช่วยเพิ่มสภาพคล่องเพิ่มเติม ควบคู่กับการปรับลดแรงจูงใจด้านสินเชื่อ
ธนาคารอินโดนีเซียยังกำหนดเพดานสัดส่วนเงินสำรองรูเปียห์เฉลี่ยที่ได้รับค่าตอบแทน ซึ่งหมายถึงผลตอบแทนที่ธนาคารกลางจ่ายให้ ตั้งแต่วันที่ 1 ธันวาคม สัดส่วนที่ได้รับค่าตอบแทนจะจำกัดไว้ที่ 5% ของ GWM รูเปียห์เฉลี่ย จำนวนเงินจากการปล่อยสภาพคล่อง 190 ล้านล้านรูเปียห์ที่แต่ละธนาคารจะได้รับจริงขึ้นอยู่กับฐานเงินฝากและระดับแรงจูงใจที่เกี่ยวข้องของธนาคารนั้น
เหตุใดธนาคารอินโดนีเซียจึงขึ้นดอกเบี้ยหนึ่งอัตราพร้อมกับปล่อยเงินทุน
การตัดสินใจของธนาคารอินโดนีเซียแยกความพร้อมของเงินทุนในธนาคารออกจากอัตราดอกเบี้ยที่ใช้กำกับตลาดระยะสั้น การลดเงินสำรองทำให้ธนาคารมีเงินให้ใช้มากขึ้น ส่วนการขึ้นอัตราดอกเบี้ยเงินฝากช่วยเพิ่มผลตอบแทนที่ธนาคารได้รับเมื่อนำเงินไปฝากข้ามคืนไว้กับธนาคารกลาง จึงช่วยพยุงอัตราดอกเบี้ยตลาดระยะสั้น
โซลิกินอธิบายว่า ธนาคารอินโดนีเซียกำลังรับมือแรงกดดันหลายด้านพร้อมกัน:
"เนื่องจากเรากำลังรับมือกับความท้าทายหลายประการ เราจึงต้องจัดการด้วยนโยบายที่แตกต่างกัน" โซลิกิน เอ็ม. จูห์โร รองผู้ว่าการธนาคารอินโดนีเซียกล่าว
อีร์มาน ไฟซ์ นักเศรษฐศาสตร์จากธนาคาร Bank Danamon ในกรุงจาการ์ตา กล่าวว่า การขึ้นอัตราดอกเบี้ยเงินฝากอาจช่วยป้องกันไม่ให้การลดเงินสำรองกดอัตราดอกเบี้ยตลาดเงินลงต่ำเกินไป การรักษาระดับอัตราดอกเบี้ยเหล่านี้อาจช่วยให้การถือครองสินทรัพย์สกุลรูเปียห์ยังน่าดึงดูด
แกเร็ธ เลเธอร์ นักเศรษฐศาสตร์อาวุโสด้านเอเชียจาก Capital Economics ตั้งข้อสงสัยว่าธนาคารอินโดนีเซียจะสามารถพยุงทั้งค่าเงินและการเติบโตทางเศรษฐกิจได้สำเร็จหรือไม่ เขาแสดงความกังวลไว้ดังนี้:
"ผมคิดว่าพวกเขากำลังพยายามทำสองอย่างพร้อมกัน (พยุงค่าเงินรูเปียห์และกระตุ้นการเติบโต) ซึ่งผมไม่แน่ใจว่าจะเป็นไปได้" เลเธอร์กล่าว
เดสตรีกล่าวว่า การขึ้นอัตราดอกเบี้ยก่อนหน้านี้รวม 1 จุดเปอร์เซ็นต์ในช่วงเดือนพฤษภาคมถึงมิถุนายน เพียงพอที่จะยึดเหนี่ยวเงินเฟ้อไว้ได้ ธนาคารอินโดนีเซียยังคงตั้งเป้าเงินเฟ้อที่ 2.5% บวกลบ 1 จุดเปอร์เซ็นต์ในปี 2026 และ 2027 การตัดสินใจเดือนตุลาคมเกิดขึ้นหลังจากที่เธอยืนยันความเป็นอิสระในการกำหนดอัตราดอกเบี้ยท่ามกลางความกังวลเรื่องอิทธิพลทางการเมืองต่อนโยบายการเงิน
การพยุงค่าเงินมีมากกว่าการใช้อัตราดอกเบี้ย
ธนาคารอินโดนีเซียรายงานว่า วันที่ 20 ตุลาคม ค่าเงินรูเปียห์อยู่ที่ 17,985 รูเปียห์ต่อดอลลาร์สหรัฐ อ่อนค่าลง 0.61% จากสิ้นเดือนกันยายน ค่าเงินยังเผชิญแรงกดดันหลังตลาดเทขายเมื่อวันที่ 16 ตุลาคม ซึ่งรูเปียห์อ่อนค่าทะลุ 18,000 รูเปียห์ต่อดอลลาร์ และหุ้นอินโดนีเซียร่วงลงอย่างหนัก
ความปั่นป่วนในตลาดเกิดขึ้นหลัง MSCI เตือนว่าอาจปรับสถานะหุ้นอินโดนีเซียจากตลาดเกิดใหม่เป็นตลาดเดี่ยว การหารือมีกำหนดสิ้นสุดในวันที่ 30 เมษายน 2027 และจะประกาศการจัดประเภทขั้นสุดท้ายภายในวันที่ 30 มิถุนายน 2027
ธนาคารอินโดนีเซียยังคงแทรกแซงค่าเงินผ่านสัญญาซื้อขายล่วงหน้าที่ไม่ส่งมอบเงินจริงในตลาดนอกประเทศ สัญญาประเภทเดียวกันในประเทศ และธุรกรรมซื้อขายทันที ธุรกรรมซื้อขายทันทีเป็นการแลกเปลี่ยนเงินตราตามราคาตลาดปัจจุบัน ส่วนสัญญาซื้อขายล่วงหน้าที่ไม่ส่งมอบเงินจริงช่วยให้ผู้ร่วมตลาดบริหารความเสี่ยงจากอัตราแลกเปลี่ยนในอนาคต ผ่านสัญญาที่ชำระส่วนต่างระหว่างอัตราที่ตกลงกันกับอัตราที่ใช้ในขณะนั้น
ธนาคารอินโดนีเซียยังเพิ่มส่วนลดต้นทุนการป้องกันความเสี่ยงผ่านสัญญาซื้อขายล่วงหน้าที่ไม่ส่งมอบเงินจริงในประเทศ โดยส่วนลดสำหรับสัญญาอายุ 6 เดือนเพิ่มจาก 25% เป็น 40% ส่วนสัญญาอายุ 12 เดือนเพิ่มจาก 30% เป็น 45% หรือเพิ่มขึ้นรายการละ 15 จุดเปอร์เซ็นต์
แรงจูงใจดังกล่าวครอบคลุมการลงทุนในหลักทรัพย์จากต่างประเทศที่เข้าเกณฑ์ การกู้ยืมในต่างประเทศของธนาคาร และการลงทุนโดยตรงจากต่างประเทศ เดสตรีกล่าวว่า แรงจูงใจด้านการป้องกันความเสี่ยงที่เริ่มใช้ในเดือนมิถุนายนช่วยดึงเงินทุนไหลเข้าได้ 9.9 พันล้านดอลลาร์สหรัฐ ณ วันที่ 20 ตุลาคม การป้องกันความเสี่ยงที่มีต้นทุนต่ำลงช่วยลดค่าใช้จ่ายในการปกป้องการลงทุนจากความเคลื่อนไหวของค่าเงิน และทำให้สินทรัพย์สกุลรูเปียห์น่าดึงดูดขึ้นสำหรับนักลงทุนที่กังวลเรื่องขาดทุนจากอัตราแลกเปลี่ยน
มาตรการคุ้มครองอื่นยังคงเดิม
ธนาคารอินโดนีเซียคงมาตรการคุ้มครองภาคธนาคารหลายรายการไว้ แม้ผ่อนคลายข้อกำหนดเงินสำรอง อัตราส่วนการเป็นตัวกลางทางการเงินระดับมหภาคยังอยู่ที่ 84% ถึง 94% และอัตราส่วนเงินทุนจากต่างประเทศของธนาคารยังจำกัดไว้ที่ 40% ของเงินกองทุนธนาคาร ส่วนเงินกองทุนสำรองเพื่อรองรับวัฏจักรเศรษฐกิจยังอยู่ที่ 0%
บัฟเฟอร์สภาพคล่องระดับมหภาคยังอยู่ที่ 4% โดยมีความยืดหยุ่นในการทำธุรกรรมซื้อคืน 4% สำหรับธนาคารอิสลาม ตัวเลขที่เกี่ยวข้องยังคงอยู่ที่ 2.5% และ 2.5% ความยืดหยุ่นในการทำธุรกรรมซื้อคืนช่วยให้สามารถใช้หลักทรัพย์ที่เข้าเกณฑ์ซึ่งถือเป็นบัฟเฟอร์สภาพคล่อง เพื่อขอรับเงินทุนชั่วคราวผ่านธุรกรรมซื้อคืนหลักทรัพย์
ข้อมูลธนาคารเดือนสิงหาคมแสดงอัตราส่วนเงินกองทุนต่อสินทรัพย์เสี่ยงที่ 24.10% เงินกองทุนทำหน้าที่เป็นกันชนทางการเงินรองรับความเสียหาย สินเชื่อที่ไม่ก่อให้เกิดรายได้ขั้นต้นอยู่ที่ 2.11% ขณะที่อัตราสุทธิอยู่ที่ 0.84% ซึ่งเป็นตัวชี้วัดอีกชุดหนึ่งสำหรับประเมินภาวะระบบธนาคาร ขณะที่ธนาคารอินโดนีเซียพยายามสนับสนุนการปล่อยสินเชื่อเพิ่มเติม
ธนาคารอินโดนีเซียยังระบุว่าจะเสริมความเข้มแข็งในการดำเนินนโยบายอัตราส่วนสินเชื่อระดับมหภาคแบบครอบคลุม เมื่อพิจารณาร่วมกัน มาตรการเหล่านี้มุ่งขยายสินเชื่อ พร้อมคงข้อกำหนดด้านเงินกองทุน สภาพคล่อง และโครงสร้างเงินทุนของธนาคาร
มีทั้งมาตรการด้านที่อยู่อาศัย ยานยนต์ และการชำระเงิน
ธนาคารอินโดนีเซียขยายระยะเวลาการใช้กฎที่อนุญาตให้สินเชื่ออสังหาริมทรัพย์มีวงเงินสูงสุด 100% ของมูลค่าหลักประกัน และกำหนดเงินดาวน์ขั้นต่ำ 0% สำหรับรถยนต์ใหม่ไปตลอดปี 2027 เดิมมาตรการทั้งสองรายการมีกำหนดสิ้นสุดวันที่ 31 ธันวาคม 2026 แต่จะขยายให้มีผลตั้งแต่วันที่ 1 มกราคมถึง 31 ธันวาคม 2027
มาตรการด้านอสังหาริมทรัพย์ครอบคลุมบ้านแนวราบ อพาร์ตเมนต์ อาคารพาณิชย์ และอาคารสำนักงาน ผู้ขอสินเชื่อต้องมีคุณสมบัติตามเกณฑ์ที่กำหนด รวมถึงเงื่อนไขเกี่ยวกับสินเชื่อหรือการจัดหาเงินทุนที่มีปัญหา การประเมินสินเชื่อของธนาคารจะเป็นตัวกำหนดวงเงินที่เสนอให้ผู้กู้แต่ละราย
สำหรับครัวเรือน เงินดาวน์ที่ต่ำลงช่วยลดเงินสดที่ต้องใช้ในวันซื้อ แต่การจัดหาเงินทุนในวงเงินที่สูงขึ้นก็ทำให้ยอดหนี้ที่ต้องชำระเพิ่มขึ้น การขยายมาตรการเปิดทางให้ผู้ให้กู้ที่เข้าเกณฑ์เสนอสินเชื่อดังกล่าวได้ในช่วงเดียวกับที่ธนาคารอินโดนีเซียต้องการให้สินเชื่อแก่ธุรกิจและการจ้างงานเพิ่มขึ้น
ธนาคารอินโดนีเซียยังมีแผนทดลองชำระเงินผ่าน QRIS ข้ามพรมแดนกับฮ่องกงและติมอร์-เลสเตในไตรมาสที่ 4 ของปี 2026 QRIS คือมาตรฐานการชำระเงินด้วยคิวอาร์โค้ดของอินโดนีเซีย การทดลองนี้เป็นส่วนด้านการชำระเงินของมาตรการชุดใหญ่ที่ผสานการบริหารค่าเงิน การจัดหาเงินทุนให้ธนาคาร และการสนับสนุนกิจกรรมทางเศรษฐกิจ
ประเด็นสำคัญ
- ข้อกำหนดเงินสำรองของธนาคารทั่วไปจะลดจาก 9% เหลือ 7% เป็น 2 ขั้นในวันที่ 1 พฤศจิกายนและ 1 ธันวาคม 2026
- ธนาคารอิสลามและหน่วยธุรกิจอิสลามจะได้รับการลดในสัดส่วนเท่ากัน จาก 7.5% เหลือ 5.5%
- เดสตรี ดามายันตี ผู้ว่าการธนาคาร ประเมินว่าการลดเงินสำรองจะเพิ่มสภาพคล่องในระบบธนาคารราว 190 ล้านล้านรูเปียห์
- เพดานแรงจูงใจ KLM จะลดจาก 6% เหลือ 5% ในวันที่ 1 ธันวาคม โดยจำกัดแรงจูงใจด้านสินเชื่อไว้ที่ 3% และแรงจูงใจตลาดเงินไว้ที่ 2%
- ธนาคารอินโดนีเซียคงอัตราดอกเบี้ยนโยบายไว้ที่ 5.75% และขึ้นอัตราดอกเบี้ยเงินฝากข้ามคืนเป็น 5%
- การเติบโตของสินเชื่อเดือนกันยายนที่ 13.26% สูงกว่าการเติบโตของเงินฝากที่ 8.22% ทำให้ยังต้องจับตาความพร้อมและต้นทุนของเงินทุน
- มาตรการจูงใจด้านการป้องกันความเสี่ยงค่าเงินและการขยายกฎสินเชื่อที่อยู่อาศัยและยานยนต์ที่เข้าเกณฑ์มีผลควบคู่กับการลดเงินสำรอง