ปกป้องค่าเงินควบคู่กับเพิ่มวงเงินปล่อยกู้
ธนาคารอินโดนีเซียคงอัตราดอกเบี้ยนโยบายไว้ที่ 5.75% เมื่อวันที่ 21 ตุลาคม 2026 ปรับขึ้นอัตราดอกเบี้ยที่จ่ายให้ธนาคารสำหรับเงินฝากข้ามคืนเป็น 5.00% และประกาศลดข้อกำหนดเงินสำรอง ซึ่งคาดว่าจะอัดฉีดเงิน 190 ล้านล้านรูเปียห์ หรือประมาณ 10,560 ล้านดอลลาร์ เข้าสู่ระบบธนาคาร มาตรการชุดนี้มีเป้าหมายพยุงค่าเงินรูเปียห์ พร้อมเพิ่มเงินทุนให้ธนาคารนำไปปล่อยกู้
สารบัญ
- ปกป้องค่าเงินควบคู่กับเพิ่มวงเงินปล่อยกู้
- อัตราดอกเบี้ยทั้งสามประเภทมีผลอย่างไร
- การลดเงินสำรองปล่อยเงิน 190 ล้านล้านรูเปียห์ได้อย่างไร
- เหตุใดแรงเทขายในตลาดจึงสำคัญ
- ลดต้นทุนป้องกันความเสี่ยงค่าเงินสำหรับนักลงทุนต่างชาติ
- นักเศรษฐศาสตร์มองว่าเป็นโจทย์สร้างสมดุลที่ยาก
- เงินเฟ้อเปิดช่องให้ผ่อนคลาย แต่แรงกดดันต่อค่าเงินยังมี
- ข้อกังวลด้านงบประมาณและความเป็นอิสระยังเป็นประเด็นสำคัญ
- วันสำคัญเบื้องหลังการตัดสินใจ
- ประเด็นสำคัญ
การตัดสินใจเกิดขึ้นหลังตลาดหุ้นอินโดนีเซียปรับลงหนักเป็นประวัติการณ์ติดต่อกันสองวัน และค่าเงินเผชิญแรงกดดันระลอกใหม่ หลังผู้ให้บริการดัชนี MSCI เตือนว่าอาจปรับสถานะหุ้นอินโดนีเซียเป็นตลาดเดี่ยว (Standalone Market) รูเปียห์ซึ่งอ่อนค่าลงมากกว่า 7% เมื่อเทียบกับดอลลาร์สหรัฐในปีนี้ อ่อนค่าลงเล็กน้อยหลังประกาศมาตรการ
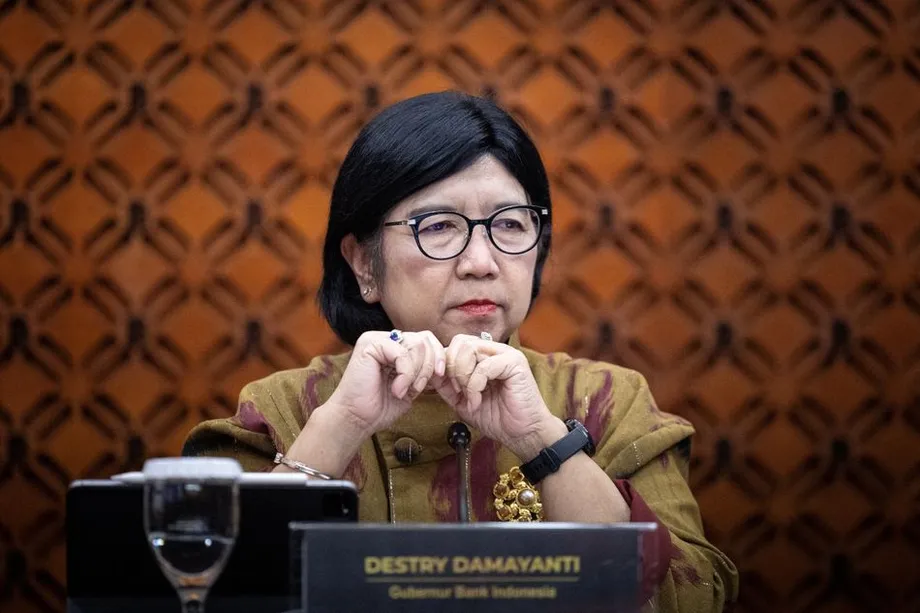
เดสทรี ดามายันตี ผู้ว่าการธนาคารอินโดนีเซีย ประกาศมาตรการดังกล่าวหลังการประชุมคณะกรรมการผู้ว่าการที่กรุงจาการ์ตาเมื่อวันที่ 20 และ 21 ตุลาคม อัตราดอกเบี้ยนโยบายไม่เปลี่ยนแปลงเป็นครั้งที่สี่ติดต่อกัน ขณะที่อัตราดอกเบี้ยที่ธนาคารต้องจ่ายเพื่อกู้เงินข้ามคืนจากธนาคารกลางยังอยู่ที่ 6.50%
ธนาคารพาณิชย์ทั่วไปจะลดข้อกำหนดเงินสำรองจาก 9% เหลือ 8% ภายในต้นเดือนพฤศจิกายน จากนั้นลดเหลือ 7% ในวันที่ 1 ธันวาคม ธนาคารอินโดนีเซียยังประกาศลดข้อกำหนดสำหรับธนาคารอิสลามจาก 7.5% เหลือ 5.5% ด้วย
โซลิกิน เอ็ม. จูโฮ รองผู้ว่าการธนาคารอินโดนีเซีย อธิบายเหตุผลที่ธนาคารกลางปรับใช้นโยบายแต่ละด้านไปคนละทิศทางว่า
เพราะเรากำลังรับมือกับความท้าทายหลายด้าน เราจึงต้องแก้ไขด้วยนโยบายที่แตกต่างกัน
คำถามสำคัญสำหรับภาคธุรกิจและครัวเรือนคือ มาตรการเหล่านี้จะกระตุ้นการปล่อยกู้ได้หรือไม่โดยไม่เพิ่มแรงกดดันต่อค่าเงิน รูเปียห์ที่อ่อนค่าทำให้สินค้านำเข้ามีราคาแพงขึ้น ขณะที่เงื่อนไขการกู้ยืมที่เข้มงวดขึ้นอาจฉุดรั้งการลงทุนและการจ้างงาน
อัตราดอกเบี้ยทั้งสามประเภทมีผลอย่างไร
อัตราดอกเบี้ยนโยบาย ซึ่งเป็นอัตราซื้อคืนพันธบัตรแบบมีสัญญาขายคืนระยะ 7 วัน คือสัญญาณหลักของธนาคารอินโดนีเซียที่ใช้กำหนดภาวะการกู้ยืมทั่วทั้งเศรษฐกิจ การคงอัตรานี้ไว้ที่ 5.75% ช่วยหลีกเลี่ยงการปรับขึ้นในวงกว้างอีกครั้ง หลังธนาคารกลางขึ้นดอกเบี้ยรวม 1 จุดเปอร์เซ็นต์ในการปรับสามครั้งช่วงเดือนพฤษภาคมและมิถุนายน
อัตราดอกเบี้ยเงินฝากมีวัตถุประสงค์อีกอย่างหนึ่ง โดยธนาคารอินโดนีเซียจ่ายดอกเบี้ยให้ธนาคารที่นำเงินส่วนเกินมาฝากข้ามคืน การปรับขึ้นอัตรานี้ 25 จุดเบสิกพอยต์ หรือ 0.25 จุดเปอร์เซ็นต์ เป็น 5.00% ทำให้ทางเลือกดังกล่าวน่าสนใจขึ้น และช่วยพยุงอัตราดอกเบี้ยระยะสั้นในตลาด
อัตราดอกเบี้ยเงินกู้ทำงานในทิศทางตรงกันข้าม ธนาคารที่ต้องการเงินข้ามคืนสามารถกู้จากธนาคารกลางได้ที่อัตรา 6.50% อัตราดอกเบี้ยเงินฝากและเงินกู้ร่วมกันช่วยชี้นำต้นทุนที่ธนาคารใช้ปล่อยกู้ระหว่างกัน
การขึ้นอัตราดอกเบี้ยเงินฝากทำให้ส่วนต่างจากอัตราดอกเบี้ยนโยบายแคบลง จาก 1 จุดเปอร์เซ็นต์เหลือ 0.75 จุดเปอร์เซ็นต์ ดังนั้นธนาคารอินโดนีเซียจึงกำลังปรับภาวะตลาดเงิน แม้อัตราดอกเบี้ยนโยบายหลักจะยังคงเดิม
ก่อนประกาศผล นักเศรษฐศาสตร์มีความเห็นแบ่งเป็นสองฝ่ายอย่างสูสี จากผู้ตอบแบบสำรวจ 29 คน จำนวน 15 คนคาดว่าอัตราดอกเบี้ยนโยบายจะไม่เปลี่ยนแปลง ส่วนอีก 14 คนคาดว่าจะปรับขึ้นอย่างน้อย 25 จุดเบสิกพอยต์ การคงอัตราดอกเบี้ยสอดคล้องกับความเห็นของเสียงข้างมากเพียงเล็กน้อย แต่สร้างความผิดหวังให้ผู้ที่ต้องการให้ขึ้นดอกเบี้ยแรงกว่านี้เพื่อรับมือกับแรงเทขาย
การลดเงินสำรองปล่อยเงิน 190 ล้านล้านรูเปียห์ได้อย่างไร
ข้อกำหนดเงินสำรองกำหนดสัดส่วนเงินฝากที่ธนาคารต้องเก็บไว้กับธนาคารกลาง แทนที่จะนำไปใช้ในทางอื่น การลดข้อกำหนดทำให้ธนาคารมีเงินเหลือสำหรับปล่อยกู้ ลงทุน หรือชำระเงินมากขึ้น
สำหรับธนาคารพาณิชย์ทั่วไป การปรับจาก 9% เหลือ 7% หมายความว่าเงินสำรองที่ต้องกันไว้จากฐานเงินฝากที่เกี่ยวข้องทุก 100 รูเปียห์จะลดจาก 9 รูเปียห์เหลือ 7 รูเปียห์ การลดจะดำเนินการสองระยะ เพื่อให้ธนาคารปรับตัวก่อนที่การเปลี่ยนแปลงทั้งหมดจะมีผลในวันที่ 1 ธันวาคม
ธนาคารอิสลามซึ่งดำเนินงานตามหลักการเงินที่ห้ามการจ่ายดอกเบี้ยแบบทั่วไป จะได้รับการลดข้อกำหนดในขนาดเดียวกัน คือ 2 จุดเปอร์เซ็นต์ จาก 7.5% เหลือ 5.5% โดยยังไม่ได้ระบุกำหนดการดำเนินการแยกต่างหากสำหรับการเปลี่ยนแปลงนี้
ดามายันตีระบุว่า มาตรการลดเงินสำรองจะปล่อยเงิน 190 ล้านล้านรูเปียห์เข้าสู่ระบบธนาคาร โซลิกินกล่าวว่าการลดดังกล่าวจะเพิ่มความยืดหยุ่นให้ธนาคารในการปล่อยกู้และสนับสนุนการสร้างงาน ธนาคารอินโดนีเซียจะปรับกลไกจูงใจด้านสภาพคล่อง ซึ่งเป็นอีกเครื่องมือหนึ่งที่ใช้กำหนดปริมาณเงินทุนที่ธนาคารเข้าถึงได้
อินโดนีเซียประสบปัญหาในการเปลี่ยนเงินทุนจำนวนมากในธนาคารให้กลายเป็นการกู้ยืมจริง ในเดือนสิงหาคม 2025 สินเชื่อเติบโต 7.56% จากปีก่อนหน้า ขณะที่ช่วงปลายไตรมาส 3 ยังมีวงเงินกู้ที่ได้รับอนุมัติแต่ไม่ได้เบิกใช้มากกว่า 2,372 ล้านล้านรูเปียห์ ตัวเลขเหล่านี้ซึ่งมีการกล่าวถึงระหว่างความพยายามก่อนหน้านี้ในการขยายสินเชื่อชี้ให้เห็นว่าอุปสงค์จากผู้กู้มีความสำคัญไม่แพ้ปริมาณเงินทุน
เหตุใดแรงเทขายในตลาดจึงสำคัญ
คำเตือนของ MSCI สร้างแรงสั่นสะเทือนระลอกใหม่ให้ตลาดที่กำลังเผชิญกับค่าเงินอ่อนอยู่แล้ว การจัดประเภทของ MSCI ช่วยให้กองทุนลงทุนระหว่างประเทศตัดสินใจว่าประเทศใดควรอยู่ในพอร์ต การเปลี่ยนสถานะจากตลาดเกิดใหม่เป็นตลาดเดี่ยวอาจกระทบตำแหน่งของอินโดนีเซียในผลิตภัณฑ์การลงทุนที่อิงการจัดประเภทดังกล่าว
นักลงทุนต่างชาติที่ขายหุ้นอินโดนีเซียอาจแลกเงินรูเปียห์ที่ได้เป็นดอลลาร์เพื่อย้ายเงินออกนอกประเทศ จึงทำให้ราคาหุ้นที่ลดลงเชื่อมโยงกับแรงกดดันต่อค่าเงิน ขณะที่การขายพันธบัตรรัฐบาลอาจเพิ่มต้นทุนการกู้ยืมของรัฐบาล
ระหว่างแรงเทขายในตลาดเมื่อวันที่ 16 ตุลาคม รูเปียห์อ่อนค่าทะลุระดับ 18,000 รูเปียห์ต่อดอลลาร์ และดัชนีจาการ์ตาคอมโพสิตปรับลงมากกว่า 11% ในการซื้อขายช่วงเช้า ธนาคารอินโดนีเซียเข้าแทรกแซงตลาดเงินตราและตลาดพันธบัตร ขณะที่แรงกดดันลามไปยังสินทรัพย์หลายประเภท
การปรับลงของหุ้นในช่วงสองวันล่าสุดรุนแรงกว่าทุกครั้งที่เคยบันทึกไว้ในช่วงวิกฤตการเงินเอเชีย เมื่อถึงการประชุมนโยบายเดือนตุลาคม รูเปียห์ยังคงเป็นสกุลเงินที่อ่อนค่าที่สุดในเอเชียเกิดใหม่ในปีนี้ โดยลดลงมากกว่า 7% เมื่อเทียบกับดอลลาร์
กระบวนการจัดประเภทของ MSCI ยังมีวันสำคัญรออยู่ โดยกำหนดปิดรับความเห็นในวันที่ 30 เมษายน 2027 และกำหนดประกาศคำตัดสินสุดท้ายภายในวันที่ 30 มิถุนายน 2027 นักลงทุนจึงต้องเผชิญความไม่แน่นอนเกี่ยวกับสถานะตลาดของอินโดนีเซียต่อไปอีกหลายเดือน
ลดต้นทุนป้องกันความเสี่ยงค่าเงินสำหรับนักลงทุนต่างชาติ
ธนาคารอินโดนีเซียยังพยายามเพิ่มความน่าดึงดูดให้การลงทุนในรูเปียห์ ด้วยการลดต้นทุนการป้องกันความเสี่ยงจากความผันผวนของค่าเงิน ดามายันตีกล่าวว่า ก่อนหน้านี้การให้ส่วนลดสำหรับการป้องกันความเสี่ยงอัตราแลกเปลี่ยนดึงดูดเงินทุนไหลเข้าได้ 9,900 ล้านดอลลาร์
การป้องกันความเสี่ยงช่วยให้นักลงทุนจัดการความเสี่ยงจากอัตราแลกเปลี่ยนที่ไม่เป็นใจ ผู้ที่ซื้อสินทรัพย์อินโดนีเซียอาจได้ผลตอบแทนเป็นรูเปียห์ แต่เมื่อขายสินทรัพย์อาจแลกกลับเป็นดอลลาร์ได้น้อยลงหากค่าเงินอ่อน การทำสัญญาป้องกันความเสี่ยงช่วยบริหารความเสี่ยงนี้ได้ แม้จะมีต้นทุน
ดามายันตีกล่าวว่าธนาคารกลางจะให้แรงจูงใจเพิ่มเติมผ่านตราสารสัญญาซื้อขายล่วงหน้าแบบไม่ส่งมอบภายในประเทศ หรือที่เรียกว่า DNDF สัญญาเหล่านี้ชำระส่วนต่างระหว่างอัตราแลกเปลี่ยนที่ตกลงกันไว้กับอัตราอ้างอิงในภายหลัง แทนการส่งมอบเงินตราจำนวนเต็มตามสัญญา
ผู้ว่าการธนาคารกล่าวว่า มาตรการมีเป้าหมายดึงดูดเงินทุนต่างชาติ รักษาเสถียรภาพรูเปียห์ และพัฒนาตลาดเงินและตลาดปริวรรตเงินตราภายในประเทศให้ลึกขึ้น นอกเหนือจากอัตราดอกเบี้ยและข้อกำหนดเงินสำรองแล้ว แรงจูงใจด้านการป้องกันความเสี่ยงยังเป็นอีกช่องทางที่ธนาคารอินโดนีเซียใช้ส่งผลต่อความต้องการสินทรัพย์รูเปียห์ได้
นักเศรษฐศาสตร์มองว่าเป็นโจทย์สร้างสมดุลที่ยาก
แกเร็ธ เลเธอร์ นักเศรษฐศาสตร์อาวุโสด้านเอเชียจาก Capital Economics ตั้งข้อสงสัยว่ามาตรการชุดนี้จะช่วยหนุนการเติบโตและค่าเงินได้พร้อมกันหรือไม่ เขาเรียกมาตรการดังกล่าวว่า "ชวนสับสนมาก" และอธิบายข้อกังวลว่า
ผมคิดว่าพวกเขากำลังพยายามทำสองอย่างพร้อมกัน (พยุงรูเปียห์และกระตุ้นการเติบโต) ซึ่งผมไม่แน่ใจว่าจะเป็นไปได้หรือไม่
เลเธอร์ยังเตือนว่าแนวทางนี้เสี่ยงบั่นทอนความน่าเชื่อถือของธนาคารกลาง การที่รูเปียห์อ่อนค่าลงเล็กน้อยหลังการประกาศสะท้อนความท้าทายเฉพาะหน้าในการโน้มน้าวนักลงทุนว่ามาตรการผสมผสานนี้จะได้ผล
อีร์มัน ไฟซ์ นักเศรษฐศาสตร์จากธนาคารดานามอนในกรุงจาการ์ตา อธิบายว่ามาตรการต่าง ๆ อาจทำงานสอดประสานกันอย่างไร เขากล่าวว่าอัตราดอกเบี้ยเงินฝากที่สูงขึ้นอาจช่วยป้องกันไม่ให้เงินทุนเพิ่มเติมจากการลดเงินสำรองกดอัตราดอกเบี้ยตลาดเงินต่ำเกินไป จนทำให้การถือครองรูเปียห์น่าสนใจน้อยลง
ทั้งสองความเห็นมุ่งไปที่ความขัดแย้งเดียวกัน ธนาคารมีเงินทุนที่นำไปใช้ได้มากขึ้น ซึ่งช่วยผ่อนคลายเงื่อนไขการปล่อยกู้ ขณะเดียวกันธนาคารกลางก็จ่ายดอกเบี้ยเงินฝากข้ามคืนสูงขึ้นเพื่อพยุงอัตราดอกเบี้ยในตลาด ผลลัพธ์จะขึ้นอยู่กับว่าธนาคารนำเงินไปใช้ที่ใดและนักลงทุนตอบสนองอย่างไร
เงินเฟ้อเปิดช่องให้ผ่อนคลาย แต่แรงกดดันต่อค่าเงินยังมี
อัตราเงินเฟ้อรายปีของอินโดนีเซียแตะ 3.28% ในเดือนกันยายน ซึ่งสูงสุดในรอบสามเดือน ส่วนเงินเฟ้อพื้นฐานซึ่งวัดราคาสินค้ากลุ่มแคบกว่าเพื่อช่วยติดตามแรงกดดันพื้นฐาน ลดลงเหลือ 2.84%
ตัวเลขทั้งสองยังอยู่ในกรอบเป้าหมายของธนาคารอินโดนีเซียที่ 1.5% ถึง 3.5% โดยกำหนดอย่างเป็นทางการที่ 2.5% บวกลบ 1 จุดเปอร์เซ็นต์ อัตราเงินเฟ้อทั่วไปในเดือนกันยายนต่ำกว่าขอบบน 0.22 จุดเปอร์เซ็นต์
ดามายันตีกล่าวว่า การขึ้นอัตราดอกเบี้ยรวม 1 จุดเปอร์เซ็นต์ในเดือนพฤษภาคมและมิถุนายนเพียงพอที่จะควบคุมเงินเฟ้อ ธนาคารอินโดนีเซียคงประมาณการการเติบโตทางเศรษฐกิจปี 2026 ไว้ที่ 4.9% ถึง 5.7% และระบุว่าเป้าหมายเงินเฟ้อจะคงเดิมในปี 2026 และ 2027
ขณะนี้อัตราดอกเบี้ยนโยบายสูงกว่าระดับ 4.75% ที่คงไว้ระหว่างการคงดอกเบี้ยในเดือนมกราคมอยู่ 1 จุดเปอร์เซ็นต์ การเปลี่ยนแปลงนี้แสดงให้เห็นว่าแรงกดดันต่อค่าเงินได้เปลี่ยนทิศทางนโยบายการเงินในปีนี้อย่างไร แม้เจ้าหน้าที่ยังคงมองหาวิธีสนับสนุนกิจกรรมทางเศรษฐกิจ
สำหรับครัวเรือน อัตราแลกเปลี่ยนส่งผลต่อต้นทุนอาหาร น้ำมันเชื้อเพลิง และวัตถุดิบการผลิตที่นำเข้า สำหรับธุรกิจ อัตราดอกเบี้ยมีผลต่อต้นทุนการจัดหาเงินทุนเพื่อซื้อเครื่องจักร สินค้าคงคลัง และขยายกิจการ ธนาคารอินโดนีเซียกำลังพยายามจัดการแรงส่งผ่านทั้งสองช่องทางโดยไม่ขึ้นอัตราดอกเบี้ยนโยบายอีก
ข้อกังวลด้านงบประมาณและความเป็นอิสระยังเป็นประเด็นสำคัญ
นักลงทุนยังกังวลเกี่ยวกับการคลังของอินโดนีเซีย เงินอุดหนุนเชื้อเพลิงที่มีต้นทุนสูง และแผนการใช้จ่ายของประธานาธิบดีปราโบโว ซูเบียนโต ข้อกังวลเหล่านี้ส่งผลต่อความเชื่อมั่นในสินทรัพย์รูเปียห์ควบคู่กับความปั่นป่วนเฉพาะหน้าจากคำเตือนของ MSCI
ความเป็นอิสระของธนาคารกลางเป็นอีกประเด็นหนึ่งในการถกเถียง นักลงทุนต้องการความมั่นใจว่าการตัดสินใจเรื่องเงินเฟ้อและอัตราดอกเบี้ยยังอยู่ภายใต้การควบคุมของธนาคารอินโดนีเซีย แม้ธนาคารจะประสานงานกับรัฐบาลที่ต้องการเร่งการเติบโตทางเศรษฐกิจ
ดามายันตีพูดถึงประเด็นนี้ในการยืนยันความเป็นอิสระด้านอัตราดอกเบี้ยเมื่อเดือนตุลาคม โดยกล่าวว่าธนาคารกลางเป็นผู้ตัดสินใจแต่เพียงผู้เดียวว่าจะขึ้นหรือลดอัตราดอกเบี้ย หรือใช้แรงจูงใจอื่น ๆ มาตรการชุดล่าสุดทำให้การใช้อำนาจดังกล่าวถูกจับตาอีกครั้ง เพราะเป็นการผสานการพยุงค่าเงินเข้ากับมาตรการที่มุ่งกระตุ้นการปล่อยกู้
บททดสอบในทางปฏิบัติครั้งต่อไปของธนาคารอินโดนีเซียคือการปล่อยเงินทุนเพิ่มเติมให้ธนาคารในเดือนพฤศจิกายนและธันวาคม มาตรการตลาดต้องดำเนินต่อไปในระหว่างที่การปรึกษาหารือของ MSCI ยังไม่สิ้นสุด และความกังวลด้านการคลังของรัฐบาลยังคงอยู่
วันสำคัญเบื้องหลังการตัดสินใจ
การประกาศในเดือนตุลาคมเกิดขึ้นหลังจากหลายเดือนที่ธนาคารอินโดนีเซียเปลี่ยนจากการคงอัตราดอกเบี้ยเป็นการขึ้นดอกเบี้ย ก่อนจะพักการปรับขึ้นและเพิ่มเครื่องมืออื่นเข้ามา ลำดับเหตุการณ์นี้ช่วยอธิบายว่าทำไมมาตรการล่าสุดจึงไม่ได้จำกัดอยู่แค่อัตราดอกเบี้ยนโยบาย
- 21 มกราคม 2026: ธนาคารอินโดนีเซียคงอัตราดอกเบี้ยนโยบายไว้ที่ 4.75% ท่ามกลางแรงกดดันต่อรูเปียห์
- พฤษภาคมและมิถุนายน 2026: การขึ้นดอกเบี้ยสามครั้งทำให้อัตราดอกเบี้ยนโยบายเพิ่มขึ้นรวม 1 จุดเปอร์เซ็นต์ เป็น 5.75%
- 16 ตุลาคม 2026: รูเปียห์อ่อนค่าทะลุ 18,000 รูเปียห์ต่อดอลลาร์ ขณะที่ตลาดหุ้นปรับลงอย่างหนัก
- 20 และ 21 ตุลาคม 2026: คณะกรรมการผู้ว่าการมีมติคงอัตราดอกเบี้ยนโยบาย ขึ้นอัตราดอกเบี้ยเงินฝาก และลดข้อกำหนดเงินสำรอง
- ต้นเดือนพฤศจิกายน 2026: มีกำหนดลดข้อกำหนดเงินสำรองของธนาคารพาณิชย์ทั่วไปจาก 9% เหลือ 8%
- 1 ธันวาคม 2026: มีกำหนดลดข้อกำหนดลงอีกครั้งเหลือ 7%
- 30 เมษายน และ 30 มิถุนายน 2027: มีกำหนดปิดการปรึกษาหารือของ MSCI และตามด้วยกำหนดเส้นตายประกาศคำตัดสินจัดประเภทขั้นสุดท้าย
การเปลี่ยนแปลงเฉพาะหน้าอยู่ที่ผลตอบแทนเงินฝากข้ามคืนและปริมาณเงินทุนที่ธนาคารนำไปใช้ได้ ส่วนบททดสอบระยะยาวคือมาตรการเหล่านี้จะช่วยรักษาเงินทุนต่างชาติที่ลงทุนในอินโดนีเซีย พร้อมสนับสนุนสินเชื่อภายในประเทศได้หรือไม่
ประเด็นสำคัญ
- ธนาคารอินโดนีเซียคงอัตราดอกเบี้ยนโยบายไว้ที่ 5.75% เป็นครั้งที่สี่ติดต่อกัน
- อัตราดอกเบี้ยเงินฝากข้ามคืนเพิ่มเป็น 5.00% ส่วนอัตราดอกเบี้ยเงินกู้ยังอยู่ที่ 6.50%
- คาดว่าการลดข้อกำหนดเงินสำรองจะปล่อยเงิน 190 ล้านล้านรูเปียห์เข้าสู่ระบบธนาคาร
- รูเปียห์อ่อนค่าลงมากกว่า 7% เมื่อเทียบกับดอลลาร์ในปีนี้ ท่ามกลางความปั่นป่วนระลอกใหม่ในตลาดหุ้น
- เงินเฟ้อเดือนกันยายนอยู่ที่ 3.28% ภายในกรอบเป้าหมายของธนาคารกลาง
- มาตรการจูงใจเพิ่มเติมด้านการป้องกันความเสี่ยงมีเป้าหมายดึงดูดการลงทุนจากต่างชาติ ขณะที่ MSCI ทบทวนการจัดประเภทตลาดของอินโดนีเซีย